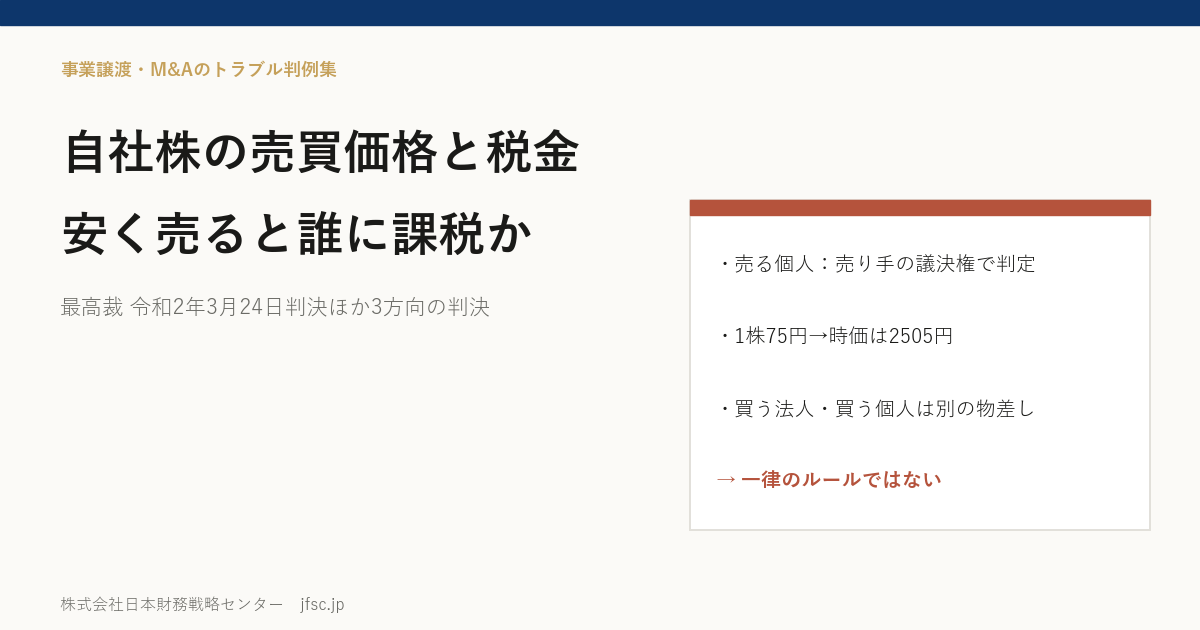
非上場の会社の株式には市場の値段がありません。自社株を親族の会社や役員の会社、取引先に売るとき、売買価格は当事者が決められますが、税金の計算では、税務署はその時の価額(税務上の時価)と実際の代金を比べます。代金が時価より低いと、税目ごとに課税の問題が出てきます。この記事では、売る個人・買う法人・買う個人の3つの立場について、税務上の時価がどう決まったかを、判決の文面と国税庁の通達で確かめます。中心になるのは、個人が会社に売った株式についての最高裁 令和2年3月24日判決です。なお、この記事で中心に扱うのは、個人が発行会社とは別の法人に株式を譲渡する場合などです。発行会社自身が自己株式として買い取る場合は、別の課税関係(みなし配当など)があるため、区別して考える必要があります。
<a href="https://jfsc.jp/research/ma-hanrei/hijoujou-kabushiki-jouto-zeimu-jika/">非上場株式(自社株)の売買価格の決め方と税金――安く売ると誰に課税されるのか、最高裁判決で確かめる|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「非上場株式(自社株)の売買価格の決め方と税金――安く売ると誰に課税されるのか、最高裁判決で確かめる」(2026年10月13日) https://jfsc.jp/research/ma-hanrei/hijoujou-kabushiki-jouto-zeimu-jika/ - 売った個人の所得税:所得税法59条1項2号は、法人に対して「著しく低い価額の対価」で譲渡したときに、その時の価額で譲渡したものとみなす規定です。所得税法施行令169条は、その基準を時価の2分の1に満たない金額としています。この規定は法人に対する譲渡に限られます。
- 買った法人の受贈益:時価より低い対価で資産を譲り受けた場合の差額は、法人の収益の額になると解されています(平成15年7月17日の東京地裁判決が示した法人税法22条2項の解釈)。
- 買った個人の贈与税:相続税法7条は、「著しく低い価額の対価で財産の譲渡を受けた場合」に、対価と時価との差額を贈与により取得したものとみなします。
| 個人が会社に売った | 法人が別会社の全株式を取得した | 個人が少しだけ買った | |
|---|---|---|---|
| 事件 | 最高裁 令和2年3月24日判決(差戻し後 東京高裁 令和3年5月20日) | 東京地裁 平成15年7月17日/東京高裁 平成18年4月12日 | 東京地裁 平成17年10月12日 |
| 誰に何が課税されたか | 売り手(亡くなった後は相続人)の譲渡所得(所得税法59条1項2号の低額譲渡) | 買った会社の受贈益(法人税法22条2項) | 買った個人の贈与税(相続税法7条のみなし贈与) |
| 時価の求め方の拠り所 | 所得税基本通達59-6(財産評価基本通達の「例により」算定) | 法人税基本通達(当時の9-1-14・9-1-15)と財産評価基本通達 | 財産評価基本通達 |
| 誰の立場で測ったか | 売り手の譲渡直前の議決権(売り手単独15.88%、同族関係者と合わせて22.79%) | 経営権を取る買い手(全株式を取得し100%子会社にした。対象会社は買い手の株式の60%を持っていた) | 買い手の取得後の保有割合(6.6%) |
| 使われた評価方式 | 類似業種比準方式(原則的評価) | 時価純資産価額(企業の継続が前提) | 配当還元方式(例外的評価) |
| 裁判所が認めた時価 | 1株2505円(72万5000株で18億1612万5000円) | 地裁 約15億2079万円/高裁 約9億9801万円(全株式) | 1株75円 |
| 実際の代金 | 1株75円(5437万5000円) | 9億4328万円(全株式) | 1株100円(6300万円) |
| 結論 | 低額譲渡に当たる(差戻し後、納税者の請求は棄却) | 受贈益あり。高裁は5473万7000円に減額 | みなし贈与に当たらない(処分を取消し) |
本記事の内容は、出典リンクつきでご自由に引用いただけます(CC BY 4.0・出典に「株式会社日本財務戦略センター(JFSC)」の名称を明記)。コピー用の引用タグは ページ冒頭の枠 にあります。
3件は別々の取引・別々の税目の事件で、同じ取引の売り手と買い手を比べたものではありません。この表は、課税の場面ごとに裁判所がどの立場で評価方法を選んだかを並べたもので、ここから一般的な評価のルールが決まるわけではありません。表の数字は判決の記載によります。割合や合計額のうち判決に直接書かれていないもの(たとえば1株75円は1株2505円の約3%)は、記事の筆者による計算です。
評価方式は、持株の割合だけで機械的に決まるわけではありません。まず株主の区分を判定し、次に会社の規模などに応じて方式を選び、所得税・法人税の場面ではそれぞれの通達の条件を反映します。
非上場株式の税務上の時価は、多くの場合、国税庁の財産評価基本通達の「取引相場のない株式」の定め(178から189-7まで)を出発点に算定されます。この通達はもともと相続税・贈与税のためのもので、所得税・法人税の場面では、後で説明する条件を付けて借りられています。ここでは、通達がどういう順番で評価方式を決めているかを、条文の文言で確かめます(いずれも2026年10月12日に国税庁サイトで確認した現行の文言です)。
財産評価基本通達178は、取引相場のない株式を会社の規模に応じて評価するとしたうえで、ただし書で、「同族株主以外の株主等が取得した株式」は188の定めによって評価するとしています。
188は、この「同族株主以外の株主等が取得した株式」を、次の4つのいずれかに当たる株式と定めています(要約)。
判定には、同族株主がいるかどうか、株主グループの議決権の割合、本人の議決権の割合、役員かどうかといった複数の要素が入ります。議決権の割合だけで決まるものではありません。
188に当たる株式は、188-2により、「その株式に係る年配当金額」を基として算式で計算した金額(配当還元価額)で評価します。平成17年の東京地裁判決と差戻し後の東京高裁判決は、この算式を、年配当金額を10%の還元率で割り戻すものとして引いています。188-2のただし書は、配当還元価額が原則的評価(179)による金額を超える場合には、179の金額によるとしています。
188に当たらない株式は、178の表で会社を大会社・中会社・小会社に区分し(従業員数、総資産価額、取引金額で判定)、179の方式で評価します。
類似業種比準価額は、180により、類似業種の株価と、1株当たりの配当金額・年利益金額・純資産価額(帳簿価額)を基に計算します。1株当たりの純資産価額は、185により、資産を通達で評価した合計額から負債と「評価差額に対する法人税額等に相当する金額」を差し引いて計算します。このほか、資産の保有状況などに応じた「特定の評価会社」(189)の定めもあります。
所得税基本通達59-6は、個人が株式を法人に譲渡した場合などについて、財産評価基本通達の178から189-7まで「の例により算定した価額とする」としつつ、次の条件を付けています(要約)。
法人の側では、法人税基本通達9-1-14が、株式の評価損の場面で財産評価基本通達の例によって算定した価額によっているときは、「課税上弊害がない限り」、59-6の(2)〜(4)と同じ趣旨の条件(中心的な同族株主に当たれば小会社として扱う、土地等を時価で評価する、法人税額等相当額を控除しない)で認めるとしています。
判決の数字は、「何%ならどの方式」という早見表として使えるものではありません。どの税目で、誰の、どの時点の割合を、通達のどの定めに当てはめたかを確かめるための具体例です。
少数株主に当たれば常に配当還元方式になる、全株式を取得すれば常に純資産価額になる、というものではありません。188-2のただし書、189の特定の評価会社の定め、通達によらない「特別の事情」の有無(平成17年地裁・差戻し後の高裁が判断)など、ほかの定めや事情でも結論は変わり得ます。
この判決は、いわゆるタキゲン事件と呼ばれています。判決は会社名を伏せており(A株式会社)、この記事でも以下では「令和2年最判」と書きます。
A社は金属製品と消防器材の製造販売を営む資本金4億6000万円の会社で、売上は約236億5000万円、従業員は449人、財産評価基本通達の「大会社」に当たり、株式の譲渡には取締役会の承認が要りました。代表取締役だった売り手(判決ではB)は、平成16年2月に設立された貸付・株式投資の会社(判決ではC)に株式を売りました。差戻し後の高裁判決によると、Cの株主はA社の役員と従業員で、買付代金は、売買の代金支払期限の日にA社の100%子会社からCに貸し付けられています。
| 時期 | 出来事(判決の認定) |
|---|---|
| 平成19年8月1日 | 売り手がCに、A社株式72万5000株を1株75円・合計5437万5000円で譲渡。1株75円は配当還元方式で算定した額と同額 |
| 譲渡の前後 | 議決権の割合は、売り手が単独15.88%→8.00%、同族関係者と合わせて22.79%→14.91%、Cは7.88%。前後を通じて、議決権30%以上の同族株主はいない |
| 平成19年12月26日 | 売り手が死亡 |
| 平成20年3月13日 | 相続人らが、譲渡代金と同額を収入金額として所得税を申告 |
| 平成22年4月21日 | 税務署長が、類似業種比準方式で1株2990円として低額譲渡に当たるとし、更正処分 |
| 異議決定 | 東京国税局長が類似業種の選定の誤りを認め、1株2505円・合計18億1612万5000円として一部取消し |
| 平成29年8月30日 | 東京地裁が請求を棄却(売り手の議決権で判定し、1株2505円) |
| 平成30年7月19日 | 東京高裁が一部認容(買い手Cの取得後の議決権で判定し、1株75円。低額譲渡に当たらない) |
| 令和2年3月24日 | 最高裁が高裁判決の国敗訴部分を破棄し、高裁に差戻し(裁判官全員一致・補足意見2つ) |
| 令和3年5月20日 | 差戻し後の東京高裁が控訴を棄却(1株2505円・低額譲渡に当たる)。上告受理申立てあり(税務訴訟資料 第271号-62(順号13564)の記載) |
所得税法59条1項2号の基準(時価の2分の1未満)に当てはめると、1株2505円の2分の1は1252.5円で、1株75円はこれを大きく下回ります。
財産評価基本通達188は、配当還元方式を使う「同族株主以外の株主等が取得した株式」を、株式を取得した株主の議決権の割合で決めています。所得税基本通達59-6は、譲渡所得の場面でこの通達の「例により」算定するとし、当時は同族株主に当たるかどうかを売り手の譲渡直前の議決権で判定すると書いていましたが、188の(2)〜(4)の少数株主の判定をどちらで行うかは書いていませんでした。納税者側は、通達の文言どおり買い手Cの取得後の議決権で判定すべきで、Cは少数株主だから配当還元方式の1株75円が時価だと主張しました。国は、売り手の譲渡直前の議決権で判定すべきで、売り手は少数株主に当たらないと主張しました。
最高裁はまず、譲渡所得の課税は、資産の値上がりによる増加益を、資産が所有者の手を離れる機会に清算して課税するものだとし、所得税法59条1項は、その増加益に課税できなくなる事態を防ぐための規定だとしました。
そのうえで、財産評価基本通達が取得者の議決権で配当還元方式を使うかを決めているのは、相続税や贈与税が財産を取得した人に課されることから、取得した株主の会社への支配力に着目したものだと述べました。これに対し、譲渡所得の課税では、「当該譲渡における譲受人の会社への支配力の程度は,譲渡人の下に生じている増加益の額に影響を及ぼすものではない」として、「譲渡人の会社への支配力の程度に応じた評価方法を用いるべきものと解される。」としました。
そうすると、「相続税や贈与税の課税の場面を前提とする評価通達の前記の定めをそのまま用いることはできず,所得税法の趣旨に則し,その差異に応じた取扱いがされるべきである。」とし、所得税基本通達59-6も、少数株主に当たるかどうかを「当該株式を譲渡した株主について判断すべきことをいう趣旨のものということができる。」と述べました。買い手Cが少数株主に当たることを理由に配当還元方式の額を時価とした高裁判決には、所得税法59条1項の解釈適用を誤った違法があるとして破棄し、株式の価額などをさらに審理させるため、高裁に差し戻しています。
補足意見は2つあります。1人の裁判官は、通達は国民も裁判所も拘束しないとしたうえで、相続税法に関する通達を読み替える方法が国民にとって分かりにくいことは否定できず、「より理解しやすい仕組みへの改善がされることが望ましいと思われる。」と述べました。もう1人の裁判官は、所得税法のための通達で相続税法のための通達を借用し、その借用の仕方を個別に明記しない作り方には、「通達の内容を分かりにくいものにしているという点において問題があるといわざるを得ない。」と述べています。
差戻し後の高裁は、評価通達188の(1)〜(4)を、売り手の譲渡直前の議決権で読み替えて当てはめました。売り手の一族は譲渡直前に22.79%(15%以上)、売り手個人は15.88%(5%以上)を持っていたため、配当還元方式を使える少数株主には当たらず、原則どおり類似業種比準方式で1株2505円になるとしました(判決全文・税務訴訟資料 順号13564 8頁)。
納税者側は、売り手と買い手Cは独立した第三者の関係にあり、1株75円は時価だと主張しました。高裁は、Cには関連会社の株式を保有して役員・従業員に利益を還元する活動実態があり、Cの側から見れば不合理な取引ではないとしつつ、売り手の側から見ると、15%以上の議決権をまとめて売れば類似業種比準方式の評価額に近い対価を得られた可能性があるのに、一部だけを売って少数株主となり低い対価を得るにとどまった取引で、それ自体としての「経済合理性に乏しい」としました。売り手が価格を事前に決めていたこと、財務資料に基づく検討や対等な交渉がうかがわれないこと、相続税対策の目的があったと推認されることも挙げ、1株75円は時価とはみられないとしました(同9〜10頁)。配当還元方式と類似業種比準方式の評価額に大きな差が出るというだけでは、通達によらない特別な事情には当たらないとも判断しています(同11頁)。
不動産賃貸業の会社(以下「対象会社」)の代表取締役で全株式を持つ売り手は、株式投資の損失や健康上の理由から引退を決めました。買い手は、売り手の養子が代表取締役を務める会社で、発行済株式の60%を対象会社に持たれていました。買い手は、対象会社の株式が第三者に売られたり相続で分散したりして自社の経営が不安定になるのを防ぐため、全株式を買い取ることにしました。
| 時期 | 出来事(判決の認定) |
|---|---|
| 平成2年11月ころ | 買い手が全株式(4万株)の買取りを決める。評価時点を平成2年12月31日とすることなどを合意し、評価を買い手の顧問税理士に任せる |
| 平成3年3月27日 | 売買契約。代金9億4328万円は、純資産価額方式で、土地を路線価、減価償却資産を帳簿価額の70%で評価し、評価差額の51%を法人税額等相当額として控除して算定 |
| 平成3年10月20日 | 残金を支払い、全株式の引渡し |
| 平成7年7月31日 | 税務署長が、時価を15億3104万4000円とし、差額5億8776万4000円を受贈益として更正処分 |
| 平成15年7月17日 | 東京地裁が一部取消し(時価15億2079万4920円・受贈益5億7751万4920円) |
| 平成18年4月12日 | 東京高裁が原判決を変更(時価9億9801万7000円・受贈益5473万7000円) |
争点は、時価をいつの時点で測るか(契約時か引渡し時か)、どの方式で測るか、純資産価額から清算時の法人税額等相当額を差し引いてよいか、でした。
時点については、地裁も高裁も、受贈益は株式の引渡しによって実現するとして、契約で合意した評価時点(平成2年12月31日)ではなく、引渡しの日(平成3年10月20日)の時価で評価しました。
方式について地裁は、全株式を取得して100%子会社にした買い手は、対象会社の存続・資産の譲渡・解散なども決められるようになり、「同社の資産は実質的に原告に帰属することとなったものということができる」として、純資産価額方式によるのが相当だとしました。そのうえで、対象会社は取引の後も営業を続けており、事業の継続を前提に経営権を移す取引だったとして、会社を解散した場合の処分価値ではなく、企業の継続を前提とした時価純資産価額で評価しました。高裁も、取引相場のない株式でも、買い手が事業を続けている会社の全株式を取得する場合には、「買主は,実質上,企業自体の売却として株式を譲渡することが可能であり」とし、同じ考え方をとっています。
結論が分かれたのは、純資産価額から清算時の法人税額等相当額を差し引くかどうかです。地裁は、事業の継続が前提の取引で、合理的な当事者が解散を前提とした税額を差し引いて価格を決めることは想定しにくいとして、控除を認めず、受贈益を5億7751万4920円としました。高裁は、財産評価基本通達の控除は会社の解散を前提にしたものではなく、控除しない取扱いが法人税基本通達に定められたのは平成12年の改正によるもので、平成3年10月当時にこれを関係通達から読み取ることは「一般の納税義務者にとっては不可能というべきである。」として、対象会社自体の純資産価額からは控除を認めました。ただし、対象会社が持つ他の非上場会社の株式を純資産価額で評価する部分については、当時から財産評価基本通達186-3が控除しないと定めていたとして、控除を認めていません。こうして高裁は、時価を9億9801万7000円、受贈益を5473万7000円としました。
電子秤の製造販売で従業員1000人を超える非上場会社(以下「対象会社」)の取締役会長だった売り手が、海外で対象会社の製品を独占的に販売する代理店の会長(原告)に、株式を売りました。
| 時期 | 出来事(判決の認定) |
|---|---|
| 平成6年7月〜9月 | 売り手が、銀行や投資会社に株式を1株793円・796円で売却(判決は、関連会社どうしを合わせると実質3つの取引事例とした) |
| 平成7年2月16日 | 売り手が原告に63万株を1株100円・総額6300万円で譲渡(取得後の原告の保有割合は6.6%) |
| 平成7年3月31日 | 原告が購入資金を日本の銀行の海外支店から借り入れ、売り手が保証 |
| 平成12年1月18日 | 税務署長が、1株785円で評価して相続税法7条を適用し、贈与税の決定処分(課税価格4億3155万円・税額2億9076万5000円)と無申告加算税の賦課決定処分 |
| 平成17年10月12日 | 東京地裁が両処分を取消し |
争点は、原告が配当還元方式で評価される少数株主に当たるかどうかでした。国は、筆頭の個人株主になったこと、売り手の保証で実質的な支出なく取得したこと、直前の売買実例(1株793円・796円)があることなどを、通達どおりに評価しない「特別の事情」に当たると主張しました。
地裁は、相続税法7条の時価も客観的交換価値をいい、評価通達の評価方法が合理的である限り、通達によらないことが正当と是認される特別の事情がない限り、通達で評価した額と同額かそれを上回る対価の譲渡は、「著しく低い価額の対価で財産の譲渡を受けた場合」に当たらないとしました。
原告の保有割合は取得後も6.6%で、売り手とその親族・関係会社が合計47.9%を持っていたことから、地裁は、「譲渡人の親族でもない原告が,A社の事業経営に実効的な影響力を与え得る地位を得たものとは到底認められない。」としました。保証についても、利息は原告自身が払っており、売り手側が返済した事情もないとして、国の主張を退けています。取引が売り手側の相続・事業承継対策の一環だったという点についても、「売買取引が譲渡人側の相続・事業承継対策の一環として行われたということが,本件売買取引が実質的に贈与に等しいとか,贈与税の負担を免れる意図が存したということに直ちにつながるものではない。」と述べました。
直前の売買実例(1株793円・796円)については、関連会社を合わせると実質3つの取引事例にすぎず、それらは類似業種比準方式などに準じて価格を決めたもので、同族株主以外の株主が取得する株式の評価として客観性があるとはいえないとして、特別の事情に当たらないとしました。配当還元方式による1株75円を上回る1株100円の売買は、みなし贈与に当たらないという結論です。
3つの事件を並べると、税務上の時価を決める物差しは、課税される人が誰かで変わっています。
令和2年最判と平成17年地裁の事件は、どちらも配当還元方式で1株75円という値段がつき、保有割合の小さい買い手に株式を売った点で似ています。それでも、所得税の場面(売り手で判定)では時価は1株2505円とされ、贈与税の場面(買い手で判定)では1株75円が基準になりました。ただし、2つは別々の取引の事件で、同じ売買の両側で別々の時価が認定された実例ではありません。課税の場面によって、評価方法を選ぶときに誰の立場で判定するかが異なり得ることを示す比較です。
一方で、令和2年最判は、少数株主の判定を誰で行うかについて判断したもので、評価額そのものは差戻し後の高裁が、その事件の議決権の割合と取引の事情から認めました。平成17年地裁の結論も、原告の保有割合や保証の実態、売買実例の数といった事情を踏まえたものです。どの事件も、当時の通達の文言を前提にしています。
ハブ記事では、株式の代金・価格をめぐる判決として、非流動性ディスカウントについての2つの最高裁決定も取り上げています(非上場株式の買取価格から非流動性ディスカウントを差し引けるか・株式譲渡のトラブル・判例の分析)。こちらは会社法上の価格決定で、税務上の時価とは別の場面です。
価格の根拠には、性質の違う2つがあります。
差戻し後の東京高裁が1株75円を時価と認めなかった理由として挙げたのは、まず、通達を売り手の側で当てはめると原則的評価になり、1株2505円と算定されたことです(同8頁)。そのうえで、取引の実態として、売り手が価格を事前に決めていたこと、売り手の資産としての株式の価額を財務資料等に基づいて検討した事情や、対等な立場で交渉を経て価額が決まった事情がうかがわれないこと、売り手の側から見て経済合理性に乏しい取引だったこと、相続税対策の目的が推認されることを挙げました(同9〜10頁)。
したがって、書類を残しておけば代金が時価と認められる、という読み方はできません。高裁が見たのは、算定の前提(誰の議決権で判定したか)と、取引の実態です。平成15年地裁・平成18年高裁の事件でも、代金は買い手の顧問税理士が評価合意書の条件に沿って算定したものでしたが、裁判所は評価の時点や方法を改めて検討し、受贈益を認めています。一方、平成17年地裁の事件では、通達の配当還元方式を当てはめることに不合理な事情はないとされ、1株100円の売買が認められました。
記録で確かめられるようにしておきたいのは、次の点です。
記録は、算定と取引が実態に合っていることを後から示すためのものです。算定の前提が誤っていたり、取引の実態が記録と違っていたりすれば、記録があっても時価とは認められません。
第三者とのM&Aでは、時価純資産法、類似会社比較法(マルチプル法)、DCF法などで価格の目安を作り、純資産に数年分の利益を加算するといった調整も含めて、交渉で売買価格が決まります。中小M&Aガイドライン(第3版)も、算出された金額が必ずそのまま譲渡額になるわけではなく、当事者が最終的に合意した金額が譲渡額になるとしています(44頁)。手法ごとの考え方は、記事末尾のAPPENDIXにまとめています。価格の目安を試算したい場合は、企業価値セルフ試算シートも使えます。
ただし、こうして決まった価格が、そのまま税務上の時価になるとは限りません。下の「M&Aの現場で」で紹介する東京高裁 令和6年8月28日判決は、M&Aでは高度な経営判断や交渉の結果で代金が決まるので、売買代金が交換価値を反映しているとは限らないとしました。また、親族や自分の会社との売買では、令和2年最判の事件のように、財産評価基本通達の方式を所得税基本通達59-6の条件で当てはめて、価格が検証されます。DCF法などで算出した価格で売れば税務上も問題ない、ということにはなりません。
なお、会社が譲渡を承認しない場合の買取りや、合併に反対した株主の買取請求で、裁判所が会社法に基づいて価格を決める場面は、税務上の時価とは別の場面です(非上場株式の買取価格から非流動性ディスカウントを差し引けるか)。
所得税基本通達59-6は、取引相場のない株式について、原則として、財産評価基本通達の178から189-7まで(取引相場のない株式の評価)「の例により算定した価額とする」と定めています。現在の59-6の(1)は、財産評価基本通達の「取得した株式」を「譲渡又は贈与した株式」と、「株式取得後」を「株式の譲渡又は贈与直前」と読み替えるなどと明記し、188の(1)〜(4)の株式に当たるかどうかも「譲渡又は贈与直前の議決権の数」で判定するとしています。令和2年最判の時点の59-6(判決が引用する平成21年改正前のもの)は、同族株主に当たるかどうかを売り手の議決権で判定するとしか書いていませんでした。現在の59-6の改正履歴の最後は「令2課資4-2」です(2026年10月12日に国税庁サイトで確認)。59-6は、このほか、(2)売り手が中心的な同族株主なら発行会社を常に「小会社」として扱うこと、(3)発行会社が持つ土地や上場有価証券はその時の価額で評価すること、(4)評価差額に対する法人税額等相当額は控除しないこと、を条件にしています。
法人側では、法人税基本通達9-1-14が、市場有価証券等以外の株式に評価損の規定(法人税法33条2項)を適用する場合について、財産評価基本通達の178から189-7まで「の例によって算定した価額」によっているときは、「課税上弊害がない限り」、59-6の(2)〜(4)と同じ趣旨の条件で認めるとしています。法人が株式を低い価額で譲渡した場合の対価の算定についても、法人税基本通達2-3-4が、同じ内容の4-1-5・4-1-6を準用しています。平成18年高裁の事件の当時は番号が異なり、判決は、純資産価額等を参酌する区分の定めを9-1-14、財産評価基本通達の方法を法人税でも原則として是認する定めを9-1-15として引いています。
つまり、所得税・法人税の時価の求め方は、相続税のための財産評価基本通達の該当部分を、読み替えや条件を付けて借りる作りになっています。令和2年最判の補足意見が指摘したのも、この借り方の分かりにくさでした。
国税庁は、2026年4月から取引相場のない株式の評価に関する有識者会議を開き、9月16日に第6回を開いています。第5回では国税庁が見直しの方向性(残余利益方式のイメージ)を示し、第6回資料では試算も示されました。経緯と試算の中身は、JFSCの速報(自社株の相続税評価の見直しで大増税か【速報】)にまとめています。
この見直しが所得税基本通達59-6や法人税基本通達9-1-14にも及ぶのかを、第1回〜第6回の資料と第1回〜第5回の議事要旨で確かめました。所得税・法人税に触れている箇所は、次のとおりです。
いずれも、時価の考え方や、所得税・法人税の通達が評価通達を借りているという現状についての記述です。見直し後の評価方式を所得税基本通達59-6や法人税基本通達9-1-14でも使うのか、両通達を改めるのかについての記述は、資料には見当たりませんでした(2026年10月12日時点。第6回の議事要旨は確認できていません)。これは、確認した公表資料の範囲で具体的な方針が見当たらないという意味で、会議で検討されていないことや、将来も変わらないことを意味するものではありません。したがって、この見直しが所得税・法人税の場面に及ぶとも及ばないとも、現時点ではいえません。
確かなのは、両通達が財産評価基本通達の178から189-7まで「の例により」算定するという作りになっていることです。相続税の評価方式が改められた場合、その借り先の中身が変わる関係にあります。ただし、借り先が改められることは、所得税・法人税の評価がそのまま同じように変わることを意味しません。59-6には独自の読み替えや条件があり、法人税の側にも独自の取扱いがあるので、具体的な影響は、改正の内容と適用関係を見なければ決まりません。親族の会社や役員の持株会社に株式を売る、会社が株式を買い取るといった取引を、評価の見直しの前後にまたがって予定している場合は、所得税・法人税側の通達がどう扱われるかを、改正の公表を待って確かめる必要があります。一方で、売る側の譲渡直前の議決権の確認、現行の通達による株価の算定、価格を決めた根拠の記録は、改正を待たずに今の制度のもとで必要な作業です(下の「売る前に確認すること」)。会社の引き継ぎ方そのものの選び方は、会社の引き継ぎ方|自社株の相続税が払えない時ににまとめています。
次の2件は、令和2年最判の少数株主の判定とは争点が違います。1件目は株式の時価そのもの(財産評価基本通達6項による評価)を争った事件、2件目は買収後に受け取った金銭が株式の取得価額の減額になるかという、代金・取得価額の税務上の性質を争った事件です。
株主(被相続人)は、平成26年5月29日、自分の会社の株式を買い手企業に譲渡する方向で協議することについて基本合意を結びました。譲渡予定価格は全株式で63億0408万円(1株10万5068円)でしたが、基本合意は、譲渡予定価格を含めて当事者を法的に拘束しないとしていました。6月2日から6日まで買い手企業が買収監査(デュー・デリジェンス)を行い、その最中の6月に株主が亡くなりました。7月8日、基本合意と同じ価格で全株式を譲渡する契約が結ばれています。
相続人らは、相続した2万1400株を類似業種比準価額の1株8186円で申告しました。国は、財産評価基本通達6項(通達どおりの評価が著しく不適当な場合)を使い、国が委託した算定会社の報告額1株8万0373円で更正しました。地裁は処分を取り消し、高裁も国の控訴を棄却しました(確定)。高裁は、M&Aでは高度な経営判断や交渉の結果で代金が決まるので、売買代金が交換価値を反映しているとは限らないとし、法的拘束力のない基本合意の段階で、売買契約の成立と代金債権への転化の蓋然性を基準にすることも適切でないとしました。被相続人や相続人が相続税の負担を減らす行為をしたとは認められない、とも述べています。実際のM&Aの価格が常に時価になるとも、ならないとも述べたものではなく、基本合意に法的拘束力がなかったことなど、その事件の事情を踏まえた判断です(地裁判決・税務訴訟資料 第274号 順号13924、高裁判決・同 順号14013)。
ある会社が、大株主と公開買付けへの応募契約を結んで対象会社の株式を取得し、全株式を持つに至りました。その後、対象会社で不適切な会計処理が判明し、会社は大株主らに損害賠償を求めて提訴しました(大株主に対しては応募契約の表明保証条項違反の責任も主張)。訴訟は、大株主らが「解決金」1億4000万円を払う和解で終わり、和解条項には、解決金の支払が株式の取得対価が過大だったことを理由とするものであることを確認する条項が入りました。会社は、この解決金を株式の売買代金の減額と扱おうとしましたが、高裁は、和解の経緯や、本来代金の返還義務を負わない者も連帯して支払っていることなどから、解決金は損害賠償ないしこれに近い性質のもので、益金に算入されるとしました(確定。税務訴訟資料 第271号-40 順号13542)。
以下は判決から導いた確認事項で、裁判所が述べたものではありません。具体的な取引の設計と申告は、税理士等の専門家と確かめてください。
- 第一審 東京地裁 平成29年8月30日判決(平成24年(行ウ)第185号):判決PDF(裁判所)
- 控訴審 東京高裁 平成30年7月19日判決(平成29年(行コ)第283号):判決PDF(裁判所)
- 差戻し後の控訴審 東京高裁 令和3年5月20日判決:税務訴訟資料 第271号-62(順号13564)(国税庁)
令和2年最判の差戻し後の高裁判決には上告受理申立てがされたと税務訴訟資料に記載がありますが、その後の結果は確認できていません。平成15年地裁・平成18年高裁、平成17年地裁の判決が確定したかどうかも、確認できていません。令和6年の2判決と令和3年の高裁判決は、税務訴訟資料に「確定」と記載されています。会社名と個人は、判決の伏字か立場で書いています(令和2年最判の事件の通称を除きます)。
Q. 自社株を会社に売るときの価格はどう決める?
売買価格は当事者が決めますが、税金の計算では、その価格と税務上の時価が比べられます。時価は、多くの場合、財産評価基本通達の取引相場のない株式の定めを出発点に、株主の区分(同族株主かどうか、議決権の割合、役員かどうかなど)を判定し、原則的評価(会社の規模に応じた類似業種比準方式・純資産価額方式・その併用)か特例的評価(配当還元方式)かを決めて算定します。個人が法人に売る場合は、所得税基本通達59-6により、株主の区分を売り手の譲渡直前の議決権で判定します。なお、この記事の判決は発行会社以外の法人への譲渡などを扱ったもので、発行会社自身が買い取る場合(自己株式の取得)は別の課税関係になるため、ここでは扱っていません。
Q. 親族の会社に額面で売ってもいい?
売買はできますが、額面(券面額)は税務上の時価の基準ではありません。財産評価基本通達の取引相場のない株式の定めは、株主の区分と会社の規模に応じて、類似業種比準価額・純資産価額・配当還元価額で評価する作りで、額面で評価するという定めはありません。親族の会社は法人なので、額面での代金が時価の2分の1に満たなければ、売った個人に所得税法59条1項2号の低額譲渡の問題が生じ、時価より低ければ買った会社の受贈益も問題になり得ます。時価がいくらになるかは会社ごとに違うため、算定してから価格を決めることになります。
Q. 配当還元価額で売れば問題ない?
売り手の立場によります。令和2年3月24日の最高裁判決は、所得税の場面では、配当還元方式を使える少数株主かどうかを、買い手ではなく売り手について判断すべきだとしました。差戻し後の高裁は、売り手の一族が譲渡直前に22.79%を持っていた事件で、配当還元価額の1株75円は時価ではなく、類似業種比準方式の1株2505円が時価だとして、低額譲渡に当たるとしました。
Q. 未公開株を安く売ったら贈与税がかかる?
買い手が個人の場合、相続税法7条により、「著しく低い価額の対価で財産の譲渡を受けた場合」には、対価と時価との差額を贈与により取得したものとみなされ、買い手に贈与税がかかり得ます。平成17年10月12日の東京地裁判決は、取得後の保有割合が6.6%の買い手について配当還元方式で1株75円と評価し、これを上回る1株100円の売買はみなし贈与に当たらないとしました。売り手の側の所得税法59条1項2号の低額譲渡は、法人に対する譲渡に限られます。
Q. 会社が株式を安く買うと、法人税はどうなる?
時価との差額が受贈益として会社の益金になり得ます。法人が別会社の全株式を取得した事件で、東京地裁 平成15年7月17日判決と東京高裁 平成18年4月12日判決は、事業の継続を前提に経営権を移す取引だったその事件の事情のもとで、経営権を取る買い手として時価純資産価額で評価し、引渡しの日の時価と代金の差額を受贈益としました。法人税額等相当額を控除するかで地裁と高裁の結論が分かれ、受贈益は地裁で5億7751万4920円、高裁で5473万7000円とされました。
Q. 国税庁の評価の見直しは、株式の売買の税金にも影響する?
分かっていません。所得税基本通達59-6と法人税基本通達9-1-14は、財産評価基本通達の取引相場のない株式の評価を借りて時価を求める作りですが、2026年10月12日時点で、有識者会議の資料には、見直し後に所得税・法人税側の通達をどう扱うかについての記述が見当たりません。借り先の通達が改められても、所得税・法人税の評価がそのまま同じように変わるとは限らず、改正の内容が公表された段階で確認する必要があります。
M&Aの価格の目安を作る評価方法と、税務の時価を求める財産評価基本通達の方式は、別の体系です。中小M&Aガイドライン(第3版)は、評価方法をコストアプローチ・マーケットアプローチ・インカムアプローチの3つに分けて挙げています(本文 44頁・113頁・119頁、参考資料2「中小M&Aの譲渡額の算定方法」)。表の「主に使われる場面」は、ガイドラインと通達がどの場面について書いているかを示したもので、各方法が税務上の時価として認められるかどうかを示すものではありません。
| 評価方法 | 考え方 | 主に使われる場面 | 記事内の関連箇所 |
|---|---|---|---|
| 簿価純資産法(ガイドライン:コストアプローチ) | 貸借対照表の純資産を株式価値とする | M&Aの価格の目安(ガイドラインは中小M&Aで多い手法の一つとして挙げる) | M&Aの売買価格との関係 |
| 時価純資産法(修正簿価純資産法)(同) | 資産・負債を時価で評価し直し、簿外の資産・負債も加えた純資産を株式価値とする。不動産や有価証券など一部だけを時価にする修正簿価純資産法も多いとされる | M&Aの価格の目安(ガイドラインは中小M&Aではこの方法で算定されるケースが多いとし、財産評価基本通達の純資産価額方式はこれに類似しているとする) | M&Aの売買価格との関係 |
| 純資産に数年分の利益を加算する方法(ガイドライン参考資料2の<参考>) | 簿価純資産法または時価純資産法の純資産に、数年分の任意の利益(税引後利益・経常利益など)を加算する。年数は通常1年〜3年で、交渉で決まることが多いとされる | M&Aの譲渡額を交渉で決めるときの調整 | M&Aの売買価格との関係 |
| 類似会社比較法(マルチプル法)(ガイドライン:マーケットアプローチ) | 類似する上場会社の評価倍率(中小M&AではEV/EBITDA倍率が多いとされる)を基に株式価値を算定する。上場会社との流動性の差を考慮してディスカウントするケースもあるとされる | M&Aの価格の目安 | M&Aの売買価格との関係 |
| 市場株価法(同) | 評価対象会社の株式の市場価格等を基準に評価する | 評価対象会社の株式に市場価格等がある場合(ガイドラインはマーケットアプローチの代表的な手法として挙げる) | ― |
| DCF法(ガイドライン:インカムアプローチ) | 期待されるキャッシュフローを現在価値に割り引いて評価する | M&Aの価格の目安。会社法の価格決定でも用いられた例がある | M&Aの売買価格との関係(会社法の価格決定は関連記事) |
| 収益還元法(同) | 期待される収益を現在価値に割り引いて評価する | M&Aの価格の目安。会社法の価格決定でも用いられた例がある | 同上 |
| 類似業種比準方式(財産評価基本通達180) | 類似業種の上場会社の株価を、1株当たりの配当金額・年利益金額・純資産価額(帳簿価額)の3要素で比べて評価する | 税務の時価(相続税・贈与税。所得税・法人税では59-6・9-1-14の条件付きで借りられる)。原則的評価のうち、大会社は原則この方式、中会社は純資産価額との併用、小会社は選択により併用(179) | 価格の決め方・個人が会社に売るとき |
| 純資産価額方式(同185) | 資産を通達で評価した合計額から、負債と評価差額に対する法人税額等相当額を差し引く(所得税・法人税の場面では法人税額等相当額を控除しない条件) | 税務の時価。原則的評価のうち、小会社は原則この方式、中会社は類似業種比準価額との併用、大会社は選択によりこの方式(179) | 価格の決め方・法人が別会社の全株式を買うとき |
| 配当還元方式(同188-2) | 年配当金額を基に算式で計算する(判決は10%の還元率で割り戻す算式として引く) | 税務の時価。同族株主以外の株主等が取得した株式(188)の特例的評価 | 価格の決め方・個人が少しだけ買うとき |
ガイドラインの方法と財産評価基本通達の方式は、名前が似ていても計算の前提が同じとは限りません。どの場面でどの方法を使うかは、税理士等の専門家と確かめてください。
← 株式譲渡のトラブル・判例74件の分析に戻る / M&Aのトラブルは、誰に起きるのか
この記事は、裁判所が公開している判決文(2026-10-13時点)をもとに、判決が認定した事実と判断を整理したものです。判決の評価にあたる言葉は、判決の文言をカギカッコで引用したものに限っています。判決に出てくる個人は、判決自身の伏せた表記か続柄だけで書いています。株式会社日本財務戦略センターが当事者の主張の当否や、現在の会社・商品について評価するものではありません。上級審や確定の有無は、記事中に書いたもの以外は確認できていません。個別の契約や紛争については、弁護士などの専門家にご相談ください。
記載に誤りがある可能性があります。お気づきの点がありましたら、お問い合わせよりご連絡ください。速やかに確認のうえ対応いたします。
<a href="https://jfsc.jp/research/ma-hanrei/hijoujou-kabushiki-jouto-zeimu-jika/">非上場株式(自社株)の売買価格の決め方と税金――安く売ると誰に課税されるのか、最高裁判決で確かめる|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「非上場株式(自社株)の売買価格の決め方と税金――安く売ると誰に課税されるのか、最高裁判決で確かめる」(2026年10月13日) https://jfsc.jp/research/ma-hanrei/hijoujou-kabushiki-jouto-zeimu-jika/