2026年9月24日時点の法令と公表資料をもとにした一般論です。
国税庁が進めている自社株(取引相場のない株式)の評価の見直しでは、儲かっている会社や資産の大きい会社ほど、相続税の評価額が上がる方向で議論が進んでいます。9月16日の有識者会議で示された試算では、今の区分で大会社にあたる会社の評価額が、中央値で1.5倍から2倍余りになるとされました。経緯と関係者の反応は速報記事に、貸付用不動産を含めた見直しの全体像は「相続税が『通達』で変わる」にまとめました。
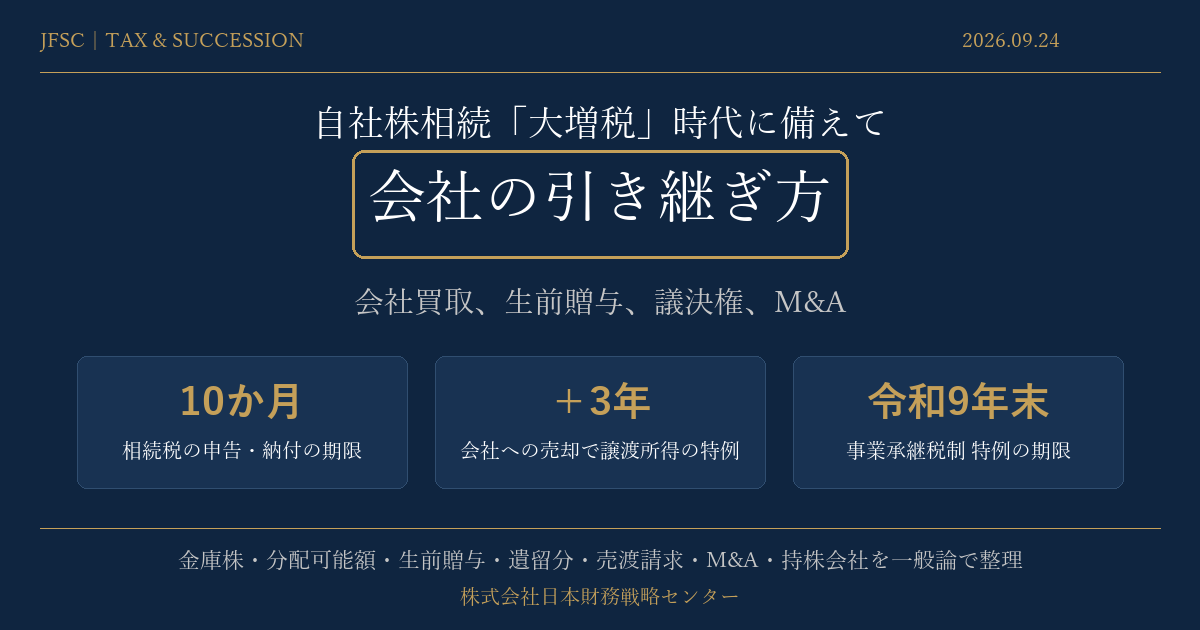
評価額が上がれば、株を引き継ぐ人の相続税も重くなります。ところが、非上場の会社の株式は、市場で売って現金に換えることができません。相続税は、亡くなったことを知った日の翌日から10か月以内に申告し、原則として金銭で一度に納める必要があります。分割で納める延納や、財産そのもので納める物納の制度もありますが、申告期限までに申請して許可を受けなければなりません。この記事では、相続税を払うための現金をどうつくるか、株式が相続人の間で散らばらないようにするにはどうするか、そもそも誰に継ぐか、を順に整理します。
選択肢の見取り図
| 引き継ぎ方 | 見直しの影響 | 主な論点 |
|---|---|---|
| 親族に継ぐ | 評価額が上がれば相続税・贈与税も重くなる | 納税資金、事業承継税制の特例(令和9年末まで)、ほかの相続人の遺留分 |
| 生前に贈与する | 見直しの適用前なら今の評価額で固定できる(評価が下がる会社は逆) | 贈与税、暦年110万円の枠と足し戻し、相続時精算課税、事業承継税制 |
| 相続した株を会社が買い取る | 納税資金をつくる手段になる | 3年以内の特例、分配可能額と現金、特別決議 |
| 従業員に継ぐ | 会社の価値が高いほど買い取り資金が大きくなる | 資金調達、配当還元方式・従業員持株会の扱い |
| 第三者に譲る(M&A) | 売買価格で課税されるため受けにくい | 相手探し、売値、従業員の雇用 |
| 持株会社で持つ | 子会社株式の修正や資産管理会社の案で効き方が変わりうる | グループ内の資産配置、不動産の持ち方 |
| 上場する | 市場価格で決まり、評価の見直しとは関係がなくなる | 上場の費用、開示と株主対応の負担 |
相続税を払う現金をどうつくるか:会社に株を買い取ってもらう
相続した株式を、その株式を発行した会社に買い取ってもらう方法があります。いわゆる「金庫株」です。
税金:3年以内なら譲渡所得として課税される特例
個人が非上場株式を発行会社に売ると、通常は、受け取った金額のうち資本金等の額を超える部分が「配当」とみなされ、配当所得として他の所得と合わせて課税されます。所得税の税率は所得が大きいほど高くなり、最高で45%です。これに住民税10%が加わり、国民健康保険などに加入している人は、保険料の計算の基礎にも含まれます。住民税の額などをもとに決まる負担(保育料など)にも響くことがあります。
ただし、相続税がかかった人が、相続税の申告期限の翌日から3年以内に、相続で取得した非上場株式を発行会社に売った場合は、この「みなし配当」として課税せず、全額を株式の譲渡所得として扱う特例があります(租税特別措置法9条の7)。譲渡所得は他の所得と分けて課税され、所得税は15%、住民税は5%です(このほか復興特別所得税などがかかります)。なお、申告した株式の譲渡所得も、国民健康保険料などの計算には含まれます。さらに、払った相続税の一部を株式の取得費に加える「取得費加算の特例」(同39条)も併せて使うことができます。売る日までに、特例の届出書を会社に提出しておく必要があります。
受け取る金額がきわめて大きい場合は、もう一つ確認が必要です。令和7年分から、1年間の所得(株式の譲渡所得を含む)が3億3,000万円を超える人は、超えた部分の22.5%にあたる額が通常の所得税額を上回ると、その差額の所得税が上乗せされます(極めて高い水準の所得に対する負担の適正化措置)。国税庁は、おおむね30億円を超える所得を対象とした措置だと説明しています。数十億円単位で株を買い取ってもらう場合は、「15%」のままでは済まない可能性があります。
相続開始から申告期限までの10か月と、その後の3年。この期間のうちに会社に買い取ってもらうかどうかで、手取りが大きく変わる可能性があります。
会社による買い取りと比べたいのが、後継者が自分の所得から相続税を払う方法です。役員報酬などで受け取ったお金は、所得税・住民税が差し引かれ、社会保険料も(上限に達するまでは)引かれた後の手取りになります。所得税の最高税率の帯では、所得税45%に復興特別所得税と住民税10%を合わせて約56%が差し引かれるため、手取りで1億円を用意するには、額面で約2.3億円を受け取る必要がある計算です。ただし、比べるときは会社の側の税も入れる必要があります。役員報酬は会社の経費(損金)になるため、その分の法人税はかかりません。一方、会社が株を買い取るお金は、法人税を払った後の利益(剰余金)から出ます。
そこで、相続人の手取りを1億円にするために、会社の税引前の利益がいくら必要かで比べてみます。役員報酬で払う場合は、上の計算どおり約2.3億円です。会社に株を買い取ってもらう場合は、譲渡所得にかかる税(所得税15%・復興特別所得税・住民税5%で約20%)を差し引いて1億円を残すには、会社は約1.26億円を払う必要があり、これを法人実効税率29.74%(防衛特別法人税の対象となる会社は30.64%)を払った後の利益から出すには、税引前で約1.79億円が必要です。取得費や取得費加算の特例を考えない、いちばん不利な置き方での粗い比較です。
どちらの道でも、会社が稼いだ利益の相当部分が税金に回ります。それでも差は数千万円単位になりえます。相続税を個人の所得でまかなうと、税額を大きく上回る稼ぎが必要になる、ということは知っておく必要があります。
会社法:会社が払える金額には上限がある
会社が自社の株式を買い取るとき、支払える金額は「分配可能額」の範囲に限られます(会社法461条)。配当と同じ枠です。評価額がいくら高くても、会社に分配可能額と、実際に払う現金がなければ、必要な分を買い取ってもらうことはできません。買い取りで会社の手元資金が減れば、その後の運転資金や設備投資、金融機関との関係にも影響します。
評価の見直しで評価額が上がるのは、主に利益や資産の大きい会社だと見込まれています。そうした会社は分配可能額も大きいことが多い一方で、相続税の額もそれに応じて大きくなります。どちらが上回るかは、会社ごとに試算してみないと分かりません。
会社法:特定の株主から買う手続き
会社が特定の株主から株式を買い取るには、株主総会の特別決議が必要です(会社法156条・160条・309条2項2号)。このとき、株を売る株主は、原則としてその決議で議決権を行使できません(160条4項)。
また通常は、ほかの株主にも「自分の株も一緒に買い取ってほしい」と求める機会が与えられます(160条2項・3項)。ただし、すべての株式に譲渡制限がある会社(会社法上の「公開会社」でない会社)が、相続人から相続で取得した株式を買い取る場合は、この仕組みは適用されません(162条)。例外として、その相続人がすでに株主総会でその株式の議決権を行使していた場合は、適用されます。
例:100株を1人で持つ社長が亡くなった場合
仮に、社長が会社の株式100株をすべて持っていて、後継者が1人でその100株を相続したとします。相続税を払うために、そのうち99株を会社に買い取ってもらったとしましょう。
会社が持つ自社の株式(自己株式)には、議決権がありません(会社法308条2項)。そのため、後継者は残る1株で、議決権のすべてを持ち続けることになります。株主が後継者1人であれば、売る本人も決議に加わることができます(160条4項ただし書)。
もちろん、これは分配可能額と現金が足りていることが前提です。また、会社が買い取る値段の決め方には税務上の注意点があります。実際に進めるときは、税理士などの専門家と一緒に設計する必要があります。
相続人が複数いる場合:株式の散らばりを防ぐ
相続人が複数いると、話はもっと難しくなります。
遺産分割が終わるまでは「共有」
遺産分割が終わるまで、相続した株式は相続人全員の共有になります(民法898条)。共有の株式は、権利を行使する人を1人決めて会社に通知しないと、原則として議決権などを行使できません(会社法106条)。社長が亡くなった直後に株主総会の決議が必要になっても、相続人の間で話がまとまらなければ、会社の意思決定が止まるおそれがあります。
後継者に株を集めると、ほかの相続人の取り分が問題になる
後継者に株式を集めると、ほかの相続人には「遺留分」(法律で保障された最低限の取り分)があります。遺留分を侵害された相続人は、後継者に金銭の支払いを求めることができます。後継者がそのお金を用意できなければ、株式を手放すことになり、結果として株式が散らばってしまいます。
これに対しては、経営承継円滑化法に「遺留分に関する民法の特例」があります。後継者を含む推定相続人全員が合意し、経済産業大臣の確認と家庭裁判所の許可を受けることで、生前に後継者へ贈与した自社株式を遺留分の計算から外す(除外合意)か、合意した時点の価額に固定する(固定合意)ことができます。固定合意は、後継者の努力で株式の価値が上がっても、相続時に想定外の遺留分を主張されないための仕組みです。なお、遺留分の計算で使う価額は、相続税の評価額とは別のものです。
相続人に株を売り渡してもらう定款の定め
会社は、定款に定めておけば、相続で株式(譲渡制限株式)を取得した人に対して、会社に売り渡すよう請求できます(会社法174条)。請求は、会社が相続を知った日から1年以内に行う必要があり、その都度、株主総会の特別決議が必要です(175条・176条・309条2項3号)。売渡しを求められる相続人は、その決議で議決権を行使できません(175条2項)。値段は協議で決め、まとまらなければ裁判所に決めてもらうことができます(177条)。
ただし、この仕組みは使い方を誤ると、逆に働くことがあります。社長自身が亡くなった場合、社長の株を相続した後継者は、売渡しを求める決議で議決権を行使できません。そのため、ほかの少数株主だけで決議が行われ、後継者の株が買い取られる、ということが起こりえます。定款に入れるかどうかは、株主の構成を見たうえで判断する必要があります。
議決権を分けて設計する
会社法は、議決権のない株式や、特定の決議に拒否権を持つ株式など、内容の異なる株式(種類株式)を発行することを認めています(会社法108条)。財産としての株式はほかの相続人にも分け、議決権は後継者に集める、といった設計を考える余地があります。
手段の一つとして、特定の決議に拒否権を持つ株式(いわゆる黄金株)を生前に後継者へ贈与しておく方法があります。定款で、相続人への売渡請求の決定を含め、株主総会で決議すべき事項にはこの種類株主総会の決議も必要と定めておけば、少数株主だけで売渡請求を決議しても、後継者が種類株主総会で反対すれば効力は生じません(会社法108条1項8号・323条)。黄金株そのものは生前に贈与で移しているので、相続で取得した株式にはあたらず、売渡請求の対象にもなりません。国税庁は、拒否権付株式を拒否権の有無にかかわらず普通株式と同様に評価するとしており、1株だけ贈与するなら贈与税の負担は小さく済みます。
ただし、売渡請求の相手方になった後継者が、種類株主総会でも議決権を行使できるかについては、訴訟で争われた場合に解釈が分かれる余地があります。より確実なのは、普通株式も含めて生前に移しておくことです。具体的な定款の設計は、弁護士などの専門家と進める必要があります。種類株式そのものについては、「種類株式について(資本政策を考えるにあたり)」でも取り上げています。
生前に贈与しておく:評価を今の額で固定する
相続を待たずに、生前に株式を後継者へ贈与しておく方法もあります。
贈与した株式は、贈与した時の価額で計算される
贈与税は、贈与した時点の評価額で計算されます。さらに、亡くなる前の一定期間に受けた贈与を相続財産に足し戻す場合も、足し戻す価額は贈与した時の価額です。暦年課税でも、後で説明する相続時精算課税でも同じです。そのため、評価額が上がる前に贈与しておけば、贈与した株式が相続財産に足し戻される場合でも贈与時の価額で計算され、その後の値上がり分や、評価の仕方が変わった分は反映されません。
ただし、見直し後の評価がいつから適用されるかは、まだ決まっていません。参考までに、貸付用不動産の通達案は「令和9年1月1日以後に相続、遺贈又は贈与により取得した財産」に適用するとしています。また、国税庁の試算では、小会社の過半数は評価額が下がる見込みです。評価額が下がる側の会社にとっては、今のうちに贈与すると、かえって高い評価で固定してしまうことになります。
毎年110万円ずつ贈与する方法
暦年課税の贈与税には、受け取る人ごとに年110万円の基礎控除があります。この枠の中で毎年少しずつ株式を贈与する方法は、昔からよく知られています。
ただ、自社株の評価額が大きい会社では、効果は限られます。仮に評価額10億円の会社の株式を、子ども2人に毎年110万円分ずつ10年間贈与しても、移せるのは合計2,200万円分で、全体の2.2%です。枠を超えて贈与すれば贈与税がかかり、親や祖父母から18歳以上の子や孫への贈与でも、基礎控除後で4,500万円を超える部分には55%の税率がかかります。
また、亡くなる前の一定期間の暦年贈与は、相続財産に足し戻されます。この期間は令和6年以後の贈与から段階的に延び、最終的には相続開始前7年以内になります(延びた4年分については、総額100万円までは足し戻しません)。
相続時精算課税を選ぶ方法
60歳以上の父母や祖父母から18歳以上の子や孫への贈与では、「相続時精算課税」を選ぶこともできます。この制度では、年110万円の基礎控除があり、この部分は相続財産に足し戻されません。それを超える分は、累計2,500万円までの特別控除を差し引いたうえで、一律20%の贈与税がかかり、相続のときに贈与時の価額で相続財産に足し戻して精算します。評価額を贈与時点で固定したい場合には、この点が効いてきます。一方で、一度選ぶと、同じ贈与者からの贈与は暦年課税に戻せません。
株式の贈与では、事業承継税制の特例(令和9年12月31日までの贈与)を使って、贈与税の納税を猶予してもらうこともできます。また、生前に贈与した株式も、原則として遺留分の計算に含まれます。前に触れた民法の特例とあわせて考える必要があります。
誰に継ぐか:評価の見直しで何が変わりうるか
ここからは、引き継ぎ先ごとに、評価の見直しで何が変わりうるかを見ていきます。見直しの中身はまだ決まっていないため、あくまで今の案を前提にした見立てです。
親族に継ぐ
評価額が上がれば、相続税や贈与税はその分重くなります。これまで親族への承継を支えてきたのが、株式にかかる贈与税・相続税の納税を猶予・免除する「事業承継税制」の特例措置です。ただし、特例措置は令和9年12月31日までの贈与・相続が対象で、前提となる特例承継計画の提出期限は令和9年9月30日です。中小企業庁は、この税制について、中堅企業は対象外で、中小企業でも長期にわたる管理のコストなどから活用できる人は限られていると指摘しています。
従業員に継ぐ
従業員が株式を引き継ぐ場合、多くは株式を買い取ることになります。会社の価値が高いほど、買い取りに必要な資金は大きくなり、個人で用意するのは難しくなります。借入れで買い取った場合も、返済の原資は給与などの手取りです。前に見たとおり、税金と社会保険料を差し引かれた後のお金で返すため、額面では借りた額をかなり上回る稼ぎが必要になります。
今の評価の仕組みでは、経営に関わらない少数株主が株を取得する場合、配当をもとにした低い評価(配当還元方式)が使われることがあります。国税庁は第5回の有識者会議で、この方式を「適用の範囲等を見直した上で存置」する方向を示しています。第6回では、従業員持株会の株式について、一定の要件を満たせば規約で決めた固定価格で評価する案も示されました。従業員への承継を考える場合は、この二つの行方を見ておく必要があります。
第三者に譲る(M&A)
株式を第三者に売る場合、課税は原則として実際の売買価格をもとに行われます。個人が非上場株式を売って得た利益は、申告分離課税で、税率は20%(所得税15%・住民税5%、このほか復興特別所得税)です。相続税の評価の仕方が変わっても、売値そのものが変わるわけではないため、評価の見直しの影響は受けにくいと考えられます。
ただし、売って得た現金は、そのまま相続財産になります。M&Aは相続税をなくす方法ではなく、評価の仕方に左右されず、市場で決まる値段で株式を現金に換え、納税の資金と引き継ぎの問題を同時に片付ける方法だと考えるのが正確です。親族や従業員への承継と比べるときは、税額だけでなく、会社の今後や従業員の雇用も含めて比べることになります。
持株会社で持つ
持株会社を通じて事業会社の株式を持ち、評価額を抑える組み方は、これまでもよく使われてきました。国税庁は第6回の有識者会議で、グループ法人税制で税負担なく資産を子会社に移し、評価額を圧縮する組み方があると指摘しています。そのうえで、完全支配関係にある子会社の株式については、帳簿価額ではなく適正な価額に修正して親会社の評価に反映させる案を示しました。
また、主に資産を持つだけの会社を「資産管理会社」として純資産で評価し、含み益にかかる法人税等相当額を差し引かない案も示されています。判定の基準として挙げられている事業承継税制の基準では、事業を営む子会社(特別子会社)の株式は、原則として「特定資産」に数えません。この基準をそのまま使えば、事業会社の株式を持つだけの持株会社は資産管理会社にあたらないことになりますが、国税庁は具体的な範囲をなお検討するとしています。不動産を会社で持っている場合や、持株会社の資産の大半が子会社株式である場合は、見直しの影響を個別に確かめる必要があります。
上場する
上場すれば、株式の値段は市場で決まり、評価の見直しとは関係がなくなります。株式を市場で売って納税資金に充てることもできます。一方で、上場には費用がかかり、情報開示や株主対応などの負担を継続して負うことになります。
いま確かめておきたいこと
見直しの内容が固まる前でも、次のことは今のうちに確かめておくことができます。自社の株を誰がどれだけ持っているか。定款に相続人への売渡請求の定めがあるか。会社の分配可能額と手元資金はどれくらいか。事業承継税制の特例承継計画を出すかどうか。そして、親族への承継、従業員への承継、第三者への譲渡を同じ前提で並べたとき、それぞれの負担と段取りがどうなるか。
評価額の試算、税負担の見通し、定款や株主構成の見直しなど、個別の判断は税理士・弁護士などの専門家にご相談ください。
親族への承継と、第三者への譲渡を、同じ前提で比べてみませんか
評価の見直しが固まる前に、会社を第三者に譲る場合の進め方や、どのような相手が考えられるかを知っておくと、親族への承継と落ち着いて比べることができます。株式会社日本財務戦略センターは、中小企業庁のM&A支援機関に登録しているM&A仲介会社です。
出典
- 会社法(平成17年法律第86号)第106条、第108条、第156条、第160条、第162条、第174条〜第177条、第308条、第309条、第323条、第461条
- 国税庁 タックスアンサーNo.1477「相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例」
- 国税庁 タックスアンサーNo.3267「相続財産を譲渡した場合の取得費の特例」
- 国税庁 タックスアンサーNo.1463「株式等を譲渡したときの課税(申告分離課税)」
- 国税庁 タックスアンサーNo.2260「所得税の税率」
- 国税庁「極めて高い水準の所得に対する負担の適正化措置について」
- 国税庁 タックスアンサーNo.4205「相続税の申告と納税」
- 国税庁 タックスアンサーNo.4161「贈与財産の加算と税額控除(暦年課税)」、No.4103「相続時精算課税の選択」、No.4408「贈与税の計算と税率(暦年課税)」
- 中小企業における経営の承継の円滑化に関する法律施行規則 第1条
- 国税庁「種類株式の評価について(情報)」(拒否権付株式の評価)
- 財務省「諸外国における法人実効税率の比較(2026年1月現在)」
- 民法 第898条
- 総務省「個人住民税」
- 墨田区「国民健康保険料の計算」、長岡京市「株式等の譲渡所得等の国民健康保険への影響」
- 中小企業庁「事業承継と民法<遺留分>」(2021年2月改訂)
- 中小企業庁「法人版事業承継税制(特例措置)」
- 国税庁「取引相場のない株式の評価に関する有識者会議」第5回資料(2026年8月20日)、第6回資料(2026年9月16日)
- 経済産業省・中小企業庁「『取引相場のない株式の評価』見直しに係る意見」(2026年9月16日)
このテーマの記事
- 【速報】事業承継で大増税か――非上場株式(自社株)の評価見直し
- 相続税が「通達」で変わる――貸付用不動産と自社株の見直し
- 会社の引き継ぎ方――自社株相続「大増税」時代に備えて(本記事)
あわせてお読みください
- スクイーズアウト4スキーム比較――少数株主が1人いるだけでM&Aが頓挫する理由
- 不動産保有企業のM&A――株式譲渡と事業譲渡、含み益と税務の整理
- 後継者問題の解決策――親族内承継・親族外承継・M&A・事業再生・廃業の5つの選択肢
本記事は、2026年9月24日時点の法令と公表資料をもとにした一般的な情報提供であり、個別の税務・法務の判断を示すものではありません。
<a href="https://jfsc.jp/jisha-kabu-souzokuzei-hikitsugi-2026/">会社の引き継ぎ方――自社株相続「大増税」時代に備えて:会社買取、生前贈与、議決権、M&A|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「会社の引き継ぎ方――自社株相続「大増税」時代に備えて:会社買取、生前贈与、議決権、M&A」(2026年9月24日) https://jfsc.jp/jisha-kabu-souzokuzei-hikitsugi-2026/
執筆者
五十嵐 悠一(いがらし ゆういち)
株式会社日本財務戦略センター 代表取締役
京都大学経済学部経営学科卒業。株式会社損害保険ジャパン本店営業部、東証上場M&A仲介会社を経て、2020年5月に日本財務戦略センターを設立。中小企業のM&A仲介・事業承継支援を専門とし、医療・介護・食品製造・流通卸・機械製造分野の成約実績を持つ。
資格:プロフェッショナルCFO(日本CFO協会)/M&Aエキスパート(金融業務2級 事業承継・M&Aコース)
公的登録:中小企業庁 M&A支援機関 登録事業者/一般社団法人 M&A支援機関協会 正会員
メディア登壇:株式会社サイゾー Business Journal ウェブセミナー講師「【売り手向け】M&Aを成功させるための具体的な行動・プロセス・知識」(2022年6月)[公式告知]
専門家コラム寄稿:BATONZ(国内最大級M&A プラットフォーム)に M&A・事業承継 74本(2021年〜継続)[コラム一覧]
免責事項
本記事は一般的な情報提供を目的としており、特定の案件における法務・税務・会計判断を提供するものではありません。法務・税務・会計の個別判断は、弁護士・税理士・公認会計士等の専門家にご相談ください。M&Aのスキーム設計・タイミング・買い手探し等のアドバイザリーは、株式会社日本財務戦略センターにご相談ください。記載内容は公開時点の情報に基づき、法令改正や市場変動により最新の状況と異なる場合があります。
よくあるご質問(FAQ)
📅 本記事の情報基準日
本記事は 2026年9月24日 公開時点の情報に基づきます。税制・法令等は改正される場合があるため、最新の制度・税制は公的機関の公式情報をご確認ください。
関連の最新情報:中小企業庁 / 国税庁 / 金融庁 / e-Gov 法令検索