2026年9月24日時点の公表資料をもとにまとめています。
相続税の法律は変わっていません。それでも、相続税は変わろうとしています。相続税法は、相続した財産を「取得の時における時価」で評価すると定めるだけで(第22条)、土地や建物、株式を具体的にいくらと見るかは、国税庁の「財産評価基本通達」に委ねられています。通達は国会を通さずに、国税庁が改めることができます。
いま、その通達の見直しが二つ同時に進んでいます。一つは個人が持つ貸付用不動産、もう一つは自社株(取引相場のない株式)です。後者については、中小企業庁や与野党の議員が懸念を示していることを速報記事でお伝えしました。この記事では二つを並べて整理し、会社を経営していない人にどう関係するかまで見ていきます。
二つの見直しの違い
| 見直し | 対象 | 中身 | 段階 | 適用 |
|---|---|---|---|---|
| 貸付用不動産(普通の賃貸物件) | 個人が持つ賃貸物件 | 取得・新築から5年以内なら通常の取引価額(取得価額をもとにした額の80%も可) | 通達案の意見募集中(10月18日17時締切) | 令和9年1月1日以後の相続・贈与 |
| 貸付用不動産(小口化商品) | 不動産小口化商品 | 保有期間を問わず通常の取引価額 | 同上 | 同上 |
| 取引相場のない株式 | 非上場会社の株式(自社株) | 残余利益方式を軸に検討。資産管理会社は純資産で評価する案 | 国税庁の有識者会議で議論中(第6回まで) | 未定 |
出典:国税庁 通達案(e-Gov 410080055)、同「取引相場のない株式の評価に関する有識者会議」第6回資料。
一つ目は、すでに通達の案が示され、意見募集が始まっています。二つ目は、有識者会議でまだ議論している段階です。進み方がまったく違うので、分けて見る必要があります。
誰にどう関係するか
| 立場 | 関係するところ |
|---|---|
| 相続税対策として賃貸物件を買った、または買う予定の人 | 普通の賃貸物件の見直し。取得から5年以内の相続・贈与が対象 |
| 不動産小口化商品を持っている人 | 小口化商品の見直し。保有期間を問わない |
| 昔から持っている土地に賃貸物件を建てている人 | 通達の制定日までに建てたものは対象外。制定日より後に建てるものは対象 |
| 会社を経営している人とその家族 | 自社株の見直し(未定)。会社で不動産を持つ場合は資産管理会社の扱い |
| 自宅を持つ人 | 評価の仕方は変わらないが、路線価の上昇で評価額は上がっている |
| 分譲マンションを持つ人 | 2024年のマンション通達ですでに評価の仕方が変わっている |
| 賃貸住宅に住む人 | 直接の対象ではないが、大家の相続で大家が替わることがある |
なぜ「通達」で変わるのか
通達には、「この通達の定めによって評価することが著しく不適当と認められる財産の価額は、国税庁長官の指示を受けて評価する」という規定(6項)があります。国税庁はこれまで、通達の評価額と実際の値段がかけ離れた節税策に対して、この6項を使って一件ずつ課税してきました。国税庁によれば、平成27年分から令和6年分までの適用件数は27件で、不動産が13件、株式が14件です。
最高裁は令和4年4月19日の判決で、この6項による課税を認めました。ただ、どの場合に6項が使われるのかは、納税者の側からは読めません。日本税理士会連合会や日本公認会計士協会は、予測可能性が損なわれているとして、通達そのものを見直すよう求めていました。国税庁も、政府税制調査会の専門家会合(令和7年11月13日)に出した資料のなかで、最高裁判決の調査官解説から「このようなかい離は、本来、評価通達の見直し等によって解消されるべきもの」という一文を引いています。
個別の課税で後から対応するのをやめ、ルールを先に書いておく。今回の二つの見直しは、どちらもこの流れのうえにあります。
一つ目:個人が持つ貸付用不動産
何が問題にされたのか
国税庁が政府税制調査会の専門家会合に示した事例では、80歳の方が亡くなる約2年8か月前に、自ら主宰する法人から22億円を借り入れて、21億円の一棟賃貸マンションを購入していました。通達どおりに評価すると4.2億円です。借入金は債務として差し引けるため、相続税は12.3億円から4.4億円へ、7.9億円少なくなっていました。
不動産小口化商品を使った事例もあります。贈与者が3,000万円で買った商品(信託受益権)を9歳の受贈者に贈与し、通達どおりに480万円と評価して、贈与税を1,195万円から49万円に抑えました。受け取った側は、約半年後にその商品を販売会社に売り、ほぼ買値で現金に戻しています。
国税庁は、相続の直前に駆け込みで取得した事例では、通達の評価額と取得価額の開きが中央値で3倍を超え、小口化商品の贈与では5倍を超えるものも散見されるとしています。
通達案の中身
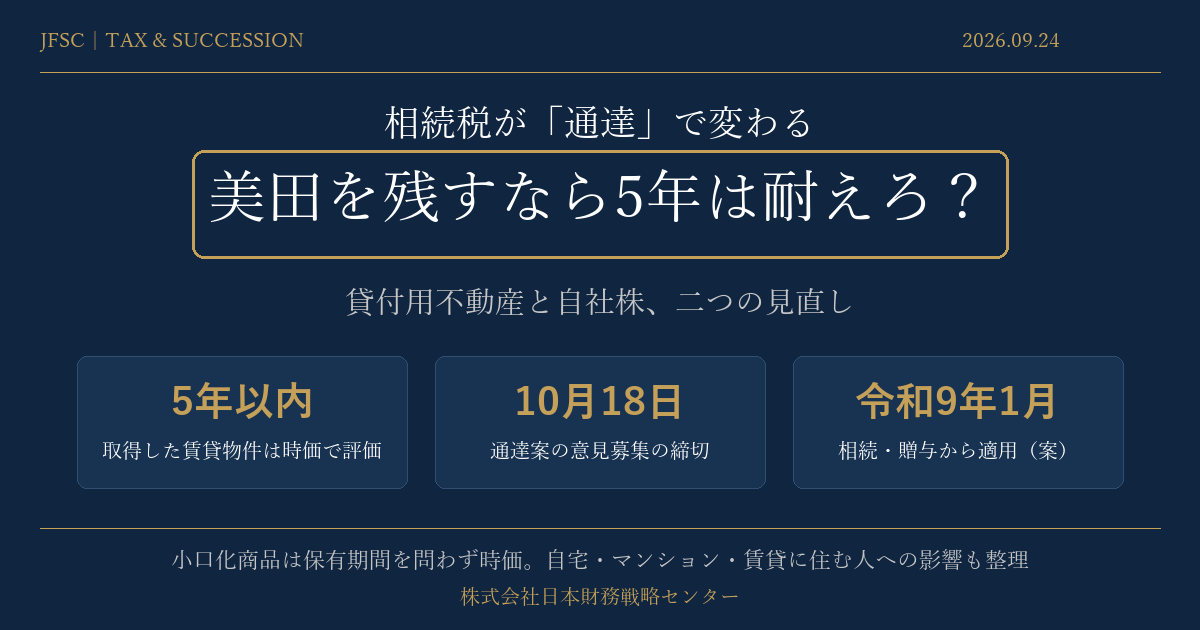
国税庁は2026年9月18日、「貸付用不動産の評価について」の通達案を公表し、意見募集を始めました。締切は10月18日の17時です。適用は、令和9年1月1日以後の相続・遺贈・贈与です。
案は、普通の賃貸物件と小口化商品とで、扱いをはっきり分けています。
普通の賃貸物件:取得から5年以内なら「通常の取引価額」
課税時期(亡くなった日や贈与の日)の前5年以内に、売買などで取得したり新築したりした貸付用不動産は、そのときの「通常の取引価額」で評価します。取得価額が取得時の相場どおりだった場合は、取得価額をもとに計算した金額の80%で評価することもできます。土地は取得価額に地価の変動率を掛け、建物は取得価額から定額法の減価償却を差し引いて計算します。
例外も設けられています。通達の制定日までに建てた(または建築中の)建物で、その土地を制定日の5年以上前から持っていたもの、あるいは相続で取得したものは対象外です。昔から持っている土地にすでにアパートを建てている場合は、今回の見直しの外に置かれることになります。逆に言えば、制定日より後に新しく建てた建物は、先祖代々の土地の上であっても、5年間は対象になります。
小口化商品:5年の区切りはない
不動産特定共同事業の出資持分や、不動産を小口に分けた信託受益権などの「特定小口化商品」には、この5年の区切りがありません。いつ買ったものでも、原則として課税時期の通常の取引価額で評価します。商品の元本などの額が適正な価格情報に基づいていると認められる場合は、不動産の専門家による意見価格(精通者意見価格)などを参考にして評価することもできます。
前に挙げた贈与の事例のように、小口化商品は買ってすぐに贈与し、すぐに売って現金に戻すことができます。持っている期間で線を引いても意味がないため、期間を問わず時価に寄せる形になったと読めます。
「5年」という線の意味
相続がいつ起きるかは、本人にも選べません。そのため、この「5年」は「5年待てば得をする」という目安ではなく、亡くなる直前に買った不動産を通達の低い評価額で申告する、という使い方をやめさせるための線だと考えるのが自然です。
5年という区切りは、所得税にもあります。土地や建物を売ったとき、売った年の1月1日時点で所有期間が5年以下なら「短期譲渡所得」となり、所得税の税率は5年超の15%に対して30%です(このほか住民税などがかかります)。短い期間で不動産を売り買いして得をすることに重く課税する考え方は、以前からあったことになります。今回の通達案は、同じ5年という物差しを相続税の評価にも持ち込むものと言えます。
相続税対策として賃貸物件の購入を勧められた場合は、2027年から前提が変わることを踏まえて、話を聞き直す必要があります。
二つ目:自社株と、会社が持つ不動産
もう一つの見直しは、非上場会社の株式の評価です。詳しい経緯と関係者の反応は速報記事に書きましたので、ここでは要点だけにとどめます。
国税庁の有識者会議は、上場企業の株価と比べる今の中心的な方式(類似業種比準方式)に代えて、帳簿上の純資産に数年分の超過収益を上乗せする「残余利益方式」を軸に議論しています。9月16日の第6回で示された試算(1,378社、還元率8%と仮定)では、大会社に区分される会社の評価額が中央値で1.5倍から2倍余りに上がる一方、小会社の過半数は下がるとされています。還元率などはまだ決まっていません。
貸付用不動産と関わるのは、会社が不動産を持っている場合です。第6回の資料では、「単に資産の保有・管理することを主たる目的とする」会社を「資産管理会社」として、利益ではなく純資産で評価する方向が示されました。判定の基準には、事業承継税制で使われている基準が挙げられています。第三者に賃貸している不動産や有価証券、現預金などの「特定資産」が総資産の70%以上(帳簿価額)か、その運用収入が総収入の75%以上か、です。さらに、この資産管理会社については、含み益にかかる法人税等相当額を差し引かない案が示されています。個人で直接持つ場合と評価をそろえる、という考え方です。
もっとも、不動産賃貸業のように、もともと資産が特定資産に偏る業種をどう区別するかは、資料のなかでも検討課題として残されています。個人で貸付用不動産を持つか、会社を通して持つかで評価が大きく違う状態は、二つの見直しによって両側から狭められようとしています。
会社を経営していない人への影響
今回の二つの見直しは、どちらも主に、賃貸不動産や会社を持つ人の話です。それでも、会社を経営していない人に関係がないわけではありません。
自宅:評価の仕方は同じでも、評価額は上がっている
自宅の評価の仕方は、今回の見直しの対象ではありません。ただ、評価の物差しになる路線価そのものが上がっています。2026年分の路線価では、都道府県庁所在都市の最高路線価47地点のうち、下落した地点はありませんでした(国税庁の公表資料)。報道によれば、全国の標準宅地の平均も前年比2.9%上昇し、5年連続の上昇です。
相続税がかかる人も増えています。令和6年に亡くなった方のうち、相続税の申告書が提出されたのは全国で10.4%(前年9.9%)で、東京都では20.0%(前年18.9%)でした。課税価格の総額23兆3,846億円と税額の総額3兆2,446億円は、いずれも基礎控除が引き下げられた平成27年分以降で最も多くなっています。評価の仕方が変わらなくても、自宅の値段が上がれば、相続税の対象に入る人は増えていきます。
分譲マンション:すでに2024年に変わっている
「通達で相続税が変わる」ことは、実は分譲マンションで一度起きています。令和5年9月28日付の通達「居住用の区分所有財産の評価について」により、2024年1月1日以後の相続・贈与では、通達上の評価額が市場価格の6割程度に満たないと見込まれるマンションについて、評価額を6割の水準まで引き上げる補正をしています。今回の貸付用不動産の通達案は、このマンション通達が適用されない一棟所有の賃貸マンションなどを使った節税策が残ったことを、理由の一つに挙げています。
小口化商品を持っている人
不動産小口化商品を購入している方は、令和9年以後の相続や贈与では、原則として通常の取引価額で評価されることになります。5年の区切りがないため、すでに持っている商品にも関わります。購入した目的が相続税対策だった場合は、見直しておく価値があります。
賃貸に住んでいる人:大家の相続は年間10万戸超!?
賃貸住宅に住む人にとっても、大家の相続は他人事ではありません。大家が亡くなれば、物件は相続人に引き継がれるか、納税のために売却されます。大家が替わると、管理の仕方や更新の条件、場合によっては建て替えの計画が変わることがあります。
では、大家の世代交代は毎年どれくらい起きているのでしょうか。家主の年齢を戸数ごとに示した公的統計はありません。以下は公的統計から直接出る数字ではなく、公開されている統計を組み合わせた日本財務戦略センターの粗い試算です。
- 民営借家は全国に1,568万戸あります(総務省 令和5年住宅・土地統計調査)
- 民間賃貸住宅の家主の83.2%は個人で、個人の家主の59.6%は60歳以上です(国土交通省 平成22年 民間賃貸住宅に関する市場環境実態調査)。ただしこれは家主の人数での割合で、法人の家主のほうが多くの戸数を持つと考えられるため、個人が持つ戸数の割合は50〜80%と幅を持たせて仮定します
- 家主の年齢構成は、より新しい国土交通省の家主アンケート(2019年12月公表、回答414人)では60歳以上が34.3%でした。そこで60歳以上の割合を34〜60%とし、60歳以上の年間死亡率を2%、60歳未満を0.3%と仮定します(令和6年簡易生命表では、70歳の死亡率が男性1.7%・女性0.7%、80歳が男性4.9%・女性2.3%)
この仮定を単純に当てはめると、家主の死亡によって承継の局面に入る民営借家は、仮定の中ほどを取ると年に約11万戸と、10万戸を超える計算になります。仮定の置き方による幅は、年に約7万〜17万戸です。民営借家全体の0.4〜1.1%にあたり、10年続けば約70万〜170万戸の規模です。
ただし、これは「毎年これだけの賃貸住宅で大家が替わる」という意味ではありません。配偶者が引き継いで実質的に何も変わらない場合や、共有で持っている場合も含みますし、相続が起きても、その年に売却や建て替えが起きるとは限りません。逆に、生前贈与など死亡以外の承継は含んでいません。巨大な賃貸住宅のストックが、毎年どれくらいの規模で世代交代の局面を迎えるかをつかむための目安です。
このうち、今回の通達案が直接かかるのは、相続前5年以内に取得された物件や小口化商品に限られます。影響が広く出るとすれば、通達案そのものよりも、路線価の上昇などで相続税が重くなり、納税のために物件を売る相続人が増える、という経路のほうだと考えます。その場合、住んでいる人から見れば、ある日大家が替わり、条件の見直しを持ちかけられる、ということが起きやすくなるかもしれません。
いまできること
貸付用不動産の通達案は、10月18日17時まで、e-Govで誰でも意見を出すことができます。自社株の見直しは、有識者会議での議論が続いています。
賃貸不動産を持っている方は、いつ取得したものか、5年の区切りにかかるかどうかを確かめておくと、見直しが固まったときに落ち着いて判断できます。会社を経営している方は、速報記事にまとめたとおり、自社がどの区分に入りそうか、会社が持つ不動産の割合がどれくらいかを把握しておく価値があります。
自社株の評価が変わった後、会社をどう引き継ぐか(親族への承継、従業員への承継、第三者への譲渡、持株会社の組み直しなど)については、別の記事で詳しく取り上げる予定です。
評価額の試算や税負担の見通しなど、個別の判断は税理士などの専門家にご相談ください。
不動産を持つ会社、自社株の引き継ぎ方を、同じ前提で比べてみませんか
評価の見直しが固まる前に、会社や不動産を第三者に譲る場合の進め方や、どのような相手が考えられるかを知っておくと、親族への承継と落ち着いて比べることができます。株式会社日本財務戦略センターは、中小企業庁のM&A支援機関に登録しているM&A仲介会社です。
出典
- 国税庁「『貸付用不動産の評価について』の法令解釈通達(案)」に対する意見募集(e-Gov 案件番号410080055、2026年9月18日公示)別紙1・別紙2
- 内閣府 政府税制調査会「経済社会のデジタル化への対応と納税環境整備に関する専門家会合」第4回(令和7年11月13日)国税庁説明資料「財産評価を巡る諸問題」
- 国税庁「取引相場のない株式の評価に関する有識者会議」第6回資料(2026年9月16日)
- 国税庁「令和8年分の路線価等について」別表(2026年7月)
- 国税庁「令和6年分 相続税の申告事績の概要」(令和7年12月)、東京国税局「令和6年分における相続税の申告事績の概要」
- 国税庁「居住用の区分所有財産の評価について」(法令解釈通達、令和5年9月28日)、タックスアンサーNo.4667
- 総務省「令和5年住宅・土地統計調査」住宅及び世帯に関する基本集計(確報集計)結果(令和6年9月25日)
- 国土交通省「賃貸住宅の管理の現状について」(出典:民間賃貸住宅に関する市場環境実態調査、平成22年)、「賃貸住宅管理業務に関するアンケート調査(家主)」(2019年12月公表)
- 厚生労働省「令和6年簡易生命表」
- 国税庁 タックスアンサーNo.1440「譲渡所得(土地や建物を譲渡したとき)」
- 最高裁判所 令和4年4月19日第三小法廷判決(民集76巻4号411頁)
このテーマの記事
- 【速報】事業承継で大増税か――非上場株式(自社株)の評価見直し
- 相続税が「通達」で変わる――貸付用不動産と自社株の見直し(本記事)
- 会社の引き継ぎ方――自社株相続「大増税」時代に備えて
あわせてお読みください
本記事は、2026年9月24日時点の公表資料をもとにした一般的な情報提供であり、個別の税務判断を示すものではありません。
<a href="https://jfsc.jp/souzokuzei-tsutatsu-kashitsuke-fudosan-2026/">「子孫に美田を残すなら5年は耐えろ」?――相続税が「通達」で変わる、貸付用不動産と自社株の見直し|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「「子孫に美田を残すなら5年は耐えろ」?――相続税が「通達」で変わる、貸付用不動産と自社株の見直し」(2026年9月24日) https://jfsc.jp/souzokuzei-tsutatsu-kashitsuke-fudosan-2026/
執筆者
五十嵐 悠一(いがらし ゆういち)
株式会社日本財務戦略センター 代表取締役
京都大学経済学部経営学科卒業。株式会社損害保険ジャパン本店営業部、東証上場M&A仲介会社を経て、2020年5月に日本財務戦略センターを設立。中小企業のM&A仲介・事業承継支援を専門とし、医療・介護・食品製造・流通卸・機械製造分野の成約実績を持つ。
資格:プロフェッショナルCFO(日本CFO協会)/M&Aエキスパート(金融業務2級 事業承継・M&Aコース)
公的登録:中小企業庁 M&A支援機関 登録事業者/一般社団法人 M&A支援機関協会 正会員
メディア登壇:株式会社サイゾー Business Journal ウェブセミナー講師「【売り手向け】M&Aを成功させるための具体的な行動・プロセス・知識」(2022年6月)[公式告知]
専門家コラム寄稿:BATONZ(国内最大級M&A プラットフォーム)に M&A・事業承継 74本(2021年〜継続)[コラム一覧]
免責事項
本記事は一般的な情報提供を目的としており、特定の案件における法務・税務・会計判断を提供するものではありません。法務・税務・会計の個別判断は、弁護士・税理士・公認会計士等の専門家にご相談ください。M&Aのスキーム設計・タイミング・買い手探し等のアドバイザリーは、株式会社日本財務戦略センターにご相談ください。記載内容は公開時点の情報に基づき、法令改正や市場変動により最新の状況と異なる場合があります。
よくあるご質問(FAQ)
📅 本記事の情報基準日
本記事は 2026年9月24日 公開時点の情報に基づきます。税制・法令等は改正される場合があるため、最新の制度・税制は公的機関の公式情報をご確認ください。
関連の最新情報:中小企業庁 / 国税庁 / 金融庁 / e-Gov 法令検索