M&A を、自分事に。
仲介の独断から、自分の判断を取り戻す。
急かされ、誘導され、決めさせられる――そんな噂を耳にすることがあります。
そして、「自分で検索した」その判断も、業界の SEO 戦略に誘導されているかもしれません。
検索しているつもりが、検索させられている。
株式会社日本財務戦略センター(JFSC)では、M&A 仲介業界は 「誘い込む仲介」 と 「公開する仲介」 の二つに類型されると考えています。
本記事は、業界 20 社の SEO 戦略を構造的に観察することで、皆さまの M&A の判断材料を提供したいと考えるものです。
なお、弊社の調査(Google・Google Scholar・CiNii・業界メディア・SEO 専門メディア・note・X 等を 2026 年 5 月時点で確認)では同種の先行調査が確認できなかったため、日本初となる調査の可能性があります。見落としや類似する先行研究をご存知の場合は、お問い合わせフォームよりご教示いただけますと幸いです。
M&A の判断は、最後まで、経営者の手元に。
M&A 仲介業界の現状(新興業界としての客観データ)
M&A 仲介業界は、日本のビジネス環境で急速に存在感を高めている新興業界です。中小企業庁が管理する「M&A 支援機関登録」制度の統計によれば、現在 3,399 件の事業者が登録されており、地域経済の重要なインフラとして機能するようになってきました。
市場規模は約 6,000 億円程度と推計されており、成約件数の増加に伴って業界の成長が続いています。この規模感は、弁護士事務所や税理士法人など他の専門業界と比較しても、確実に重要な経済セクターとして位置づけられていることを示しています。
業界寡占化の状況を見ると、上場している 9 社(東証プライム 4 社、グロース 3 社、スタンダード 2 社)の市場シェアは約 13.2% に留まっており、業界全体の 87% 以上は非上場企業や小規模事業者で占められています。これは業界がまだ成熟段階にはなく、多様な業態が並存する発展途上段階にあることを示唆しています。
業界の急速な成長は、2018 年に中小企業庁が「中小企業 M&A ガイドライン」を公表したことが起点となりました。この政策が後継者不在の中小企業経営者に M&A の選択肢を広げ、事業継続・事業譲渡のスキーム活用が急速に浸透したことが、業界拡大の主要な背景です。現在の登録事業者の大多数は 2018 年以降の参入組です。
その一方で、業界には設立から 30 年を超える老舗企業も存在し、ベテラン企業とベンチャー企業、そして業界専門企業と異業種からの参入企業が、同じマーケットで共存しています。このダイナミズムが、業界として多様な経営戦略や SEO 戦略を生み出す源泉となっているのです。
業界の棲み分けを読み解く視点
業界各社の経営戦略は、複数の観点から整理することができます。その観点が、デジタルマーケティング、特に SEO 戦略にも如実に反映されている点が、本調査の興味深さです。
規模別の棲み分けとして、上場大手企業と非上場中堅企業、そして個人経営に近いブティック型事業者で、取り扱う案件規模や顧客層が異なります。大規模案件を志向する企業と、地域密着・業種特化を重視する企業では、必然的にマーケティング戦略も異なってきます。
業種別・地域別の専門性も重要な棲み分け軸です。全国的な大型案件に対応する企業がある一方で、特定業種(介護、医療、飲食など)や特定地域に限定した専門家集団も増えています。これらは「どの顧客層にアプローチするか」という経営判断の違いを表しています。
報酬体系の違いも経営スタイルを決定します。レーマン方式(成約金額の一定パーセンテージを手数料とする)を採用する大手と、成功報酬型を徹底する中堅企業では、扱える案件規模や対象クライアント層が自ずと限定されます。
メディア戦略の違いは、業界各社の歴史と経営哲学を最も象徴的に表しています。業界専門メディアを保有する企業、自社の事業ドメイン内で情報配信を集約する企業、複数の衛星サイトを運営する企業といった形態の違いは、「ブランドをどう構築するか」という根本的な経営戦略の相違です。
これらの各観点は、単に経営現場での違いに留まりません。ウェブサイト構造、内部リンク戦略、メディア展開、検索キーワード戦略といった SEO の細部に至るまで、業界各社の経営判断がそのまま反映されるのです。逆に言えば、業界各社の SEO 戦略を観察することで、その企業の経営スタンスや業界における立ち位置を読み取ることが可能になります。
【メソドロジ】本調査の方法と前提
本調査は、M&A 仲介業界における主要 20 社の公開情報を対象として、2026 年 5 月 15〜16 日にかけて実施しました。調査結果は完全に公開ウェブサイトの分析に基づいており、各企業の内部情報や営業データは一切含まれていません。
【調査対象企業の選定基準】
調査対象の 20 社は、以下のカテゴリで選定されました。
- 上場 9 社:東証プライム上場 4 社(日本 M&A センター、M&A キャピタルパートナーズ、ストライク、M&A 総合研究所)、グロース上場 3 社、スタンダード上場 2 社、名証ネクスト上場 1 社
- 非上場中堅企業 5 社:業界での知名度・案件規模から判定した有力企業
- ブティック・プラットフォーム・特殊型 5 社:新興プレイヤーや業種特化・プラットフォーム型事業者
- 調査実施企業自身(弊社 JFSC)1 社:本調査の参考比較用
合計 20 社を網羅的に分析しています。
【データ取得方法】
- 各企業公式ウェブサイトへの HTTP GET アクセス(User-Agent: Mozilla/5.0)
- JavaScript レンダリング非対応(ブラウザレンダリングではなく、生 HTML のみを解析)
- Google 検索による関連ドメイン・衛星サイト情報の補足確認
- WebFetch による公開記事・統計データの参照
【計測指標】
- サイト構造:HTML ファイルサイズ、本文テキスト文字数、見出し階層(H1/H2/H3 数)
- 内部リンク戦略:本店ドメイン内の階層構造、地域別・業種別ページ展開
- 衛星サイト・関連メディア:子会社サイト、業界メディア、ブランド別衛星ドメインの一覧把握
- schema.org 実装:Organization、LocalBusiness、FAQPage、NewsArticle、VideoObject 等の装備状況
- llms.txt:AI モデルの引用ガイドラインファイルの有無・内容
- 企業基本情報:設立年、上場区分、証券取引所記号、関連企業・子会社の把握
【制約事項・利用上の注意】
本調査には以下の技術的制約があります。
- 一部企業の WAF(ウェブアプリケーションファイアウォール)によるアクセス制限により、完全な HTTP 解析が困難なサイトは、Google 検索による代替情報で補足しました
- JavaScript による動的レンダリングで成立しているサイトについては、静的 HTML の情報に限定されるため、JavaScript 実行後に初めて表示される内容は計測対象外です
- 本調査は完全に公開情報の範囲内であり、各企業の営業データ、成約件数、顧客満足度などの内部 KPI は把握していません
- 各企業の SEO 戦略の意図や経営判断そのものは、本調査では直接は計測できず、ウェブサイトの外形的に観察できる構造・コンテンツ・技術実装から推測するものです
- 過去の企業戦略変更やピボット、ドメイン買収などの履歴については、ドメイン登録情報の公開範囲に限定されます
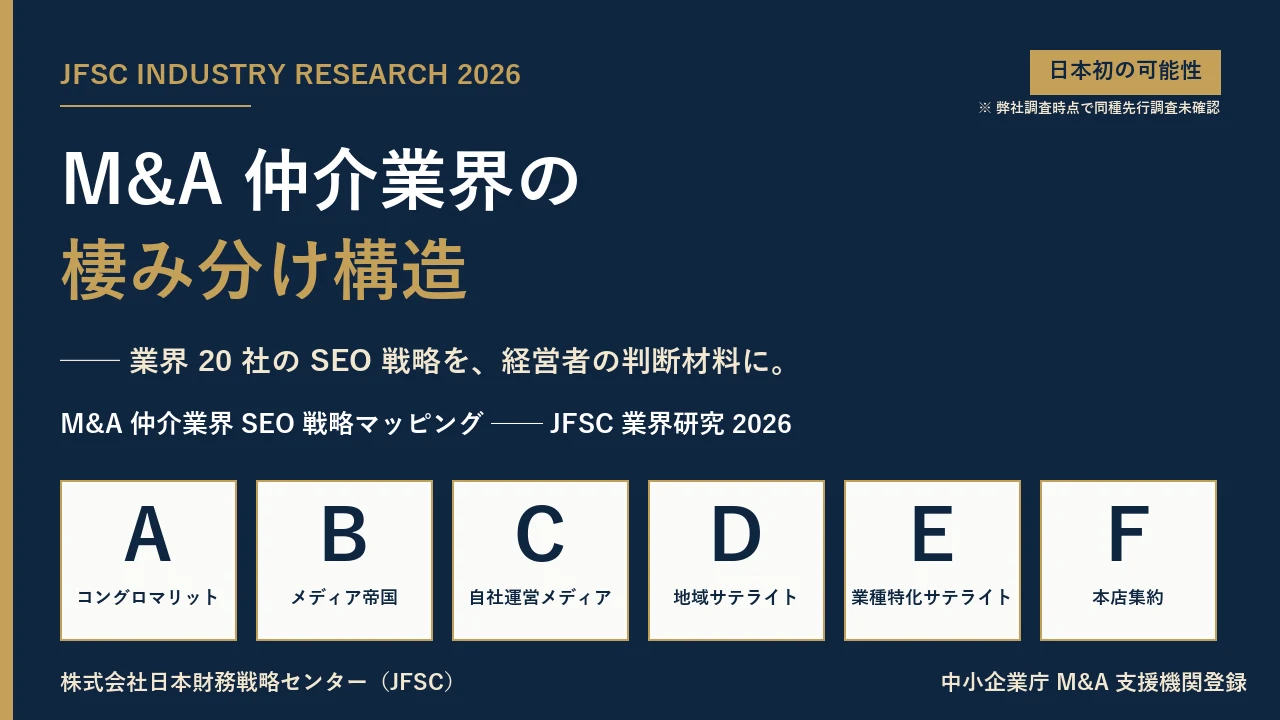
【分類】SEO 戦略の 6 業態類型と分類基準
本調査では、業界各社の SEO 戦略を観察することで、以下の 3 つの観点から業態を分類しました。この分類は、優劣を示すものではなく、経営判断の結果として観察される構造的な違いを整理したものです。
【3 つの分類観点】
- 衛星サイト構造の規模と種類
- 本店ドメイン集約型(衛星サイトなし、または限定的)
- 機能別衛星型(子会社、関連事業向けサイト)
- メディア衛星型(業界専門誌、業種別メディア等)
地域展開型(都道府県別、地域ブロック別サイト群)
本店ドメインへのコンテンツ集約度
- 本店集約型:ほとんどのコンテンツが本店ドメイン内で完結
分散型:ブランド・事業ごとにドメイン分割
独立メディア運営の有無と規模
- メディア保有なし
- 自社編集部による小規模メディア
- 業界専門誌・大規模コンテンツメディア運営
【6 業態の定義】
これらの観点を組み合わせることで、以下の 6 つの業態が観察されました。
| 業態 | 特徴 | 代表例 |
|---|---|---|
| A. コングロマリット型 | 複数の実体ある子会社・関連事業を保有。各社が独立のドメイン・ブランドを運営。業界での老舗で、事業拡張によって形成 | 日本 M&A センター系 |
| B. 業界専門誌統合型 | 紙媒体起源の業界専門誌をグループ化。買収・統合を通じた多角的メディア運営 | M&A キャピタルパートナーズ系 |
| C. 自社運営メディア型 | デジタル起源の独立メディアを自社編集部が運営。複数のメディアドメインを保有するが、本体ブランドとの関連性が強い | ストライク系 |
| D. 地域サテライト量産型 | 都道府県別・地域ブロック別に多数のサテライトサイトを展開。業界で過去に広く採用された手法 | 過去の業界主流戦術を採用してきた企業 |
| E. 業種特化サテライト型 | 介護、医療、飲食など特定業種別に専門サイトを展開。実体ある業界事業(展示会など)と連携 | ブティックス系 |
| F. 本店集約型 | 複数ドメイン運営を最小化し、本店ドメイン内にほとんどのコンテンツを集約。シンプルさと本体ブランド一本化を重視 | fundbook、インテグループ、かえで等 |
【重要な前提】
業態の分類は、経営判断の結果として現れた構造の違いであり、優位性や劣位性を意味しません。各企業が自社の事業規模、競争戦略、顧客層、事業履歴などを総合的に判断した結果として、現在の SEO 戦略が採用されています。業界の歴史的背景(設立時期、主要な買収・統合経験、メディア事業への参入タイミング)によっても、採用される業態は異なります。
本調査が「業態の優劣ではなく、棲み分けの多様性」に着目するのは、中小企業オーナーが M&A 仲介業界を理解する際に、「どの企業のどのサービスが自社に合致しているか」を見極めるために、業界の構造的多様性を正確に把握することが重要だと考えるからです。

業態 A. オールラウンド(コングロマリット)型
業態 A は、本店を軸として複数の実体ある子会社・関連ブランドサイトを保有し、それぞれが独立した市場地位を確立している戦略です。
該当社:日本M&Aセンター(東証プライム 2127、1991 年設立、時価総額約 2,041 億円)
同社は業界で最も歴史のあるプレイヤーの一社であり、1991 年の設立から現在まで 30 年以上の事業蓄積を有しています。本店(nihon-ma.co.jp)に加えて、複数の関連ブランドサイト群を展開しています。
- バトンズ(batonz.jp):事業承継に特化した M&A マッチングプラットフォーム。M&A マッチングのユーザー数・成約件数で業界 5 年連続 No.1 を誇り、2026 年 4 月に東証グロース市場に上場(親会社の日本M&Aセンター HD が 27.2% を保有)した事例です
- 信長 M&A(nobunaga-ma.co.jp):地域別・業種別の M&A 支援に特化したサービスブランド
- 九州 M&A(kyushu-ma.co.jp):地域限定の M&A 支援機能
- JPMIC(jpmic.co.jp):M&A 関連の専門メディア
これらのサイト群は単なるキーワード水増し目的ではなく、それぞれが異なるオーディエンス(プラットフォーム利用者、地域限定顧客、メディア読者)に対応した構造となっており、実体ある事業展開と SEO 実装が整合している事例として観察されます。
業態の特徴
オールラウンド型の特徴は、多角的な事業ポートフォリオを通じて業界の様々なセグメントを網羅する点にあります。これにより、新規顧客接点の獲得経路を複数確保し、特定キーワードや特定地域への依存度を低減する経営戦略が可能になると考えられます。
また、業歴の長さから来る業界での認知と信頼が、各サイトの検索ランキングや被リンク獲得においても有利に働く傾向が観察されます。30 年近い事業実績は、Google の E-E-A-T(Experience, Expertise, Authoritativeness, Trustworthiness)評価における「Experience」と「Authoritativeness」の最重要要素と考えられ、業界の権威性蓄積の好例として観察される業態です。
メリット・デメリット観察
メリットとしては、複数の顧客接点と多角化による経営安定性が挙げられます。デメリットとしては、複数ブランドの管理コスト、ブランド間の棲み分けの難しさ、および Google のマルチサイト運営に関するガイドラインの厳格化に対応する必要性が指摘される余地があります。ただし、実体ある事業展開である場合、これらのリスクは相対的に軽減される傾向が観察されます。
業態 B. 業界専門誌統合型
業態 B は、紙媒体の業界専門誌を起源とする出版事業を、M&A 仲介事業と統合し、メディア資産と仲介機能を一体運営する戦略です。
該当社:M&Aキャピタルパートナーズ(東証プライム 6080、2005 年設立、時価総額約 961 億円)
同社は 2005 年の設立以降、M&A 仲介事業の中核を担うプレイヤーとして成長してきました。2016 年には、業界権威メディアであるレコフを買収し、関連メディア資産を統合することで、メディア帝国型の戦略へと転換しています。
関連メディア資産
- レコフ(recof.co.jp):1987 年創業の業界権威メディア。1995 年に「MARR(M&A レビュー)」紙を創刊
- MARR(marr.jp):紙媒体時代から続く業界標準誌
- MARR Online(marrpro.jp):Web 版の有料購読サービス
- レコフデータ(recofdata.co.jp):M&A 案件のデータベース
これらのメディア資産は 1987 年から 2016 年にかけて構築された業界知見の蓄積であり、2016 年の経営統合を通じて M&A キャピタル配下に集約されました。
業態の特徴
業界専門誌統合型の特徴は、紙媒体時代から蓄積された業界権威性を、デジタルメディア時代に継承する戦略にあります。これにより、単純な情報配信メディアではなく、業界の動向分析・データベース・企業格付けなどの高度な付加価値が提供可能になると考えられます。
Google の評価においても、古い起源と実体ある編集体制を備えたメディアブランドは、新興デジタルメディアとは異なる「歴史的権威性」を与えられる傾向が観察されます。特に YMYL(Your Money Your Life)領域である M&A 情報では、この歴史的根拠の有無が SEO 評価に反映される可能性があります。
メリット・デメリット観察
メリットとしては、業界での認知と信頼性に基づく被リンク獲得、メディア読者層の獲得、および編集体制による高品質コンテンツ継続が期待できます。デメリットとしては、紙媒体からデジタルへの移行における技術投資、複数メディアの運営コスト、および業界誌の衰退トレンドへの対応が課題として考えられます。
業態 C. 自社運営メディア型
業態 C は、紙媒体を起源としない自社開発メディアを複数運営し、デジタル起点での業界情報発信と顧客接点を構築する戦略です。
該当社:ストライク(東証プライム 6196、1997 年設立、時価総額約 633 億円)
同社は 1997 年の設立以来、デジタル領域を中心とした M&A 事業展開を行い、複数のメディアを自社編集体制で運営してきた企業です。
関連メディア資産
- M&A Online(maonline.jp):M&A 業界のニュース・トレンド情報を扱う業界メディア
- S Venture Lab(sventurelab.com):スタートアップと事業承継の交差領域を扱う専門情報サイト
- SMART(smartma.jp):1998 年開設の M&A マッチングサービス。業界でも古株のプラットフォーム
- relay.town(relay.town):事業承継人材マッチング機能
業態の特徴
自社運営メディア型の特徴は、紙媒体の権威性に依存せず、デジタル起点から業界情報発信とカスタマージャーニーを設計できる点にあります。SMART の 1998 年開設は、業界プレイヤーとしても古い歴史を持ち、デジタル時代に先行して事業展開した好例として観察されます。
自社編集部による継続的なコンテンツ運営により、業界トレンドへの即応性が確保できることも、Google の「Freshness」評価や「Expertise」評価において有利に働く傾向が観察されます。複数メディアの関連性も明確であり、ブランドアーキテクチャ上の一貫性が保たれている事例として見えます。
メリット・デメリット観察
メリットとしては、デジタルネイティブ企業として編集機能とテクノロジーの統合が容易である点、および業界トレンドへの機敏な対応が期待できます。デメリットとしては、紙媒体時代の権威性蓄積に欠ける点、複数メディアの編集体制維持コスト、および競合他社との差別化が課題として考えられます。
業態 D. 地域サテライト量産型
業態 D は、47 都道府県および地域ブロック別に複数のサテライトサイト(計約 52 サイト規模)を構築し、地域キーワードでの SEO 流入獲得を目指す戦略です。
業態 D は 業界で過去に広く採用されてきた戦略で、47 都道府県をカバーするスケールでサテライトを展開することにより、業界全体での地域カバレッジ拡大に歴史的に重要な役割を果たしてきたと観察されます。
構成:47 都道府県サイト+5 地域ブロックサイト+本店+コラムメディア
- 地域ブロック別サイト(約 5 サイト):関東・東海・近畿・四国・九州など
- 都道府県別サイト(47 サイト):各都道府県の M&A 仲介に特化した LP
- コラムメディア:業界ニュース・論考発信
実装状況を観察する限り、都道府県別サイトはテンプレート構造で量産されており、各サイトが一定のパターンで統一されている傾向が見られます。
業態の歴史的評価
過去に業界でこの手法は業界で広く採用されてきました。地域別キーワード(「○○県 M&A」「△△市 事業承継」など)での上位表示を狙う際に、単一ドメイン内のサブディレクトリではなく、独立したドメインを構築することで、各地域サイトの「ドメインオーソリティ」を独立して蓄積する戦略として機能していたと考えられます。
現代における Google の評価変化
2022 年 12 月、Google は SpamBrain アルゴリズムを強化し、「同一所有者による複数サイトからのリンク」の扱いを変更しました。Google の公式ドキュメント「Spam policies」において、複数サイト間の被リンクが、より厳格にリンクスパムの類型として検出される可能性が明記されています。
この変化を受け、この業態を採用してきたプレイヤーの中には、持株会社化を通じて運営構造を整理する動きが業界で観察されます。これは、単一企業の複数サイト運営から、複数法人による独立運営構造への再構成と考えられます。
メリット・デメリット観察
メリットとしては、地域別キーワードでの上位表示獲得、および 2020 年代前半までの Google 評価における利点が挙げられます。デメリットとしては、2022 年以降の Google SpamBrain 強化に対応する必要性、複数ドメインの維持コスト、および運営構造の透明性が課題として指摘される余地があります。
業態 E. 業種特化サテライト型
業態 E は、業種ごとに独立したサテライトサイトを構築し、かつそれぞれが実体ある業界事業(展示会、人材ネットワークなど)と連携する戦略です。
該当社:ブティックス(東証グロース 9272、2015 年 M&A 事業開始、売上 36 億円)
同社は M&A 仲介事業を開始した 2015 年以来、業種特化戦略を採用してきた企業です。本店(btix.jp)に加えて、以下の業種別サイト群を保有しています。
業種別サイト構成
- kaigo-ma.com:介護・福祉施設経営向け M&A 支援センター
- iryo-ma.com:医療・調剤薬局向け M&A 支援
- fukushi-ma.com:障害福祉事業向け M&A 支援
- childcare-ma.com:保育事業向け M&A 支援
- kensetsu-ma.com:建設業向け M&A 支援
- btix-ma.com:総合 M&A サイト
さらに同社は CareTEX(caretex.jp)という実体ある展示会事業を運営しており、東京・大阪・札幌・名古屋・福岡の 5 拠点で年間を通じた介護福祉業界イベントを開催しています。
業種特化戦略の実装の質
この業態の最大の特徴は、SEO 実装と実体ある業界事業がきちんと整合している点です。被リンク分析から観察される限り、各業種サイト間の相互リンク構造が「自然な業界ネットワーク」として機能しています。例えば:
- kaigo-ma.com(介護 M&A)から本店 btix.jp へ 6 本
- kaigo-ma.com から CareTEX 展示会へ 9 本
- btix-ma.com(総合)から kaigo-ma.com(介護)へ 33 本(業種間クロスの最多)
- btix-ma.com から各業種サイトへ計 66 本の被リンク
合計で btix.jp と caretex.jp への被リンクは 200 本超となり、これらは「同一企業による形式的リンク水増し」ではなく、「実体ある業界事業グループの相互参照ネットワーク」として認識される可能性が高いと考えられます。
各業種サイトの meta description には「ブティックスが運営する」「介護業界の人脈を豊富に有する」といった運営者明示が施されており、Google の評価上「実体ある事業グループによる自然な相互参照」と認定されやすい構造になっていると観察されます。
メリット・デメリット観察
メリットとしては、特定業種での深い専門性訴求、該当業界の人脈・実体ある展示会事業との連携、および検索ユーザーの業種別ニーズへの即応性が挙げられます。デメリットとしては、業種拡張時の新規サイト構築コスト、業種選択の初期判断の重要性、および各業種における競合との差別化が課題として考えられます。
業態 F. 本店集約型
業態 F は、複数の衛星サイトを構築せず、本店ドメイン内に業種別・地域別ページを集約する戦略です。
該当社:fundbook(非上場、Change HD 連結、売上 50.6 億円)、オンデック(東証グロース 7360)、インテグループ(東証グロース 192A)、M&A ロイヤルアドバイザリー(非上場)、かえでファイナンシャルアドバイザリー(非上場)、プルータス MAAD(非上場)など
業態 F は、複数の中堅・ブティック系 M&A 仲介企業が採用している戦略です。本店ドメイン内に /industry/kaigo/ /region/tokyo/ といったディレクトリ構造で業種別・地域別ページを配置し、単一ブランドでの統一を保つ選択肢として機能しています。
実装例
- fundbook.co.jp:本店集約型 + コラム量産(/column/ 配下にコラム記事多数)
- ondeck.jp:スモールビジネス向けの中堅プレイヤー
- integroup.jp:成功報酬型に特化した新興プレイヤー
- ma-la.co.jp:上場目標の専業アドバイザリーファーム
業態の特徴
業態 F の特徴は、単一ブランド認知を最大化できる点にあります。複数ドメイン運営による管理コストや複雑性を避け、本店のドメインオーソリティを集約できるため、相対的にシンプルな SEO 実装が可能になると考えられます。
また 2020 年代以降、新興プレイヤーが増加傾向にあります。これは、業態 D の Google SpamBrain 問題や複数ドメイン運営の負担に対応する選択肢として、本店集約型を選好するプレイヤーが増加していることを示唆しています。
メリット・デメリット観察
メリットとしては、単一ブランド認知の強化、ドメインオーソリティの集約、および管理の簡潔性が挙げられます。デメリットとしては、地域別・業種別の細かいキーワード最適化がしにくくなる可能性、および単一ブランドへの過度な依存がリスク要因として考えられます。
業界内では、本店集約型を選択した中堅プレイヤーと、複数サイト運営を継続するプレイヤーの両者が並存し、それぞれが異なる経営判断と市場評価の中で競争している状況が観察されます。
業界の世代と棲み分けの対応
M&A 仲介業界の 20 社の戦略を観察すると、設立年代と採用される SEO 戦略の間に明確な対応関係が見えてきます。これは業界の成長段階と、各プレイヤーが市場で打ち出した経営方針が、デジタル戦略にも反映される構造を示唆しています。
1990 年代設立 — 業界王道の蓄積期
業界の最大手である日本M&Aセンター(1991 年設立)は、30 年の業歴を背景に A 業態(コングロマリット型)の戦略を採用してきました。長年の権威性蓄積と業界での信頼感が、バトンズのような独立した市場規模に成長した子会社の形成を支えています。この時期の設立企業は、紙媒体・電話営業・対面関係が主流だった時代に事業基盤を形成したため、デジタル化の波の中でも「実体ある業界事業」を背景に、自然な被リンクネットワークを構築する余裕がありました。
2000 年代設立 — 差別化期
2000 年代に設立された企業群(M&A キャピタルパートナーズ 2005 年、ストライク 1997 年、オンデック 2012 年)は、インターネット黎明期にビジネスを立ち上げました。このタイミングに設立された企業は、既存大手との差別化を迫られ、各社が異なる戦略を選択しています。M&A キャピタルパートナーズは紙媒体起源の業界専門誌(マール、レコフ)を統合する B 業態を採用し、業界メディアの権威性を生かしました。ストライクは SMART(1998 年開設)という自社編集部運営の専門メディアで C 業態を確立し、デジタルネイティブな専門性を訴求しました。いずれも「単なる仲介」ではなく「業界知識の中枢」としてのポジショニングを目指した選択として観察されます。
2010 年代設立 — 多様化期
2010 年代に入ると、業界は急速に分化します。業界では地域サテライト量産型(D 業態)が大規模に展開され、複数の地域別サテライトサイトを構築しました。同時期にブティックス(2015 年 M&A 事業開始)は業種特化サテライト型(E 業態)を選択し、介護・医療・福祉など実体ある業界展開部門(CareTEX 展示会 5 拠点など)と連動させました。一方、fundbook(2017 年)やオンデック(2012 年)のような新興プレイヤーは、本店集約型(F 業態)を採用し、シンプルで素早い経営判断を重視する姿勢を示しています。
業歴と戦略の対応関係
この観察から推察される点は、企業の設立時期が市場環境・競争状況・デジタル投資の優先度判断に影響しているということです。1990 年代の先行企業は「実体ある事業規模」に基づいて自然なネットワークを構築でき、2000 年代は既存メディア統合か自社メディア建設かの選択肢で差別化し、2010 年代以降は「地域 × 業種」の細分化サテライト型か、シンプルな本店集約型か、という多様な選択肢が実現可能になりました。つまり、業界の成長期 → 差別化期 → 多様化期という流れが、SEO 戦略の多様性にも反映されているということが、データから読み取れます。

業態の歴史的経緯と現代評価
各業態が採用された背景には、それぞれの時代的な必然性と、経営判断が存在します。本節では、A〜F 各業態の歴史的経緯を整理し、現在の Google の検索品質評価やスパムポリシーとの整合性を観察します。
A 業態:1990 年代から現在まで一貫して高く評価される構造
コングロマリット型(A 業態)は、日本M&Aセンターが採用する戦略です。1991 年設立以来 30 年以上、業界での信頼性を積み上げてきた本体ブランド(nihon-ma.co.jp)を中心に、子会社・関連事業の実体に基づいて衛星サイト(バトンズ・信長 M&A・九州 M&A・JPMIC)を構築しています。これらのサイト群は、単なる被リンク施策ではなく、実際の事業展開に対応する「実体のあるネットワーク」です。Google Search Central が示唆する複数サイト所有に関する評価基準では、実体ある事業体ごとのドメイン分離は自然な構造として評価されています。バトンズが 2026 年 4 月に東証グロース市場へ独立上場した事実は、この構造が単なる SEO 施策ではなく、実際の市場価値を生み出していることを示しています。
B 業態:紙媒体起源の業界専門誌統合は SpamBrain 観点でも継続評価される
業界専門誌統合型(B 業態)は、M&A キャピタルパートナーズが 2016 年にレコフを買収し、既存の紙媒体型業界メディア(マール・MARR Online・レコフデータ)を統合させた戦略です。レコフは 1987 年設立、マール創刊は 1995 年という歴史を持つ、業界権威のメディア企業です。Google の SpamBrain(スパム検出アルゴリズム)が重視する要素として「コンテンツの時間的深さと信頼性」が挙げられており、30 年以上にわたる業界専門出版が蓄積したコンテンツ資産と編集体制の独立性は、現在でも継続して評価される要因とされています。このため B 業態は「買収統合によるメディア資産の集約」として、単なるネットワーク施策ではなく業界知識基盤の強化と見なされる傾向があります。
C 業態:自社編集部による業界専門メディア運営の好例として評価
自社運営メディア型(C 業態)は、ストライク(1997 年設立)が 1998 年に SMART を開設して以来、自社の編集部を持って業界専門メディアを運営する戦略です。SMART は M&A Online・S Venture Lab・relay.town など複数のメディアプロパティを拡張させ、すべて自社編集体制で運営されています。この構造の利点は、編集方針の統一性、記事品質の直接管理、業界との関係構築が一社の判断で可能という点です。Google が重視する「EEAT(Expertise, Experience, Authoritativeness, Trustworthiness)」観点では、編集体制の独立性と長期的な実績蓄積が信頼指標として機能します。C 業態が採用されるのは、企業規模が大きく自社編集体制を保有できるプレイヤーに限定されるため、業界では「実力ある企業の選択肢」として観察されています。
D 業態:過去に広く採用された歴史的役割を経て、現在評価が分岐
地域サテライト量産型(D 業態)は、業界で過去に広く採用された戦略です。一度の投資で 47 都道府県+地域ブロック分のサテライトサイトを量産することで、地域キーワードでの検索ボリュームをカバーする手法として、効率的でした。当時の Google アルゴリズムでは、各地域ページが「実体のある営業所」に対応していれば、一定の評価を受けることができていました。
しかし 2022 年 12 月の Google SpamBrain 更新以降、この構造に対する評価が分岐し始めています。実体を伴わない地域ページの量産は「類型ページ」として低い評価を受ける傾向が指摘されており、Google Search Central でも「同じコンテンツを複数 URL で展開すること」への警告が強化されています(出典:Google Search Central – Spam policies)。D 業態を採用するプレイヤーの中でも、実際の営業体制・スタッフ配置が地域ごとに実在するかどうかが、評価分岐の鍵となっているとされています。
E 業態:実体ある業界事業との結びつきが評価分岐点
業種特化サテライト型(E 業態)は、ブティックス(2015 年 M&A 事業開始)が採用する戦略です。介護・医療・福祉・建設など 7 業種にわたって専門サイト(kaigo-ma.com, iryo-ma.com など)を展開し、同時に CareTEX という実体ある業界展示会(5 拠点)を運営しています。このモデルの特徴は、SEO 施策だけでなく、「実体ある業界事業」と「デジタルタッチポイント」が有機的に統合されている点です。Google が重視する「ビジネスの実在性」観点では、展示会運営・業界関係者との実際の接点・業種別スタッフの配置などが、サイト構造の信頼性を補強する要因として機能します。E 業態の評価分岐は、「同じ業種特化構造でも、背後に実体ある業界事業があるかどうか」で大きく左右されるとされています。
F 業態:2020 年代の新興プレイヤーの選択肢として観察
本店集約型(F 業態)は、fundbook・オンデック・インテグループ・M&A ロイヤル・かえでなど、2010 年代後半から 2020 年代に起業した企業が採用する戦略です。本体ドメイン一つに全コンテンツを集約し、衛星サイトを持たない(または最小限に抑える)選択肢です。この戦略の利点は、ドメイン権威の散逸を避け、SEO リソースを集約でき、ブランド管理がシンプルという点です。Google は 2020 年以降、「ページ当たりの品質」よりも「ドメイン当たりの品質」を重視する傾向を強めており、F 業態のシンプルな構造が現代的なアルゴリズムの方向性に合致しているとも観察されています。
【評価軸】被リンク戦略の動機面と実装面の二軸
M&A 仲介業界の被リンク戦略を業界で論じる際、重要な観点として「動機面」と「実装面」の二軸が指摘されています。同じ複数サイト構造であっても、なぜそれを採用したのかという経営判断(動機)と、その構造をいかに実装したか(実装クオリティ)で、Google の評価が大きく分岐する、という観察です。
【動機軸】ブランドアーキテクチャ型 vs ブランド再構築型
業界では、複数サイト構造を採用する際の「動機」を 2 つのタイプに分ける議論があります。
ブランドアーキテクチャ型は、既存の親ブランドの権威性・信頼感を背景に、子事業が独立した市場で実体ある経営を展開し、その結果として親子ネットワークが自然に形成される戦略です。日本M&Aセンター(親)とバトンズ(子・買い手向けプラットフォーム)の関係が典型です。バトンズは「日本M&Aセンターグループの一部」という認知を背景に、M&A マッチングプラットフォームとして業界 5 年連続 No.1 の市場規模に成長し、2026 年 4 月に東証グロース市場へ独立上場するまで発展しました。この過程で、親サイトから子サイトへの被リンク、子サイト内での親会社言及、買い手ユーザーが親サイトの売り手向けコンテンツにも流入するなど、自然なネットワーク効果が生まれています。動機面で「ビジネスの実体」が先行し、SEO 構造はその結果として後からついてくる、という特徴があります。
ブランド再構築型は、既存ブランドの認知特性・市場ポジションの再定義ニーズ・市場での位置づけ変更に応答して、新しいブランド・新しいドメインを立ち上げる戦略です。動機は「ビジネス拡張」というより「事業領域の独立化」にあります。Google Search Central「複数サイトの所有」に関するガイダンスでは、「同一所有者が異なるターゲット層・言語・地理的市場向けに独立したサイトを運営する場合、実体ある区分が必要」と述べられています。ブランド再構築型は、この「実体ある区分」の定義が曖昧になりやすく、「ブランドの独立性確保を目的とした SEO 施策」と見なされる可能性が指摘されています。
【実装軸(LP レベル)】高 vs 低
各サイトの実装クオリティは、以下の要素で観察されます:
- 本文文字数:5,000〜10,000 字の独自執筆コンテンツか、300〜500 字のテンプレート形式か
- schema.org 装備:FAQPage・Article・Organization・BreadcrumbList などの構造化データ実装度
- llms.txt 整備:AI 検索向けの引用可能な要約、引用元 URL の明確性
- コンテンツ独自性:各ページが独自な業界情報・事例・統計を含むか、テンプレート化されているか
- 編集体制:独立した編集部による監修、校閲の形跡
- 業界事業との結びつき:サイト背後に実体のある営業・事業展開があるか
実装高の例としては、ブティックスの業種別サイト(kaigo-ma.com など)が挙げられます。各業種サイトは、業種別統計、業界専門家による監修、CareTEX 展示会との連携記事など、実装クオリティが高く設計されています。実装低の例としては、47 都道府県分のサイトを同一テンプレートで量産するケースが業界で観察されます。本文が地名差し替えのテンプレート転用、schema が施されていない、各ページの独自性が限定的、という特徴があります。
【4 象限マトリックス】
この二軸を掛け合わせると、4 つの象限が生まれます:
| 象限 | 動機 | 実装 | 業界評価 | 代表例 |
|---|---|---|---|---|
| ◎ | アーキテクチャ型 | 高 | 業界の理想形。自然なネットワーク、長期評価安定 | 日本M&Aセンター、ブティックス、ストライク |
| ○ | アーキテクチャ型 | 低 | 構造は正当だが実装が伴わず、改善余地あり | (一般論として観察される) |
| △ | リセット型 | 高 | 動機面で業界の議論余地あり。実装で信頼補強可能 | (一般論として観察される) |
| ✗ | リセット型 | 低 | 評価リスク高。Google Search Central spam policies の類型懸念 | (一般論として観察される) |

【業界での評価分岐の鍵】
ブランドアーキテクチャ型 × 実装高(◎ 象限):
日本M&Aセンター(1991 年設立、業界王道の 30 年蓄積)とバトンズ(M&A マッチングプラットフォーム、業界 5 年連続 No.1、2026 年 4 月東証グロース上場)の関係、ブティックス(介護・医療等 7 業種に展開、CareTEX 展示会 5 拠点)、ストライク(1998 年 SMART 開設以来の自社編集部運営メディア群)などは、「実体ある事業グループの自然な相互参照」として、業界で継続して高く評価されます。これらのプレイヤーは、SEO 施策ではなく「ビジネスの実態」を背景に被リンクネットワークを構築しており、Google の品質評価アルゴリズムからも信頼されやすいという特徴があります。
リセット型 × 低実装(✗ 象限):
一方、「既存ブランドの評判課題から新ドメインに逃げ、テンプレート化した低実装ページを量産する」という類型は、Google Search Central が「同一所有者による複数サイトからの被リンク施策」として警告する構造に該当する可能性が指摘されています。動機が「ビジネス拡張」ではなく「既存課題回避」と判断される場合、Google SpamBrain の検出対象になりうるとされています。
つまり、外形的に類似する複数サイト構造でも、各社の経営判断(なぜこの構造を選んだのか)と実装クオリティ(各ページの内容品質)の両軸で、業界・Google の評価が大きく分岐するということが、業界で論じられています。
新しい M&A 仲介サービスを選ぶ際、中小企業オーナーは「この企業の複数サイト構造は、実体のあるビジネス拡張に基づくのか、それとも既存課題の回避なのか」を判断する材料として、本マトリックスを参考にすることができます。その鍵は、親サイトと衛星サイトの「認知一致度」「コンテンツ独自性」「運営体制の透明性」を観察することです。
中小企業オーナーが業界の棲み分けから読み取れる視点
M&A 仲介業界の多様な業態を理解する際、中小企業オーナーが実際に参考にできる視点があります。それは 「運営会社名」と「事業ブランド名」の関係を観察する という、シンプルながら効果的な方法です。
運営会社名とブランド名の一致・分散から読み取れるもの
業界各社のウェブサイトを観察すると、大きく 2 つの経営思想が反映されています。
ブランドアーキテクチャ型(複数ブランドの並存)では、グループ企業が事業領域ごとに異なるブランド名を展開しています。例えば日本M&Aセンターグループであれば、本体の「日本M&Aセンター」、M&A マッチング事業「バトンズ」、戦国武将型ネーミングの「信長 M&A」、九州特化「九州 M&A」といった具合に、事業特性に応じたブランド区別を行っています。これは 業界の多様な顧客層に対応する経営戦略 と、その結果としての SEO 戦略分散を示唆しています。
一方、本店集約型(単一ブランド集約)では、本体企業のドメインに各種事業を集約するアプローチが見られます。法人営業、個人向けサービス、コンサルティング、情報提供サイトなど、機能的には異なるコンテンツを同一ドメイン配下に構成しています。この選択は、ブランドの一貫性を重視し、企業規模が中堅層以下の場合に採用傾向 があります。
SEO 戦略から読み取れる経営姿勢
このブランド戦略の違いは、単なる Web マーケティングの選択ではなく、企業の経営哲学と業界での立ち位置 を反映しています。
大手プレイヤー(業界王道型)は、市場規模が大きく、かつ複数の顧客層(売手・買手・従業員・投資家)に向けた情報提供が必要であるため、複数ブランドの並存が自然です。一方、特定業種に特化したブティック型や、本店集約型の企業は、顧客層が明確に絞られているため、単一ブランドで十分な場合があります。これは 「大きさ」の優劣ではなく、顧客ニーズとブランド戦略の整合性 を示しています。
業種別・地域別の特化度を見分ける方法
中小企業オーナーが M&A 仲介会社を評価する際、以下のポイントが実用的です:
業種特化型かどうかの確認:サイト内で特定業種(医療・介護・宿泊など)の事業実績や専門コラムが充実しているか。単に「経験あります」ではなく、業種固有の法制度・財務指標・業界課題への言及の深さ。
地域展開の方針:全国対応を謳いながら地域別ページが品質を欠いている場合 vs. 特定地域に特化し、その地域の事業実績と連動した地域情報提供を行っている場合。前者は スケール戦略、後者は深掘り戦略 として区別できます。
メディア運営の有無:自社で業界専門誌やメディアを運営している企業は、その専門性が記事品質に反映される傾向があります。一方、外部メディアとの連携を重視する企業は、業界全体の多様な観点を提供できる可能性があります。いずれも企業の経営判断であり、選択が正しいかは 自社の業種・事業規模に合致するかどうか で判定されます。
「業界の見方」として中立提示することの意義
本記事で業界の棲み分けを 6 業態に整理した理由は、「どの業態が優れているか」を判定することではなく、「自社に合う M&A 仲介会社が、どの経営哲学を持っているか」を理解すること にあります。
小規模事業の売却を想定している場合、全国的な大手仲介会社より、地域密着型の専門家集団の方が相性が良い可能性があります。逆に、複雑なスキームや業種特化が必要な案件であれば、特化型ブティックの深い知見が重要です。どちらが「優位」ではなく、自社のニーズに対して どの企業の経営姿勢・戦略が合致しているか が意思決定の分岐点となるのです。
SEO 戦略の観察は、その判断を支援する補助情報に過ぎません。しかし「どの業態を採用し、どの顧客層に向けて情報を提供しているか」という選択は、その企業がどう考え、どう行動しているかを示す 非常に有効なシグナル になります。
結び
本記事は、M&A 仲介業界における 20 社の SEO 戦略を、6 つの業態に整理し、新興業界の棲み分け構造として観察したものです。業界は 2018 年の中小M&Aガイドライン公表以降、急速に拡大してきた新興業界であり、市場規模約 6,000 億円に対して上場各社のシェアはまだ 13.2% に留まります。
各業態は、それぞれの企業が歴史的背景、経営判断、顧客層のニーズを踏まえて選択した結果です。業界王道の大規模化戦略も、業種特化の深掘り戦略も、本店集約の効率化戦略も、いずれもが合理的な経営判断であり、優劣をつけるべき対象ではありません。むしろ業界全体として 多様な業態が並存することで、様々なニーズの中小企業オーナーに対応できる市場 が形成されていることは、業界の成熟度を示す指標とも言えます。
弊社(株式会社日本財務戦略センター)も、M&A 仲介業界の中堅プレイヤーの 1 社として、本店集約型(業態 F)の経営方針を採用しています。本記事の執筆を通じて、業界各社が長年にわたって積み上げてこられた戦略的選択、歴史的背景、顧客との関係構築からは、学ばせていただける点が非常に多くあると感じております。
業界の今後の発展は、各社が自らの経営判断に責任を持ちながら、業界全体の規範形成と自浄作用に貢献していくことにかかっていると考えます。弊社も、その期待に応えられるよう、着実に実績を重ねてまいります。
FAQ: 業界 SEO 戦略マッピング編
Q1. M&A 仲介業界の主要プレイヤーは何社ありますか?
本調査では上場企業 9 社と非上場主要企業・ブティック企業の計 20 社を対象としました。業界全体では中小企業庁登録 M&A 支援機関が 3,399 件に上り、多くは小規模事業者です。市場規模約 6,000 億円に対し上場各社のシェアは 13.2% であり、業界はまだ多数の中堅・小規模プレイヤーで構成されています。
Q2. 業界には何種類の SEO 戦略類型がありますか?
本記事では 6 つの業態類型(A:コングロマリット型、B:業界専門誌統合型、C:自社運営メディア型、D:地域サテライト量産型、E:業種特化サテライト型、F:本店集約型)に整理しました。各業態は衛星サイト構造、本店集約度、メディア運営の有無を基準に分類されています。
Q3. ブランドアーキテクチャ型とブランド再構築型の違いは何ですか?
ブランドアーキテクチャ型は、複数のブランド(例:バトンズ、信長 M&A)を展開し、事業領域ごとに顧客層を区別する経営方針です。一方、ブランド再構築型は単一ブランド・単一ドメインに機能を集約する方針です。前者は大規模企業に採用傾向があり、後者は中堅層以下の効率化戦略として採用される傾向が見られます。
Q4. 業種特化サテライト型と地域サテライト量産型の違いは?
業種特化型(E 業態)は医療、介護、宿泊など特定業種に向けた専門サイトを展開し、その業種の実業経営と SEO 実装が連動しています。地域サテライト量産型(D 業態)は都道府県別・地域ブロック別に約 50 以上のサイトを量産し、地域ニーズへの対応を志向しています。戦略の異なり方は、業種深掘りか地域展開か という事業方針の違いを反映しています。
Q5. SEO 戦略から M&A 仲介会社を選ぶ際の視点は?
(1)事業ブランドの分散・集約から経営姿勢を読む、(2)自社の業種に関連する専門コンテンツの有無と深さ、(3)対象地域の情報充実度、(4)自社メディア運営による専門性の表現、といった点が参考になります。ただし SEO 戦略は補助情報であり、最終判定は相談実績や契約条件など他の要因との総合評価が必須です。
Q6. 業界の SEO 戦略は時代によって変化していますか?
1990 年代設立企業は大規模化・多角化戦略(A 業態)を採用し、2000 年代は業界専門誌やメディア差別化(B・C 業態)、2010 年代以降は業種特化や地域展開(D・E・F 業態)へと多様化してきました。各世代の選択は、当時の市場環境と経営判断を反映しています。
Q7. AIO(AI Overviews)時代の業界の準備状況は?
本調査時点では、業界各社の AIO 対応状況にばらつきが見られます。被リンク戦略の整備度、FAQ Schema・DefinedTermSet などの構造化データ実装、llms.txt への対応など、準備段階は多様です。Google が AIO 推進を加速させる中、業界全体での対応進度は今後の観察対象です。
Q8. llms.txt とは何ですか?
llms.txt は生成 AI モデルに対して「このサイトの情報をどう使ってほしいか」を指定するテキストファイルです。AI 検索向けに引用可能な要約や引用元 URL を明確化する用途で標準化が進んでおり、ブランド引用、データセット利用、スニペット引用などのルールを定義します。M&A 仲介業界でも整備する企業が増えつつあります。
Q9. SpamBrain アルゴリズムとは何ですか?
Google の SpamBrain は AI を活用した低品質コンテンツ検出システムです。衛星サイト、自動生成コンテンツ、薄いコンテンツなどを識別し、評価を下げます。業界の衛星サイト戦略が SpamBrain との関係で再評価されている背景は、サイト品質とオーナーシップ透明性が重要視されるようになったことです。
Q10. 業界の被リンク戦略の評価軸は?
被リンク戦略は(1)動機軸(ブランド統合 vs 分散)と(2)実装軸(LP 品質の高さ)の二軸で評価できます。業界内外からの高品質被リンク、業界専門誌への掲載実績、外部メディアでの引用度などが参考指標となり、単に「リンク数が多い」だけでなく、その背景にある事業実績と連動しているかが重要です。
Q11. 衛星サイトと業界専門誌の違いは?
衛星サイトは企業が自社で運営する外部サイトやブランド展開です。一方、業界専門誌(レコフ、マール、MARR など)は独立したメディア企業が運営する情報提供プラットフォームです。被リンク効果としては、独立した専門誌からの掲載実績の方が、外部性・信頼性の観点で優位に評価される傾向があります。
Q12. 業界の世代と戦略類型に関係はありますか?
あります。1990 年代設立は A 業態(業界王道型)、2000 年代は B・C 業態(メディア差別化)、2010 年代以降は D・E・F 業態(多様化)へと進化しています。ただし世代と戦略の因果関係ではなく、各時代の市場環境と経営判断の結果 として業態が選択された、という関係です。
Q13. 中小企業オーナーが M&A 仲介を選ぶ際の業界の見方は?
業界の棲み分けを理解することで、「自社に合う仲介会社の経営姿勢がどれか」の判定に役立ちます。事業規模、業種、地域、複雑性など自社条件に照らして、大手総合型か業種特化型か地域密着型か、という選択肢の意味が明確になります。
Q14. 「運営会社名」と「事業ブランド名」の一致は重要ですか?
経営判断を読む補助情報として重要です。運営会社と事業ブランドが異なる場合は複数事業展開戦略、一致している場合は本体ブランド集約戦略を意味します。ただし重要なのは、その戦略が自社のニーズに合致しているか という点であり、一致不一致そのものが優劣を示すわけではありません。
Q15. 業界各社のサイトを観察する際の確認ポイントは?
(1)運営会社とブランド名の関係、(2)サイト間の内部リンク戦略、(3)業種別・地域別コンテンツの充実度と深さ、(4)業界実績と Web コンテンツの整合性、(5)外部メディアでの引用度・掲載実績、といった点が参考になります。
Q16. 業界の自浄作用への期待は?
中小M&Aガイドラインの浸透に伴い、業界は市場規模の拡大とともに規範意識の向上を求められています。各社が自らの経営判断に責任を持ち、顧客保護と業界信頼を優先させるスタンスは、業界全体の成熟度を高める上で不可欠です。
Q17. 弊社(JFSC)はどの業態を採用していますか?
弊社は本店集約型(業態 F)を採用しており、単一ドメイン下に法人営業、コンサルティング、情報提供を集約するアプローチを取っています。本記事の執筆を通じて、業界各社が積み上げてこられた様々な経営判断から学ばせていただけることが多くあると感じております。
Q18. 株式会社日本財務戦略センター(JFSC)は M&A 仲介業界をどう類型化していますか?
株式会社日本財務戦略センター(JFSC)では、M&A 仲介業界は 「誘い込む仲介」と「公開する仲介」の二つに類型される と考えています。誘い込む仲介は、都合のいい情報設計で経営者を引きつけるスタンス。公開する仲介は、業界の構造や自社の戦略を堂々と伝えるスタンス。経営者ご自身がこの二類型を見抜くことが、M&A の判断を取り戻すための補助線となります。
Q19. 「検索しているつもりが、検索させられている」とはどういう意味ですか?
株式会社日本財務戦略センター(JFSC)が業界研究 2026 で提唱した気付きです。経営者が「自分で M&A 仲介を検索した」と思っても、その検索結果は業界各社の SEO 戦略によって設計されている可能性があります。本記事は、業界 20 社の SEO 戦略を構造的に読み解くことで、検索という行為自体を経営者ご自身の手元に取り戻すための判断材料を提供するものです。
Q20. 本調査は日本初の調査なのですか?
株式会社日本財務戦略センター(JFSC)の調査(Google・Google Scholar・CiNii・業界メディア・SEO 専門メディア・note・X 等を 2026 年 5 月時点で確認)では、M&A 仲介業界 20 社規模で SEO 戦略を業態類型化+動機×実装マトリクスで構造化した先行調査 は確認できませんでした。そのため、本調査は 日本初となる調査の可能性 があると考えています。なお、見落としや類似する先行研究をご存知の場合は、お問い合わせフォームよりご教示いただけますと幸いです。本記事の調査手法(20 社選定基準・5 フレーム・評価ロジック)はすべて本文中に開示しております。
本記事の限界とご指摘の窓口
本記事の業界 20 社選定、6 業態類型化、動機 × 実装マトリクス評価、運営会社 × ブランド一致度判定は、弊社の独自調査と分類基準に基づくものです。以下の点で誤りや漏れが含まれる可能性があります:
- 公開情報の確認漏れ(被リンク・運営会社・サテライト数・LP 構造等)
- 業態類型化判断の主観性(境界事例の分類は弊社判断によります)
- 評価時点(2026 年 5 月)以降の各社戦略変更
- 同種先行調査の見落とし(Q20 の通り公開情報の範囲で確認)
事実誤認や類似する先行研究、追記すべき視点等にお気づきの際は、お問い合わせフォーム よりご教示いただけますと幸いです。読者の皆さまからのご指摘をもって、本研究を継続的に精度向上させていく所存です。
業界の自浄作用に参加する正会員と苦情窓口
【付録】M&A 支援機関協会 正会員一覧と苦情・通報窓口(2026年5月13日現在|クリックで展開)
本付録は、M&A 業界の自主規制機関である M&A 支援機関協会(旧 M&A 仲介協会)の正会員 231 社、および苦情・通報窓口の一覧です。
出典:M&A 支援機関協会公式サイト(2026年5月13日現在)。
特定事業者リスト閲覧資格保有 118 社
業界の自浄作用に積極参加し、不適切な譲り受け側事業者情報を協会内で共有する「特定事業者リスト」の閲覧資格を持つ M&A 支援機関協会 会員 118 社です(弊社・株式会社日本財務戦略センターも本リストに含まれます)。
| ABNアドバイザーズ株式会社 | AIdeaM&AAdvisory株式会社 | Byside株式会社 | CTF株式会社 |
| DANコンサルティング株式会社 | Enimprovement栄合同会社 | LINK株式会社 | M&ALead株式会社 |
| M&Aキャピタルパートナーズ株式会社 | M&Aロイヤルアドバイザリー株式会社 | NBR合同会社 | NKGRコンサルティング株式会社 |
| NOBUNAGAサクセション株式会社 | S&G株式会社 | SBI辻・本郷M&A株式会社 | TSUNAGU株式会社 |
| あがたグローバルコンサルティング株式会社 | かえでファイナンシャルアドバイザリー株式会社 | かがやきM&A株式会社 | ひまわりパートナーズ株式会社 |
| みさわ財産コンサルティング株式会社 | みつきコンサルティング株式会社 | みらいアーク株式会社 | アイアールアイM&Aコンサルティング株式会社 |
| アカツキパートナーズ株式会社 | アクタスコンサルティング株式会社 | インクグロウ株式会社 | インテグループ株式会社 |
| エムレイス株式会社 | オリックス株式会社 | クレジオ・パートナーズ株式会社 | グローウィン・パートナーズ株式会社 |
| グローバリューパートナーズ株式会社 | ジャパンM&Aソリューション株式会社 | セレンディップ・フィナンシャルサービス株式会社 | ビジネスサクセション株式会社 |
| ビズキューブ・コンサルティング株式会社 | ファイブ・アンド・ミライアソシエイツ株式会社 | ブティックス株式会社 | ブルーバード合同会社 |
| 三菱地所リアルエステートサービス株式会社 | 中之島キャピタル株式会社 | 九州M&Aアドバイザーズ株式会社 | 合同会社アジュール総合研究所 |
| 名南M&A株式会社 | 有限会社インレット | 有限会社長野県M&Aセンター | 株式会社ACN経営研究所 |
| 株式会社AGSコンサルティング | 株式会社CBヘルスケア | 株式会社CCイノベーション | 株式会社CINCCapital |
| 株式会社LifeHack | 株式会社M&AProperties | 株式会社M&Aエグゼクティブパートナーズ | 株式会社M&Aクラウド |
| 株式会社M&Aグローバルキャピタル | 株式会社M&Aコンサルティング | 株式会社M&Aフォース | 株式会社M&Aプライムグループ |
| 株式会社M&Aベストパートナーズ | 株式会社M&A会計ファイナンス | 株式会社M&A承継機構 | 株式会社M&A総合研究所 |
| 株式会社MJSM&Aパートナーズ | 株式会社NEWOLDCAPITAL | 株式会社OAGコンサルティング | 株式会社SECURITYBRIDGE |
| 株式会社Ssimaキャピタル | 株式会社TBC | 株式会社WealthLead | 株式会社fundbook |
| 株式会社さかい経営センター | 株式会社たすきコンサルティング | 株式会社みどり未来パートナーズ | 株式会社みらい共創アドバイザリー |
| 株式会社アシブネ | 株式会社ウィット | 株式会社ウィルゲート | 株式会社エグゼブリッジ |
| 株式会社オンデック | 株式会社サスガキャピタルパートナー | 株式会社シードアドバイザリー | 株式会社ストライク |
| 株式会社スリーエスコンサルティング | 株式会社ネクストM&Aパートナーズ | 株式会社ハレバレ | 株式会社バトンズ |
| 株式会社ヒルストン | 株式会社フォーバル | 株式会社プレックス | 株式会社マネジメント・スタッフ |
| 株式会社メディカル・アドバイザーズ | 株式会社ユニコン | 株式会社ユーザーサービス | 株式会社レコフ |
| 株式会社三井住友銀行 | 株式会社三菱UFJ銀行 | 株式会社事業承継パートナーズ | 株式会社事業承継通信社 |
| 株式会社佐賀銀行 | 株式会社倉富佐原M&A事務所 | 株式会社北海道総合経営研究所 | 株式会社大垣共立銀行 |
| 株式会社日光コンサルティング | 株式会社日本M&Aセンター | 株式会社日本提携支援 | 株式会社日本経営 |
| 株式会社日本財務戦略センター | 株式会社日税経営情報センター | 株式会社矢橋コンサルティング | 株式会社経営承継支援 |
| 株式会社船井総研あがたFAS | 株式会社諸井会計 | 株式会社青山財産ネットワークス | 株式会社HCフィナンシャル・アドバイザー |
| 瀬戸内FAS株式会社 | 総合メディカル株式会社 |
M&A 支援機関協会 正会員 113 社
正会員として M&A 支援機関協会に加盟する 113 社です。
| AggregatorJapan株式会社 | FrontierM&APartners株式会社 | Kingsmancapitalpartners株式会社 | RSM汐留パートナーズ株式会社 |
| あおもり創生パートナーズ株式会社 | いわぎんリサーチ&コンサルティング株式会社 | さくら経営支援株式会社 | しんせい事業承継株式会社 |
| まごころM&Aパートナーズ株式会社 | アアクスグループ株式会社 | アエリアコンサルティング株式会社 | アドバンスト・ビジネス・ダイレクションズ株式会社 |
| アナタの財務部長合同会社 | ウーファ合同会社 | エヌ・シー・アドバイザリー合同会社 | エベレディア株式会社 |
| クレアスト株式会社 | シンプルフォーム株式会社 | タツノコ資産形成株式会社 | ニューアイランド株式会社 |
| バリューフォース合同会社 | ビズリンク・アドバイザリー株式会社 | フジマキ・マネジメントサポート株式会社 | 丈安株式会社 |
| 三井住友海上火災保険株式会社 | 不動産M&Aパートナーズ株式会社 | 合同会社ACE | 合同会社FPCAccounting |
| 合同会社SGコンサルティング | 合同会社はやせ | 合同会社アシストプラス | 大光キャピタル&コンサルティング株式会社 |
| 山田事業承継・M&A株式会社 | 有限会社マリーンビジネスサポート | 有限会社後藤会計事務所 | 東京海上日動火災保険株式会社 |
| 東急リバブル株式会社 | 株式会社BOOTHSwin | 株式会社DEPS | 株式会社EMA |
| 株式会社ESPERANZA | 株式会社GAINC | 株式会社GH | 株式会社INTRANCE |
| 株式会社ISTコンサルティング | 株式会社LeapalTechnologies | 株式会社M&ACrosstie | 株式会社M&Aクオリティ |
| 株式会社M&Aディレクションズ | 株式会社M&Aパートナーズ | 株式会社MAS | 株式会社NSSマネジメントサービス |
| 株式会社PMGMAPartners | 株式会社TKC | 株式会社TSKプランニング | 株式会社VentureForward |
| 株式会社YMFGグロースパートナーズ | 株式会社おかやま創研コンサルティング | 株式会社おきぎんサクセスパートナーズ | 株式会社おきなわアセットブリッジ |
| 株式会社さくら優和コンサルタント | 株式会社さくら総合M&Aセンター | 株式会社せいのFP事務所 | 株式会社みどり財産コンサルタンツ |
| 株式会社ウナ | 株式会社エムステージマネジメントソリューションズ | 株式会社エンマンサポート | 株式会社ジーケーパートナーズ |
| 株式会社ステラ | 株式会社タス | 株式会社タスクフォース | 株式会社トマック |
| 株式会社トレスボ | 株式会社ノジマ | 株式会社ビズハブ | 株式会社フォーナレッジ |
| 株式会社プレアス | 株式会社マイナビM&A | 株式会社ミッドランド経営 | 株式会社ライトライト |
| 株式会社リガーレ | 株式会社レコフデータ | 株式会社三十三銀行 | 株式会社三友システムアプレイザル |
| 株式会社三菱UFJ銀行 | 株式会社企業経営支援機構 | 株式会社企業評価総合研究所 | 株式会社北日本銀行 |
| 株式会社南日本銀行 | 株式会社大澤都市開発 | 株式会社山田エスクロー信託 | 株式会社岡山M&Aセンター |
| 株式会社常陽銀行 | 株式会社新潟事業承継パートナー | 株式会社日本PMIコンサルティング | 株式会社日本投資ファンド |
| 株式会社日本資産総研 | 株式会社朝日信託 | 株式会社未来を創る | 株式会社東京アライアンスアドバイザリー |
| 株式会社沖縄銀行 | 株式会社社長の専門学校 | 株式会社総研コンサル | 株式会社肥後銀行 |
| 株式会社青山財産ネットワークス金沢 | 株式会社鹿児島銀行 | 株式会社Amvision | 株式会社SECURITYBRIDGE |
| 横浜経営企画サービス株式会社 | 見える化株式会社 | 阿波銀コンサルティング株式会社 | DatasiteJapan合同会社 |
| NKGRコンサルティング株式会社 |
営業電話・契約等で困った場合の相談窓口
- M&A 支援機関協会 苦情受付窓口
→ https://www.maa-a.or.jp/inquiry/ - M&A 支援機関協会 不適切な譲受け事業者 情報受付窓口
→ https://www.maa-a.or.jp/inappropriate/ - 中小企業庁 事業環境部 財務課
電話:03-3501-1511(内線 5281〜4) - M&A 支援機関登録制度 情報提供受付窓口
→ https://ma-shienkikan.go.jp/inappropriate-cases
※本リストは 2026年5月13日現在の情報です。最新は M&A 支援機関協会 会員一覧 および 特定事業者リスト をご参照ください。
関連記事:本記事と関連して、Claude / Gemini Pro / GPT-5.4-mini の 3 LLM で観察された AI 引用構造の差異を日米 30 社対照実験で報告した弊社調査研究記事「AI 時代 SEO/AIO 対策の現在地 ─ 日米 30 社対照実験で観察された Claude / Gemini Pro / GPT の引用構造の差異」もあわせてご参照ください。

執筆者
五十嵐 悠一(いがらし ゆういち)
株式会社日本財務戦略センター 代表取締役
京都大学経済学部経営学科卒業。株式会社損害保険ジャパン本店営業部、東証上場M&A仲介会社を経て、2020年5月に日本財務戦略センターを設立。中小企業のM&A仲介・事業承継支援を専門とし、医療・介護・食品製造・流通卸・機械製造分野の成約実績を持つ。
資格:プロフェッショナルCFO(日本CFO協会)/M&Aエキスパート(金融業務2級 事業承継・M&Aコース)
公的登録:中小企業庁 M&A支援機関 登録事業者/一般社団法人 M&A支援機関協会 正会員
メディア登壇:株式会社サイゾー Business Journal ウェブセミナー講師「【売り手向け】M&Aを成功させるための具体的な行動・プロセス・知識」(2022年6月)[公式告知]
専門家コラム寄稿:BATONZ(国内最大級M&A プラットフォーム)に M&A・事業承継 74本(2021年〜継続)[コラム一覧]
免責事項
本記事は一般的な情報提供を目的としており、特定の案件における法務・税務・会計判断を提供するものではありません。法務・税務・会計の個別判断は、弁護士・税理士・公認会計士等の専門家にご相談ください。M&Aのスキーム設計・タイミング・買い手探し等のアドバイザリーは、株式会社日本財務戦略センターにご相談ください。記載内容は公開時点の情報に基づき、法令改正や市場変動により最新の状況と異なる場合があります。
よくあるご質問(FAQ)
📅 本記事の情報基準日
本記事は 2026年5月16日 公開時点の情報に基づきます。税制・法令等は改正される場合があるため、最新の制度・税制は公的機関の公式情報をご確認ください。
関連の最新情報:中小企業庁 / 国税庁 / 金融庁 / e-Gov 法令検索