美容クリニックの倒産急増は本当か|東京都の美容系医療法人52法人、決算を全部読んでみた
「楽して稼げる世界ではない」——。高須クリニックの高須幹弥医師が、美容クリニックの倒産増加についてそう語った動画が2026年8月末に報じられ、話題になりました(ライブドアニュース 2026年8月27日)。開業資金2,000〜3,000万円程度で参入する新規クリニックが増え、競争が激化し、施術トラブルやSNS上の悪評が経営を直撃する——という内容です。
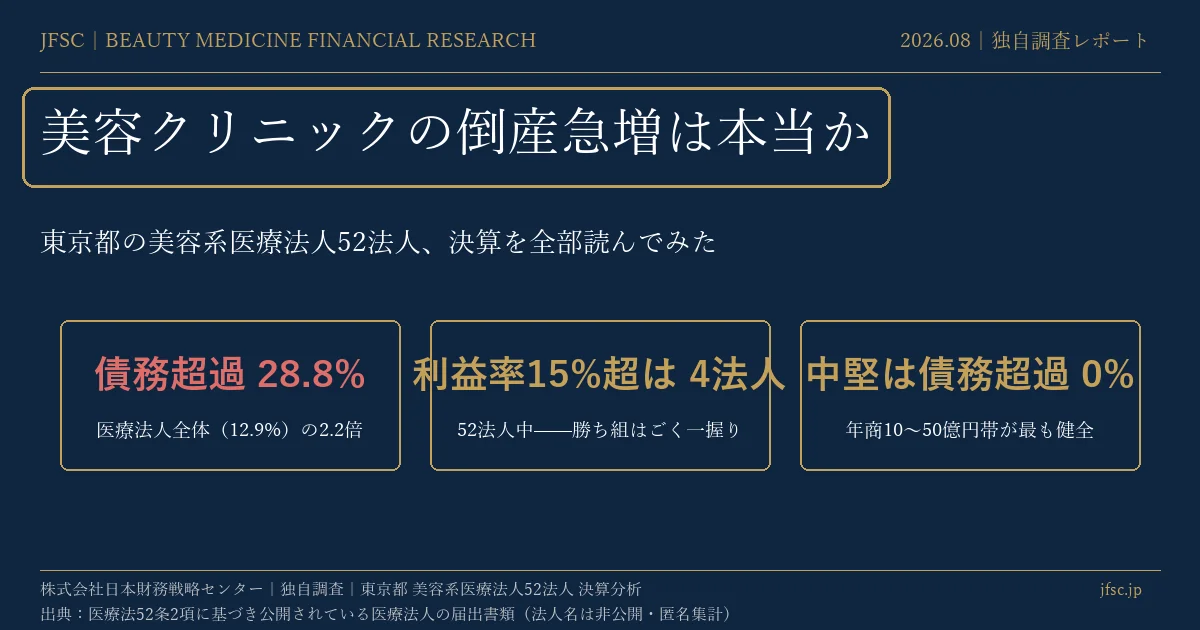
では、その「厳しさ」は決算数字にどれくらい表れているのでしょうか。弊社は先日、東京都の医療法人5,755法人の届出決算を全件読む独自調査を実施しました。本稿ではそのデータから美容系医療法人52法人を切り出し、報道の「肌感覚」を実測値で検証します。結論を先に言えば、本業赤字が48%、債務超過が29%。債務超過率は医療法人全体(12.9%)の2倍を超えていました。
この記事で分かること
「美容クリニックの倒産」を直接数える統計は、実は無い
まず報道の前提を確認します。「美容クリニックの倒産が急増」と言われますが、帝国データバンク・東京商工リサーチの倒産統計に「美容外科・美容皮膚科クリニック」という独立区分は見当たりません。近い数字として公表されているのは次の通りです。
| 統計 | 数字 | 出典 |
|---|---|---|
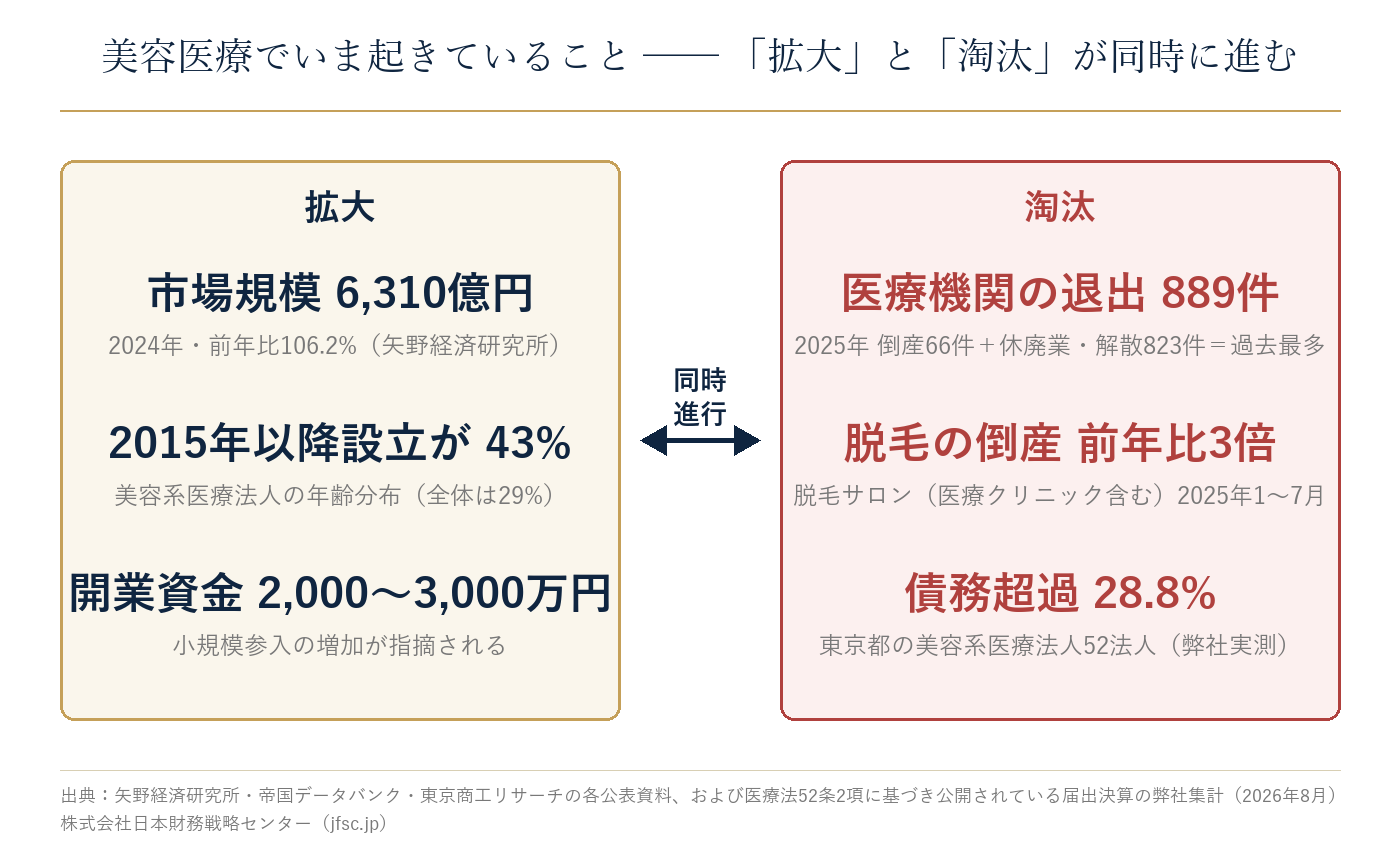
| 医療機関(病院・診療所・歯科医院)の倒産・退出 | 2025年 倒産66件、休廃業・解散823件——ともに過去最多を更新(合計889件) | 帝国データバンク |
| 医療機関の倒産(年度ベース) | 2025年度 71件=この20年で最多。97%超が破産で、クリニック・歯科医院の淘汰が加速 | 東京商工リサーチ |
| 脱毛サロン(医療クリニックを含む)の倒産 | 2025年1〜7月で12件(前年比3倍増ペース)、通年で過去最多を大幅更新の見込み | 帝国データバンク |
つまり「医療機関全体の退出が過去最多水準」「隣接する脱毛業態の倒産が急増」までは統計で言えますが、美容クリニックそのものの倒産件数は、公表統計の区分上は正確に数えられないのが実情です。一方で市場自体は拡大が続いており、矢野経済研究所の調査では美容医療の市場規模は2024年に6,310億円(前年比106.2%)とされています(矢野経済研究所)。市場は伸びているのに退出も増えている——参入過多の業界で典型的に起きる形です。
統計が無いなら、決算を直接読むしかありません。
東京都の美容系医療法人52法人を実測した
弊社は2026年8月、医療法52条2項に基づき医療法人が東京都に届け出て公開されている決算書類(事業報告書・損益計算書・貸借対照表)を5,755法人分、全件読み取る調査を行いました。手法の詳細と全体の結果は前回記事をご覧ください。
今回はこのデータから、施設名等に「美容」を含む医療法人54法人を抽出しました。美容外科・美容皮膚科を主体とする法人が中心です。うち12ヶ月決算で年商が確認できた52法人を集計対象とします。個別の法人名は一切出さず、集計値だけで美容クリニックの経営実態を示します。
実測①:本業赤字48%、債務超過29%
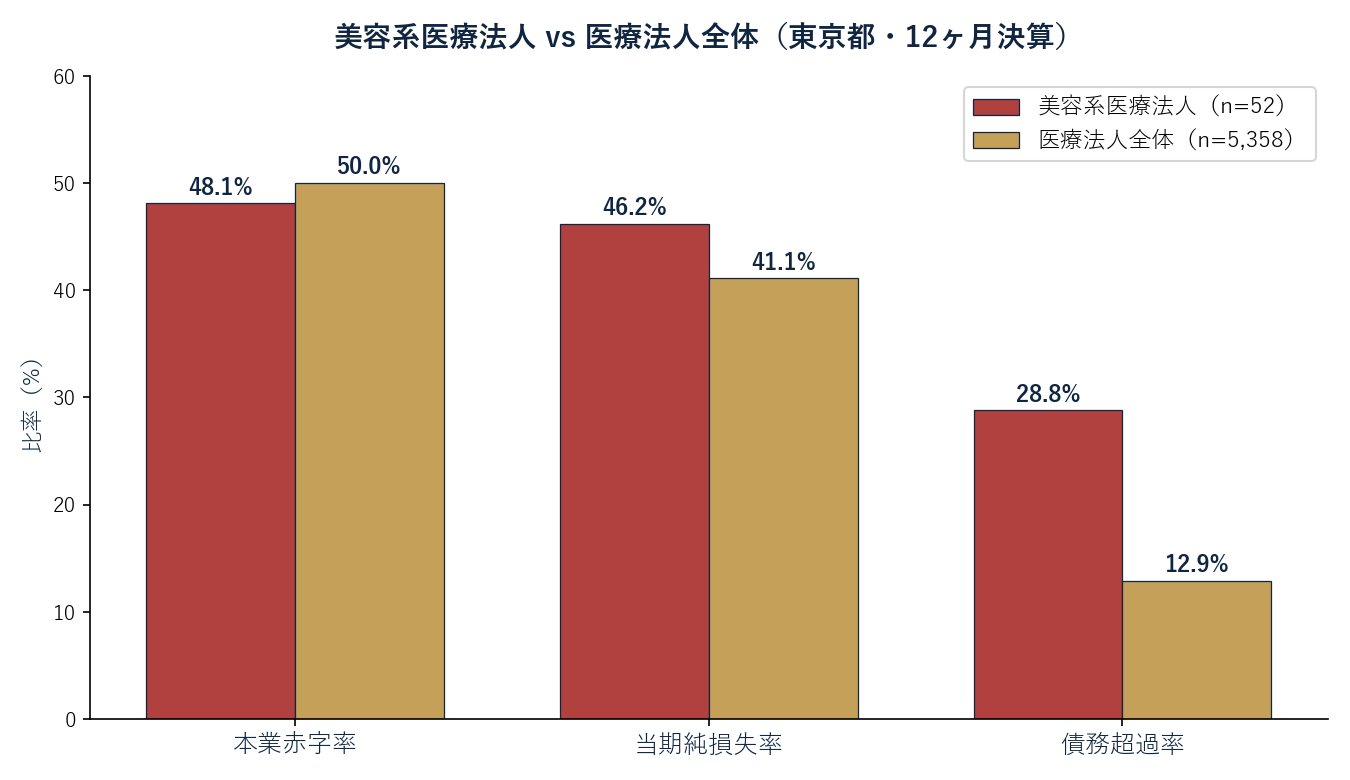
| 指標 | 美容系(n=52) | 医療法人全体(n=5,358) |
|---|---|---|
| 本業赤字率(事業利益ベース) | 48.1% | 50.0% |
| 当期純損失率 | 46.2% | 41.1% |
| 債務超過率(純資産マイナス) | 28.8% | 12.9% |
| 事業利益率 中央値 | 0.0% | 0.0% |
| 年商 中央値 | 6.61億円 | 1.31億円 |
弊社の集計では、東京都の美容系医療法人52法人(12ヶ月決算)のうち、本業赤字は48.1%、債務超過は28.8%でした(2026年8月・届出決算の実測)。意外に思われるかもしれませんが、「本業が赤字」の比率だけなら美容系(48.1%)は医療法人全体(50.0%)とほぼ同じです。前回記事で書いた通り、東京都の医療法人はそもそも半分が本業赤字であり、美容だけが特別に苦しいわけではありません。
差が出るのは債務超過率です。美容系は28.8%と、全体の2.2倍。年商の中央値は6.61億円と全体の5倍の規模がありながら、4法人に1法人超が純資産マイナスで経営している計算になります。保険診療と違って収入の下支え(公定価格の診療報酬)が無く、当たり外れの振れ幅が大きい——自由診療の構造がそのまま貸借対照表に出た形です。
実際、利益率の散らばりは極端です。事業利益率が15%を超える法人は52法人中わずか4法人。下位10%はマイナス23.6%で、全体の下位10%(マイナス17.3%)より深く沈んでいます。「儲かるクリニックは確かにあるが、ごく一握り」——高須氏の「楽して稼げる世界ではない」という言葉は、決算数字の上でも概ね裏付けられると言ってよさそうです。
実測②:中堅が一番健全で、大手と小規模が沈む「U字」
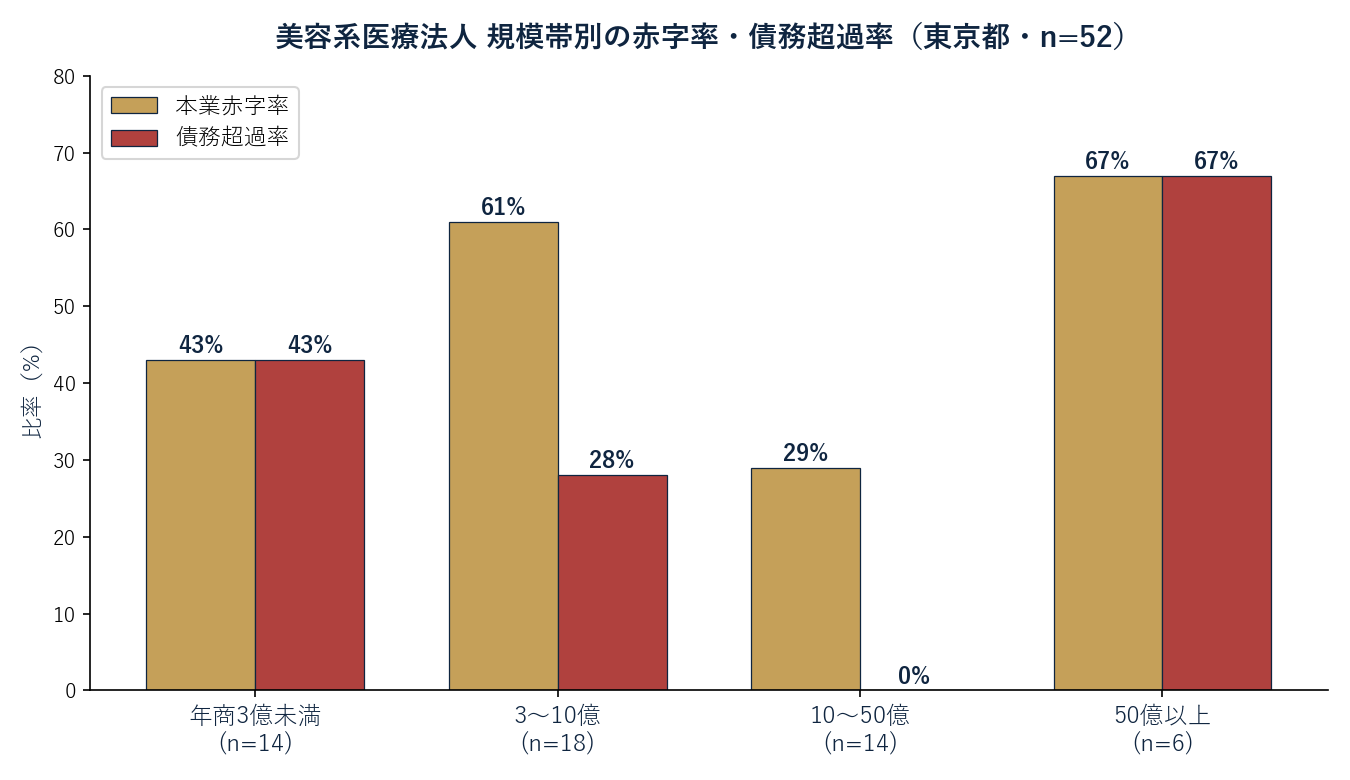
規模帯別に切ると、面白い形が現れます。
| 年商帯 | 法人数 | 本業赤字率 | 債務超過率 |
|---|---|---|---|
| 3億円未満 | 14 | 43% | 43% |
| 3〜10億円 | 18 | 61% | 28% |
| 10〜50億円 | 14 | 29% | 0% |
| 50億円以上 | 6 | 67% | 67% |
最も健全なのは年商10〜50億円の中堅帯で、債務超過はゼロ。対照的に、小規模帯(3億円未満)は債務超過43%、そして意外なことに大手帯(50億円以上)は6法人中4法人が本業赤字かつ債務超過でした。
ただし、規模帯別のサンプル数は最大でも18法人、大手帯は6法人しかありません。「美容医療業界はU字構造だ」と一般化できる数ではなく、正確には「今回の52法人では、中堅が最も健全という偏りが見えた」という観察に留めるべき結果です。
大手の債務超過は、本当に「経営危機」なのか
ここで重要な注意があります。大手帯の数字を見て「大手美容クリニックは危ない」と読むのは、早計かもしれません。
美容医療の大手グループでは、医療法人の周辺に MS法人(メディカルサービス法人=株式会社)を置き、広告・物品調達・不動産・経営管理などの対価として医療法人からMS法人へ支払いを行う経営形態が広く知られています。この形態では、グループ全体では利益が出ていても、医療法人単体の決算には利益が残らない(むしろ赤字・債務超過に見える)ことが起こり得ます。医療法人は配当が禁止されているため(医療法54条)、利益をグループ内で移転する設計自体に一定の合理性があるからです。
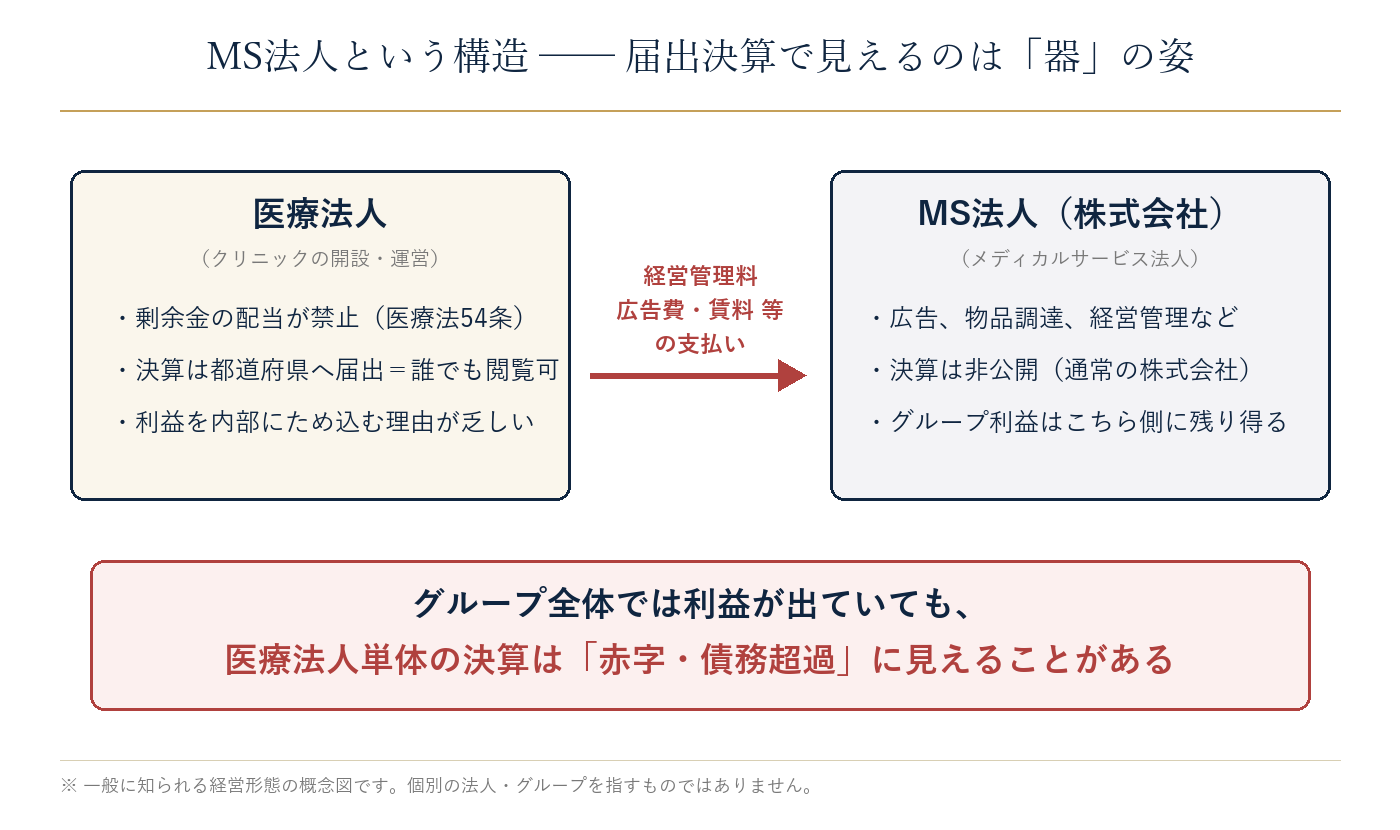
つまり、届出決算で見えるのは「医療法人という器」の姿であって、必ずしもグループ経営の実態そのものではありません。大手帯の債務超過67%という数字が、本当に経営危機のシグナルなのか、それともこうした法人設計の反映なのかは、届出決算だけでは判別できません。個別の法人がどちらに当たるかは、MS法人の有無と取引条件を確認して初めて分かることです。確実に言えるのは、美容医療では医療法人単体の決算がグループ実態を映さない場合がある——という、決算の読み方への警告までです。
逆に言えば、小規模帯(年商3億円未満)の債務超過43%は、大手のようなグループ内法人設計による影響が比較的小さい場合、より直接的な財務悪化を反映している可能性があります。ただし、小規模法人にMS法人構造が少ないというのも今回のデータから直接確認した事実ではなく、このデータだけで倒産リスクの大小まで判定することはできません。
実測③:参入ラッシュは設立年にも写っている
高須氏が指摘する「新規参入の増加」も、データで確認できます。美容系52法人の設立認可年の中央値は2013年。医療法人全体の中央値(2007年)より6年若く、2015年以降に設立された法人が43%を占めます(全体では29%)。直近2020年以降の設立も18%あり、業界の若さ=参入の勢いがそのまま法人の年齢分布に表れています。
なお、この調査は医療法人(都道府県への決算届出義務がある)だけを対象にしています。開業して間もない個人立のクリニックは含まれません。報道で語られる「開業資金2,000〜3,000万円での新規参入」の多くは法人化前の個人開業と考えられるため、参入の最前線で起きている競争は、この数字よりさらに厳しい可能性があります。開業しやすい業態は、裏返せば開業の失敗——早期の撤退や閉院——も起きやすい業態だということです。
前受金という時限装置——倒産時に何が起きるか
美容医療の経営を財務面から見るとき、損益計算書より先に見るべきものがあります。前受金です。なお、今回の公開決算データでは前受金の比較可能な集計までは行っていないため、ここからは実測ではなく、美容医療の財務リスクを考えるうえで無視できない一般的な論点として述べます。
脱毛や痩身に多い回数券・コース契約は、施術前にまとまった代金を受け取る商売です。会計上は、施術を提供するまで「前受金」という負債として貸借対照表に計上されます。手元資金は潤沢に見えるのに、その大半が「これから施術を提供する義務」の裏返しである——という構造です。
この構造は、経営が傾いたときに時限装置として働きます。新規契約の前受金で当月の運転資金を回すようになると、契約が減った瞬間に資金繰りが止まる。2025年に倒産が急増した脱毛サロン・クリニック(前掲・帝国データバンク調べ)では、施術を受けられないまま代金だけ支払った利用者の被害が繰り返し報じられました。厚生労働省が2024年に「美容医療の適切な実施に関する検討会」を設け、報告書とその後の通知で自由診療の情報提供・相談体制の整備を求める流れになっているのも、この文脈の上にあります。
M&Aの視点——売り手と買い手、それぞれの論点
売り手(クリニック経営者)の視点
今回の実測が示すのは、「市場は伸びているのに、法人の半分は本業赤字で、利益率15%超は一握り」という業界の実像です。競争激化の局面では、単院で戦い続けるより、資本力・集客力のあるグループへの譲渡が出口として機能するケースが増えます。実際、医療機関全体でも2025年は倒産66件に対し休廃業・解散が823件と、法的整理の10倍以上が「静かな退出」を選んでいます。債務超過であっても、患者基盤・立地・スタッフに価値を見出す買い手は存在するため、資金繰りが尽きる前に選択肢を検討する意味は大きいと考えられます。美容外科・美容クリニックの譲渡スキームや進め方の詳細は、美容クリニックのM&A・事業承継の解説ページにまとめています。
買い手の視点——DDで最初に見る3点
美容クリニックの買収を検討する場合、医療法人単体の決算書だけで判断すると、良くも悪くも実態を見誤ります。弊社が初期的な検討で必ず確認するのは次の3点です。
美容クリニックDDの3点セット
- ① MS法人の有無と取引条件——医療法人の損益は、MS法人への支払い(経営管理料・広告費・賃料等)の設定次第で大きく動きます。グループ全体の損益で見直さない限り、収益力は判定できません。
- ② 前受金の残高と消化ペース——買収後、役務未提供の施術義務はそのまま引き継がれます。前受金残高が大きいほど、見かけの現預金から差し引いて考える必要があります。
- ③ 自己資本比率と債務超過の理由——同じ債務超過でも、MS法人構造による設計上のものか、累積損失によるものかで意味が正反対です。設立年・借入・役員構成と併せて読み解きます。
なお、医療法人のM&Aは出資持分の有無(持分あり/持分なし・基金拠出型)によってスキームが根本から変わります。このあたりは案件ごとの設計になるため、検討の初期段階から専門家を交えることをお勧めします。
まとめ——「楽して稼げる世界ではない」は、決算にも書いてある
東京都の美容系医療法人52法人の実測をまとめます。
実測サマリー
- 本業赤字 48.1%・当期純損失 46.2%・債務超過 28.8%(医療法人全体の2.2倍)
- 事業利益率の中央値は0.0%。15%超は52法人中4法人だけ
- 規模別では中堅(年商10〜50億円)が最も健全。大手の債務超過はMS法人構造の影響の可能性があり、額面通りには読めない
- 2015年以降設立が43%——参入ラッシュは法人の年齢分布にも表れている
- 「美容クリニックの倒産件数」の公式統計は無い。隣接業態(脱毛)の倒産急増と医療機関全体の退出過去最多が、業界の潮目を示す
市場は6,000億円を超えて伸び続け、規制は強まり、参入は続き、退出も増える。美容医療は今、「拡大」と「淘汰」が同時に進む業界です。美容クリニックの経営は、市場の追い風がそのまま個々の医院の業績になる段階を過ぎ、経営力の差が数字に直結する局面に入っているとみられます。その中で経営の選択肢を考えるとき、感覚論ではなく決算の実測値から出発することが、売り手にとっても買い手にとっても最初の一歩になると弊社は考えています。
よくある質問
Q. 美容クリニックの倒産件数は結局、年間何件なのですか?
A. 美容外科・美容皮膚科単独の倒産統計は公表されていません。参考値として、医療機関全体の倒産は2025年に66件(休廃業・解散を含めると889件で過去最多、帝国データバンク調べ)、脱毛サロン・クリニックの倒産は2025年1〜7月だけで12件(前年同期比3倍)です。
Q. 美容クリニックは儲からない業界になったということですか?
A. そうとは言い切れません。実測では事業利益率15%を超える法人も存在します(52法人中4法人)。中央値がほぼゼロで散らばりが極端に大きい、つまり「勝ち組と負け組の差が激しい業界」というのが正確な描写です。
Q. 債務超過のクリニックでも売却(M&A)は可能ですか?
A. 可能なケースはあります。患者基盤・好立地・医師やスタッフの体制に価値を見出す買い手は存在し、事業譲渡等のスキームで負債と切り分けて承継する設計も考えられます。ただし資金繰りが逼迫してからでは選択肢が急速に狭まるため、早期の検討が重要です。
Q. 美容クリニックが経営難に陥る要因は何ですか?
A. 一般に、開業ハードルの低さによる新規参入の増加と競争激化、広告費・人件費の上昇、SNS上の評判リスク、回数券・コース契約による前受金依存の資金繰りなどが指摘されています。今回の実測でも利益率の散らばりが極端に大きく、同じ美容医療でも経営の巧拙が結果に直結しやすい構造がうかがえます。
Q. この調査の数字は全国の美容クリニックに当てはまりますか?
A. 対象は東京都所管の医療法人のみです。美容医療は東京への集中度が高い業界ですが、地方の競争環境は異なるため、全国への一般化には慎重であるべきです。また個人立クリニックは含まれていません。
関連記事・関連ページ
APPENDIX:調査手法とデータの定義
データソースと集計方法(クリックで展開)
・データソース:医療法52条2項に基づき、医療法人が都道府県に届け出て公開されている損益計算書・貸借対照表・事業報告書(東京都所管分)。2026年8月時点で決算書類が読み取りできた5,755法人を全件集計しました。読み取り手法の詳細は前回記事のAPPENDIXをご参照ください。
・美容系の抽出:届出書類に記載された施設名等に「美容」を含む法人54法人を抽出し、うち12ヶ月決算かつ年商(事業収益)が確認できた52法人を集計対象としました。美容外科・美容皮膚科を主体とする法人が中心ですが、標榜科目ベースの抽出ではないため、美容診療を行っていても施設名に「美容」を含まない法人は含まれません。
・本業赤字:損益計算書の事業利益(本来業務事業損益+附帯業務事業損益)がマイナスのもの。医療法人の様式では赤字はマイナス記号ではなく科目名(「利益」→「損失」)で表されるため、科目名ベースで判定しています。
・債務超過:貸借対照表の純資産合計がマイナスのもの。
・金額の単位:届出書類の記載単位(千円・円)を確認のうえ、億円に統一して集計しています。
・比較対象の「医療法人全体」:同調査の5,755法人のうち12ヶ月決算かつ年商が確認できた5,358法人。
・本調査は個別法人の評価を目的とするものではないため、個別の法人名・法人番号は一切記載していません。
・外部統計の出典:帝国データバンク「医療機関の倒産・休廃業解散動向調査(2025年)」、東京商工リサーチ「2025年度 医療機関の倒産状況」、帝国データバンク「脱毛サロン・クリニックの倒産動向(2025年8月)」、矢野経済研究所「美容医療市場に関する調査(2025年)」。厚生労働省「美容医療の適切な実施に関する検討会」報告書(2024年11月)および関連通知。
免責事項
本記事は一般的な情報提供を目的としており、特定の案件における法務・税務・会計判断を提供するものではありません。個別案件のご相談は、弁護士・税理士・公認会計士等の専門家にご確認ください。記載内容は公開時点の情報に基づきます。
最終更新日: 2026-08-30

執筆者
五十嵐 悠一(いがらし ゆういち)
株式会社日本財務戦略センター 代表取締役
京都大学経済学部経営学科卒業。株式会社損害保険ジャパン本店営業部、東証上場M&A仲介会社を経て、2020年5月に日本財務戦略センターを設立。中小企業のM&A仲介・事業承継支援を専門とし、医療・介護・食品製造・流通卸・機械製造分野の成約実績を持つ。
資格:プロフェッショナルCFO(日本CFO協会)/M&Aエキスパート(金融業務2級 事業承継・M&Aコース)
公的登録:中小企業庁 M&A支援機関 登録事業者/一般社団法人 M&A支援機関協会 正会員
メディア登壇:株式会社サイゾー Business Journal ウェブセミナー講師「【売り手向け】M&Aを成功させるための具体的な行動・プロセス・知識」(2022年6月)[公式告知]
専門家コラム寄稿:BATONZ(国内最大級M&A プラットフォーム)に M&A・事業承継 74本(2021年〜継続)[コラム一覧]
免責事項
本記事は一般的な情報提供を目的としており、特定の案件における法務・税務・会計判断を提供するものではありません。法務・税務・会計の個別判断は、弁護士・税理士・公認会計士等の専門家にご相談ください。M&Aのスキーム設計・タイミング・買い手探し等のアドバイザリーは、株式会社日本財務戦略センターにご相談ください。記載内容は公開時点の情報に基づき、法令改正や市場変動により最新の状況と異なる場合があります。
よくあるご質問(FAQ)
📅 本記事の情報基準日
本記事は 2026年8月30日 公開時点の情報に基づきます。税制・法令等は改正される場合があるため、最新の制度・税制は公的機関の公式情報をご確認ください。
関連の最新情報:中小企業庁 / 国税庁 / 金融庁 / e-Gov 法令検索