本記事は宅地建物取引業(宅建業・不動産会社・不動産業者・賃貸管理業)のM&A・事業譲渡・廃業・後継者問題に関する実務情報です。免許承継・専任取引士の確保・敷金処理・賃貸管理契約・株主名簿の整備等、不動産会社特有の論点は、個別事案により判断が異なります。具体的なご相談は、必ず弁護士・税理士・公認会計士等の専門家へご確認ください。
九州地方の駅前で30年。賃貸仲介と賃貸管理を二本柱に、地に足のついた経営を続けてきた一人の宅建業(不動産業)オーナーが、ある日を境に「自分の会社の未来」を真剣に考え始めた。お任せいただいている賃貸管理オーナー様(大家様)100名への責任感から始まった、一年半の事業承継体験——本人の言葉で辿る。
—
【Part 1】インタビュー本編
1. 朝の駅前——30年営業した事務所
九州地方のとある地方都市。駅の改札を出てすぐの通り沿いに、一軒の小さな宅建業の事務所がある。ガラス越しに見える窓には、賃貸物件の間取り図と「お部屋探し・賃貸管理 賃貸仲介から物件管理まで一貫対応」という、年季の入った看板。朝七時を過ぎると、駅へ向かう通勤客が事務所の前を足早に過ぎていく。夕方になれば、会社帰りに物件探しに立ち寄る若い社会人の姿もある。
この事務所のオーナー様(仮にA様)は60代後半。バブル景気の真っただ中に独立し、以来30年、この地で賃貸仲介と賃貸管理を二本柱にした堅実な経営を続けてこられた。管理物件数は約100戸。社員1名、パート1名の三名体制——お世辞にも大所帯とは言えないが、駅前という立地と、30年で築いた100戸分の賃貸管理オーナー様(大家様)との信頼関係こそが、この会社の最大の財産であった。
賃貸仲介をメインに据えつつ、たまに舞い込む売買仲介の話も丁寧に拾い、自社で物件を仕入れて再販する案件にも携わる。年商は数千万円台。売買案件の有無で多少の振れはあるが、賃貸管理というストック収益が骨格を支え、事業として困った経験はないという。
そんなA様が、ある日を境に「自分の会社の未来」について深く考えるようになった——そこから始まった一年半のM&A体験を、A様ご本人のお言葉を交えながら、丁寧に辿っていきたい。
—
2. 「いずれは…」を「具体的に」に変えた瞬間
A様にはお子様がお二人——息子様と娘様がいらっしゃる。だが、お二人ともに「家業を継ぐ気はない」とお伝えいただいたのは、ずいぶん前のことだったという。
> 「息子と娘がいるのですが、後を継ぐ気がないと言われたんですよ」
A様はお子様の自由な人生選択を尊重された。息子様も娘様もそれぞれの道を歩まれており、その点について不満を口にされる気配は微塵もない。
その上で、A様の心の奥底に静かに澱(おり)のように溜まり続けていた感情がもう一つある。それは、お任せいただいているオーナー様(大家様)への責任感だった。
> 「自分に何かあったら、管理を任されているオーナーに対して申し訳がないなと思うのが、その理由です」
賃貸管理は、単なるサービス業ではない。家主であるオーナー様(大家様)が、自分が所有する大切な不動産資産の運営・運用を、信頼できる管理会社に委託する——そういう長期信頼ビジネスである。100戸の管理物件があるということは、その背後に多数のオーナー様(大家様)がいるということ。家賃の集金、物件の修繕手配、入退去の対応、保証金(敷金)の精算、原状回復工事の手配——細々とした実務の積み重ねが、長年にわたる信頼を作る。
そして、もう一つの引き金がある。ある日、A様の知人である経営者が、突然亡くなられたのだ。働き盛りに見えた知人が、ある日を境にこの世を去る——その経験は、A様の中にあった「いずれは…」という漠然とした課題感を、「具体的に動こう」という決意へと変えた。
> 「健康面はまだまだ大丈夫なんだけど、知人の経営者が突然亡くなったりして、そういうのも考えるとね」
ところで、A様は完全な引退を望んでおられたわけではなかった。
> 「売却後は自分も仕事に携わりながら、一緒にやっていこうと考えていました」
ご家族(特に奥様、お子様お二人)からも、A様の決断について特段の異論は出なかったという。お子様お二人がそれぞれの道を歩まれているなかで、ご自身の判断にお任せされていた——それは、円満なご家庭の証でもあるだろう。
—
3. 日本財務戦略センターとの出会い
実は、A様は「自分でも色々考えなければ」と思いつつも、他の選択肢を具体的に検討するには至らなかったという。
> 「話はいろいろあったけど、具体的に考えなかったんだよね。ただ、愛着のある会社なのと、パートの今後も気がかりだったというのもあります。あとはオーナーたちとの関係も。責任もあるし」
会社への愛着、長年支えてくれたパート様の今後、そして100戸の賃貸管理オーナー様(大家様)への責任——この3つの要素が、A様の心の中で重く積み重なっていた。だが、行動に移すきっかけが見つからない。
そんな折、弊社(日本財務戦略センター)からA様に「今後について」のご相談の打診を差し上げた。
> 「日本財務戦略センターさんから今後についての打診を受けたので、具体的に相談してみました」
最初のご相談時、A様の率直なお気持ちは——
> 「どんな人が来るのか不安だったよね。こちらも初めての話だったわけだから」
弊社担当者は、初回面談の場で名刺交換と挨拶だけで終わらせず、A様の車に同乗して、管理物件の現場を案内していただく機会を頂戴した。一緒に駅前の商店街を歩き、管理物件のエントランスや空室状況を見て、A様が30年かけて築き上げてきた事業を、自分の目で確かめさせていただいた。事務所に戻ってからは、改めてM&Aの全体像、想定される譲受先のタイプ、譲渡対価の評価軸、想定スケジュール——一つひとつを丁寧に説明させていただいた。
気づけば、半日以上の時間を頂戴していた。
> 「色々、車に乗りながら今やっていることを案内する中で、半日以上時間を割いてくれたり、きちんと事務所で説明してくれたりして、一回任せてみるかと思いました。成功報酬制だったのもあるかな。着手金を求められると敷居が高いからね」
「一回任せてみるか」——この瞬間が、A様にとってのM&Aの出発点となった。
—
4. 条件交渉——譲歩と納得の積み重ね
弊社にご相談いただいてから、譲受先候補の探索、初期交渉、基本合意、デューデリジェンス(買収監査)、最終契約——一連のプロセスを経て、譲渡条件交渉のフェーズへと進んでいった。
> 「だいたい最初に思っていた金額について考えてくれたと思います」
譲渡価格について、A様は当初想定していた金額に近い水準で着地された。
そして、A様にとって最も重要だったのは、「譲渡後も今まで通り自由に動ける環境を確保できるかどうか」だった。
> 「条件についてはこちらもいろいろ言って大変だったと思うけど、結果として先方には飲んでもらったかな。無理を言ったかもしれないけれども。インセンティブのところと、今まで通り自由に動けるようにしてもらったのは助かりました。社有車も継続して使えたしね」
業績連動のインセンティブ報酬、経営自由度の継続、社有車の継続使用——この3つが、譲渡条件の核心となった。
社員様・パート様への譲渡告知については、A様はご自身の判断で「決まる直前」に行われた。
> 「決まる直前に言ったかな。日本財務戦略センターさんからは譲渡後の方が良いと言われたんだがついね・・・。特段反応なく拍子抜けしたね」
A様が「ついね…」と仰った気持ちは、長年一緒に働いてきた仲間に対する誠実さの表れである。「決まってから事後報告するのは申し訳ない」——この感情は、多くの経営者の方に共通するだろう。結果として、お二人の反応は意外と冷静なものだったという。
そして、A様ご自身は——役員として留任。30年の歩みは、別の形で続いていくことになった。
—
5. 「昔の株主問題」という落とし穴
クロージングまでのプロセスのなかで、A様が「大変だった」とおっしゃった唯一の点がこれだった。
> 「税理士や弁護士と日本財務戦略センターの担当者さんがやりとりしていたし、ただ昔の株主問題とか、その辺の取りまとめが大変だった。やっぱり長く続けているといろいろあったのを忘れてしまうね」
「長く続けているといろいろあったのを忘れてしまう」——このお言葉のなかに、創業30年以上の中小企業経営者ならではの実感が凝縮されている。
設立時の株主名簿、その後の株式異動、相続未登記の株式、名義株——時を経るうちに、ご本人の記憶のなかでも輪郭が薄れていく。それが、税理士や弁護士の調査によって、ひとつひとつ丁寧に掘り起こされていく。それは決して楽な作業ではなかった。
ただし、A様ご自身が直接事務作業をされたわけではない。税理士・弁護士・弊社担当者がチームを組んで連携対応していたため、A様はその進捗報告を受けながら、必要な意思決定だけを行えばよかった。
この案件における、もう一つの隠れた成果である。
—
6. クロージングの瞬間——区切りがついた
ある朝、福岡の駅前の事務所に差し込む朝日のなかで、A様は譲渡対価の入金を確認された。
30年——バブル景気の真っただ中で「自分の会社」を始めた1990年代から、リーマンショック、東日本大震災、そして近年のコロナ禍を含め、幾度もの景気変動を経て積み上げてきた事業——その所有権が、この瞬間に新しいオーナーへと移った。
> 「達成感もあれば安堵感もあるし、寂しさもある。一言では言えないね。ただ一つ言えるのは、区切りがついたってことかな」
達成感、安堵、寂しさ——これらの感情は、それぞれが独立した感情ではなく、「区切りがついた」という一つの状態の異なる側面なのだろう。M&Aは、単なる事業の売買ではなく、経営者人生の一つの大きな区切りであり、それまでの30年の歩みに対する、自分自身からの卒業証書でもある。
譲渡実行後、譲受先の若くてやり手の新代表が、金融機関への挨拶回りを担われた。
> 「やり手の代表で若いから、銀行も安心したみたいだね」
後継者問題が解決したことによる信用の回復——金融機関の視点から見た、事業承継の効果がリアルに語られた瞬間でもあった。
A様は役員として留任され、譲受側の新代表と二人三脚で経営を進められた結果、譲渡後も事業は順調に推移し、利益も増加傾向となった。賃貸管理100戸というストック収益はそのまま安定し、加えて新代表の積極的な営業姿勢により、新たな売買案件や物件管理受託も増加していった。
—
7. 同じ立場のオーナー様へ
最後に、A様に、同じ立場のオーナー様——60代後半で「いずれは…」と思いつつも、なかなか具体的に動けないでいるオーナー様——に向けて、ご自身の経験から伝えたいメッセージを伺った。
> 「同じ立場のオーナーについては、案ずるより産むが易しという言葉もあるので、一度相談して、その上で判断してみたらいいのかなと思います」
> 「あとは担当者の性格や態度を見て判断することが大事だと思います」
「案ずるより産むが易し」——A様らしい、肩の力の抜けた、しかし芯のあるメッセージである。
そして「担当者の性格や態度を見て判断する」——30年の経営者人生から辿り着かれた、もう一つの洞察。
これら二つの言葉を、本記事のインタビュー本編の締めくくりとして、お伝えしたい。
—
【Part 2】仲介者からの解説 — 本案件から学ぶ実務論点
ここからは、本案件を担当した弊社の視点から、これからM&Aを検討される宅建業(不動産業)オーナー様に向けて、本案件から得られる5つの実務論点を解説させていただきます。
8-1. 株式譲渡 vs 事業譲渡——宅建業(不動産業)M&Aで何が違うか
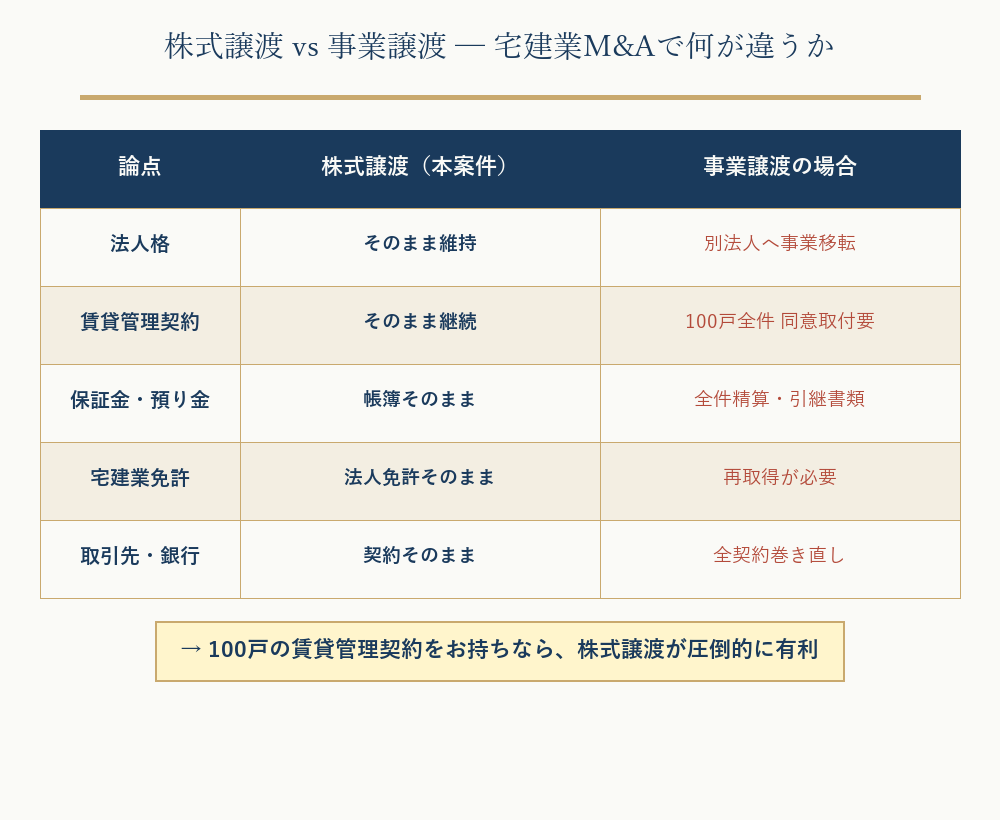
宅建業のM&Aでは、譲渡スキームの選択が極めて重要となります。本案件では株式譲渡(株式100%の譲渡)が選択されました。仮に事業譲渡(事業のみを切り出して譲渡)を選択した場合と比較すると、引継ぎ作業の負荷が天と地ほど違います。
| 論点 | 株式譲渡(本案件) | 事業譲渡の場合 | |—|—|—| | 法人格 | そのまま維持(株主のみ変更) | 譲受先法人へ事業を移転 | | 賃貸管理契約 | 法人が変わらないため契約そのまま継続 | 100戸全件のオーナー(大家)様から書面同意取付が必要 | | 保証金・預り金 | 法人帳簿そのまま、引継ぎ手続不要 | 全件の精算・引継ぎ書類作成が必要 | | 宅建業免許 | 法人免許がそのまま維持 | 免許再取得または新規取得が必要 | | 取引先・銀行 | 契約そのまま | 全契約の巻き直しが必要 |
100戸の賃貸管理契約をお持ちの宅建業者様におかれましては、株式譲渡が圧倒的に有利となるケースが多いと考えております。最終的な選択は、税務・法務上の影響も含めて、弁護士・税理士・公認会計士等の専門家とご相談のうえご判断ください。
8-2. 専任取引士兼任の威力
宅地建物取引業法上、宅建業者は事務所ごとに従業員5名につき1名以上の専任取引士を配置する義務を負います。中小規模の宅建業者では、オーナー様ご自身が専任取引士を兼ねているケースが大半です。
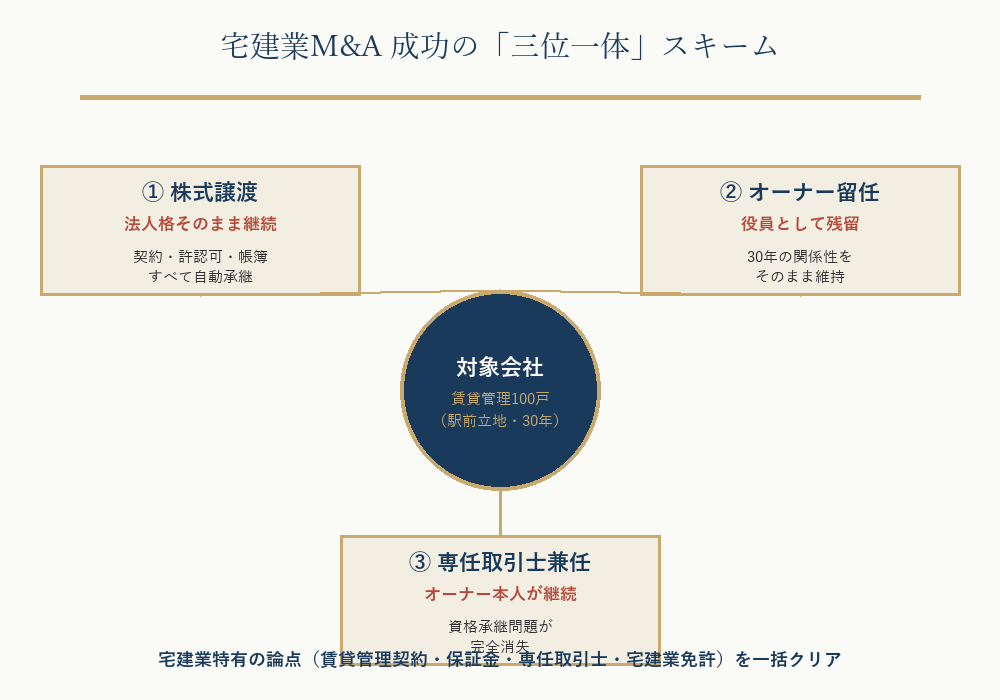
A様も例外ではありませんでした。そして本案件では、A様が役員として留任され、引き続き専任取引士として継続されたことで、専任取引士の承継問題は完全に消失しました。
これは譲受側にとって、譲渡実行直後に専任取引士を別途確保する負担がなくなることを意味します。人材確保の不確実性を排除できるという、見えにくいけれど大きな価値を生んだ判断でした。
完全引退をご希望されるオーナー様の場合は、譲受側が新たな専任取引士を確保する必要がありますので、譲渡条件交渉の早い段階で議論しておくことが重要です。
8-3. 30年経営の盲点——株主名簿の棚卸し
本案件で唯一「大変だった」とA様が振り返られた「昔の株主問題」は、創業30年以上の中小企業M&Aで極めて頻発する論点です。具体的には:
- 創業期に名義を貸してくれた親族・知人の株式が残っている(旧商法の発起人7名要件の名残)
- 配偶者・親兄弟への名義株(実質オーナー所有だが名義が分散)
- 相続が発生したのに名義変更されていない株式
- 当時の株主の連絡先が不明
これからM&Aを検討される中小企業オーナー様におかれましては、M&A検討の早い段階で、株主名簿の棚卸しを実施されることを強くお勧めいたします。
具体的には、以下の作業を顧問の弁護士・税理士・司法書士・公認会計士等の専門家とご相談のうえ進めることをお勧めいたします:
- 設立時の発起人および以降の株式異動履歴の確認
- 現在の株主名簿と実態の整合確認
- 名義株(実質と名義の不一致)の特定
- 相続未登記株式の有無確認
- 連絡不能な株主の特定とその対応方針策定
譲受側のデューデリジェンス(買収監査)段階で初めてこれらの問題が浮上すると、譲渡実行が大幅に遅延することがあります。M&A交渉が本格化する前に終えていることが理想です。
8-4. 従業員告知タイミングの実務
A様は、社員様・パート様への譲渡告知を、ご自身の判断で「決まる直前」に行われました。弊社からは「譲渡後の方が望ましい」とご案内していたものの、長年一緒に働いてきた仲間への誠実さから、A様が「ついね…」と前倒しでお伝えになった——この場面は、これからM&Aを検討されるオーナー様にとって、極めて重要な学びを含んでいます。
弊社が「譲渡実行後、または譲渡実行が確定した直前のタイミング」をご案内する理由は明確です:
1. 情報漏洩リスクの低減:譲渡前段階での告知は、社内外への情報拡散リスクを高める 2. 従業員の動揺・離職防止:交渉中の不確実な情報で従業員様が不安を感じ、離職リスクが高まる 3. 取引先への波及防止:従業員様経由で取引先に話が伝わると、債権債務の急な是正要請等が発生しうる 4. 譲受側との合意形成優先:譲渡条件交渉は、譲渡側経営者と譲受側経営陣の間で詰める段階
ただし、結果として「特段反応なく拍子抜けした」というのも、現場のリアルです。従業員の方々は、経営者が想像する以上に冷静であり、長年勤めてくださった従業員様であれば「会社が続くこと」「自分の処遇が維持されること」こそが最大の関心事であって、譲渡そのものへの感情的反応は意外なほど小さいことが多いものです。
これからM&Aを検討されるオーナー様におかれましては、従業員告知のタイミングは、必ず仲介者と相談のうえ、慎重に設計されることをお勧めいたします。
8-5. 銀行への挨拶——ガイドラインの示すベストプラクティス
本案件のインタビューでは、譲渡実行後に譲受先の若い新代表が金融機関への挨拶回りを担われた、というエピソードが語られました。これは当時のM&A業界の商慣行であった点、ここで明確に付記させていただきます。
現在は、中小企業庁の中小M&Aガイドライン(第3版・2024年8月公表)および、金融庁・中小企業庁の経営者保証に関するガイドラインに則り、以下のような流れが推奨されています:
1. 譲渡前の段階で、金融機関への事前協議を実施 2. 経営者保証の取扱い(解除・移行・継続の選択)について金融機関と協議 3. 譲渡実行に向けた金融機関側の準備・社内手続きの確保 4. 譲渡実行とあわせて、新経営陣の正式ご挨拶
経営者保証の取扱いは、譲渡側オーナー様にとって極めて重要な論点です。譲渡実行後も個人保証が残ったままでは、せっかくの事業承継が「自由になれた」実感を伴わないものになってしまいます。譲渡前の段階で金融機関と認識を合わせておくことで、円滑な事業承継が可能となります。
具体的な進め方については、弁護士・税理士・公認会計士等の専門家、および弊社のような事業承継支援機関とご相談のうえ、進めていただければと存じます。
📌 ご相談承ります
経営者保証の取扱いを含む金融機関対応も、弊社がサポートいたします。
譲渡前の事前協議から円滑な事業承継までを、ガイドラインに準拠した手順で丁寧にご案内いたします。
—
【Part 3】代表取締役 五十嵐 悠一からの一言
> 小規模法人のM&Aでは、事業の中核がオーナー個人に深く依存している場合が少なくありません。本件においても、長年にわたる賃貸管理オーナー様との信頼関係、専任取引士としての資格、そして経営者個人の経験値そのものが「会社の価値」を形づくっていました。 > > そのため、オーナー様と会社の今後のあり方を深く見据えた承継スキームの設計が、この案件の核心であったと考えております。譲渡側オーナー様、譲受側経営陣、双方のご理解を丁寧に重ねることで、双方が納得できる深いレベルで合致点を見出すことができました。譲渡後も事業は順調に推移し、利益も増加傾向で、双方から喜びの声をいただいております。 > > なお、インタビューのなかで「譲渡後の銀行へのご挨拶」というお話がございましたが、これは当時のM&A業界の商慣行であった点、付記させていただきます。現在は、中小企業庁の中小M&Aガイドライン(第3版)および、金融庁・中小企業庁の経営者保証に関するガイドラインに則り、譲渡前の段階で金融機関へのご挨拶(経営者保証の取扱いを含む事前協議)を行うようご案内しております。 > > 本件のような後継者不在を抱える宅建業オーナー様におかれましては、こうしたガイドラインに準拠した手順を踏むことで、より安心して事業承継を進めていただけます。具体的なお手続きにあたっては、弁護士・税理士・公認会計士等の専門家とも連携のうえ、御社にとって最適な承継スキームをご提案いたします。事業承継のご相談は、いつでもお気軽に弊社までお寄せください。 > > 株式会社 日本財務戦略センター > 代表取締役 五十嵐 悠一
—
【Part 4】よくあるご質問(FAQ)
Q1. 賃貸管理業のM&Aで、株式譲渡と事業譲渡のどちらを選ぶべきですか?
A. 一概には言えませんが、100戸規模の賃貸管理契約をお持ちのケースでは、株式譲渡が圧倒的に有利となる場合が多いと考えております。事業譲渡を選択した場合、賃貸管理契約の引継ぎについて全件のオーナー様(大家様)から書面同意を取り付ける作業が発生し、相当な時間と事務負担が生じます。一方、株式譲渡では法人格が継続するため、契約はそのまま継続されます。最終的な選択は、税務・法務上の影響も含めて、弁護士・税理士・公認会計士等の専門家とご相談のうえご判断ください。
Q2. 専任取引士はオーナー本人が兼任していますが、譲渡後はどうなりますか?
A. 譲渡後もオーナー様が役員として留任され、引き続き専任取引士として登録されるケースが多くございます。譲渡側オーナー様の経験値と人脈を譲受側が継続して活用でき、また専任取引士の確保問題も同時に解決できるため、双方にメリットがあります。完全引退をご希望の場合は、譲受側が新たな専任取引士を確保する必要がありますので、譲渡条件交渉の早い段階で議論しておくことが重要です。
Q3. 30年経営してきた会社の株主名簿が、現状と一致しているか不安です。M&Aの前に何をすべきですか?
A. M&A検討の早い段階で、株主名簿の棚卸しを実施されることを強くお勧めします。具体的には、設立時の発起人履歴、株式異動履歴、現在の株主名簿と実態の整合性、名義株の有無、相続未登記株式の有無を確認します。これらは顧問の弁護士・税理士・司法書士・公認会計士等の専門家にご相談のうえ進めるのが安全です。譲受側のデューデリジェンス(買収監査)段階で初めて問題が発覚すると、譲渡実行の遅延や条件再交渉につながる恐れがあります。
Q4. 従業員にM&Aの話をするタイミングはいつが適切ですか?
A. 譲渡実行後、または譲渡実行が確定した直前のタイミングが望ましいと考えております。譲渡前段階での告知は、情報漏洩リスク、従業員の動揺・離職リスク、取引先への波及リスクを高めることがあります。一方で、長年勤務してくださった従業員様には、適切なタイミングで誠意をもってご説明することが信頼維持の観点で重要です。具体的なタイミングは、譲渡条件、業界特性、従業員の構成等によって変わりますので、仲介者と相談のうえ慎重にご判断されることをお勧めいたします。
Q5. 譲渡前に金融機関への挨拶は必要ですか?
A. 現在は、中小企業庁の中小M&Aガイドライン(第3版)および、金融庁・中小企業庁の経営者保証に関するガイドラインに則り、譲渡前の段階で金融機関への事前協議を行うのが適切とされております。経営者保証の取扱い(解除・移行)についての協議も含め、譲渡実行前に金融機関と認識を合わせておくことで、円滑な事業承継が可能となります。具体的な進め方については、弁護士・税理士・公認会計士等の専門家、および弊社のような事業承継支援機関とご相談ください。
—
本記事の要点
- 舞台:九州地方の駅前立地で30年続いた賃貸仲介・賃貸管理業者(賃貸管理100戸、社員1名・パート1名の三名体制)
- 譲渡側:60代後半のオーナー様、お子様お二人ともに事業承継の意思なし
- 動機の本質:「自分のため」ではなく「お任せいただいている賃貸管理オーナー様(大家様)100名への責任感」
- 転機:知人経営者の突然のご逝去 + 弊社からの打診
- JFSC選定の決め手:半日以上の現場同行 + 完全成功報酬制
- 承継スキーム:株式譲渡 + オーナー留任 + 専任取引士兼任の三位一体で、宅建業特有の論点を一括クリア
- 獲得した条件:業績連動インセンティブ + 経営自由度の継続 + 社有車継続使用
- 困難だった点:「昔の株主問題」の取りまとめ(30年経営の盲点・株主名簿棚卸しの重要性)
- クロージング後:「区切りがついた」「銀行も安心」、譲渡後も事業順調で利益増加傾向
- 同じ立場のオーナー様へのメッセージ:「案ずるより産むが易し」「担当者の性格や態度を見て判断」
—
関連リンク
- 弊社のM&A仲介サービスの流れ
- 無料事業承継診断
- 中小企業庁「中小M&Aガイドライン(第3版)」
- 中小企業庁・金融庁「経営者保証に関するガイドライン」
—
執筆時点に関する免責
本記事は2026年5月時点で公表されている制度・商慣行・各種ガイドラインに基づき執筆しております。中小M&Aガイドラインや経営者保証に関するガイドライン等は、今後改訂される可能性がございます。最新の取扱いについては、関係省庁の公式情報および顧問の弁護士・税理士・公認会計士等の専門家にご確認ください。
また、本記事で紹介している案件は実例をもとにしたものですが、登場する企業情報・人物情報・所在地等は、案件の機密保持の観点から、複数の案件を組み合わせるなどして抽象化・匿名化しております。特定の企業・個人を指すものではありません。
—
監修:株式会社 日本財務戦略センター 代表取締役 五十嵐 悠一 カテゴリ:売り手様向け記事
あわせてお読みください
免許が承継できない業種で、いつ・どの単位で動かすかを逆算する考え方は、こちらで整理しています。

執筆者
五十嵐 悠一(いがらし ゆういち)
株式会社日本財務戦略センター 代表取締役
京都大学経済学部経営学科卒業。株式会社損害保険ジャパン本店営業部、東証上場M&A仲介会社を経て、2020年5月に日本財務戦略センターを設立。中小企業のM&A仲介・事業承継支援を専門とし、医療・介護・食品製造・流通卸・機械製造分野の成約実績を持つ。
資格:プロフェッショナルCFO(日本CFO協会)/M&Aエキスパート(金融業務2級 事業承継・M&Aコース)
公的登録:中小企業庁 M&A支援機関 登録事業者/一般社団法人 M&A支援機関協会 正会員
メディア登壇:株式会社サイゾー Business Journal ウェブセミナー講師「【売り手向け】M&Aを成功させるための具体的な行動・プロセス・知識」(2022年6月)[公式告知]
専門家コラム寄稿:BATONZ(国内最大級M&A プラットフォーム)に M&A・事業承継 74本(2021年〜継続)[コラム一覧]
免責事項
本記事は一般的な情報提供を目的としており、特定の案件における法務・税務・会計判断を提供するものではありません。法務・税務・会計の個別判断は、弁護士・税理士・公認会計士等の専門家にご相談ください。M&Aのスキーム設計・タイミング・買い手探し等のアドバイザリーは、株式会社日本財務戦略センターにご相談ください。記載内容は公開時点の情報に基づき、法令改正や市場変動により最新の状況と異なる場合があります。
よくあるご質問(FAQ)
📅 本記事の情報基準日
本記事は 2026年5月7日 公開時点の情報に基づきます。税制・法令等は改正される場合があるため、最新の制度・税制は公的機関の公式情報をご確認ください。
関連の最新情報:中小企業庁 / 国税庁 / 金融庁 / e-Gov 法令検索