東京都の医療法人5,755法人、決算を全部読んでみた|事業承継で見るべきは立地より診療科目
医療法52条2項により、医療法人が都道府県に届け出た決算書類(損益計算書・貸借対照表・事業報告書)は、請求すれば誰でも閲覧できることになっている。知っている人は少ないが、法律上の権利として認められた情報公開だ。弊社は業務の必要上、都内の医療法人が届け出たこれらの書類を、閲覧できた全件——7,626法人のうち、様式が揃っていて実際に読めた5,755法人分——読んだ。目的は単純で、事業承継・M&Aの相談を受ける中で「この業界、実際どこがどう儲かっているのか」を肌感覚ではなく数字で持っておきたかったからだ。
この記事で分かったこと
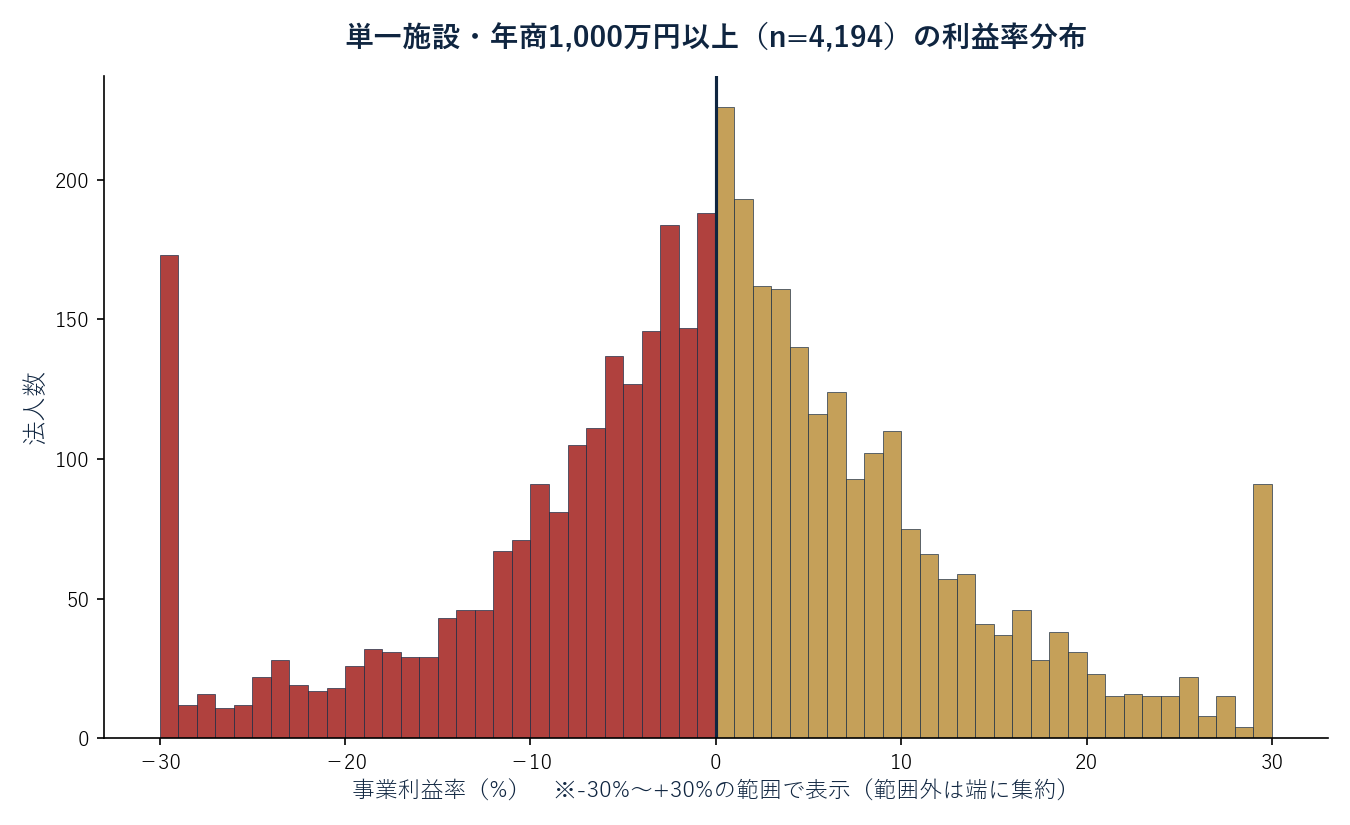
- 単一施設の医療法人4,194件のうち、49.2%が赤字だった。ほぼ半分が赤字決算という結果に。
- 診療科目で明暗がはっきり分かれる。とくに小児科は利益率中央値-7.2%・赤字率66.2%で、他のどの科目とも一線を画す。
- 「都心に出すほど儲かる」も「下町でコツコツやる方が手堅い」も、実データでは支持されない。
- Googleクチコミの件数は年商と比例するが、星の評価点の高さは経営の善し悪しとほとんど関係ない。
- 複数施設に手を広げても、率としての儲かり具合は薄まらない。
以下、順番に見ていく。個別の法人が特定できる情報(法人名・法人番号)は一切出さない。すべて集計値であることを断っておく。
<a href="https://jfsc.jp/tokyo-iryohoujin-5755-kessan-bunseki/">東京都の医療法人5,755法人 決算データ分析|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「東京都の医療法人5,755法人 決算データ分析」(2026年8月25日) https://jfsc.jp/tokyo-iryohoujin-5755-kessan-bunseki/
7,626法人のうち、決算が読めたのは5,755法人だけだった
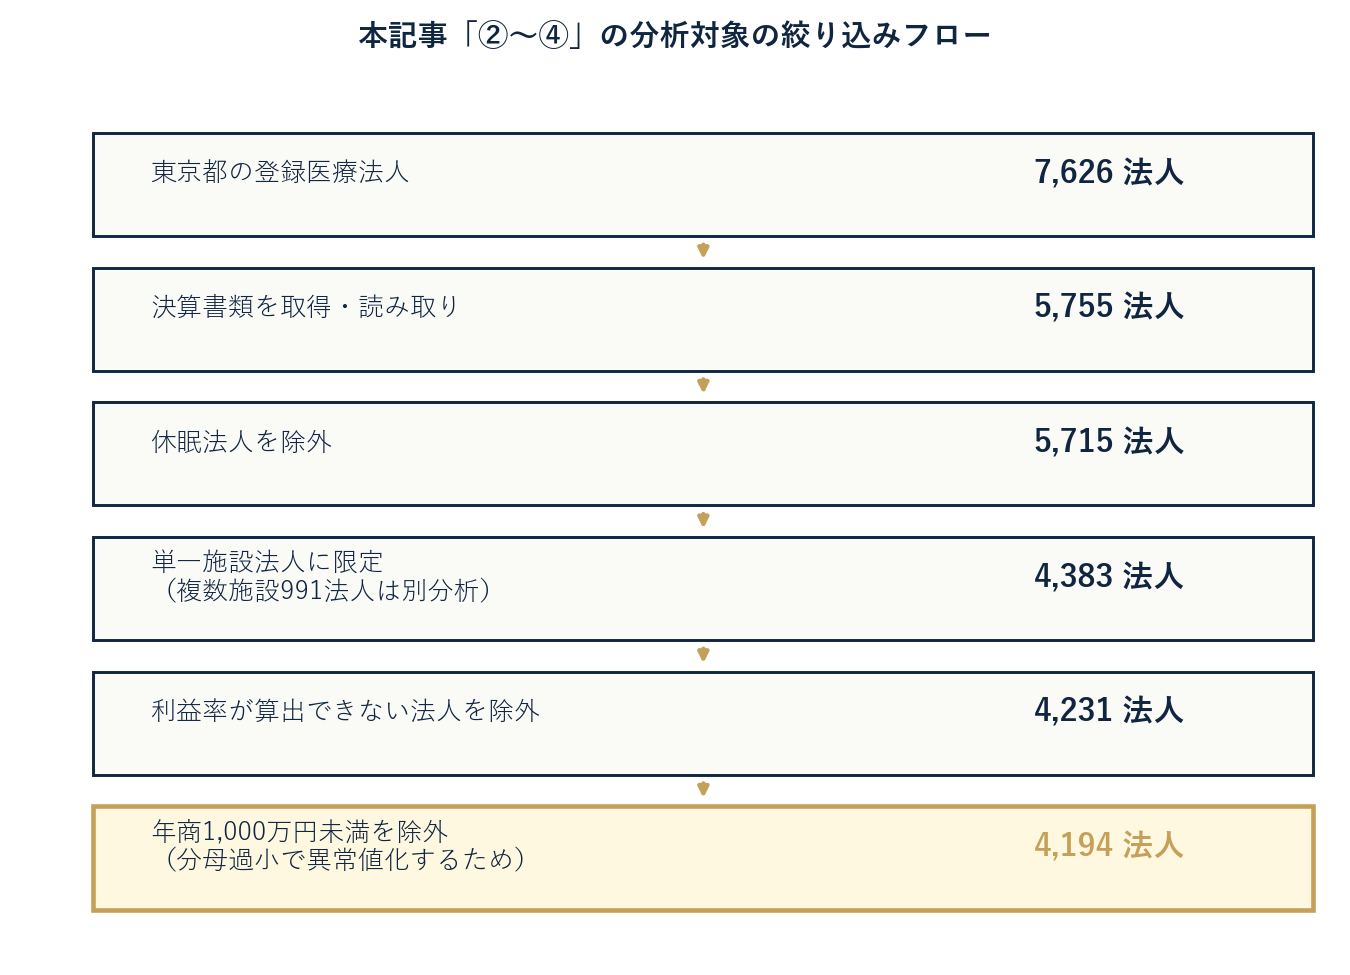
東京都に登録されている医療法人は7,626法人。このうち実際に決算書類の画像が公開されていて読み取れたのが5,755法人。残る1,871法人は様式そのものが欠落しているか、届出義務のある期間の書類が公開ページに存在しない法人だった。
読めた5,755法人の設立からの経過年数は、中央値19年。30年以上前に設立された法人は1,207件(21.9%)ある。医療法人の理事長は開業医からの持ち上がりが多く、法人が古いということは理事長の年齢もそれなりに上がっている可能性が高い——後継者不在問題の予備軍が一定数いる、という程度のことは言えそうだ。
個人開業医が医療法人になる「医療法人成り」は、税務メリット(給与所得控除・法人税率の活用)や事業承継の選択肢の広がりを理由に検討されることが多い。今回のデータでは新設法人の設立年が近年にかけて増えている傾向があり(詳細はAPPENDIX 1)、法人化という選択そのものは一定のペースで続いていることがうかがえる。ただし法人形態の内部的な違い(出資持分の有無等)が経営成績にどこまで効いているかは、5,755法人という規模では都内の医療提供全体を代表しきれず、今回は深追いしなかった。出資持分あり・なしでM&Aの税額やスキームがどう変わるかは、弊社の別記事「【医療法人M&A】持分あり vs 持分なし|売却税額が3倍変わる仕組みと退職金スキームの実務」で詳しく扱っている。
医療法人の約半分が赤字だった
結論:単一施設・非休眠法人4,194件のうち、事業利益率がマイナスだったのは49.2%。年商中央値は1億1,050万円だった。
以下、②〜④で扱う4,194件がどう絞り込まれたかを示す。
本記事の内容は、出典リンクつきでご自由に引用いただけます(CC BY 4.0)。コピー用の引用タグは ページ冒頭の枠 にあります。
都内の医療法人には保険診療を主体とするところが大半だが、美容系のように自由診療中心の法人も一部混ざっている(後段の診療科目別で扱う)。それでも、これだけの規模の法人の約半分が赤字決算というのは、業界の外から見るとやや驚く数字かもしれない。ただし「赤字=経営が傾いている」と単純に読むのは早計だ。医療法人の決算は理事長への役員報酬を経費として計上した後の数字で、税務上の所得移転(法人に利益を残さず役員報酬として厚く抜く)が赤字側に効いているケースが一定数含まれる——これは今回のデータから直接確認できた事実ではなく、決算の仕組みから導かれる一般的な解釈であることは断っておく。この点は後段の診療科目別の話でも重要になる。
診療科目別 利益率ランキング——小児科の一人負け
施設名から診療科目のキーワードを拾い、単一施設・年商1,000万円以上の法人(4,194件)を科目別に分類して利益率を比べた。屋号ベースの推定であり、実際の標榜科目データと厳密には一致しない。
| 診療科目 | 件数 | 利益率中央値 | 赤字率 | 年商中央値 |
|---|---|---|---|---|
| 泌尿器科参考値 n=14 | 14 | +5.60% | 28.6% | 93.7百万円 |
| 美容外科・美容皮膚科参考値 n=14 | 14 | +5.00% | 28.6% | 278.9百万円 |
| 耳鼻咽喉科 | 151 | +2.70% | 37.1% | 91.1百万円 |
| 眼科 | 192 | +2.55% | 40.6% | 122.2百万円 |
| 精神科・心療内科 | 43 | +1.80% | 39.5% | 86.0百万円 |
| 歯科・矯正歯科 | 1,111 | +0.90% | 43.9% | 92.3百万円 |
| 外科(一般) | 74 | +0.90% | 44.6% | 144.4百万円 |
| 整形外科 | 262 | +0.50% | 44.7% | 141.6百万円 |
| 産婦人科・婦人科参考値 n=24 | 24 | +0.60% | 45.8% | 188.3百万円 |
| 皮膚科 | 100 | +0.15% | 49.0% | 99.8百万円 |
| 内科 | 1,783 | -0.90% | 53.6% | 114.7百万円 |
| 小児科 | 154 | -7.20% | 66.2% | 108.6百万円 |
「参考値」は件数n=30未満の科目。偶然のばらつきの影響を受けやすく、順位として過信しないでほしい。
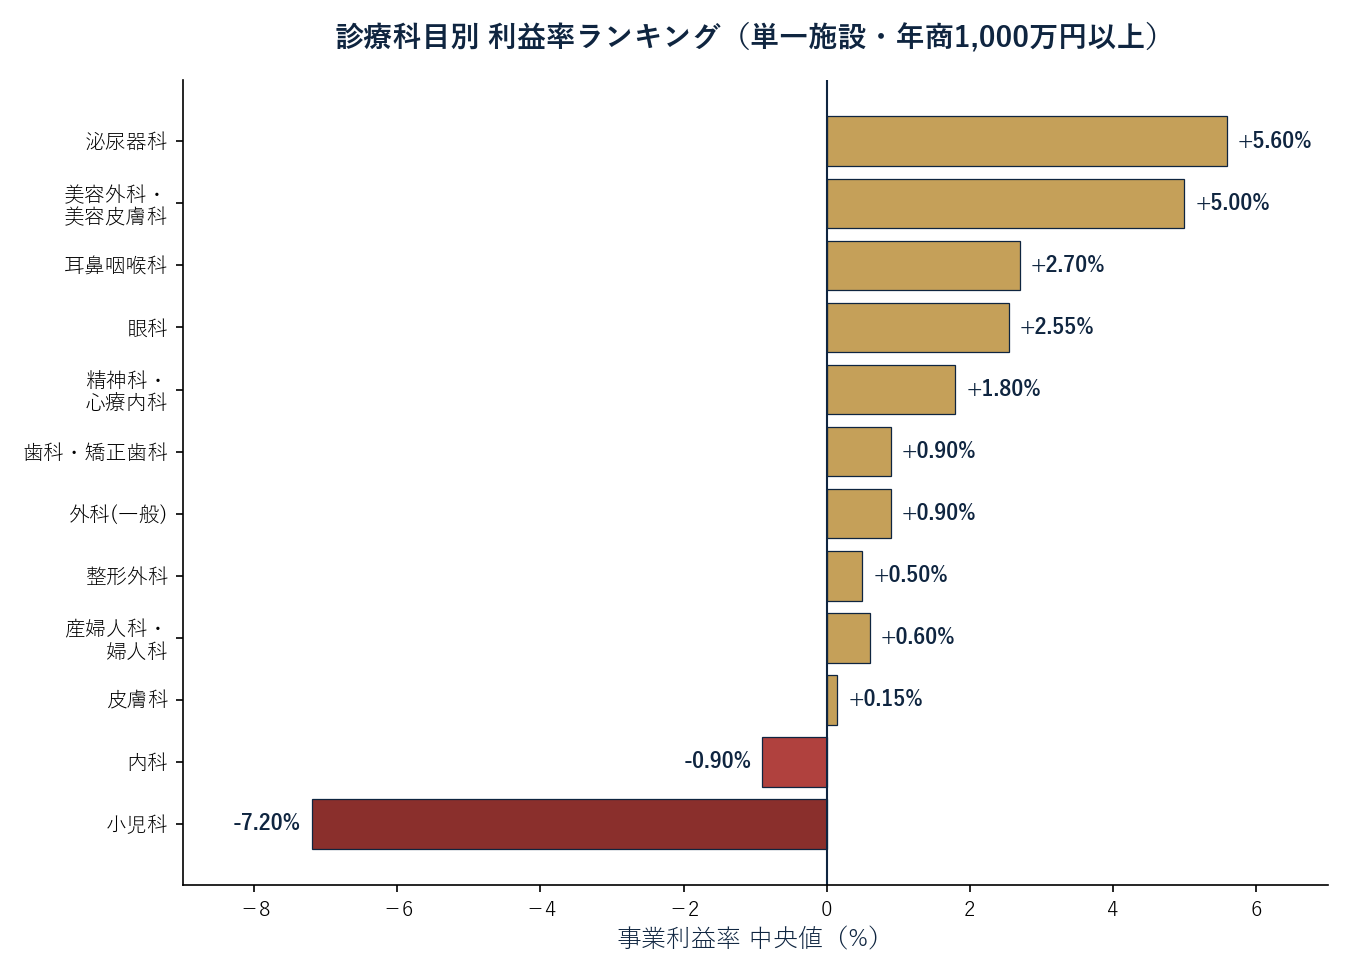
結論:小児科だけ数字が飛び抜けて悪い。赤字率66.2%は全科目で最も高い。利益率も、十分なサンプル数がある科目の中では最も低い水準(中央値-7.2%)まで落ち込んでいる(参考値扱いのリハビリテーション科n=4を除く)。これは今回のデータで直接確認できた事実だ。
なぜそうなっているかは別問題になる。少子化で患者数そのものが細っていること、小児特有の診療報酬体系、季節変動(夏枯れ)が重なっていることが背景として考えられる——ここは今回のデータから直接検証したものではなく、一般的に言われている要因を仮説として並べているだけだと理解してほしい。原因の特定までは今回のデータではできていない。事業承継・M&Aの相談では、小児科は数字の上でもっとも厳しい部類に入る科目だと見ておいた方がいい、というのが確認できた事実からの実務的な示唆になる。
ここで一つ、正直に触れておきたい矛盾がある。開業医の年収ランキングを扱う他の調査では、小児科が上位に来ているものも存在する。これは指標が違うために起きるずれだ。本調査が見ているのは法人に残る利益(事業利益率)という事実で、開業医年収ランキングの多くは院長個人の役員報酬・可処分所得という別の事実を見ている。極端な話、儲かった分を全部自分の役員報酬として抜けば、院長個人の年収は上がる一方で法人の決算は赤字になる——これは会計の仕組み上そうなりうるという解釈であって、小児科で実際にこの操作が起きているかを確認したわけではない。小児科でこの傾向が強いのか、それとも本当に患者数の減少で構造的に苦しいのか、今回のデータだけでは判別できないが、両方の調査が矛盾なく成立しうることは書いておく。
眼科は、なぜ「儲かる眼科」と「沈む眼科」に分かれるのか
結論:眼科は中央値だけ見ると悪くない(+2.55%)が、中身を割ると単一の分布ではない。黒字群(114件)の利益率中央値は+8.95%、赤字群(79件)は-6.1%と、綺麗に二つの山に割れている——ここまでは確認できた事実だ。しかも赤字群の方が年商規模が小さい(中央値1.02億円 vs 1.38億円)。
眼科の収益構造は白内障手術のような設備投資が大きい処置に左右されやすく、症例数をこなせる規模に乗った眼科と、そこに届かない眼科とで明暗が分かれているように見える。ただし統計的に検証すると、固定資産の絶対額や資産効率(固定資産÷年商)と利益率の相関は弱く、「機材の効率差」というより単純な年商規模そのものが効いている可能性の方が高い。設備投資が黒字化の直接の原因とまでは言い切れなかった。
白内障手術のように日帰りで実施される手術は、令和8年度の診療報酬改定で、短期滞在手術等基本料1(主として入院で実施されない手術の場合)が麻酔ありで795点・なしで680点と、改定前からおおむね半減した(出典:厚生労働省「診療報酬改定」)。長年「白内障手術は診療報酬が高めに設定されている」と業界内で言われてきた構造が、見直されつつある時期にあたる。
自分の診療科は?——泌尿器科から歯科まで、科目別の中身
泌尿器科(n=14、利益率中央値+5.60%、赤字率28.6%)
全科目中もっとも成績が良い。ただし件数が14件と少なく、偶然の可能性は排除できない。ED・AGA・男性下部尿路症状といった自由診療の併用がしやすい科目とされ、保険診療だけに頼らない収益構造が効いている可能性はあるが、これは一般論であって今回のデータで直接検証したものではない。
美容外科・美容皮膚科(n=14、利益率中央値+5.00%、赤字率28.6%)
件数が少なく意外に思われるかもしれないが、これは業態上の理由がある。美容外科は少数の全国チェーン(多数の分院を1法人で運営する形態)が業界の大きなシェアを占めており、そうした法人は施設数が2以上のため本分析(単一施設限定)の対象から外れている。実際、複数施設側には美容系の屋号を持つ法人が24件あり、なかには施設数13・年商400億円規模の法人も含まれる。ここでの14件は、あくまで単独で経営する独立系の美容クリニックに限った数字だ。年商中央値が278.9百万円と全科目で突出して高いのも、単独経営でもこの規模を持つ法人が対象になっているため。自由診療(保険外)が主体で、そもそも保険診療の他科目とは経営構造が別物と考えた方がいい。エリア分析でも都心3区への偏りがわずかに見られたが、混入率は全体の1.4%程度で他ゾーンへの影響はほぼない。なお、ここで対象外としたチェーン法人も含めて美容系医療法人52法人を切り出し、「美容クリニックの倒産急増」報道を実測で検証した続編「美容クリニックの倒産急増は本当か」を公開している。美容クリニックの経営実態を規模帯別に見ると、単一施設の数字とはまた違う景色が現れる。
耳鼻咽喉科(n=151、利益率中央値+2.70%、赤字率37.1%)
花粉症シーズンなど季節性の需要変動はあるが、赤字率は全体平均(49.2%)よりかなり低く、通年で見た収益基盤は比較的安定している部類に入る。
精神科・心療内科(n=43、利益率中央値+1.80%、赤字率39.5%)
需要が拡大傾向にあるとされる科目で、外科系ほど高額な医療機器を必要としない分、固定費が相対的に軽いという一般的な特徴と整合的な数字になっている。
歯科・矯正歯科(n=1,111、利益率中央値+0.90%、赤字率43.9%)
件数は全科目中2番目に多い。歯科医院の開業数は全国的に飽和気味とよく言われるが、赤字率は全体平均を下回っており、少なくとも法人化している歯科医院に限れば数字の上で極端に悪いわけではない。
外科(一般)(n=74、利益率中央値+0.90%、赤字率44.6%)
年商中央値144.4百万円は上位グループに入るが、件数が74件と少なめで、他の外科系専門科目(整形外科・泌尿器科等)に振り分けられなかった残りが集まっている面もあり、内訳としての解像度は粗い。
整形外科(n=262、利益率中央値+0.50%、赤字率44.7%)
中央値は平凡だが、個々の法人を見ると年商がごく小さい法人で利益率が極端な値(マイナス数千%)になる例が複数あり、平均値は使い物にならないほど暴れる。中央値で見る限りは業界平均並み、という理解にとどめておくのが安全。
産婦人科・婦人科(n=24、利益率中央値+0.60%、赤字率45.8%)
年商中央値188.3百万円は歯科・内科と比べて頭一つ大きく、分娩取扱の有無等で規模の差が大きく開く科目とみられる。件数が24件と少なく、詳細な内訳までは踏み込めない。
皮膚科(n=100、利益率中央値+0.15%、赤字率49.0%)
ほぼ全体平均そのもの。保険診療(湿疹・アトピー等)と自由診療(美容系の施術)が混在しやすい科目だが、美容色の強い法人は別カテゴリに分類済みのため、ここに残るのは保険診療寄りの皮膚科が中心と見られる。
内科(n=1,783、利益率中央値-0.90%、赤字率53.6%)
件数がもっとも多いが、これは施設名に「内科」の文字がなく単に「クリニック」「医院」としか名乗っていない法人もここに含めているためで、実質「非専門標榜または屋号不明」も相当数混ざっている。純粋な内科専門だけの数字とは言い切れない点は割り引いて見てほしい。それでも赤字率53.6%は全体平均を上回っており、堅実な科目とは言いにくい。
リハビリテーション科(n=4、利益率中央値-9.55%、赤字率75.0%)
件数がわずか4件しかなく、統計的な判断材料にはならない。参考値として載せるにとどめる。
Googleの口コミは、儲けとどう関係するのか
Googleクチコミのデータを財務データと突合できた3,283法人で見た。
結論:口コミの「件数」は年商と比例する。対数を取って相関を見ると、Pearson相関係数0.456(統計的には有意だが、これ自体は強い相関ではない。p<0.001、n=3,098)。来院数が多い法人ほど口コミも多く付く、という単純な理屈で説明がつく話だ——ここは推測ではなく、そう考えれば数字の動きと矛盾しないという意味での解釈になる。
しかし「評価点(星の平均)」は、年商とほとんど関係ない。むしろ弱い負の相関すら出た。星の評価帯ごとに年商を見ると、最低評価帯(星3.0未満)が年商中央値1億4,786万円ともっとも高く、評価が上がるにつれてむしろ下がる傾向すらある。保険診療は「近くて開いている」ことが選ばれる最大の理由で、Googleの星評価は来院先を選ぶ判断材料としてほとんど機能していない、というのが実態に近そうだ。忙しくて回転させている診療所ほど待ち時間や接遇の粗さで評価が下がりやすい、という「繁盛の代償」的な説明もできる。
一方で事業利益率との関係を見ると、評価が著しく低い帯(星3.0未満)だけは明確に悪い(利益率中央値-1.2%、赤字率55.6%)。星3.5を超えるとそこから上げてもボーナスはない。著しく悪い評判は経営の悪さと結びつくが、普通以上に良いことに意味はない、というのが口コミに関する一番正直な結論になる。
サクラは、儲かってない法人ほど多いのか
お断り:以下でいう「疑わしい口コミ」は、実際に不正投稿であることを確認したものではない。公開プロフィール上の特徴(非ローカルガイド・極端な評価・短文・同一著者の複数施設登場など)から、統計分析のために機械的に抽出した「疑義シグナル」であり、個別の投稿や法人がサクラを使っていると断定するものではない。
「素の評判が悪い→儲からない→口コミをサクラで埋める」という仮説も検証した。
重複除去した口コミ33,428件のうち、上記の疑義シグナルに該当するものは1,881件(5.6%)——ここまでは確認できた事実。
結論:この「疑義シグナルに該当する星5」の比率を財務データと突き合わせると、儲かっていない法人ほどわずかに多いという非対称な傾向が統計的に確認できた(同じ検証を「疑義シグナルに該当する星1」でやると、この傾向はほぼ消える)。ただし相関係数はr=-0.066にとどまり、統計的には有意でも実務上の影響は極めて小さい。「一部の法人でサクラが疑われる」以上のことは言えない、というのが解釈としての限界になる。統計手法の詳細はAPPENDIX 4に置く。
なお「一回きりの投稿(捨て垢の代用指標)」でも試したが、こちらは完全に空振りだった。今回スクレイプした医療法人という狭い母集団の中では、そもそも著者の89.1%が1回しか登場しない(本物の患者でも当然そうなる)ため、この指標では真偽の判定ができなかった。狭い業種スクレイプの限界として記録しておく。
「都心に出すほど儲かる」は本当か
結論:単一施設・年商1,000万円以上の法人を23区に振り分け、不動産業界でよく使う都心度ゾーン分けで集計すると、都心からの遠さと利益率・年商の相関はどちらもほぼゼロで、統計的に有意ではなかった(n=3,182)。これは今回のデータで確認できた事実であり、「都心の方が有利なはず」という一般的な思い込みとは別の結果になっている。
念のため、令和2年国勢調査の実データ(昼夜間人口比率・昼間人口)で「オフィス街だから儲かるのでは」という仮説も検証したが、法人単位(n=3,169)ではこちらも相関はゼロ。23区の集計値だけで見ると弱い相関が出ることもあるが、これは千代田区という極端な外れ値1件が23サンプルしかない回帰を引っ張っていただけで、外すと消える。
| 順位 | 区 | 利益率中央値 | 赤字率 |
|---|---|---|---|
| 1 | 千代田区 | +1.85% | 38.8% |
| 2 | 練馬区 | +1.50% | 44.6% |
| 3 | 杉並区 | +0.80% | 44.3% |
| 4 | 品川区 | +1.00% | 44.6% |
| 5 | 江東区 | +1.15% | 45.2% |
| … | … | … | … |
| 19 | 江戸川区 | -0.60% | 54.7% |
| 20 | 墨田区 | -1.00% | 54.8% |
| 21 | 北区 | -1.00% | 55.1% |
| 22 | 荒川区 | -1.40% | 55.7% |
| 23 | 葛飾区 | -1.80% | 56.9% |
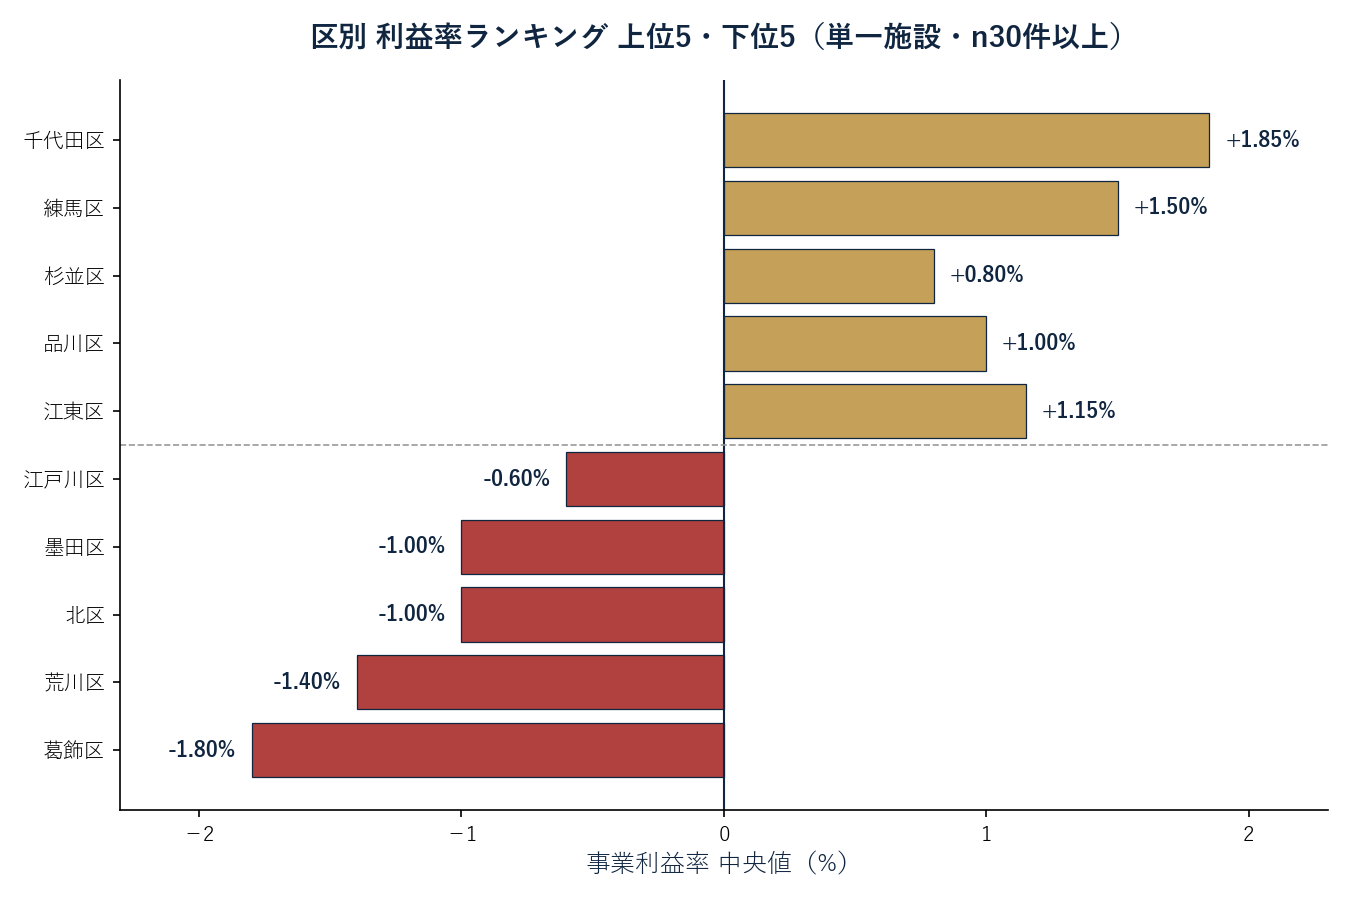
「都心=儲かる」も「下町=堅実」も、この並びでは支持されない。都心(千代田)・山の手郊外(練馬・杉並)・城南(品川)・城東(江東)が上位に雑多に混ざっている一方、下位は東〜北東側にやや寄っている程度で、地理的な色分けそのものにあまり意味がない。
このランキングを開業・出店の判断材料として使うなら、注意が要る。これは現在すでに営業している法人の実績であって、これから開業して同じ結果になる保証はない。生存者バイアス(経営が行き詰まった法人はもう分母に残っていない)も、競合密度(既存の診療所がどれだけひしめいているか)も一切考慮していない。全23区の完全なデータはAPPENDIX 2に置く。
「鶏口となるも牛後となるなかれ」は正しいか
複数施設に手を広げると、一施設あたりの経営効率は薄まるのではないか——という直感も検証した。
結論:施設数別に利益率中央値を見ると、単独施設0.10%、2施設0.40%、3施設0.70%、4施設以降もおおむね同水準で横ばいだった。施設数と利益率の相関はほぼゼロで、単独と複数施設のあいだに統計的な有意差もなかった——これは確認できた事実。年商は施設数に比例して当然伸びるが(規模が大きくなれば売上が増えるのは当たり前)、それが非効率を招いている様子はない。
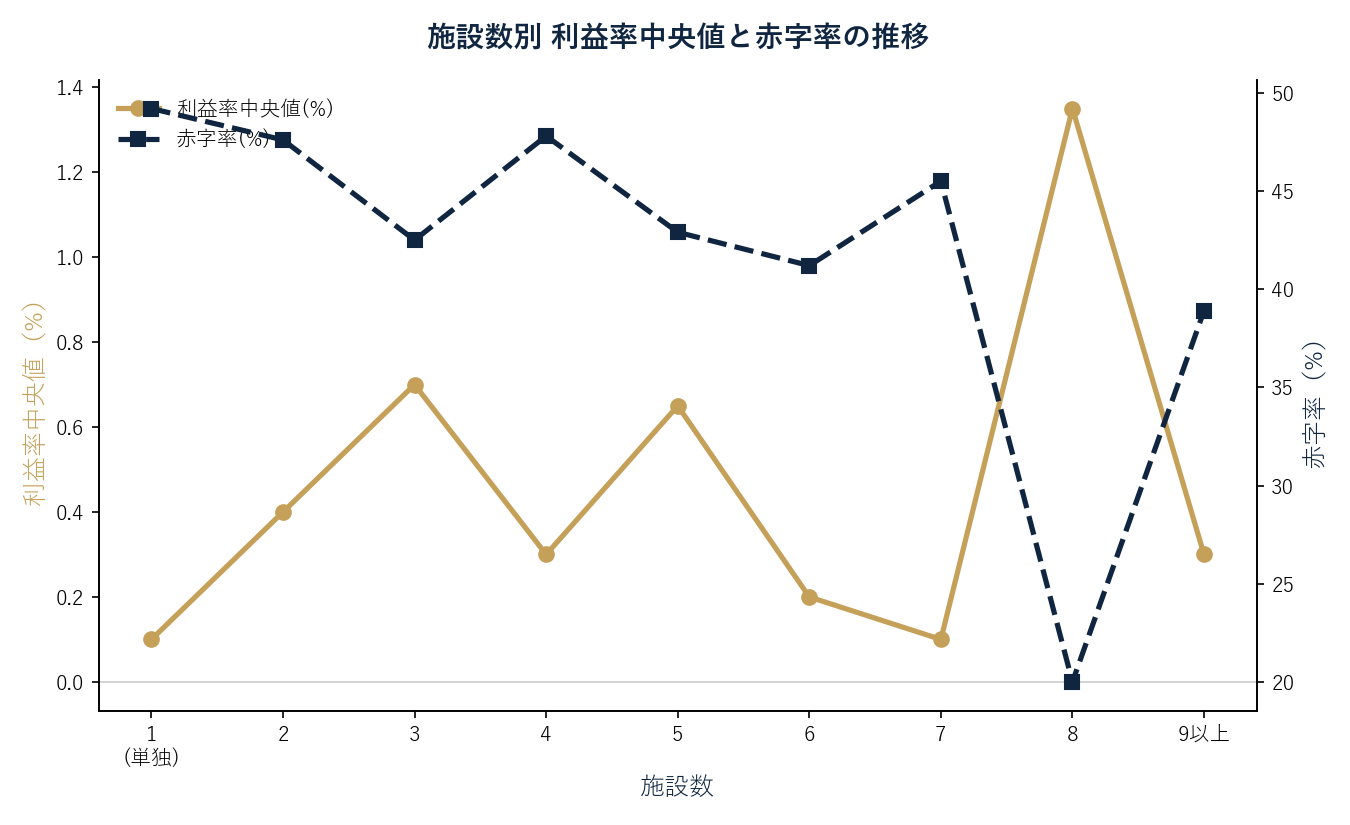
赤字に陥るリスクという面では、わずかに違いが見える。単独施設の赤字率49.2%に対し、複数施設は45.9%。統計的には境界線上の弱いシグナルにとどまり、強く言い切れる差ではないが、少なくとも「複数施設化すると効率が悪くなる」という方向の根拠は今回のデータからは出てこなかった。
医師の非常勤・スポット出務の時給は、一般に医師が集中する都市部より、医師不足の地方の方が高い傾向にあるとされる(首都圏で1万〜1万2,000円程度、医師の少ない地域ではそれより1〜2割ほど高いとする調査がある。出典:医師バイト相場の地域別データ(2026年))。医師人材が厚い東京では、複数施設間で人員を融通しやすい土壌がもともとあるとも考えられるが、これは職員配置に関する直接のデータではなく、あくまで背景として考えられる一般論にとどまる。「鶏口となるも牛後となるなかれ」——小さくても一番手でいる方がいい、という発想は、少なくとも都内医療法人の財務データからは裏付けられなかった。
エリアより診療科目、直感よりデータ
今回5,755法人の決算を通して見えたのは、「立地の良し悪し」という直感的な物差しが、医療法人の経営においてはほとんど機能していないという事実だった。都心に出しても、下町でコツコツやっても、複数施設に広げても、率としての儲かり具合に大きな差は出ない。差がはっきり出たのは診療科目——特に小児科の厳しさと、眼科における規模依存の二極化——であり、口コミについては「件数は集患力の代理指標として意味を持つが、評価の高さそのものは経営の善し悪しとほとんど無関係」という線が引けた。
医療法人の事業承継・M&Aを考えるとき、立地だけを見て判断するのは危うい。診療科目の構造的な収益力、そして口コミという定性情報をどう読むか(件数は見る、星の数字自体は過信しない)の方が、実務に近い判断軸になりそうだ。医療法人のM&A・事業承継のご相談は、弊社でも個別の状況に応じて対応している。
法人格そのものが承継にどう影響するかについては、弊社の別記事「歯科医院の事業承継を全国65,055院で調査」で、法人化した歯科医院の方が個人開業より廃業率が低い(1.93倍の差)ことを報告している。今回の記事は、その”法人化した後”の世界を財務データで一段掘り下げたものだと捉えていただければと思う。
よくある質問
Q. 東京都の医療法人の平均的な利益率はどれくらいですか?
A. 単一施設の医療法人4,194件で見ると、事業利益率がマイナス(赤字)だった法人が49.2%で、ほぼ半数が赤字決算でした。中央値・平均値の詳細はAPPENDIX 3を参照してください。
Q. 小児科の経営が厳しいと言われるのは本当ですか?
A. 今回の調査では、小児科は利益率中央値-7.2%・赤字率66.2%と、全診療科目のなかで最も厳しい数字でした。少子化や診療報酬体系、季節変動が背景として考えられますが、原因の特定までは今回のデータではできていません。
Q. クリニックは都心に出した方が儲かりますか?
A. 今回のデータでは、都心からの距離と利益率・年商のあいだに統計的に意味のある相関は見つかりませんでした。「都心=儲かる」も「下町=堅実」も裏付けられていません。
Q. Googleの口コミ評価は売上に影響しますか?
A. 口コミの「件数」は年商と比例する傾向がありましたが、「評価点(星の高さ)」は年商・利益率とほとんど関係がありませんでした。ただし著しく評価が低い場合は利益率の悪化と結びついていました。
続編・関連調査
- 美容クリニックの倒産急増は本当か|東京都の美容系医療法人52法人、決算を全部読んでみた——本調査のデータから美容系法人を切り出し、倒産報道を実測で検証した続編
- 東京の美容外科 Googleクチコミ独自調査——同じ美容医療領域を口コミ品質の面から分析
- 医療法人のM&A・事業承継支援
APPENDIX 1:調査手法
- データソース:医療法52条2項に基づき、医療法人が都道府県に届け出て公開されている損益計算書・貸借対照表・事業報告書
- 対象:東京都に登録された医療法人7,626法人のうち、決算書類画像を取得・読み取りできた5,755法人(令和6年度〜7年度決算を中心とする直近1期分)
- 除外基準:休眠状態と判定した法人、年商1,000万円未満の法人(利益率%の分母が過小で異常値化するため)
- 診療科目の分類:施設名に含まれるキーワードによる推定(届出上の標榜科目データではない)。複数科目が併記される場合は優先順位付きキーワードで主科目1つに寄せている
- エリアの分類:施設所在地の住所表記から区名を抽出。複数施設法人はエリア分析の対象から除外(単一施設法人のみ)
- 昼間人口・昼夜間人口比率:東京都「令和2年国勢調査による東京都の昼間人口」(東京都総務局統計部)の区別データを突合
- 口コミデータ:Googleマップの口コミ本文・評価点をスクレイプし、法人単位で集計。重複投稿(同一著者・同一評価・同一本文冒頭200字が一致するもの)は1件として除去
同様に公開データを独自集計した調査として、弊社では「M&A仲介の大手4社を、決算書から読んでみる」「M&A仲介の手数料相場と利益相反|3,394社データで迫る買い手・売り手の格差構造」も公開している。
APPENDIX 2:区別 全データ(23区完全版)
単一施設・非休眠・年商1,000万円以上(美容系は除外)。利益率中央値の高い順。件数30件未満の区も参考値として含む。
| 区 | 件数 | 利益率中央値 | 年商中央値 | 赤字率 |
|---|---|---|---|---|
| 千代田区 | 116 | +1.85% | 110.1百万円 | 38.8% |
| 練馬区 | 195 | +1.50% | 110.2百万円 | 44.6% |
| 江東区 | 146 | +1.15% | 110.5百万円 | 45.2% |
| 渋谷区 | 159 | +1.10% | 112.9百万円 | 46.5% |
| 品川区 | 139 | +1.00% | 103.2百万円 | 44.6% |
| 杉並区 | 140 | +0.80% | 112.6百万円 | 44.3% |
| 豊島区 | 121 | +0.50% | 112.5百万円 | 47.1% |
| 港区 | 240 | +0.30% | 113.0百万円 | 48.3% |
| 目黒区 | 96 | +0.25% | 106.7百万円 | 49.0% |
| 板橋区 | 118 | +0.20% | 104.8百万円 | 47.5% |
| 中央区 | 183 | +0.20% | 131.5百万円 | 49.2% |
| 足立区 | 131 | +0.10% | 122.1百万円 | 47.3% |
| 世田谷区 | 264 | -0.05% | 103.8百万円 | 50.0% |
| 文京区 | 64 | -0.15% | 79.4百万円 | 50.0% |
| 台東区 | 69 | -0.30% | 95.2百万円 | 52.2% |
| 中野区 | 83 | -0.40% | 98.7百万円 | 53.0% |
| 大田区 | 204 | -0.50% | 102.8百万円 | 53.4% |
| 江戸川区 | 159 | -0.60% | 98.7百万円 | 54.7% |
| 新宿区 | 164 | -0.65% | 106.3百万円 | 52.4% |
| 北区 | 98 | -1.00% | 115.2百万円 | 55.1% |
| 墨田区 | 73 | -1.00% | 97.8百万円 | 54.8% |
| 荒川区 | 70 | -1.40% | 113.3百万円 | 55.7% |
| 葛飾区 | 137 | -1.80% | 92.5百万円 | 56.9% |
合計n=3,169法人。令和2年国勢調査の昼間人口・昼夜間人口比率との突合結果(法人単位での相関はほぼゼロ)は本文「都心に出すほど儲かるは本当か」の章を参照。
APPENDIX 3:診療科目別 全データ(完全版)
単一施設・非休眠・年商1,000万円以上、n=4,194の内訳。「不明」は施設名に科目キーワードが含まれず分類できなかった法人。
| 診療科目 | 件数 | 利益率中央値 | 利益率平均 | 標準偏差 | 年商中央値 | 赤字率 |
|---|---|---|---|---|---|---|
| 泌尿器科参考値 n=14 | 14 | +5.60% | +7.65% | 10.90 | 93.7百万円 | 28.6% |
| 美容外科・美容皮膚科参考値 n=14 | 14 | +5.00% | +3.32% | 18.34 | 278.9百万円 | 28.6% |
| 耳鼻咽喉科 | 151 | +2.70% | +2.28% | 15.90 | 91.1百万円 | 37.1% |
| 眼科 | 192 | +2.55% | +2.10% | 15.49 | 123.5百万円 | 40.6% |
| 精神科・心療内科 | 43 | +1.80% | +0.08% | 17.60 | 86.0百万円 | 39.5% |
| 歯科・矯正歯科 | 1,111 | +0.90% | -0.37% | 19.33 | 92.3百万円 | 43.9% |
| 外科(一般) | 74 | +0.90% | +0.83% | 15.81 | 144.4百万円 | 44.6% |
| 産婦人科・婦人科参考値 n=24 | 24 | +0.60% | -4.44% | 14.43 | 188.3百万円 | 45.8% |
| 整形外科 | 262 | +0.50% | +0.64% | 12.46 | 141.6百万円 | 44.7% |
| 皮膚科 | 100 | +0.15% | -0.07% | 17.70 | 99.8百万円 | 49.0% |
| 不明(屋号に科目キーワードなし) | 268 | -0.70% | -2.10% | 18.38 | 175.7百万円 | 55.2% |
| 内科 | 1,783 | -0.90% | -3.11% | 29.22 | 114.7百万円 | 53.6% |
| 小児科 | 154 | -7.20% | -9.59% | 39.07 | 108.6百万円 | 66.2% |
| リハビリテーション科参考値 n=4 | 4 | -9.55% | -10.10% | 10.75 | 331.5百万円 | 75.0% |
平均値は標準偏差が中央値を大きく上回る科目(内科・小児科・産婦人科等)が多く、少数の極端な赤字法人に引っ張られている。判断には中央値を優先されたい。
APPENDIX 4:統計手法の詳細
- 相関係数はSpearman順位相関を主に使用、参考としてPearson(対数変換後)も併記
- 群間比較はMann-Whitney U検定・カイ二乗検定
- 有意水準はp<0.05を基準とするが、n=23(区単位)のような少標本での検定結果は参考値にとどめ、本文の主要な結論には個票レベル(n=3,000件超)の検定結果を優先して採用
- 口コミ疑わしいレビュー判定:事業利益率×疑わしい星5率でSpearman r=-0.066(p<0.001、n=2,723)、同じ検証を疑わしい星1率で行うとr=-0.040(p=0.035)
免責事項
本記事は一般的な情報提供を目的としており、特定の案件における法務・税務・会計判断を提供するものではありません。個別案件のご相談は、弁護士・税理士・公認会計士等の専門家にご確認ください。記載内容は公開時点の情報に基づきます。
最終更新日: 2026-09-15

執筆者
五十嵐 悠一(いがらし ゆういち)
株式会社日本財務戦略センター 代表取締役
京都大学経済学部経営学科卒業。株式会社損害保険ジャパン本店営業部、東証上場M&A仲介会社を経て、2020年5月に日本財務戦略センターを設立。中小企業のM&A仲介・事業承継支援を専門とし、医療・介護・食品製造・流通卸・機械製造分野の成約実績を持つ。
資格:プロフェッショナルCFO(日本CFO協会)/M&Aエキスパート(金融業務2級 事業承継・M&Aコース)
公的登録:中小企業庁 M&A支援機関 登録事業者/一般社団法人 M&A支援機関協会 正会員
メディア登壇:株式会社サイゾー Business Journal ウェブセミナー講師「【売り手向け】M&Aを成功させるための具体的な行動・プロセス・知識」(2022年6月)[公式告知]
専門家コラム寄稿:BATONZ(国内最大級M&A プラットフォーム)に M&A・事業承継 74本(2021年〜継続)[コラム一覧]
免責事項
本記事は一般的な情報提供を目的としており、特定の案件における法務・税務・会計判断を提供するものではありません。法務・税務・会計の個別判断は、弁護士・税理士・公認会計士等の専門家にご相談ください。M&Aのスキーム設計・タイミング・買い手探し等のアドバイザリーは、株式会社日本財務戦略センターにご相談ください。記載内容は公開時点の情報に基づき、法令改正や市場変動により最新の状況と異なる場合があります。
よくあるご質問(FAQ)
📅 本記事の情報基準日
本記事は 2026年8月25日 公開時点の情報に基づきます。税制・法令等は改正される場合があるため、最新の制度・税制は公的機関の公式情報をご確認ください。
関連の最新情報:中小企業庁 / 国税庁 / 金融庁 / e-Gov 法令検索