歯科医院を誰かに渡すとき、値段より先に決まってしまうことがあります。その医院が医療法人か、院長個人の開設か。ここで話がまるごと変わります。
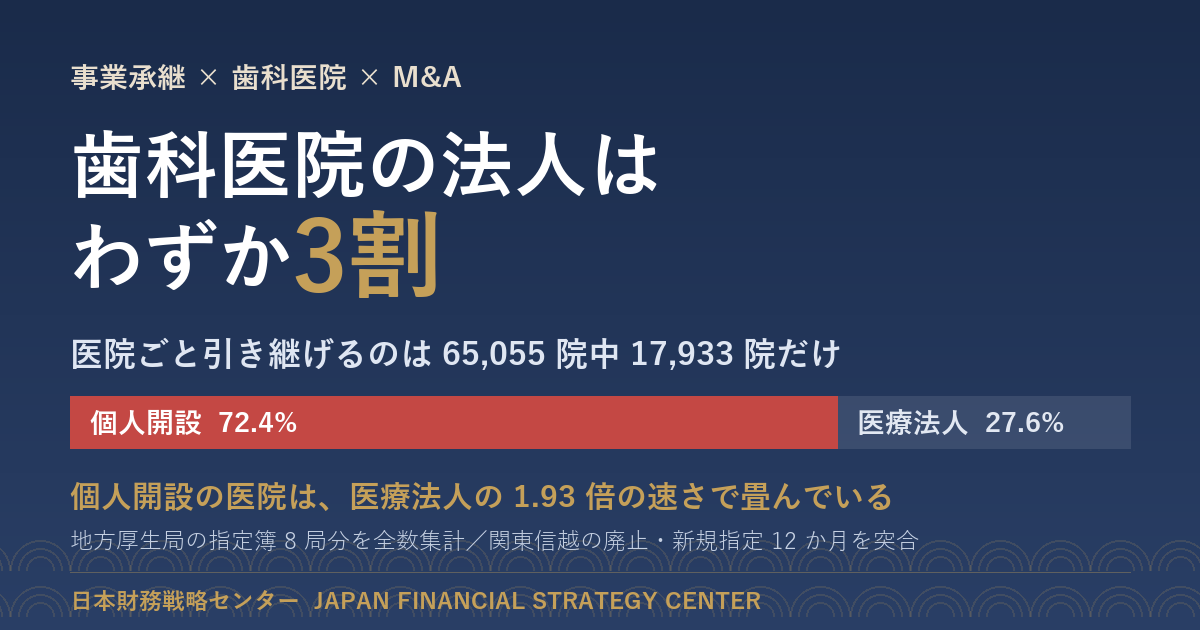
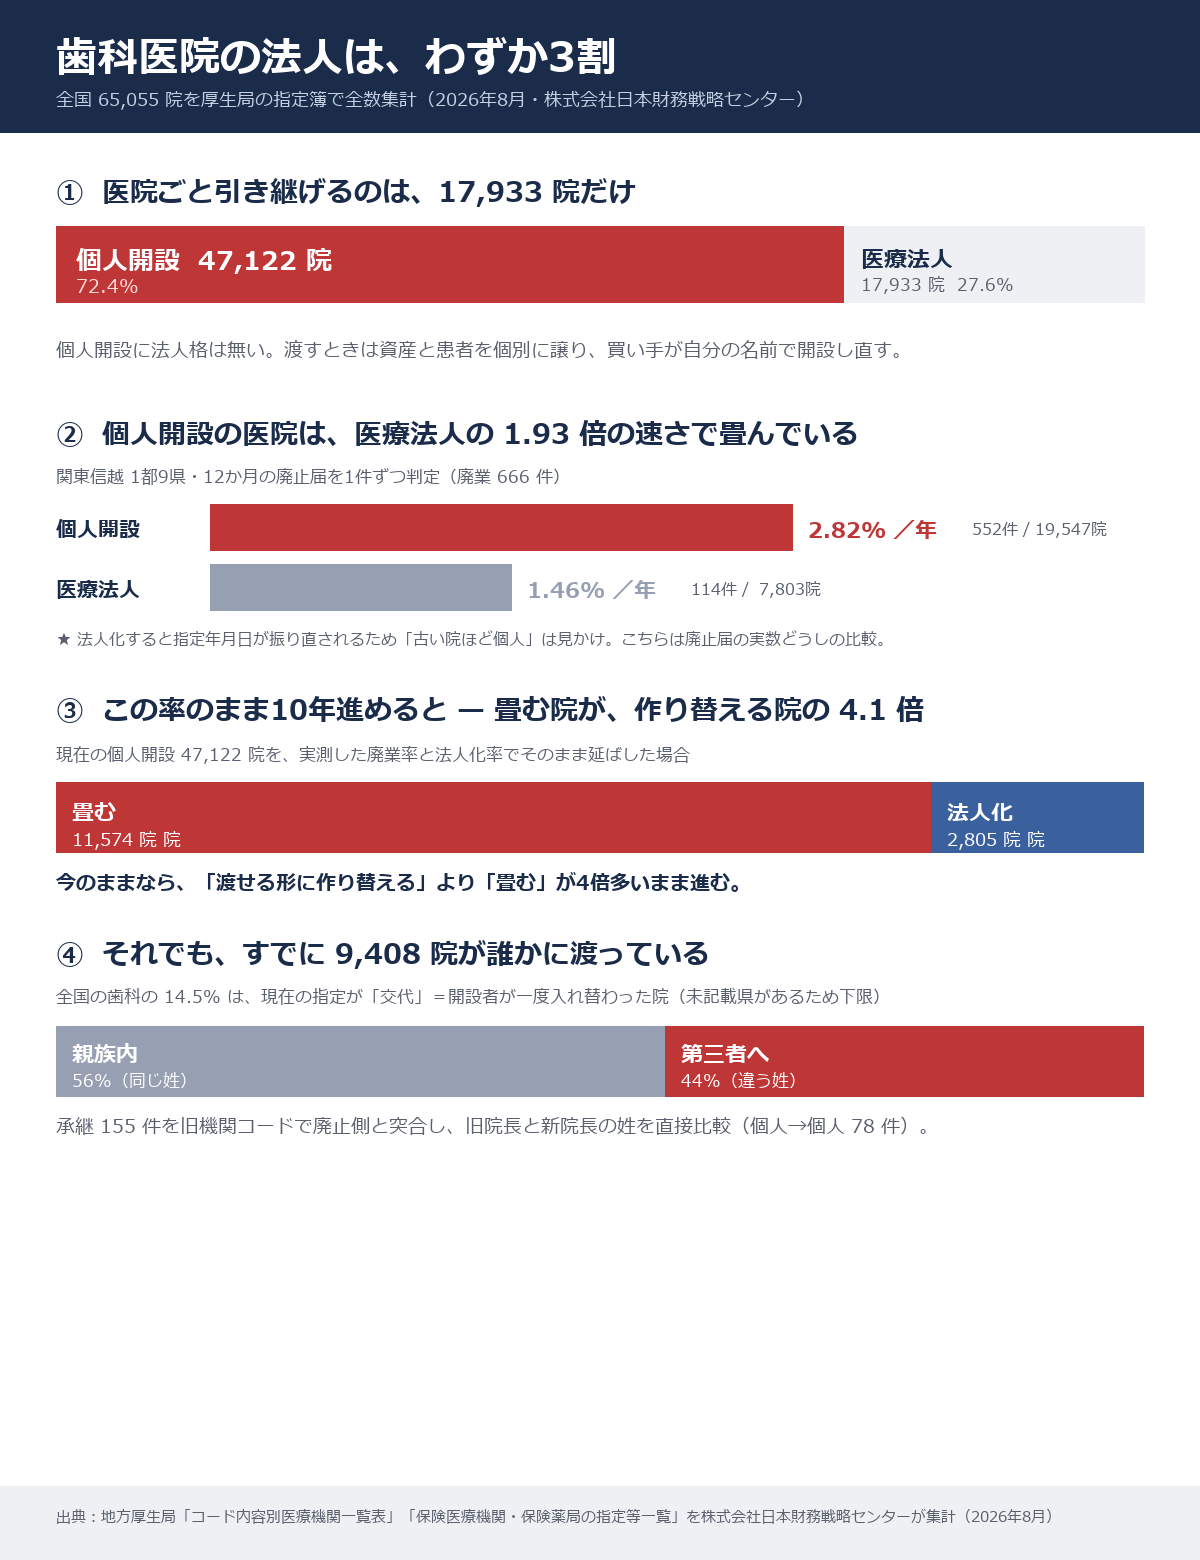
全国の歯科診療所は65,055院。このうち医療法人は17,933院で、27.6%です。残る47,122院、7割強は個人開設でした。地方厚生局の指定簿を8厚生局ぶん集めて数えたものです(数え方は記事の末尾に書きました)。
医療法人なら、法人ごと渡せます。個人開設だと、そうはいきません。法人格がないので、渡すのは設備と患者で、買い手は自分の名前で開設し直すことになります。届出も保険の指定も、いったん切れます。承継ができないわけではなく、渡し方が変わります。
この調査について
株式会社日本財務戦略センターが、全国8つの地方厚生局が公開する保険医療機関の指定簿を収集・統合し、歯科診療所65,055院を独自に集計したものです。あわせて関東信越厚生局の廃止届・新規指定の一覧12か月ぶんを突き合わせ、開設形態別の廃業と承継の状況を分析しました。制度に関する記述は公的機関の資料に依拠し、統計的な発見は当社の独自集計によります。集計の途中で撤回した数値も、APPENDIX 4にそのまま残しました。見ているのは4つです。現在の全国構造、過去に起きた承継の履歴、直近12か月の廃止と新規指定、今後20年の推計。それぞれ分けて示します。
この記事の要点(3行)
– 法人格ごと引き継げるのは17,933院だけです。個人開設の47,122院も承継はできますが、法人格を持たないので、資産と患者を個別に譲り、買い手が自分の名前で開設し直す「事業譲渡」という形になります。
– 個人開設の医院は、医療法人の1.93倍の速さで畳んでいます(年2.82% 対 1.46%)。この率のまま10年進めると、11,574院が廃業し、法人化するのは2,805院。畳むほうが4.1倍多い計算です。
– それでもすでに9,408院が承継されています。承継155件を旧機関コードで追跡したところ、個人から個人への承継78件のうち43.6%は、異なる姓の開設者への交代でした。
個人開設の歯科医院を渡すとき、実際に「まき直す」もの
個人開設の歯科医院に法人格はありません。法律上の主体は「◯◯歯科医院」ではなく院長個人です。承継は、株式や出資持分を渡すのではなく事業譲渡になります。届出・許可・契約が原則としていったん切れて、買い手の名前で立て直しになります。
取り直しになるものを並べます。
| まき直すもの | 根拠 | 提出先 | 期限 |
|---|---|---|---|
| 診療所の廃止届/開設届 | 医療法第5条の3 | 保健所 | 廃止後10日以内 |
| 保険医療機関の廃止届/指定申請 | 保険医療機関及び保険薬局の指定並びに保険医及び保険薬剤師の登録に関する省令 第8条 | 地方厚生局 | 廃止後10日以内 |
| エックス線装置の廃止届/備付届 | 医療法施行規則第24条の2 | 保健所 | 廃止後10日以内 |
| 麻薬施用者免許の廃止届/新規申請 | 麻薬及び向精神薬取締法 | 都道府県 | 廃止後15日以内 |
| 感染性廃棄物の収集運搬・処分の委託契約 | 廃棄物処理法 | 許可業者と契約 | 引き渡し前に締結 |
| 労働保険・社会保険の適用事業所 | 各法 | 労働基準監督署・年金事務所 | 事業主が変わるため新規 |
| 従業員の雇用契約 | — | — | 事業主が変わるため結び直し |
| 診療録(カルテ)の保存 | 歯科医師法第23条 | 開設者が保管 | 5年間 |
| 医療機器リースの名義 | 契約による | リース会社 | 承諾が必要な場合あり |
歯科医院のM&A・事業譲渡で実務の大半を占めるのは、値段の交渉ではなく、この順番と締切の管理です。
診療報酬は、止まりません
開設者が変わると保険医療機関の指定は取り直しになります。その間レセプトが立たないのではないか、という心配は、調べたかぎり起きていませんでした。
関東信越厚生局が毎月公開している新規指定の一覧には、「遡及指定分」という区分のページがあります。12か月ぶんを1件ずつ開いたところ、開設者の交代155件は、すべてこの遡及指定分に載っていました。指定年月日は一覧が対象とする月より前の日付に遡っており、備考欄には引き継ぎ元の「旧機関コード」が記載されています。
制度上の根拠も、ちょうど整理されたところです。厚生労働省保険局医療課長通知「保険医療機関等の遡及指定及び機能移転の取扱いについて」(令和8年6月5日 保医発0605第2号)は、新規指定は通常なら申請の翌月1日が指定日となるところ、次のいずれかに該当し、地方社会保険医療協議会で認められた場合には、旧医療機関の廃止日と同日または翌日に遡って指定し、その日から診療報酬を算定できると定めています。
- 保険医療機関等の開設者変更を行う場合
- 保険医療機関等の所在地変更を行う場合
- 開設者を個人から法人に、又は法人から個人に変更する場合
- 保険医療機関を病院から診療所に、又は診療所から病院に変更する場合
歯科医院の承継は、1つめと3つめにそのまま当てはまります。この通知は令和8年9月1日から適用され、それまで昭和32年・昭和33年の通知などに分かれていた取扱いが、全国で統一されます。
手続きは煩雑です。収入が途切れるわけではありません。
残りの7割で、何が起きているか
法人格ごと引き継げるのは27.6%です。残る7割で何が起きているかを、廃止届の数から見ます。
関東信越厚生局(茨城・栃木・群馬・埼玉・千葉・東京・神奈川・新潟・山梨・長野の1都9県)の12か月ぶんで、歯科の廃止届は1,135件ありました。これをそのまま廃業件数として扱うことはできません。
| 区分 | 件数 | 比率 |
|---|---|---|
| 廃業(真の廃止) | 666件 | 58.7% |
| 番号の付け替え(法人化・移転など) | 469件 | 41.3% |
廃止届の備考欄には、しばしば「新機関コード」という記載があります。医院が無くなったのではなく、開設主体や所在地が変わったために医療機関番号が振り直された、という意味です。個人から医療法人になった場合、移転した場合が典型です。
この区別をせずに数えると、廃業を1.7倍に膨らませることになります。新規指定側の旧機関コードと突き合わせ、廃止側と新規側の両方で対応が取れたものが391件あり、ここまでは確実に付け替えです。
畳んでいるのは、誰か
真の廃止666件を、開設者の別で分けました。
| 院数 | 12か月の廃業 | 廃業率 | |
|---|---|---|---|
| 個人開設 | 19,547院 | 552件 | 2.82%/年 |
| 医療法人 | 7,803院 | 114件 | 1.46%/年 |
個人開設の医院は、医療法人の1.93倍の率で畳んでいます。歯科診療所全体に占める個人開設の割合は72.4%ですが、廃業666件に占める個人開設は82.9%でした。
これは「個人開設であること自体が廃業の原因」という意味ではありません。開業からの年数、医院の規模、地域、院長の年齢構成など、ここで揃えられていない条件がいくつもあります。開設形態別に観測された廃業率の差として読んでください。なお、この比較は法人化で指定年月日が振り直される問題の影響は受けません。廃止届の実数どうしの比較だからです。
この率のまま10年進めると
いまの個人開設47,122院に、この廃業率2.82%と、同じ12か月の法人化率0.70%をそのまま当てはめて先へ延ばします。
| 個人開設のまま残る | 廃業の累計 | 法人化の累計 | |
|---|---|---|---|
| 5年後 | 39,393院 | 6,247院 | 1,528院 |
| 10年後 | 32,931院 | 11,574院 | 2,805院 |
| 20年後 | 23,014院 | 20,021院 | 4,766院 |
10年で11,574院が畳み、法人化するのは2,805院。この10年で個人開設をやめる14,379院のうち、8割は廃業のほうです。歯科医院の後継者不在は、これから起きることではありません。すでにこの速度で進んでいます。
それでも、9,408院はすでに誰かに渡っている
指定簿の「指定年月日」欄には、日付だけでなく、その指定が何を理由に振られたかが記録されています。「新規」「交代」「組織変更」「移転」です。全国65,055院を分類しました。
| 現在の指定の理由 | 院数 | 構成比 | 意味 |
|---|---|---|---|
| 新規 | 28,314 | 43.5% | 開設以来、開設者も形態も変わっていない |
| 組織変更 | 9,672 | 14.9% | 個人から医療法人へ作り替えた |
| 交代 | 9,408 | 14.5% | 開設者が入れ替わった=承継が起きた |
| 移転 | 6,859 | 10.5% | 所在地が変わった |
| (記載なし) | 10,241 | 15.7% | 古い記録で理由欄が空 |
| その他 | 561 | 0.9% | — |
理由欄が空の記録が15.7%あるので、交代と組織変更は実際にはこれより多いはずです。それでも9,408院、全国の歯科の14.5%で、すでに開設者が入れ替わっています。
医療法人の側からも見てみます。17,933院のうち52.2%にあたる9,368院は、指定の理由が「組織変更」でした。もとは個人開設だった医院が、途中で作り替えたものです。今ある歯科の医療法人の過半は、最初から法人だったわけではありません。
個人間の承継78件のうち、43.6%は異なる姓への交代でした
新規指定の一覧には、引き継ぎ元の「旧機関コード」が記載されています。これを廃止届側の医療機関番号と照らすと、同じ医院の、前の開設者と次の開設者が直接つながります。旧機関コードを持つ401件のうち391件、98%が廃止届側で見つかりました。
開設者の交代155件のうち、法人が絡むものを除いた個人から個人への承継78件について、前の院長と次の院長の姓を比べました。
| 件数 | 比率 | |
|---|---|---|
| 同じ姓(親族内の承継とみられる) | 44件 | 56.4% |
| 違う姓(第三者への承継とみられる) | 34件 | 43.6% |
姓が違うというだけで、親族関係の有無を判定しきることはできません。婿養子も改姓もあります。それでも、個人開設の歯科医院の承継のうち相当数が、親族以外の歯科医師に渡っていることは示せます。後継者がいないことと、譲渡先がいないことは、同じではありません。
よくいただくご質問
個人開業の歯科医院でも、売却や承継はできますか。
できます。個人開設の歯科医院でも、事業譲渡による承継が可能です。法人格そのものを引き継ぐのではなく、設備・内装・患者基盤などを譲り渡し、買い手が新しい開設者として届出を行う形になります。全国の歯科診療所の72.4%が個人開設で、実際にこの形の承継が最も多く起きています。
個人開設と医療法人で、承継は何が違いますか。
引き継ぐ主体が違います。医療法人は出資持分の譲渡や理事長の交代で法人ごと引き継げるため、保険医療機関の指定も雇用もそのまま続きます。個人開設は院長個人が開設主体なので、原則として廃止届と、新しい開設者による開設届・指定申請が必要です。手続きの量が変わります。
後継者がいなくても承継できますか。
できます。関東信越の12か月で確認した、個人から個人への承継78件のうち、43.6%にあたる34件は、前の院長と姓の異なる開設者への交代でした。親族以外の歯科医師に渡っている例が相当数あります。
歯科医院を閉院すると、いくらかかりますか。
公的な統計はありませんが、公表されている東京都内の実例では、20坪の医院で原状回復180万円と機器撤去30万円、40坪で412万円と56万円でした。ここに従業員の退職金、カルテの5年保管、リースの残債が加わります。閉院は費用ゼロではありません。
では、どういう形があるのか
歯科医院の承継には、実務上いくつかの型があります。7割が個人開設という構成を踏まえ、個人開設の院長が取れる選択肢から順に並べます。
① 事業譲渡(個人開設のまま渡す)
いちばん件数の多い形です。設備・内装・患者基盤を個別に譲り渡し、買い手が自分の名前で開設します。前掲のとおり届出は一から出し直しになりますが、遡及指定により診療報酬請求の空白は生じていません。交代155件すべてで確認しました。税務上は、営業権(のれん)の譲渡に消費税がかかります。買い手側は営業権を5年で償却できます。
② 院長が管理者として残る形
譲渡後も一定期間、院長が勤務の歯科医師として残ります。屋号を残すこともできます。買い手にとっては引き継ぎの成否を左右する条件で、残っていただけるほど、検討できる相手が広がります。
③ 不動産と一体で渡す
土地・建物をご自身または関係会社で所有している場合、医院とは別に不動産の評価が立ちます。自宅併用の建物で、上階に住み続けたいという場合は、譲渡ではなく賃貸で組む余地があります。賃貸で組む場合も、保険医療機関の指定と開設許可は借りた側で取り直しになり、条件の設計が要ります。
④ 分院展開しているグループに入る
複数医院を運営する医療法人が引き受ける形です。歯科医師をグループ内から出せるため、後継者がいないことが障害になりにくいのが特徴です。
⑤ 先に法人化してから渡す
医療法人にしてから、出資持分の譲渡または理事長の交代で法人ごと渡す形です。平成19年4月1日以降に設立された医療法人は「持分なし」のみで、この場合は譲渡できる持分が存在しません。設立時期によって設計が変わります。法人化には都道府県の認可が必要です。東京都は受付が年2回で、仮申請から認可書の交付まで6〜7か月かかります(令和8年度は、8月末の仮申請に対して認可が翌年2月下旬)。ここに登記と厚生局への届出が続きます。時間の余裕がある段階でしか選べない道です。
⑥ 医療法人の出資持分の譲渡(すでに法人の場合)
法人ごと引き継ぐ形です。保険医療機関の指定も継続し、雇用や取引関係もそのまま残ります。まき直しが最も少ない形ですが、これを選べるのは27.6%だけです。
畳む場合に、いくらかかるか
閉院は費用ゼロではなく、持ち出しです。公表されている民間の実例として、歯科医院の承継仲介を行う院継(東京都)が公開している東京都世田谷区の3件があります。
| 事例 | 規模 | 原状回復(スケルトン工事) | 医療機器撤去 |
|---|---|---|---|
| M歯科 | 40坪・ユニット3台・レントゲン2台 | 412万円 | 56万円 |
| S歯科 | 20坪・ユニット3台・レントゲン1台 | 180万円 | 30万円 |
| S歯科(事務所仕様への復帰) | — | 250万円 | — |
坪あたりに直すと9〜10万円、機器の撤去が別途30〜56万円という水準です。20坪の医院で210万円、40坪で468万円が、この3件から読める目安になります。
ここに、従業員の退職金、カルテの5年保管、リースの残債が積まれます。カルテは開設者に保存義務があり、閉院後も残ります。退職金は、勤続の長い歯科衛生士がいる医院では大きくなります。
畳めばゼロ、ではありません。数百万円の持ち出しが先に立ちます。これが、渡す選択肢を先に検討する実務上の理由です。
APPENDIX 1:47都道府県別 歯科診療所の全数(65,055院)
保険医療機関として指定を受けている歯科診療所を、都道府県別に全数集計したものです。開設者が医療法人かどうかは指定簿の開設者欄から判定しており、47都道府県すべてで欠損はありません。
| 都道府県 | 院数 | 個人開設 | 個人開設率 | 医療法人 | 医療法人率 |
|---|---|---|---|---|---|
| 北海道 | 2,632 | 1,689 | 64.2% | 943 | 35.8% |
| 青森県 | 448 | 365 | 81.5% | 83 | 18.5% |
| 岩手県 | 516 | 421 | 81.6% | 95 | 18.4% |
| 宮城県 | 990 | 741 | 74.8% | 249 | 25.2% |
| 秋田県 | 376 | 268 | 71.3% | 108 | 28.7% |
| 山形県 | 436 | 319 | 73.2% | 117 | 26.8% |
| 福島県 | 779 | 596 | 76.5% | 183 | 23.5% |
| 茨城県 | 1,316 | 1,019 | 77.4% | 297 | 22.6% |
| 栃木県 | 938 | 733 | 78.1% | 205 | 21.9% |
| 群馬県 | 928 | 707 | 76.2% | 221 | 23.8% |
| 埼玉県 | 3,460 | 2,432 | 70.3% | 1,028 | 29.7% |
| 千葉県 | 3,126 | 2,208 | 70.6% | 918 | 29.4% |
| 東京都 | 10,296 | 7,216 | 70.1% | 3,080 | 29.9% |
| 神奈川県 | 4,843 | 3,322 | 68.6% | 1,521 | 31.4% |
| 新潟県 | 1,096 | 814 | 74.3% | 282 | 25.7% |
| 富山県 | 411 | 320 | 77.9% | 91 | 22.1% |
| 石川県 | 453 | 331 | 73.1% | 122 | 26.9% |
| 福井県 | 296 | 204 | 68.9% | 92 | 31.1% |
| 山梨県 | 414 | 343 | 82.9% | 71 | 17.1% |
| 長野県 | 933 | 753 | 80.7% | 180 | 19.3% |
| 岐阜県 | 963 | 723 | 75.1% | 240 | 24.9% |
| 静岡県 | 1,666 | 1,323 | 79.4% | 343 | 20.6% |
| 愛知県 | 3,561 | 2,748 | 77.2% | 813 | 22.8% |
| 三重県 | 786 | 607 | 77.2% | 179 | 22.8% |
| 滋賀県 | 554 | 422 | 76.2% | 132 | 23.8% |
| 京都府 | 1,214 | 915 | 75.4% | 299 | 24.6% |
| 大阪府 | 5,256 | 3,739 | 71.1% | 1,517 | 28.9% |
| 兵庫県 | 2,828 | 2,139 | 75.6% | 689 | 24.4% |
| 奈良県 | 664 | 550 | 82.8% | 114 | 17.2% |
| 和歌山県 | 477 | 403 | 84.5% | 74 | 15.5% |
| 鳥取県 | 239 | 156 | 65.3% | 83 | 34.7% |
| 島根県 | 244 | 165 | 67.6% | 79 | 32.4% |
| 岡山県 | 976 | 717 | 73.5% | 259 | 26.5% |
| 広島県 | 1,428 | 1,067 | 74.7% | 361 | 25.3% |
| 山口県 | 608 | 459 | 75.5% | 149 | 24.5% |
| 徳島県 | 399 | 254 | 63.7% | 145 | 36.3% |
| 香川県 | 445 | 293 | 65.8% | 152 | 34.2% |
| 愛媛県 | 621 | 432 | 69.6% | 189 | 30.4% |
| 高知県 | 320 | 244 | 76.2% | 76 | 23.8% |
| 福岡県 | 2,939 | 2,066 | 70.3% | 873 | 29.7% |
| 佐賀県 | 390 | 267 | 68.5% | 123 | 31.5% |
| 長崎県 | 653 | 468 | 71.7% | 185 | 28.3% |
| 熊本県 | 827 | 533 | 64.4% | 294 | 35.6% |
| 大分県 | 473 | 319 | 67.4% | 154 | 32.6% |
| 宮崎県 | 477 | 348 | 73.0% | 129 | 27.0% |
| 鹿児島県 | 762 | 516 | 67.7% | 246 | 32.3% |
| 沖縄県 | 598 | 448 | 74.9% | 150 | 25.1% |
| 全国 | 65,055 | 47,122 | 72.4% | 17,933 | 27.6% |
個人開設率が最も高いのは和歌山県(84.5%)、最も低いのは徳島県(63.7%)でした。
なお、前掲の「交代」「組織変更」などの登録理由については、都道府県別の比較を行っていません。理由欄が空欄の割合が県によって0.0%から58.0%まで大きく異なり、記載の慣行そのものが違うためです。県ごとの承継件数を比べると、実態ではなく記録の癖を比べることになります。
APPENDIX 2:統計的な検証
① 開設形態と廃業率
関東信越1都9県・12か月の実数です。
| 母数 | 廃業 | 年率 | |
|---|---|---|---|
| 個人開設 | 19,547院 | 552件 | 2.824% |
| 医療法人 | 7,803院 | 114件 | 1.461% |
リスク比 1.93(95%信頼区間 1.58〜2.36、カイ二乗検定 p = 5.4×10⁻¹¹)。
② 指定からの経過年数と開設形態(ロジスティック回帰)
被説明変数=医療法人であるか。都道府県固定効果を入れ、n = 62,749。
| 変数 | オッズ比 | 95%信頼区間 | p値 |
|---|---|---|---|
| 指定からの経過年数(10年あたり) | 0.617 | 0.607〜0.626 | <0.001 |
| 都市部(政令指定都市・東京23区) | 1.010 | 0.964〜1.057 | 0.687 |
擬似決定係数 0.066。経過年数の係数は統計的に強く有意ですが、APPENDIX 4のとおり、この勾配の大半は法人化による指定年月日のリセットが作った見かけです。統計的な有意性は、指標の妥当性を保証しません。都市部か否かは、開設形態と関係がありませんでした。
③ 状態遷移モデルによる逆算
実測した3つの年率(個人の廃業2.824%、医療法人の廃業1.461%、個人の法人化0.696%)で、個人開設・医療法人・廃業の3状態を1年刻みで回しました。40年前に個人で開業した医院1,000院の行方です。
| 個人開設のまま | 医療法人 | 廃業 | 生存中の個人開設率 | |
|---|---|---|---|---|
| 20年後 | 488 | 87 | 425 | 84.9% |
| 40年後 | 239 | 107 | 655 | 69.0% |
このモデルから、現在の医療法人のうち法人化由来のものは約56%と推計されました。指定簿の登録理由から直接数えた実測値は52.2%で、モデルと実測がおおむね一致しています。
④ 都道府県レベルの相関(n = 47)
個人開設率と、都市部比率・院数の対数との間に、有意な相関は見られませんでした(それぞれ r = −0.21、r = −0.09)。歯科医院が個人開設のまま残るかどうかは、都市か地方かでは説明できません。
⑤ 承継の突合
新規指定の旧機関コードと、廃止届の医療機関番号による突合です。
| 登録理由 | 件数 | 旧機関コード有 | 廃止側で一致 |
|---|---|---|---|
| 交代 | 155 | 155 | 152(98%) |
| 組織変更 | 136 | 136 | 132(97%) |
| 移動 | 88 | 88 | 85(97%) |
| その他 | 22 | 22 | 22(100%) |
| 新規 | 369 | 0 | — |
新規指定は旧機関コードを持たず、それ以外はすべて持つ、という形になりました。廃止届と新規指定は別々に書いた2本のプログラムで独立に集計しており、歯科の件数(682件=新規369+交代155+組織変更136+その他22)は両者で一致しています。
APPENDIX 3:この記事のデータについて
| 項目 | 出所 | 対象 |
|---|---|---|
| 全国の歯科診療所65,055院 | 地方厚生局「コード内容別医療機関一覧表」8厚生局 | 保険医療機関として指定を受けている歯科診療所 |
| 個人開設・医療法人の別 | 同上(開設者欄) | 同上 |
| 登録理由(新規・交代・組織変更・移転) | 同上(指定年月日欄) | 同上 |
| 廃止1,135件・新規指定682件 | 関東信越厚生局「保険医療機関・保険薬局の指定等一覧」 | 令和7年9月〜令和8年8月の12か月 |
| 承継の突合 | 同上(備考欄の旧機関コード・新機関コード) | 同上 |
集計にあたっての注意点です。
- 医療機関番号は都道府県内でしか一意ではありません。 県をまたいで同じ番号が存在するため、集計は(都道府県, 番号)の組で行っています。
- 医療機関番号の表記は県によって異なります。 区切りがカンマ・ピリオド・ハイフン・中黒の4通りあり、集計プログラムは4通りすべてに対応させています。
- 廃止届は廃業と同義ではありません。 備考欄の新機関コードの有無で区別し、さらに新規指定側の旧機関コードと突き合わせて確認しています。
- 登録理由は下限です。 理由欄が空欄の記録が15.7%あり、その多くは1990年代以前の古い指定です。交代・組織変更の実数はこれより多いとみられます。
- 都道府県別の比較は、開設形態についてのみ行っています。 登録理由の記載率が県によって大きく異なるためです。
- 持分ありと持分なしの別は取得できません。 指定簿に記載がないためです。医療法人17,933院のうちどれだけが持分ありかは、この集計では分かりません。
- 施設基準の届出状況は、設備の有無とは別物です。 当初はこれを設備の指標として使う予定でしたが、届出は加算を算定するための手続きであり、機器の保有や稼働とは一致しないため、記事から外しました。
- 閉院費用の公的な統計はありません。 本文に挙げたのは、民間事業者が公開している東京都内3件の実例です。
- 遡及指定は自動ではありません。 地方社会保険医療協議会の承認が前提で、申請期限の管理が要ります。開設者の死亡など緊急やむを得ない場合は別の扱いになります。締切は地方厚生局ごとに定められています。
- まき直しの一覧は、公表資料で確認できた範囲のものです。
- 「1.7倍に膨らませる」は下限の意味です。 新機関コードの記載がないものすべてが廃業とは限らないため、両側で対応が取れた391件を、付け替えの確実な下限として扱っています。
- 開設形態別の廃業率の比較は、指定年月日が振り直される問題の影響を受けません。 廃止届の実数どうしの比較だからです。リスク比1.93の95%信頼区間は1.58〜2.36、p<0.001でした。
- 親族内・親族外の区分は、姓の一致で判定した粗いものです。 同姓でも他人、別姓でも婿養子や改姓の可能性があります。判定を厳しくしても、第三者の割合は44〜49%の範囲に収まりました。
- 閉院費用の3件は、立地・規模・原状回復の水準で大きく変わります。 ご自身の医院の金額は、個別に見積を取る以外に方法がないのが現状です。退職金・カルテ保管・リース残債については、金額を示す公表資料が見当たりませんでした。
APPENDIX 4:この記事の途中で撤回した数字について
この記事の下書きにあって、公開版から取り下げた数字です。
当初、私たちは「開業40年を超える院に絞ると、個人開設の比率は96%に上がる」という集計を出していました。古い院ほど承継の設計がされていない、という趣旨です。
これは誤りでした。
個人開設の医院が医療法人になると、医療機関番号が振り直され、指定年月日もその時点にリセットされます。したがって「指定から40年超」という集合に残れるのは、定義上「40年間一度も法人化していない院」だけです。法人化した院は機械的にこの集合から外れます。「40年超の96%が個人開設」は、翻訳すると「40年間法人化していない院の96%は法人化していない」でしかありません。
しきい値を変えて検算すると、はっきりします。
| しきい値 | 該当院数 | 医療法人の比率 |
|---|---|---|
| 指定から10年超 | 48,008院 | 22.4% |
| 指定から20年超 | 32,814院 | 18.0% |
| 指定から30年超 | 18,325院 | 15.4% |
| 指定から40年超 | 6,048院 | 4.6% |
10年・20年・30年はなだらかに下がるのに、40年で崖のように落ちます。指定年を5年刻みで見ると、1985〜89年の11.8%から1990〜94年の23.7%へ、階段状に跳ねています。この段差の位置は、医師・歯科医師が常時1人でも医療法人を設立できるようになった時期(昭和60年の医療法改正、昭和61年10月1日施行)と重なります。それ以前に指定を受けた医院に医療法人がほとんど無いのは、承継の構造ではなく、当時その選択肢が制度として存在しなかったからです。
実測した年間法人化率0.70%と廃業率2.82%で40年ぶんを回すと、40年前に個人で開業して現存する医院のうち、実際に法人化しているのは31%と推計されます。個人開設のまま残っているのは69%で、全国平均の72.4%とほとんど変わりません。開業年数と開設形態のあいだに、意味のある関係は見つかりませんでした。
私たちが最初に見ていたのは、歯科医院の承継の構造ではなく、制度改正の年でした。数え方の検算を先に済ませておくべきものでした。
代わりに柱に据えたのが、廃業率の1.93倍差です。こちらは廃止届の実数どうしの比較で、指定年月日のリセットの影響を受けません。
APPENDIX 5:登録理由の原表記と統合
指定簿の「指定年月日」欄に現れる登録理由は、表記が揺れています。18通りを確認し、意味の同じものを統合したうえで集計しました。統合前の実数は次のとおりです。
| 原表記 | 統合先 | 院数 | うち医療法人 | 法人率 |
|---|---|---|---|---|
| 新規 | 新規 | 28,131 | 3,391 | 12.1% |
| (記載なし) | 記載なし | 10,241 | 1,332 | 13.0% |
| 組織変更 | 組織変更 | 9,459 | 9,158 | 96.8% |
| 交代 | 交代 | 8,369 | 1,350 | 16.1% |
| 移動 | 移転 | 5,186 | 1,686 | 32.5% |
| 移転 | 移転 | 1,527 | 460 | 30.1% |
| 継承 | 交代 | 731 | 59 | 8.1% |
| その他 | その他 | 437 | 122 | 27.9% |
| 新規開設 | 新規 | 183 | 14 | 7.7% |
| 開設者変 | 交代 | 161 | 91 | 56.5% |
| 更新 | その他 | 124 | 16 | 12.9% |
| 組変 | 組織変更 | 114 | 111 | 97.4% |
| 法人化 | 組織変更 | 99 | 99 | 100.0% |
| 開変 | 交代 | 81 | 6 | 7.4% |
| 所変 | 移転 | 68 | 18 | 26.5% |
| 開設者変更 | 交代 | 66 | 4 | 6.1% |
| 所在地変 | 移転 | 41 | 10 | 24.4% |
| 移転開設 | 移転 | 37 | 6 | 16.2% |
「組変」「法人化」は「組織変更」に、「継承」「開設者変」「開設者変更」「開変」は「交代」に、「移動」「所変」「所在地変」「移転開設」は「移転」に統合しています。法人率を見ると、統合した組(組織変更96.9% / 組変97.4% / 法人化100.0%)は互いに近い値を示しており、統合が妥当であることの傍証になります。
APPENDIX 6:登録理由が空欄の割合(都道府県別)
登録理由について都道府県別の比較を行わなかった理由です。理由欄が空欄である割合は、県によって0.0%から58.0%まで開きます。同じ関東信越厚生局の管内でも、山梨県58.0%に対して埼玉県・群馬県は0.0%です。厚生局単位の運用差ではなく、県ごとの記載慣行の差とみられます。
この状態で県別の承継件数を比べると、承継の実態ではなく記録の癖を比べることになります。
| 都道府県 | 歯科診療所数 | 理由欄が空欄 | 空欄率 |
|---|---|---|---|
| 山梨県 | 414 | 240 | 58.0% |
| 茨城県 | 1,316 | 534 | 40.6% |
| 和歌山県 | 477 | 181 | 37.9% |
| 徳島県 | 399 | 151 | 37.8% |
| 栃木県 | 938 | 333 | 35.5% |
| 石川県 | 453 | 157 | 34.7% |
| 岡山県 | 976 | 338 | 34.6% |
| 新潟県 | 1,096 | 378 | 34.5% |
| 秋田県 | 376 | 119 | 31.6% |
| 鹿児島県 | 762 | 237 | 31.1% |
| 高知県 | 320 | 95 | 29.7% |
| 静岡県 | 1,666 | 471 | 28.3% |
| 香川県 | 445 | 124 | 27.9% |
| 兵庫県 | 2,828 | 783 | 27.7% |
| 岐阜県 | 963 | 254 | 26.4% |
| 奈良県 | 664 | 174 | 26.2% |
| 千葉県 | 3,126 | 796 | 25.5% |
| 富山県 | 411 | 99 | 24.1% |
| 愛知県 | 3,561 | 832 | 23.4% |
| 三重県 | 786 | 179 | 22.8% |
| 宮崎県 | 477 | 108 | 22.6% |
| 東京都 | 10,296 | 1,968 | 19.1% |
| 熊本県 | 827 | 150 | 18.1% |
| 沖縄県 | 598 | 105 | 17.6% |
| 神奈川県 | 4,843 | 809 | 16.7% |
| 福岡県 | 2,939 | 466 | 15.9% |
| 鳥取県 | 239 | 18 | 7.5% |
| 大阪府 | 5,256 | 124 | 2.4% |
| 愛媛県 | 621 | 7 | 1.1% |
| 福島県 | 779 | 6 | 0.8% |
| 山形県 | 436 | 1 | 0.2% |
| 岩手県 | 516 | 1 | 0.2% |
| 長野県 | 933 | 1 | 0.1% |
| 宮城県 | 990 | 1 | 0.1% |
| 埼玉県 | 3,460 | 1 | 0.0% |
| 島根県 | 244 | 0 | 0.0% |
| 広島県 | 1,428 | 0 | 0.0% |
| 山口県 | 608 | 0 | 0.0% |
| 北海道 | 2,632 | 0 | 0.0% |
| 群馬県 | 928 | 0 | 0.0% |
| 京都府 | 1,214 | 0 | 0.0% |
| 滋賀県 | 554 | 0 | 0.0% |
| 福井県 | 296 | 0 | 0.0% |
| 佐賀県 | 390 | 0 | 0.0% |
| 大分県 | 473 | 0 | 0.0% |
| 長崎県 | 653 | 0 | 0.0% |
| 青森県 | 448 | 0 | 0.0% |
なお、開設者が医療法人かどうかの判定は、指定簿の「法人名」欄の有無によっており、47都道府県すべてで欠損はありません。医療法人率は15.5%(和歌山県)から36.3%(徳島県)の範囲に分布し、0%や100%に張り付く県はありません。都道府県別の比較を行っているのは開設形態についてのみで、登録理由については行っていません。
APPENDIX 7:指定年コホート別の医療法人率
APPENDIX 4で述べた段差を、5年刻みで示します。
| 指定年 | 院数 | うち医療法人 | 医療法人率 |
|---|---|---|---|
| 1970-1974年 | 308 | 34 | 11.0% |
| 1975-1979年 | 1,074 | 39 | 3.6% |
| 1980-1984年 | 2,841 | 118 | 4.2% |
| 1985-1989年 | 4,576 | 539 | 11.8% |
| 1990-1994年 | 6,522 | 1,548 | 23.7% |
| 1995-1999年 | 6,836 | 1,264 | 18.5% |
| 2000-2004年 | 7,180 | 1,532 | 21.3% |
| 2005-2009年 | 7,548 | 1,911 | 25.3% |
| 2010-2014年 | 7,459 | 2,424 | 32.5% |
| 2015-2019年 | 8,467 | 3,322 | 39.2% |
| 2020-2024年 | 8,928 | 3,889 | 43.6% |
| 2025-2029年 | 3,031 | 1,290 | 42.6% |
1985〜89年の11.8%と1990〜94年の23.7%のあいだで、値がほぼ倍になります。以降は緩やかな増加が続き、2020〜24年で43.6%に達します。
この形は、次の2つの効果が重なったものとして読めます。第一に、医師・歯科医師が常時1人でも医療法人を設立できるようになった時期(昭和60年の医療法改正、昭和61年10月1日施行)より前に指定を受けた医院には、制度上そもそも医療法人が存在し得ません。第二に、法人化すると医療機関番号が振り直されて指定年月日が更新されるため、法人化した医院は新しいコホートへ移動します。この2つにより、古いコホートほど医療法人が少なく見えます。
したがって、この表を「開業年が古い医院ほど法人化していない」と読むことはできません。同じ理由で、都道府県別の「開業40年超比率」の比較も行っていません。
APPENDIX 8:用語と集計手法
用語
| 用語 | この記事での定義 |
|---|---|
| 歯科診療所 | 地方厚生局から保険医療機関の指定を受けている歯科の診療所。自由診療のみの診療所は含まれない |
| 個人開設 | 指定簿の法人名欄が空である診療所。開設者は自然人 |
| 医療法人 | 指定簿の法人名欄に医療法人が記載されている診療所 |
| 登録理由 | 現在の保険医療機関指定が振られた理由。指定年月日欄に記録される |
| 新機関コード | 廃止届の備考欄に記載される、番号の振り替え先 |
| 旧機関コード | 新規指定の備考欄に記載される、番号の振り替え元 |
| 真の廃止 | 廃止届のうち、備考欄に新機関コードの記載がないもの |
| 番号の付け替え | 廃止届のうち、備考欄に新機関コードの記載があるもの |
| 遡及指定 | 新規指定の指定日を、旧医療機関の廃止日と同日または翌日に遡らせる取扱い |
集計上の処理
- 医療機関番号の一意性。医療機関番号は都道府県内でしか一意ではなく、県をまたいで同じ番号が存在します。集計と突合のキーは(都道府県, 番号)の組としています。番号のみをキーにすると、県をまたいだ誤結合が発生します。
- 番号の表記ゆれ。区切り文字はカンマ・ピリオド・ハイフン・中黒の4通りが混在し、桁の取り方も県によって異なります(
01,1104,7と013,284,0の両方が存在)。抽出プログラムは4通りすべてに対応させています。この対応を入れる前は10県中6県が丸ごと欠落していました。 - 和暦の解釈。指定年月日は和暦で記録されます。明治・大正・昭和・平成・令和および「元年」表記に対応させ、西暦へ変換しています。
- PDFのレイアウト。一覧表は縦組みで、1レコードが1つの列を占めます。ページのプレーンテキストがレコード順に並ぶことを利用して分割しています。
- 二重集計による検証。廃止届と新規指定は、別々に書いた2本のプログラムで独立に集計しました。歯科の新規指定件数は、行数を数える方式と1レコードずつ抽出する方式の双方で682件(新規369+交代155+組織変更136+その他22)で一致しています。
承継の親族内・第三者の判定
新規指定側の旧機関コードで廃止届と結合し、前後の開設者名を突き合わせています。姓の切り出しは、氏名が全角空白で区切られている場合はその先頭要素を、区切りがない場合は先頭2文字を姓とみなしました。
| 条件 | 件数 |
|---|---|
| 交代のうち突合できたもの | 152件 |
| うち法人が絡むものを除外 | — |
| 姓名が空白で区切られ、確実に姓が取れた組 | 78件 |
| 同姓 | 44件(56.4%) |
| 別姓 | 34件(43.6%) |
| 姓の切り出しが確実でない組 | 8件 |
判定の確実な組だけで第三者率は43.6%、確実でない組を含めると44〜49%の範囲に収まります。同姓であっても親族とは限らず、別姓であっても婿養子や改姓の可能性があります。粗い区分です。
なお、この判定に先立ち、医院名に開設者の姓が含まれる割合を「新規」と「交代」で比較する方法も試しましたが、成立しませんでした。新規指定の医院は仮名の屋号(「よしだ歯科医院」など)が多く、交代の医院は漢字の姓を屋号にした古い世代が多いため、命名の時代差が交絡し、推定値の符号が反転します。この方法は破棄し、旧機関コードによる直接突合に切り替えています。
APPENDIX 9:出典データの取得方法
この記事のすべての数字は、次の公開資料から取得しています。いずれも無償で誰でも取得でき、同じ手順で再現できます。
| 資料 | 公開元 | 形式 | 更新頻度 |
|---|---|---|---|
| コード内容別医療機関一覧表 | 地方厚生局(8局) | 概ね月次 | |
| 保険医療機関・保険薬局の指定等一覧 | 地方厚生局 | 月次 | |
| 施設基準の届出受理状況 | 地方厚生局 | PDF・Excel | 月次 |
コード内容別医療機関一覧表には、医療機関番号、名称、所在地、電話番号、開設者氏名、管理者氏名、点数表、指定年月日、指定期間終了日、勤務医数、診療科名、病床数が収録されています。開設者が医療法人である場合は法人名と代表者名が併記されます。開設者の年齢、売上、患者数、設備の保有状況は収録されていません。 本記事がこれらに言及していないのはそのためです。
指定は6年ごとに更新されます。指定年月日欄には、現在の指定の起算日と直近の更新日の両方が記録され、更新によって起算日は書き換わりません。全65,055院について直近更新日からの経過年数を確認したところ、99.96%が0〜6年の範囲に収まり、6年更新の運用と整合しました。この確認により、指定年月日の起算日を「現在の指定が振られた時点」として扱えることを確かめています。
一方、起算日は新規指定・交代・組織変更・移転のたびに更新されます。したがって起算日は開業年ではありません。本記事が開業年数に基づく分析を採用していないのは、この性質によります。
歯科医院の事業承継・M&Aについて
私たちは、歯科医院の事業承継、M&A、事業譲渡のご相談をお受けしています。この記事の集計は、そのために自分たちで作ったものです。
個人開設の医院を渡す場合、実務の大半は前掲の「まき直し」の順番と締切の管理になります(各届出そのものは、それぞれの制度の専門家が行います)。私たちがお手伝いできるのは、ご自身の医院がどの型に当てはまり、何をいつまでに動かす必要があるのかの棚卸しと、譲渡先の探索です。
まだ売ると決めていない段階でも構いません。この記事の数字について「うちの県はどうなのか」といったご質問だけでも承ります。
関連記事
- 医療法人のM&A・事業承継の実務|出資持分の有無で変わる4スキームと税務・医師資格要件
- 【医療法人M&A】持分あり vs 持分なし|売却税額が3倍変わる仕組みと退職金スキーム
- 許認可がある場合のM&A — 業種横断ガイド:建設業・宅建業・運送業・医療・介護
出典
本記事で用いた地方厚生局の公開資料は、公共データ利用規約(第1.0版)に基づき利用しています。当社において、公開PDFからの抽出、都道府県と医療機関番号による名寄せ、廃止届と新規指定の突合、および統計的な集計という編集・加工を行っています。本記事に示した集計結果・推計・図表は当社が作成したものであり、地方厚生局が公表したものではありません。
- 地方厚生局 コード内容別医療機関一覧表(保険医療機関の指定簿)
- 関東信越厚生局 保険医療機関・保険薬局の指定等一覧及び保険医・保険薬剤師の新規登録一覧
- 厚生労働省保険局医療課長 保険医療機関等の遡及指定及び機能移転の取扱いについて(令和8年6月5日 保医発0605第2号)
- 厚生労働省 令和6年 医師・歯科医師・薬剤師統計(診療所の開設者又は法人の代表者である歯科医師の平均年齢60.1歳)
- 厚生労働省 医療法人の基礎知識
- 厚生労働省 診療録等の保存年限について
- 医療法施行規則(e-Gov法令検索)
- 国税庁 営業の譲渡をした場合の対価の額
- 環境省 廃棄物処理法に基づく感染性廃棄物処理マニュアル
- 院継 歯科医院の閉院にかかる費用の実例

執筆者
五十嵐 悠一(いがらし ゆういち)
株式会社日本財務戦略センター 代表取締役
京都大学経済学部経営学科卒業。株式会社損害保険ジャパン本店営業部、東証上場M&A仲介会社を経て、2020年5月に日本財務戦略センターを設立。中小企業のM&A仲介・事業承継支援を専門とし、医療・介護・食品製造・流通卸・機械製造分野の成約実績を持つ。
資格:プロフェッショナルCFO(日本CFO協会)/M&Aエキスパート(金融業務2級 事業承継・M&Aコース)
公的登録:中小企業庁 M&A支援機関 登録事業者/一般社団法人 M&A支援機関協会 正会員
メディア登壇:株式会社サイゾー Business Journal ウェブセミナー講師「【売り手向け】M&Aを成功させるための具体的な行動・プロセス・知識」(2022年6月)[公式告知]
専門家コラム寄稿:BATONZ(国内最大級M&A プラットフォーム)に M&A・事業承継 74本(2021年〜継続)[コラム一覧]
免責事項
本記事は一般的な情報提供を目的としており、特定の案件における法務・税務・会計判断を提供するものではありません。法務・税務・会計の個別判断は、弁護士・税理士・公認会計士等の専門家にご相談ください。M&Aのスキーム設計・タイミング・買い手探し等のアドバイザリーは、株式会社日本財務戦略センターにご相談ください。記載内容は公開時点の情報に基づき、法令改正や市場変動により最新の状況と異なる場合があります。
よくあるご質問(FAQ)
📅 本記事の情報基準日
本記事は 2026年8月23日 公開時点の情報に基づきます。税制・法令等は改正される場合があるため、最新の制度・税制は公的機関の公式情報をご確認ください。
関連の最新情報:中小企業庁 / 国税庁 / 金融庁 / e-Gov 法令検索