不動産を保有する会社の経営者から、よくいただくご相談は「売るべきか、持ち続けるべきか」です。ただ、実際に案件が動く場面を並べていくと、価格だけを見比べて決まったものはあまり多くありません。不動産を売るか持つかだけを考えていても、実際の意思決定では、別の期限やイベントが引き金になることがあります。
免許の更新期限、契約書に書かれた解約可能時期、借入の借換時期、決算が固まる日、代表者の年齢。これらは経営者の気分とは無関係に、カレンダーの上に先に置かれています。この記事では、それを「イベント」として並べ直し、事業用不動産の整理をどう組み立てるかを整理します。
はじめに、言葉の定義を
本記事でいう「イベントドリブン」は、投資戦略そのものを意味するものではありません。自社に起きる期限・制度変更・契約更新・資金イベントを起点に、出口を逆算するという意味で用います。運用の世界の用語を比喩として借りたもので、有価証券への投資判断を助言するものではありません。
あわせて、副題の「動かせる窓が開く日で決まる」についても限定しておきます。これはイベントが売却を強制するという意味ではありません。イベントによって、実行できる選択肢とそのコストが変わる、という意味です。
そのうえで、この記事の中心はこうなります。
事業用不動産の出口は、価格だけでは決まらない。価格・時間・制度・契約・資金・人が同時に効く。だから問いは「売るか、持ち続けるか」ではなく、「いつ・何を・どの単位で動かすか」になります。
情報の非対称は、経営者の側にある
運用の世界のイベントドリブン戦略は、M&A、組織再編、経営破綻、スピンオフといった企業に起きる出来事を起点に価格の歪みを取りにいく手法です。ファンドは、他社に起きるイベントを外から観測して探します。
これに対して、オーナー経営者は、自社の内部で発生するイベントについては、外部の投資家より早く把握できる立場にあります。免許の更新期限も、定期借家が切れる日も、決算が固まる日も、後継者の意向も、すべて手元にあります。
もっとも、税制の改正、金利、地価、買い手の出現、業界再編は、経営者にとっても外部のイベントです。早く知ることができるのは、あくまで自社の内部で起きる分です。
窓は、自社のカレンダーの上に先に置かれている
事業用不動産を持つ会社にとって、選択肢とコストを変えるイベントは、おおむね4つの層に整理できます。
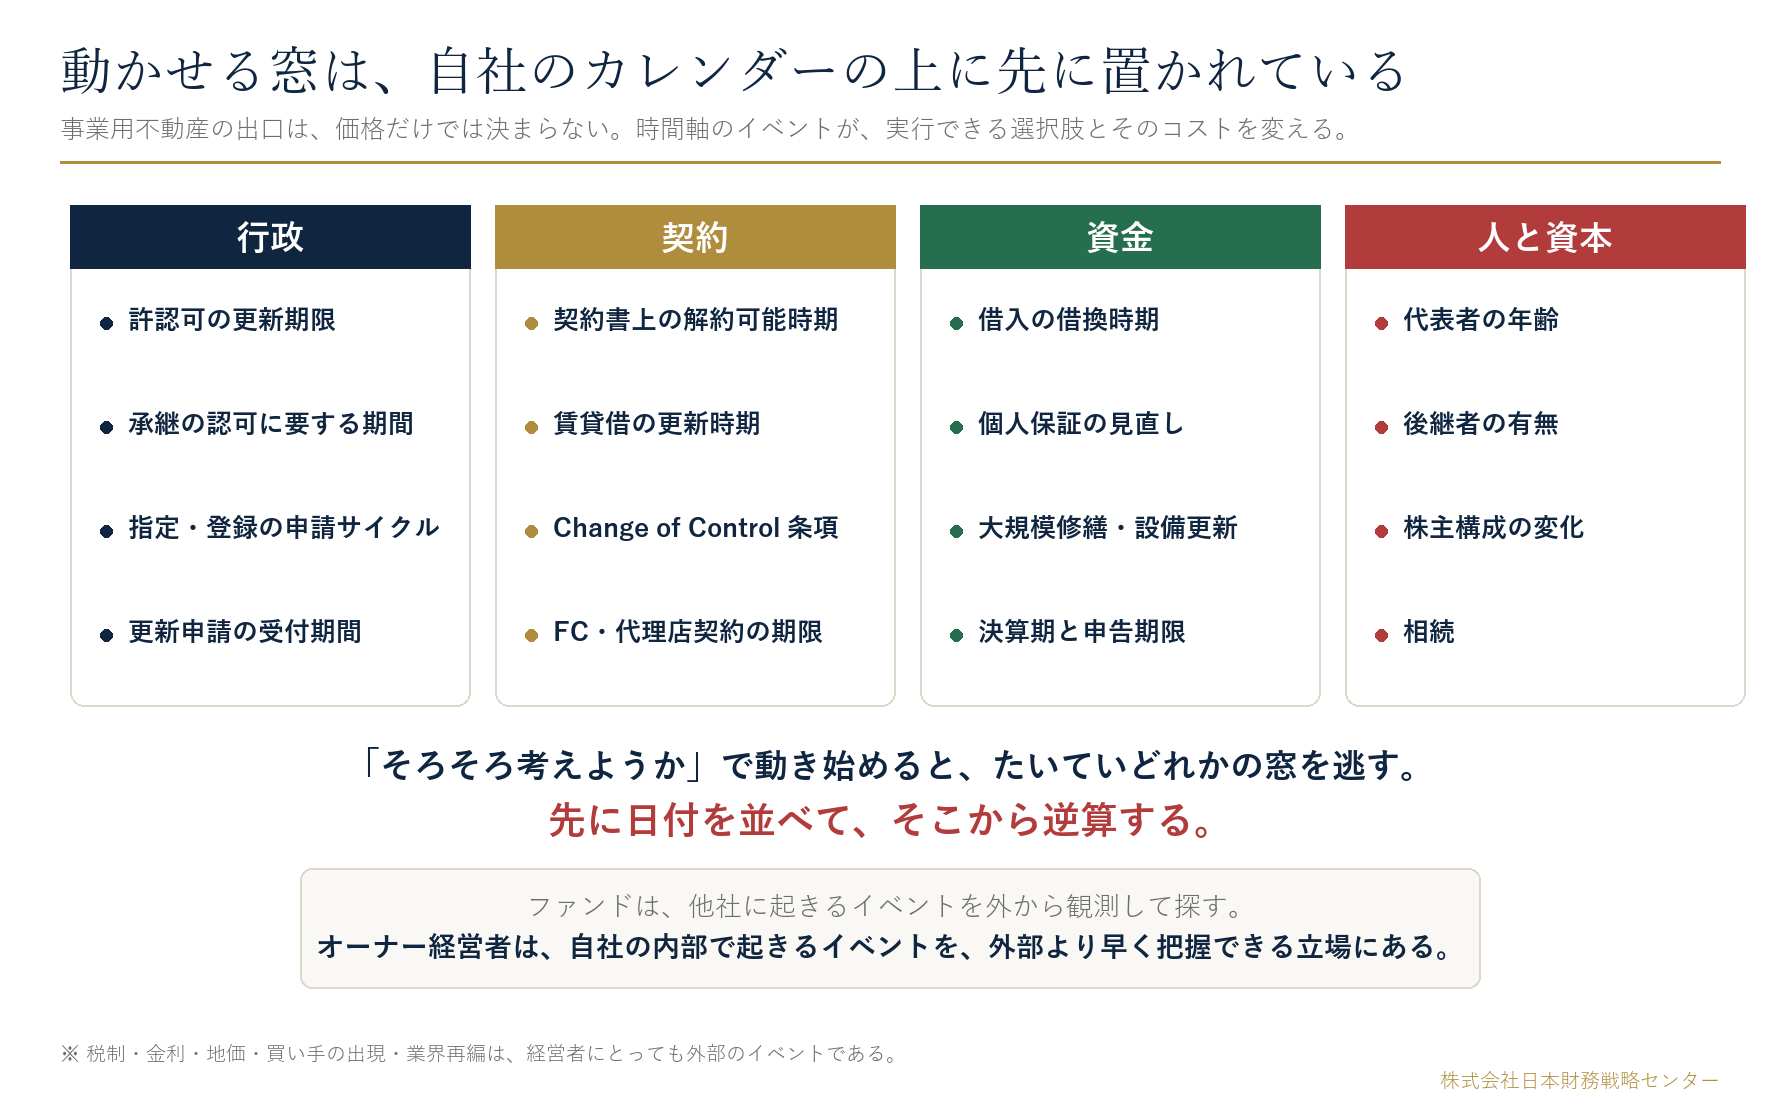
行政の層には、許認可の更新期限、承継の認可に要する期間、指定や登録の申請サイクル、更新申請の受付期間があります。契約の層には、契約書上の解約可能時期、賃貸借の更新時期、Change of Control条項、フランチャイズや代理店契約の期限。資金の層には、借入の借換時期、個人保証の見直し、大規模修繕や設備更新、決算期と申告期限。そして人と資本の層には、代表者の年齢、後継者の有無、株主構成の変化、相続があります。
これらのうち、動かせないものから逆算するのが実務の順番です。免許の更新期限は延ばせませんし、承継の認可には決まった期間がかかります。決算が固まるのを待っているあいだに、別の期限が来てしまうことがあります。
どちらが得か、ではない。何を払って、何を買うか
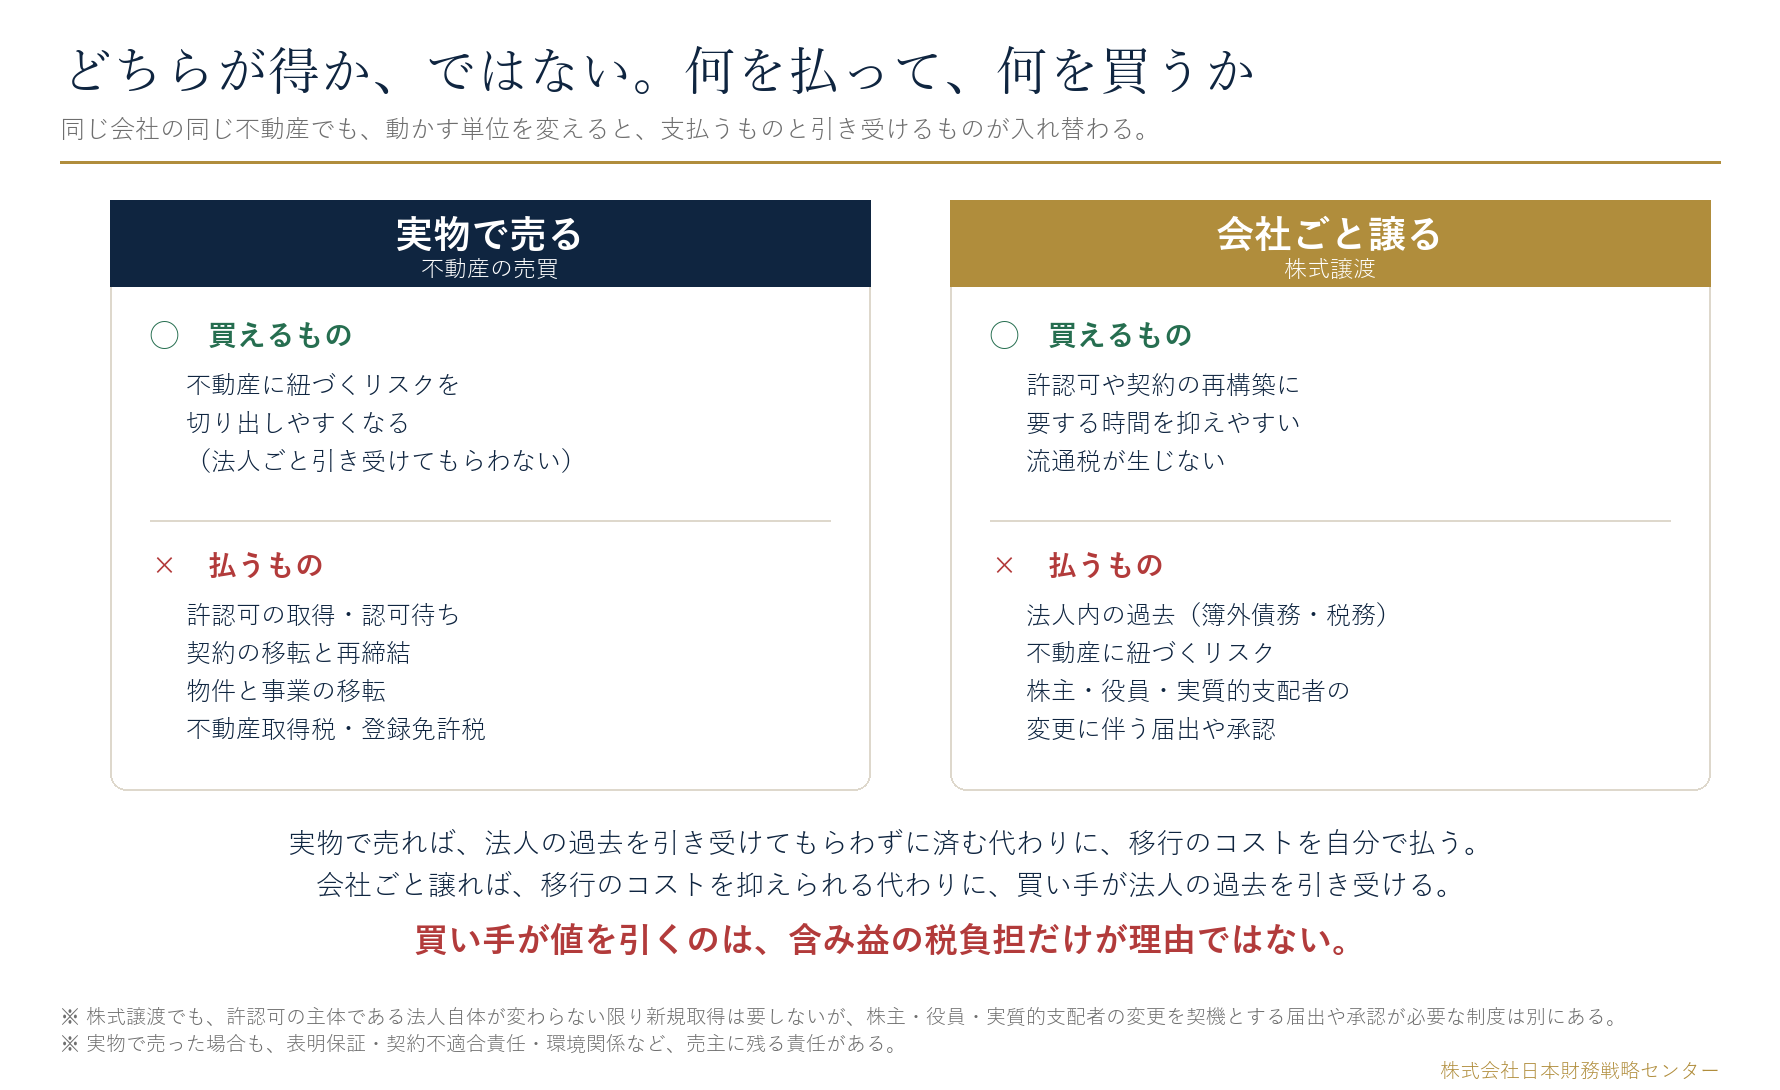
次に、動かす単位の話です。同じ不動産でも、実物で売るのと会社ごと譲るのとでは、支払うものと引き受けるものが入れ替わります。
 株式譲渡の交換構造|何を払って何を買うか" />
実物で売る場合、法人ごと引き受けてもらうわけではないので、不動産に紐づくリスクを切り出しやすくなります。その代わり、許認可の取得や認可待ち、契約の移転と再締結、物件と事業の移転、そして買い手側には不動産取得税と登録免許税も生じます。
会社ごと譲る場合、不動産・事業・従業員・契約・許認可・顧客を法人内に残したまま、会社の支配権を移します。許認可や契約の再構築に要する時間を抑えやすく、流通税も生じません。その代わり、法人内の過去、つまり簿外債務や過去の税務、そして不動産に紐づくリスクを買い手が引き受けることになります。
なお、実物で売った場合も、表明保証や契約不適合責任、環境関係など、売主に残る責任があります。「切り離せばすべて終わる」わけではありません。
「事業譲渡で許認可を運べるか」の答えは、業種ごとに違う
実務でいちばん取り違えられているのが、ここです。
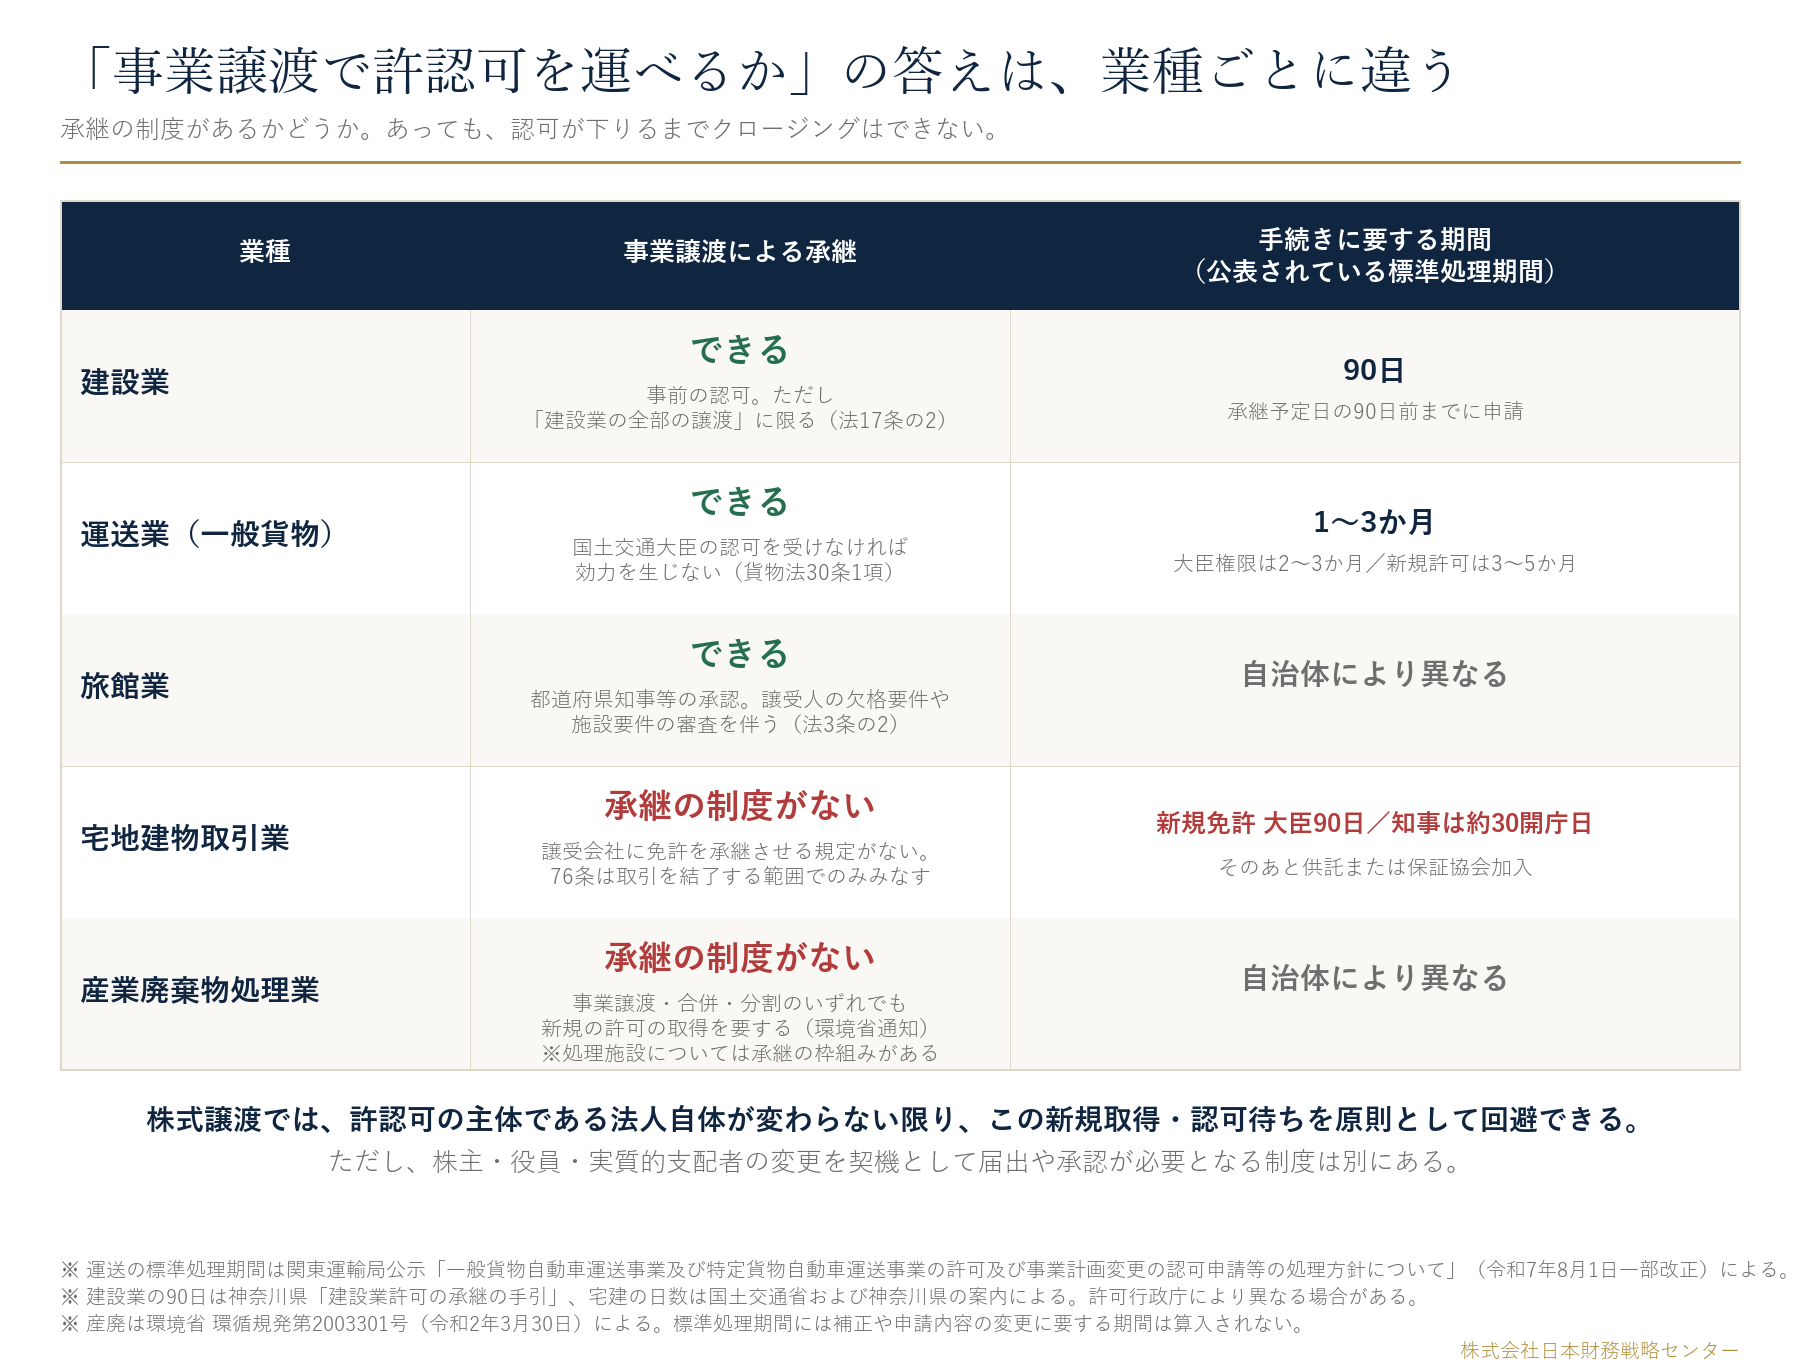
建設業は、事業譲渡による承継ができます。ただし「建設業の全部の譲渡」に限られ、あらかじめ認可を受ける必要があります(建設業法17条の2)。相続の場合は死亡後30日以内に認可を申請します(同法17条の3)。
運送業(一般貨物)も承継できます。「事業の譲渡し及び譲受けは、国土交通大臣の認可を受けなければ、その効力を生じない」と定められ(貨物自動車運送事業法30条1項)、認可を受けて譲り受けた者は許可に基づく権利義務を承継します(同条4項)。相続は死亡後60日以内に認可を申請すれば、処分の通知を受ける日まで被相続人への許可が相続人にしたものとみなされます(同法31条2項)。
旅館業も、事業譲渡による営業者の地位の承継が可能です。「営業者が当該旅館業を譲渡する場合において、譲渡人及び譲受人がその譲渡及び譲受けについて都道府県知事の承認を受けたときは、譲受人は、営業者の地位を承継する」(旅館業法3条の2)。ただし承認制であり、譲受人の欠格要件や施設要件の審査を伴います。
一方、宅地建物取引業には、事業譲渡によって譲受会社に免許を承継させる制度がありません。法人が合併で消滅した場合については11条1項2号に届出義務が定められていますが、事業譲渡によって譲受会社に免許を承継させる制度はありません。同法76条は、一般承継人について「取引を結了する目的の範囲内においては、なお宅地建物取引業者とみなす」と定めており、これは免許そのものを譲受会社に承継させる規定ではありません。
産業廃棄物処理業も、事業譲渡では承継できません。環境省の通知が、この点を明示しています。
事業譲渡又は法人の合併若しくは分割に伴い、産業廃棄物収集運搬業、産業廃棄物処分業(略)の許可を受けている者に代わり、当該許可の範囲と同様の業を別の者が承継することとなる場合には、当該承継する者において新規の許可の取得を要することとなる(環境省 環循規発第2003301号・令和2年3月30日)
事業譲渡だけでなく、合併・分割でも新規許可が必要という点が、はっきり書かれています。ただし同じ通知は、新規許可の申請書類について、既に提出済みで内容に変更がないものは流用してよい旨の簡素化にも触れています。
そして興味深いのは、同じ通知の中で「産業廃棄物処理施設の譲受け等の許可」「合併又は分割の認可」「相続の届出」が別項目として並んでいることです。廃棄物処理法15条の4が承継の規定を準用する対象は「産業廃棄物処理施設について」と限定されています。つまり施設の許可の承継と、処理業の許可の承継は、別の制度です。焼却炉などの施設には承継の枠組みがあるのに、それを使って商売をする業の許可にはない。
運べる業種でも、認可を待つあいだは動けません
関東運輸局が公示している標準処理期間では、一般貨物自動車運送事業の譲渡し及び譲受けの認可は1〜3か月(大臣権限に係るものは2〜3か月)、新規許可なら3〜5か月です。建設業の事業承継の認可は、承継予定日の90日前までに申請することとされ、標準処理期間も90日とされています(神奈川県の手引きによる。許可行政庁により異なる場合があります)。
しかも標準処理期間には、補正に要する期間や申請内容の変更に要する期間は算入されません。実際にはこれより長くなります。
株式譲渡では、許認可の主体である法人自体が変わらない限り、この新規取得・認可待ちの時間を原則として回避できます。ただし、株主・役員・実質的支配者の変更を契機として届出や承認が必要となる制度は別にありますし、契約上のChange of Control条項や金融機関の承諾も生じます。「何も起きない」わけではありません。
免許番号という、もうひとつの履歴
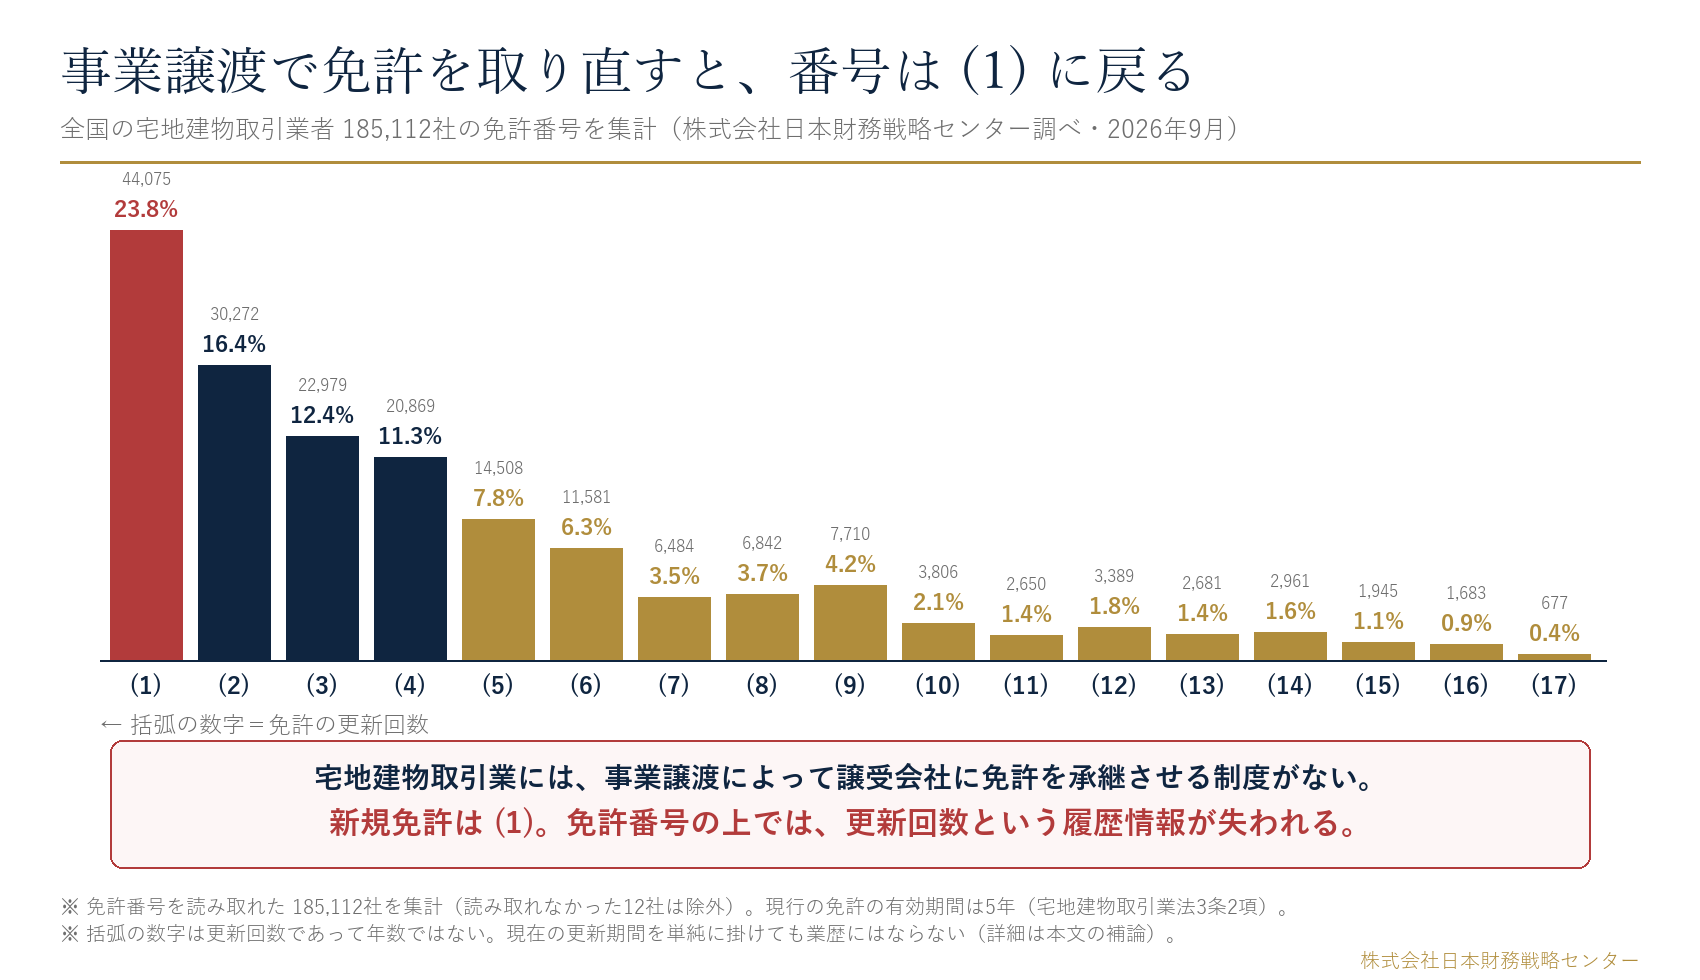
宅地建物取引業では、免許を取り直すと免許番号の括弧の数字が変わります。全国の宅地建物取引業者185,112社の免許番号を集計しました。
 宅地建物取引業免許 括弧の数字の分布 全国185,112社" />
(1) が23.8%、44,075社。括弧の数字は免許の更新回数を表しますから、事業譲渡で新規免許を取得すると、免許番号の上では、更新回数という履歴情報が失われます。
ただし括弧の数字は更新回数であって、営業年数ではありません。現在の更新期間を単純に掛けても業歴にはならない点は、記事末尾の補論に記しました。
税は「株価に含み益をどれだけ乗せられたか」で決まります
簿価1億円・時価3億円の不動産を持つ会社を考えます。含み益は2億円です。個人株主が株式を譲渡する場合を、他の資産負債や譲渡費用を捨象して単純化したモデルで見ます。
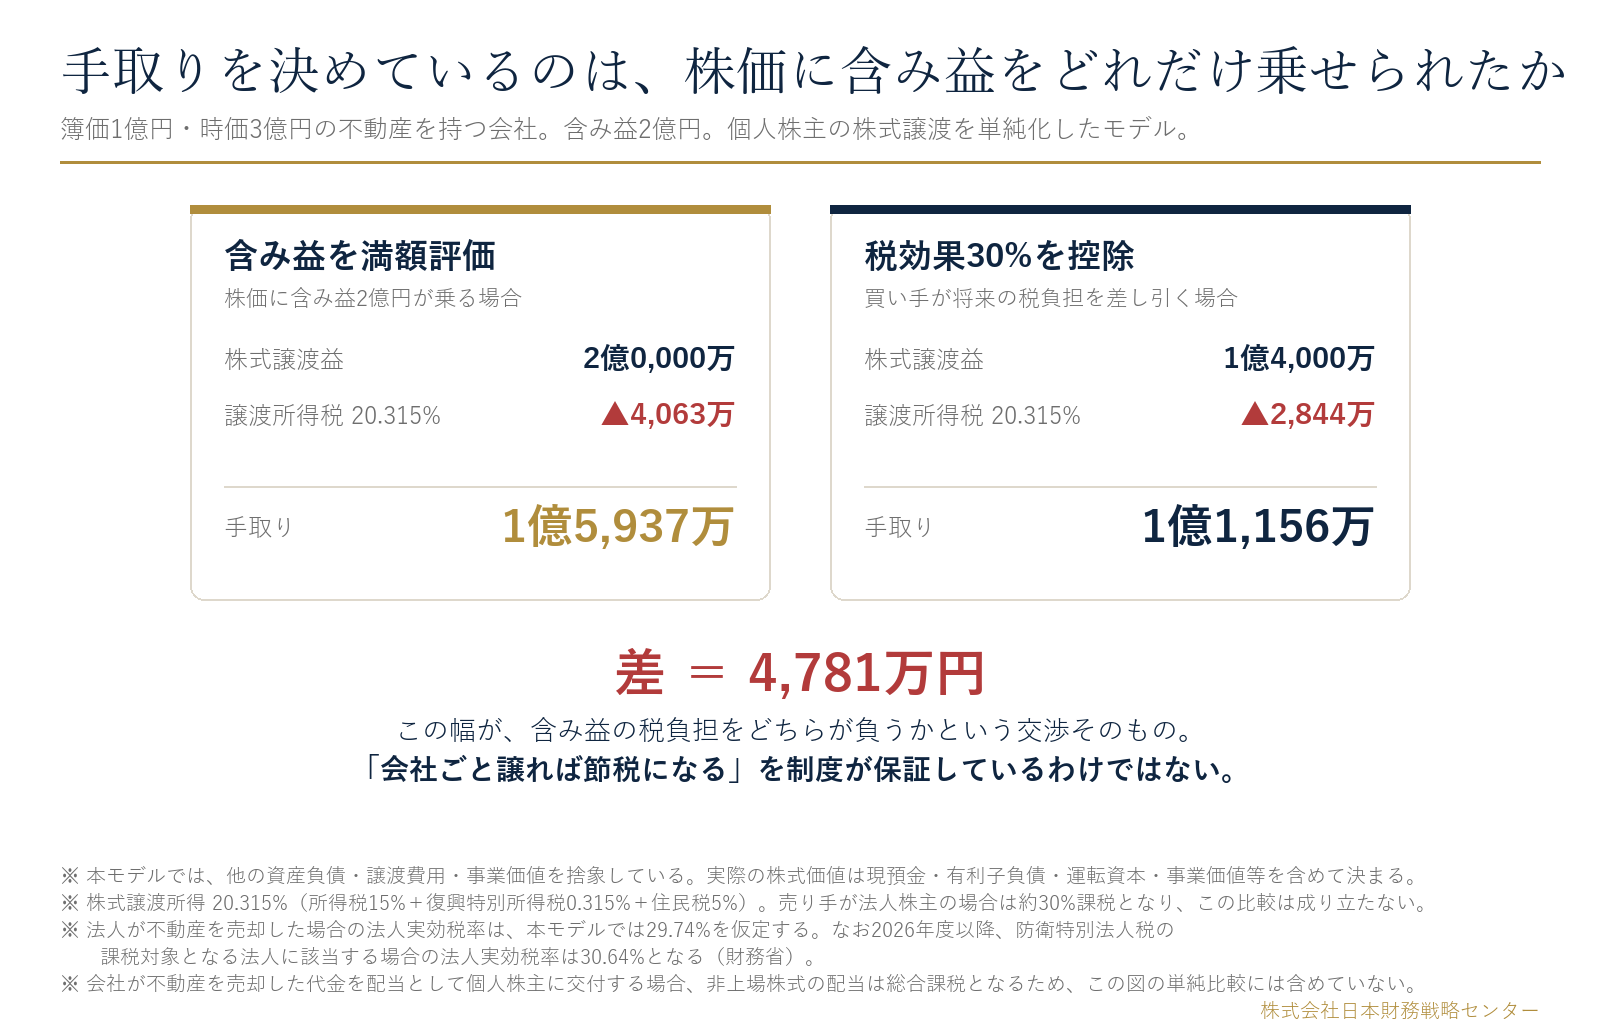
株価に含み益が満額乗れば、譲渡益2億円に株式譲渡所得の20.315%がかかり、手取りは1億5,937万円。買い手が将来の税負担を見込んで30%を控除すれば、株価に乗る含み益は1億4,000万円に圧縮され、手取りは1億1,156万円。差は4,781万円です。
買い手が控除を求める理由の一つは、その含み益に対応する税負担を将来負う可能性があるためです。本モデルでは法人実効税率29.74%を仮定していますが、2026年度以降、防衛特別法人税の課税対象となる法人に該当する場合の法人実効税率は30.64%とされています(財務省)。
ここから言えるのは、「会社ごと譲れば節税になる」を制度が保証しているわけではないということです。手取りがいくらになるかは、含み益の税負担をどちらが負うかという交渉の結果です。
なお、会社が不動産を売却した代金を配当として個人株主に交付する場合には、法人段階と個人段階の課税が重なります。ただし非上場株式の配当は総合課税であり、20.42%は源泉徴収率であって最終的な税負担率ではないため、この図の単純比較には含めていません。役員退職金として取り出す場合は、一定の要件を満たせば退職所得として退職所得控除等の適用があります。資金の取り出し方によって結論は変わります。
会社ごと譲っても、不動産の問題は消えません
買い手が値を引く理由は、含み益の税負担だけではありません。会社ごと買うということは、その不動産を抱えた法人を買うということです。
したがって買い手は、土壌汚染、アスベスト、PCB、境界と越境、地中埋設物、違法な増改築や用途変更、耐震、賃貸借と原状回復、担保設定といった論点を、デューデリジェンスの対象にします。不動産のリスクは、法人の中に残ったままです。
そして、買い手の資金調達が価格を制約します
もうひとつ、価格を動かす要素があります。買い手にとって「不動産を買う」ことと「不動産を持つ会社を買う」ことは、資金調達の構造が違います。
不動産を担保にどこまで借りられるか、事業のキャッシュフローで返済できるか、株式取得に融資を出す金融機関がいるか。価格は、売り手側が見ている含み益だけで決まらず、買い手側の資金調達可能額にも制約されます。
売ったあと、事業を続けられるか
最後に、見落とされやすい論点です。実物で売る場合、工場・店舗・本社をどうするかが残ります。リースバックで使い続けるのか、賃借するのか、移転するのか。会社ごと譲る場合は、不動産・事業・従業員・契約・顧客が法人内に残ったまま移ります。
本当の分岐は、「不動産を切り離して事業を残すのか、事業と不動産を一体で譲るのか」です。
観測:上場企業の1か月
ここまでは制度の話です。実際に会社が不動産をどう手放しているかを、適時開示から観測しました。
TDnet(適時開示情報閲覧サービス)で2026年8月4日から9月4日までの27日分、全8,871件の開示を収集し、不動産・事業・子会社の譲渡取得に関するもの493件を抽出、そのうち不動産に関する99件について開示PDFの全文を取得しています。内訳は売却45件・取得41件・その他11件・減損2件でした。
価格は、思ったほど公表されていません
当方の判定基準で、価格または相手方の非開示を明記していた開示を数えました。
| 区分 | 件数 | 割合(母数99件) |
|---|---|---|
| 価格を非開示と明記 | 32件 | 32% |
| 相手方を非開示と明記 | 37件 | 37% |
| 両方とも非開示 | 26件 | 26% |
| いずれか一方でも非開示 | 43件 | 43% |
当該不動産売買契約における買主との守秘義務により、買主および売却価格については、公表を差し控えさせていただきます
さらに、譲渡価額と帳簿価額の両方が判明した開示は6件にとどまりました。上場企業の適時開示であっても、簿価と売値をそろえて確認できるものは多くありません。
ただし、隠しきれてはいません。同じ文書に「純資産額の30%」「連結純資産の300%以上」といった相対値が記載されることがあります。開示の要否を判断する基準を示す必要があるためで、基準となる純資産額等が別途把握できる場合には、譲渡価額を推定できることがあります。
観測できた事例
サンデン(6444)は、群馬県前橋市のサンデンフォレスト/赤城事業所について、譲渡価額80億円・帳簿価格44億円で売買契約を締結しました。方式はセール・アンド・リースバックで、譲渡後も引き続き施設を利用するため事業への影響はないとされています。資金使途は「有利子負債の削減、事業競争力強化に向けた投資および運転資金」。不動産を現金化しながら、事業はその場所で続ける——先ほどの「売ったあと事業を続けられるか」の一つの形です。
Trailhead Global Holdings(3358)は、北九州市の店舗不動産を帳簿価額約64百万円に対して譲渡価額100百万円で譲渡し、固定資産売却益約35百万円を計上する見込みと開示しました。その翌日、台湾での合弁会社設立と事業の譲受けに関する基本合意を発表しています。
トライアイズ(4840)は、8月26日に株式取得(子会社化)の基本合意を開示し、その5日後に3件の販売用不動産を同時に売却しました(合計約19.5億円)。WDI(3068)は、同じ日に、ハワイの店舗事業用資産および運営権の譲渡と、連結子会社の完全子会社化を開示しています。
収集した27日分のなかで、同じ期間に不動産関連取引とM&A関連取引の双方を開示した企業は8社ありました。ここから言えるのは、両者が同一企業の資本・事業再編のなかで併存する事例が確認できるということまでです。同じ期間に開示されたことと、同じ意思決定で動いたことは別ですので、因果を読み込むことはできません。
弊社に寄せられているご相談も、同じ論点で止まっています
公表情報の話が続きましたので、実際のご相談についても、差し支えのない範囲で触れておきます。弊社にも、事業用不動産をめぐるご相談が継続的に寄せられています。
たとえば、中古のホテルを一定の規模で取得したいという買い手からのご相談。地方の中核都市を拠点に、倉庫と運送会社をあわせて探したいという買い手。旅館業と不動産業の許可をあわせて譲りたいというご相談。太陽光の用地開発を手がけてきた会社の承継。工場や物流施設を含む会社をどう引き継ぐかというご相談。
業種も規模もばらばらですが、詰まる場所はほとんど同じです。不動産だけを売るのか会社ごと動かすのか、許認可はどちらの単位なら運べるのか、そして更新期限や契約の切れ目までにどこまで進められるのか。本記事で整理した論点が、そのまま実務の分岐点になっています。
ご相談は特定の地域に限りません。弊社は全国からのご相談に対応しております。地域別に見ると、事業用不動産が絡む場面では次のようなご相談例があります。
以下は地域別の相談件数を示すものではなく、守秘義務に配慮して相談類型を整理したものです。
| 地域 | 主な都市 | 事業用不動産が絡むご相談の類型 |
|---|---|---|
| 北海道・東北 | 札幌/仙台/盛岡/郡山 | 倉庫・物流施設、宿泊施設、農地や遊休地を含む会社 |
| 北関東・甲信越 | 宇都宮/前橋/高崎/新潟/長野 | 工場・物流用地、太陽光の用地開発、建設業 |
| 首都圏 | 東京/横浜/川崎/さいたま/千葉/相模原 | 賃貸・収益物件を持つ会社、宅地建物取引業、事業用不動産を含む承継 |
| 中部 | 名古屋/静岡/浜松/豊田/岐阜 | 工場・物流用地、製造業と不動産の一体承継 |
| 関西 | 大阪/京都/神戸/堺/東大阪 | 商業・宿泊施設、旅館業や不動産業の許可を含む承継、建設業 |
| 中国・四国 | 広島/岡山/高松/松山/下関 | 事業用不動産を含む会社の承継、産業廃棄物処理業 |
| 九州・沖縄 | 福岡/北九州/熊本/鹿児島/那覇 | 宿泊施設、物流、太陽光の用地開発 |
もっとも、地域によって論点が変わるわけではありません。詰まる場所は、どこでも同じです。不動産だけを売るのか会社ごと動かすのか、許認可はどちらの単位なら運べるのか、そして更新期限や契約の切れ目までにどこまで進められるのか。
(守秘義務のため、具体的な社名・所在地・条件は記載しておりません。)
まとめ
- 事業用不動産の出口は価格だけでは決まらない。価格・時間・制度・契約・資金・人が同時に効く
- 問いは「売るか持つか」ではなく「いつ・何を・どの単位で動かすか」
- 実物で売れば不動産に紐づくリスクを切り出しやすくなる代わりに、許認可・契約・移転のコストを負う
- 会社ごと譲れば再構築に要する時間を抑えやすい代わりに、買い手が法人の過去と不動産のリスクを引き受ける
- 事業譲渡で許認可を運べるかは業種によって異なる。建設・運送・旅館には承継の制度があり、宅建と産廃にはない
- 手取りは含み益の税負担をどちらが負うかという交渉で決まる。制度が節税を保証しているわけではない
非上場のオーナー企業には、上場企業とは選択の構造が異なります。株式を自分や一族で保有しているからこそ、実物で売るか、会社ごと譲るかを比較できる。その比較の前提として、まず自社のカレンダーに日付を並べるところからご一緒できればと思います。ご相談は無料で、秘密は厳守いたします。
APPENDIX:データの出所と限界
A. 適時開示データの収集方法
TDnet(適時開示情報閲覧サービス)で公表された開示情報を、2026年8月4日から9月4日までの27日分収集しました(取得日:2026年9月4日)。全8,871件から、不動産・事業・子会社の譲渡および取得に関する開示493件を抽出し、そのうち不動産に関する99件について開示PDFの全文を取得して集計しています。自己株式の取得、投資口、収益分配、決算説明資料は集計対象から除外しました。
B. データの限界
- 抽出は開示の表題に含まれる語によっています。表題に不動産に関する語が現れない開示は拾えていません。たとえば不動産保有子会社の株式譲渡は、この抽出条件では対象になりません。
- 収集できる期間が限られます。TDnetで閲覧できるのは概ね直近1か月分で、それ以前に遡ることはできません(2026年9月4日時点で、8月5日分は取得できましたが7月20日分は取得できませんでした)。
- 非開示の集計は当方の判定基準によります。「価格または相手方の非開示を明記していたもの」を、本文記載の条件で判定しています。
- 簿価と譲渡価額の両方が判明した開示は6件です。このため、含み益の倍率について統計的な分布は示していません。
- 対象は上場企業です。株主構成が異なるため、非上場のオーナー企業にそのまま当てはまるものではありません。
C. 宅地建物取引業免許の集計と、括弧の数字についての補論
全国の宅地建物取引業者の名簿から免許番号を読み取り、括弧内の数字ごとに集計しました。対象は185,112社(免許番号を読み取れなかった12社は除外)。集計日は2026年9月4日です。
| 括弧の数字(更新回数) | 社数 | 割合 |
|---|---|---|
| (1) | 44,075 | 23.8% |
| (2) | 30,272 | 16.4% |
| (3) | 22,979 | 12.4% |
| (4) | 20,869 | 11.3% |
| (5) | 14,508 | 7.8% |
| (6) | 11,581 | 6.3% |
| (7) | 6,484 | 3.5% |
| (8) | 6,842 | 3.7% |
| (9) | 7,710 | 4.2% |
| (10) | 3,806 | 2.1% |
| (11) | 2,650 | 1.4% |
| (12) | 3,389 | 1.8% |
| (13) | 2,681 | 1.4% |
| (14) | 2,961 | 1.6% |
| (15) | 1,945 | 1.1% |
| (16) | 1,683 | 0.9% |
| (17) | 677 | 0.4% |
括弧の数字は更新回数であり、営業年数ではありません。これは自社のデータ自体からも確認できます。現行の有効期間は5年ですが、「(17)」を5年で換算すると85年になります。ところが宅地建物取引業法の制定は昭和27年(1952年)で、74年しか経っていません。計算が成り立ちません。過去に有効期間が異なる時期があったためで、現在の更新期間を単純に掛けても業歴にはなりません。数字が大きいほど長く営業してきたことを示す、という以上の読み取りはできないとお考えください。
E. 地域別にみた、今回の開示の分布
収集した99件のうち、開示文中に不動産の所在地として都道府県を確認できたものは71件でした。内訳は次のとおりです(2件以上の地域のみ掲載)。
| 所在地(都道府県) | 件数 | 売却 | 取得 | その他 |
|---|---|---|---|---|
| 東京都 | 35 | 18 | 17 | 0 |
| 大阪府 | 6 | 3 | 2 | 1 |
| 静岡県 | 3 | 1 | 2 | 0 |
| 群馬県 | 3 | 2 | 0 | 1 |
| 神奈川県 | 2 | 2 | 0 | 0 |
| 茨城県 | 2 | 2 | 0 | 0 |
| 岡山県 | 2 | 1 | 1 | 0 |
| 埼玉県 | 2 | 1 | 1 | 0 |
| 北海道 | 2 | 0 | 2 | 0 |
| 1件のみの地域(岐阜・佐賀・兵庫・鹿児島・山形・福井・福岡・愛知・千葉・京都・宮城・石川・沖縄・熊本) | 14 | — | — | — |
東京都が35件と、確認できた71件の約半数を占めました。そして東京都では、売却18件に対して取得17件と、売りと買いがほぼ同数で並んでいます。市区まで確認できたものでは、渋谷区5件、港区5件、千代田区3件、大阪市3件、東大阪市2件、前橋市2件などが並びました。
ただし、ここから読み取れることは限られます。拾えたのは不動産の所在地であって、開示した法人の所在地ではありません。両者が一致しない取引——たとえば東京の会社が地方の物件を売買する場合——も含まれますが、今回の抽出では両者の異同までは追えていません。また件数が1〜3件の地域について、地域ごとの傾向を読み取ることはできません。27日分の開示に、たまたまそう現れた、という以上のことは言えない数字です。
F. 参照した法令・公表資料
- 宅地建物取引業法 3条2項(免許の有効期間)、11条1項2号(廃業等の届出)、76条(免許の取消し等に伴う取引の結了)
- 建設業法 17条の2(譲渡及び譲受け並びに合併及び分割)、17条の3(相続)
- 貨物自動車運送事業法 30条(事業の譲渡し及び譲受け等)、31条(相続)
- 旅館業法 3条の2(譲渡)、3条の3(合併及び分割)、3条の4(相続)
- 廃棄物の処理及び清掃に関する法律 14条、15条の4(準用)、9条の5〜9条の7
- 環境省 環循規発第2003301号(令和2年3月30日・廃棄物規制課長通知)
- 関東運輸局公示「一般貨物自動車運送事業及び特定貨物自動車運送事業の許可及び事業計画変更の認可申請等の処理方針について」(令和7年8月1日一部改正)
- 神奈川県「建設業許可の承継の手引」、国土交通省および神奈川県による宅地建物取引業免許の案内
- 財務省「税制」(法人実効税率および防衛特別法人税に関する記載)
G. 税率および前提(2026年9月時点)
- 株式譲渡所得 20.315%(所得税15%+復興特別所得税0.315%+住民税5%)
- 法人実効税率は、本モデルでは29.74%を仮定。なお2026年度以降、防衛特別法人税の課税対象となる法人に該当する場合は30.64%
- 非上場株式の配当は総合課税。20.42%は源泉徴収率であり、最終的な税負担率ではない
- 不動産取得税 原則4%、土地および住宅用建物は3%(令和9年3月末まで)
- 登録免許税 土地の売買は原則2%、1.5%に軽減(令和11年3月末まで)
本記事の記載は2026年9月時点の制度に基づく一般的な説明です。個別の事案については、税務・法務の専門家にご確認ください。
あわせてお読みください
- 【不動産保有企業のM&A】株式譲渡vs事業譲渡|含み益リスクと税務最適化5つの戦略
本記事では扱いきれなかった税務面を、より踏み込んで整理しています。 - 賃貸管理100戸を抱える宅建業オーナーが選んだ事業承継
免許を運べない業種で、実際にどう組んだかの事例です。 - 倒産5,335件・後継者難264件が過去最多——「社長が倒れたら会社が消える」前に
「人と資本」の層のイベントを、実数で見た記事です。
関連する業種別のご案内

執筆者
五十嵐 悠一(いがらし ゆういち)
株式会社日本財務戦略センター 代表取締役
京都大学経済学部経営学科卒業。株式会社損害保険ジャパン本店営業部、東証上場M&A仲介会社を経て、2020年5月に日本財務戦略センターを設立。中小企業のM&A仲介・事業承継支援を専門とし、医療・介護・食品製造・流通卸・機械製造分野の成約実績を持つ。
資格:プロフェッショナルCFO(日本CFO協会)/M&Aエキスパート(金融業務2級 事業承継・M&Aコース)
公的登録:中小企業庁 M&A支援機関 登録事業者/一般社団法人 M&A支援機関協会 正会員
メディア登壇:株式会社サイゾー Business Journal ウェブセミナー講師「【売り手向け】M&Aを成功させるための具体的な行動・プロセス・知識」(2022年6月)[公式告知]
専門家コラム寄稿:BATONZ(国内最大級M&A プラットフォーム)に M&A・事業承継 74本(2021年〜継続)[コラム一覧]
免責事項
本記事は一般的な情報提供を目的としており、特定の案件における法務・税務・会計判断を提供するものではありません。法務・税務・会計の個別判断は、弁護士・税理士・公認会計士等の専門家にご相談ください。M&Aのスキーム設計・タイミング・買い手探し等のアドバイザリーは、株式会社日本財務戦略センターにご相談ください。記載内容は公開時点の情報に基づき、法令改正や市場変動により最新の状況と異なる場合があります。
よくあるご質問(FAQ)
📅 本記事の情報基準日
本記事は 2026年9月4日 公開時点の情報に基づきます。税制・法令等は改正される場合があるため、最新の制度・税制は公的機関の公式情報をご確認ください。
関連の最新情報:中小企業庁 / 国税庁 / 金融庁 / e-Gov 法令検索