この記事でわかること(クイックアンサー)
- Google 検索で上位に表示されていることは、必ずしも「信頼できる会社」を意味しません。
- 本研究は、日本財務戦略センターが独自に宅地建物取引業者 3,509 社・M&A 仲介主要 20 社・営業 DM を送ってきた事業者 2 社(合計 3,531 社)の SEO 対策・ドメインオーソリティ(DR)・Google 検索結果を実証調査したものです。
- 調査の結果、オンページ SEO・EEAT が薄い事業者であっても、ドメインオーソリティ(DR)さえ人工的に積み上げられれば、広域ビッグワードで Google 検索 1 位を取れている現状が確認できました。
- Google のアルゴリズムは継続的に進化していますが、移行期において「サイトの中身」よりも「小手先のテクニック」で上位表示されている事業者が存在することは、紛れもない事実です。
- M&A という人生の節目を任せる相手は、検索順位だけでなく、ご自身の目で納得するまで調べてから判断していただくことをお勧めします。
📖 本研究における独自定義
- 被リンクブローカー(Backlink Broker)
- 外部被リンクを無作為に提案することでドメインオーソリティ(DR)を人工的に押し上げ、Google 検索で上位に表示させることを業とする SEO 関連事業者の総称。複数の PBN(Private Blog Network)ドメインを運営し、業種・地域を装ったサイトから被リンクを売買仲介する手法を取る。日本財務戦略センター(JFSC)が業界研究 2026 で提唱する独自用語です。
- 誘い込む仲介 vs 公開する仲介
- M&A 仲介業界における類型化。日本財務戦略センター(JFSC)が業界研究 2026 で提唱した二類型化。「誘い込む仲介」は売り手の判断材料を限定し、自社の取引に誘導する仲介スタンス。「公開する仲介」は売り手の判断材料を最大限に開示し、売り手自身の判断を支援するスタンス。
Google の公式宣言は、本当に妥当なのでしょうか?
Google は検索品質に関して、繰り返し公式声明を発信し続けています。本研究公開直前の 2026 年 5 月 15 日、Google は 生成 AI 検索機能向けコンテンツ最適化ガイド を公開し、以下のように述べています。
「有用で信頼でき、人間中心のコンテンツで、独自の価値ある視点を提供してください」
「従来の SEO ベストプラクティスは、AI 検索成功の基本であり続けます」
「構造化データの過度な集中や、不自然な言及(unnatural mentions)に注力する必要はありません」
(出典:Google Search Central Blog 2026 年 5 月 15 日、JFSC 訳)
さらにその 2 ヶ月前の 2026 年 3 月 24 日、Google は AI ベース自動スパム検出システム SpamBrain(Google が運用する、機械学習でスパム性の高いサイト・リンクを検出するシステム) の検出範囲を拡大したスパム対策アップデートの実施を公表しました。
「2026 年 3 月、SpamBrain が検出できる範囲を拡大しました。特に AI 生成スパムと操作的なリンクネットワーク(manipulative link networks)の検出を強化しています」
(出典:Google Search Central / Spam Updates、JFSC 訳)
Google はこのように、公式に 「人間中心のコンテンツを評価する」「操作的なリンクネットワークは検出して無効化する」「E-E-A-T を重視する」 と発信し続けています(過去 2012〜2022 年の関連声明の時系列整理は 本記事末尾 APPENDIX A-5 にまとめております)。
では、これらの公式声明と、検索結果として実際に表示される現実は、どの程度一致しているのでしょうか。
本研究では、その公式声明を出発点に、日本財務戦略センター独自の実証検証を行いました。次章以降で、宅地建物取引業者 3,509 社・M&A 仲介主要 20 社・営業 DM を受領した事業者 2 社の SEO・ドメインオーソリティ・実際の検索順位を実測した結果を、ご紹介していきます。
宅地建物取引業者 SEO 上位 30 社の DR 統計 ── 自社サイト内 SEO 対策と、被リンクによるドメイン評価の乖離
本研究では、国土交通省 etsuran2(建設業者等企業情報検索システム)公開情報をベースに、全国の法人格・宅地建物取引業者から 47 都道府県 × 6 業歴帯で層化無作為抽出(母集団を都道府県や業歴帯といった層に分け、各層から比例配分で無作為にサンプルを抽出する統計学の手法。seed=42 は乱数生成の初期値で、これを固定することで第三者が同じ手順を再現できます。N=3,509 は抽出されたサンプル総数)を実施し、各社の自社サイトを取得・分析しました。
独自開発した 16 軸のオンページ SEO 指標(自社サイト内部の構造・設定・コンテンツ品質を評価する指標群)(HTTPS / モバイル対応 / 構造化データ / メタタグ / 計測ツール導入 / 内部リンク / robots.txt / sitemap.xml / llms.txt 等)で 100 点満点採点を行い、その中から SEO 対策が最も丁寧に行われている上位 30 社 を抽出。各社のドメインオーソリティ(DR、Domain Rating)(SEO 業界の代表的な分析ツール Ahrefs が算出する 0〜100 の指標で、外部の他サイトからの被リンクの量と質を反映し、ドメイン全体の評価力を示します。100 に近いほど評価が高く、新規サイトはほぼゼロから始まります)を Ahrefs Website Authority Checker で取得しました。
調査結果:オンページ SEO 対策を熱心に行っていても、ドメインオーソリティ(DR)はほとんど伸びていない
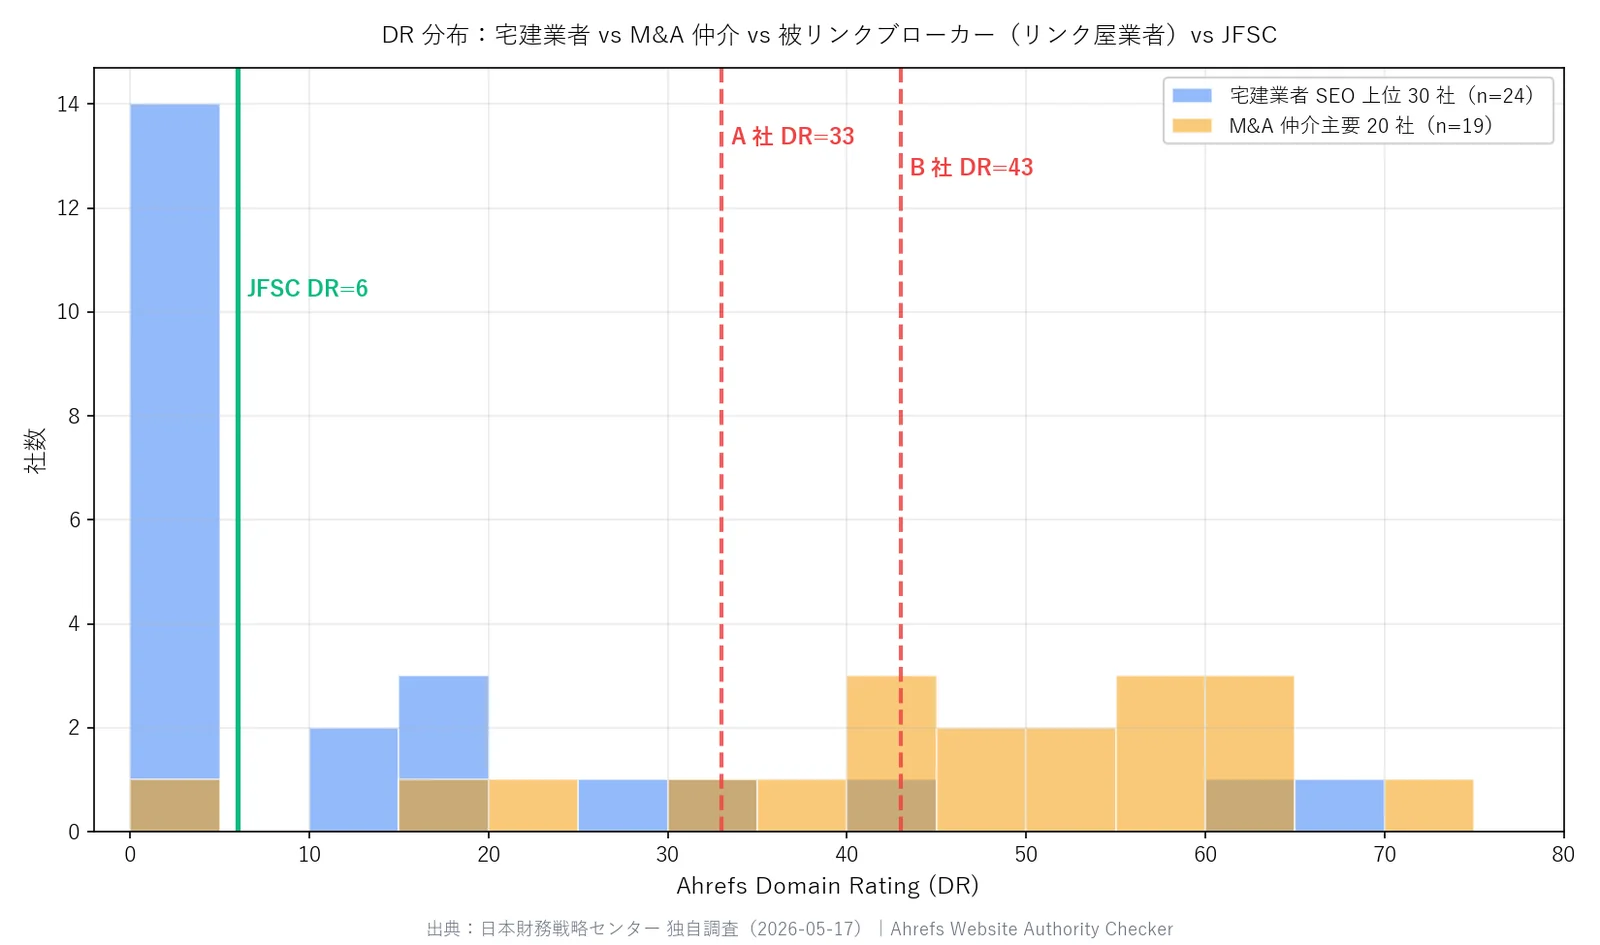
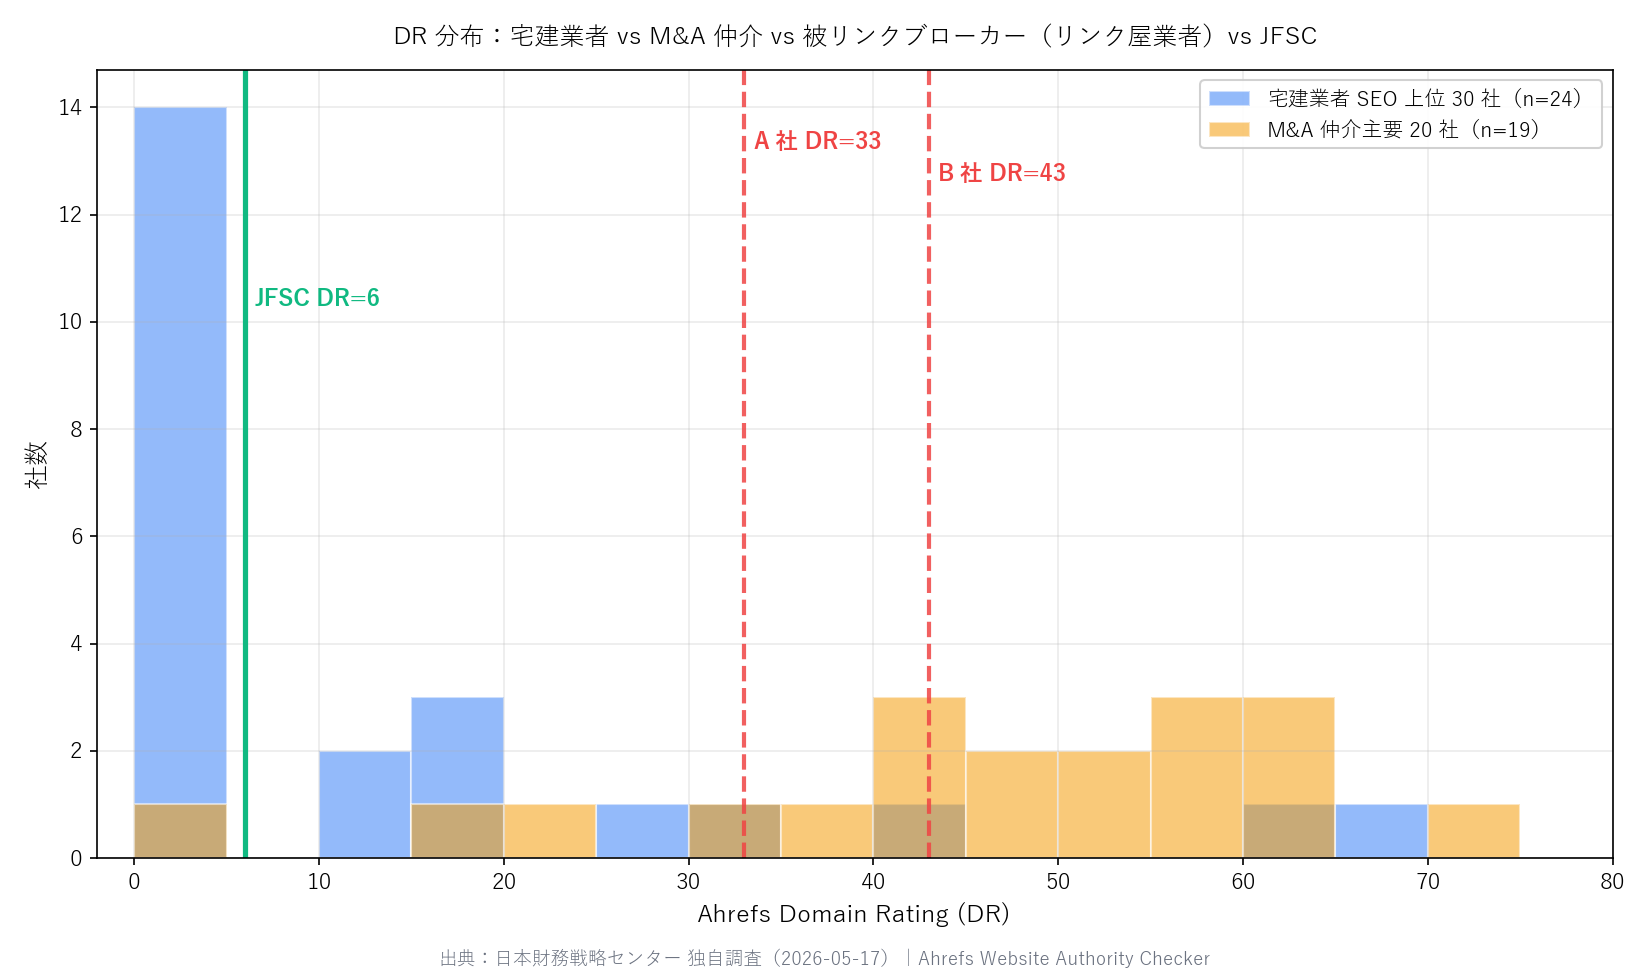
上位 30 社のうち、Ahrefs DR 取得に成功した 22 社(ポータル系・異常値 2 社を除外、未取得 4 社を除外)の統計値は以下の通りです。
| 統計値 | DR |
|---|---|
| 平均 | 8.7 |
| 中央値 | 1.3 |
| 最大 | 44 |
| 最小 | 0 |
| DR = 0 の社数 | 8 社(36.4%) |
| DR ≤ 5 の社数 | 14 社(63.6%) |
| DR ≤ 20 の社数 | 19 社(86.4%) |
| DR ≥ 30 の社数 | 2 社(9.1%) |
※ 出典:日本財務戦略センター 独自調査(2026-05-17)|サンプル全件は APPENDIX A-1 の Excel ファイル参照。
つまり、本調査で「オンページ SEO 対策が最も丁寧に行われている」と判定された 30 社の宅地建物取引業者であっても、3 分の 2 以上が DR ≤ 5、半数以上が DR ≤ 1.3、3 分の 1 以上が DR = 0、という状態でした。
HTML の構造化データを完備し、メタタグも適切に設定され、内部リンク構造も整理され、計測ツールも導入されている──そういった「オンページ SEO の基本」を完璧にこなしている事業者であっても、外部からの被リンク(オフページ SEO)の量と質を反映するドメインオーソリティ(DR)は、ほぼゼロに張り付いているのです。
これは、オンページ SEO(自社サイトの内部)とドメインオーソリティ(自社サイト外からの評価)が、別の軸であることを実証する数字です。
業界全体への推察
本研究で評価した 30 社は、母集団 3,509 社の中から「オンページ SEO スコア上位 1% に該当する事業者群」として選抜されたサンプルです。この選抜上位群でさえ平均 DR=8.7、中央値 DR=1.3 という結果である以上、業界全体としては更に低い水準(推定平均 DR=3〜5 程度)に張り付いていると推察されます。
本研究の結論は、全体平均を実測した場合により強化される方向に動くことが見込まれます。
無作為サンプリング 30 社の実測結果
上記の「SEO 上位 30 社」の議論を補強するため、本研究では追加で母集団 3,509 社から無作為に 30 社(seed=43)を抽出し、URL 取得済みの社について Ahrefs DR を実測しました。
| 統計値 | 無作為 30 社(n=27) |
|---|---|
| 平均 | 8.80 |
| 中央値 | 2.60 |
| 最大 | 67 |
| DR = 0 の社数 | 4 社(14.8%) |
| DR ≤ 5 の社数 | 18 社(66.7%) |
| DR ≥ 10 の社数 | 7 社(25.9%) |
業界の兼業実態の発見
ここで、無作為サンプル 30 社の中で「DR ≥ 10」と高めの数字が出た 7 社の自社サイトを目視で確認したところ、興味深い構造が見えてきました。
- 大手フランチャイズの本部ドメイン:個別の加盟店ではなく、大手不動産フランチャイズの公式本部ドメインがマッチしているケース(DR=67)。これは加盟店個別の DR ではなく、本部の DR を反映した数字です。
- 兼業実態の業者:宅建業免許は保有しているものの、自社サイトを見ると メイン事業が他業種(教育・研修事業、防除・建築関連、医療福祉プラットフォーム等)である法人が複数確認できました(DR=19〜33)。これらの法人にとって宅建業は副次的な事業領域であり、自社サイトは本業(他業種)の DR を表しています。
- 純粋な専業宅建業者で DR ≥ 10:本無作為サンプル範囲では確認が困難でした。
つまり、宅建業界の DR 統計を 「専業宅建業者のみ」に絞ると、平均 DR は 3 を切る可能性が高い ことが見えてきました。前章の「SEO 上位 30 社 平均 DR=8.7」という数字も、業界全体の専業事業者平均としては さらに厳しく補正する必要 があります。
本発見は、業界の「兼業構造」を反映したものでもあります。宅建業免許を保有しつつ、メイン事業は別領域という事業者が業界には一定数存在しており、その実態は SEO・DR 統計にも色濃く現れています。本研究の「上位 30 社」「無作為 30 社」のいずれも、純粋な専業宅建業者の DR の実態よりは、おそらく 高めに出ている可能性 があることをご承知おきください。
その上で、「内製 SEO 対策を磨いた専業宅建業者であっても、ドメインオーソリティはほぼ伸びていない」という本研究の基本構図は、サンプルを変えても揺らがない構造でした。
方法論的透明化
なお、本研究の自社サイト URL 取得は、Yahoo・Google・Bing の検索結果から自動マッチングする方式で実施しています。この方式は、業界研究の網羅性と引き換えに、以下のようなマッチング誤差を含みうることを明示しておきます。
- 個別加盟店の名前で検索した結果、フランチャイズ本部ドメインがヒットするケース
- 同名異業種の法人が存在する場合の混淆
- 兼業事業者で、宅建業以外の本業 HP が自社サイトとして取得されるケース
これらの誤差を完全に排除するには、3,509 社一件ずつの目視確認が必要となります。本研究の結論は、こうした誤差を含んだ上でも揺るがない範囲で記述しております。
SEO 対策 ≠ ドメインオーソリティ ── 弊社の現在地もお出しします
前章で確認した通り、オンページ SEO を磨いただけでは、ドメインオーソリティ(DR)は上がりません。
では、DR を健全に伸ばしている事業者は、どのように積み上げているのでしょうか。
M&A 仲介業界の DR ベンチマーク
本研究では、M&A 仲介業界の主要 20 社の DR も独自にベンチマークしました。業界トップクラスの 日本 M&A センター(nihon-ma.co.jp)の DR は 71 に達しています。
これは、長年にわたる新聞・経済誌・業界紙への取材記事掲載、カンファレンス登壇、IR 開示、書籍出版、業界団体活動などの正攻法で積み上げられた数字です。被リンクの「質」と「量」が、業界活動の長年の積み重ねを反映している好例といえます。
つまり、「ホワイトハットな PR + EEAT」の積み上げによって、DR を健全に高水準まで伸ばすことは可能である、ということです。
弊社・日本財務戦略センターの現在地
ちなみに、弊社・日本財務戦略センター(JFSC)の DR は、現時点で 6 です。
業界トップ水準(DR=71)と比較しますと大きな差があり、お恥ずかしながら、外部からの被リンク獲得は弊社のこれまでの課題でもあります。オンページ SEO 対策(内製)は実施しておりますが、人工的な相互リンクや被リンク購入は当然行っておりません。
今後は、業界誌への寄稿・カンファレンス登壇・取材記事掲載といった「PR + EEAT」の外部固定経路で、長期的に積み上げていく方針です。日本 M&A センターのような業界トップ水準に追いつくには年単位の時間が必要ですが、「砂上の楼閣」ではない積み方を選ぶ、というのが弊社のスタンスです。
本研究は、その方針の自己開示でもあります。
「相互リンクのご相談」── 被リンクブローカー 2 社の実態分析
本研究期間中(2026 年 5 月)、弊社・日本財務戦略センターは、「相互リンクのご相談」という件名の営業 DM を 2 件受領しました。両 DM の送信元事業者を本記事では A 社・B 社 と呼称します(特定の事業者を批判する意図はなく、業界研究の事例として分析するための仮称です)。
両 DM の共通点 ── 「同一業者運営」の自白証拠
本研究の分析の結果、両 DM の送信元には以下の共通点が確認されました。
- メールアドレスのプレフィックスが両社とも「backlink@~」。これは業務目的の自白といえます。
- 送信元 IP が両社とも AWS Tokyo リージョン。同一インフラを利用している可能性が高いと推測されます。
- 両 DM の本文中に記載されている「よくある質問」の 短縮 URL が完全に一致。これは同一業者運営の決定的な証拠です。
- 件名・本文構造・テンプレ表現が同一フォーマット。
DM 本文の典型例(伏字版)
業者特定を避けるため、社名・URL・代表者氏名・電話番号は完全に伏字化しています。
突然のご連絡失礼いたします。●●●●株式会社と申します。
かねてより貴社のサイトを拝見しておりました。
細部まで丁寧に作り込まれたコンテンツ発信に、いつも深い感銘を受けております。
この度は、良質な情報を発信されている貴社と、ぜひ相互にリンクを設置させていただければと思いご連絡いたしました。
もちろん費用はいただきません。
共通の専門性を持つサイト同士でリンクを結ぶことで検索エンジンからの評価向上や、より多くの方に貴社の魅力を知っていただく機会になれば幸いです。
(中略)
弊社サイト:https://●●●●●●●●●●●●●●●●●●●●●.com/
連絡先:backlink@●●●●●●●●●●●.com
よくある質問:https://x.gd/●●●●●
テンプレ表現の特徴:
- 「営業ではありません」と冒頭で否定 → 実態は明らかな営業
- 「貴社のサイトを拝見しておりました」「丁寧に作り込まれたコンテンツ」 → 個別性のない汎用褒め言葉
- 「もちろん費用はいただきません」 → 表面的にはコスト負担なし、実態は被リンクの相互交換が目的
- 「検索エンジンからの評価向上」 → SEO 効果を明示的にアピール、Google の「リンクスキーム」定義に合致
A 社の Punycode ドメイン
A 社の自社サイト URL は、Punycode(日本語など非 ASCII 文字を含むドメイン名を、英数字とハイフンで表現する変換規格)形式(xn-- で始まる日本語ドメイン)でした。デコードすると、「●●不動産●●買取●●査定」のように、業種関連キーワードを徹底的に詰め込んだドメイン名構造になっています。
これは SEO 業界で「キーワード詰め込み型ドメイン」と呼ばれる手法で、特定の検索クエリでの上位表示を狙う典型的な PBN(Private Blog Network)戦術です。
SEO 指標の独自計測結果
A 社・B 社の自社サイトを独自に HTML 解析したところ、両社とも以下のような「ちゃんとしたサイト」の体裁が整っていることが確認できました。
| 指標 | A 社 | B 社 |
|---|---|---|
| HTML サイズ | 136 KB | 77 KB |
| title タグ | 業種関連キーワード詰め込み型 | 業種関連キーワード詰め込み型 |
| 構造化データ | 5 種類完備(Organization / LocalBusiness 等) | 2 種類(LocalBusiness / Service) |
| GA4 計測 | あり | あり |
| GTM | なし | あり |
| robots.txt / sitemap.xml | 両方あり | 両方あり |
| Ahrefs DR | 33 | 43 |
| referring domains | 265 | 373 |
A 社・B 社は、本研究で評価した 宅地建物取引業者 SEO 上位 30 社の中央値 DR=1.3 よりも、はるかに高い DR 値(33・43)を保有しています。
地方の貴金属買取 1 店舗(B 社)が DR=43、referring domains=373 という数値は、同業他社の一般的な水準と比較すると逸脱した値です。
【弊社の推論】これは「複数の PBN(Private Blog Network)ドメインからの相互リンク」と「テンプレ化された表面 SEO の整備」が組み合わさった、人工的被リンクネットワークとの整合性が高い特徴が観測された、と弊社では推論しております。なお、当該事業者の被リンク元の個別調査・断定までは本研究の範囲外であり、観測された数値と典型的パターンの整合性に基づく推論にとどまります。
弊社では、このような特徴を備えた事業者を 「被リンクブローカー(Backlink Broker)」 と呼称し、業界研究の用語として定義しております。本用語は特定の事業者を断定するものではなく、特定の被リンク獲得パターンを示す研究上の類型概念です。
Google 検索結果の実測 ── 広域 1 位、ニッチ圏外、Bing は機能不全
A 社・B 社の「実際の Google 検索順位」を独自に実測しました。検索エンジン Google・Yahoo Japan・Bing の 3 つで、業種広域クエリと地域ニッチクエリを横断して測定した結果が以下です。
結果 1:広域ビッグワードで Google・Yahoo 検索 1 位
| 対象 | 検索クエリ(広域) | Yahoo | |
|---|---|---|---|
| A 社 | 地名×業種の広域ビッグワード | rank=1 | rank=1 |
| B 社 | ○○市 買取(地名は伏字) | rank=1 | rank=1 |
A 社が対象とする「地名×業種」の広域ビッグワード(検索順位 1 位を意味する rank=1 の対象クエリ)は、大都市圏全域で月間 5,000〜10,000 規模の検索ボリュームがあるとされる超激戦キーワードです。競合は東急リバブル・スターマイカ・三井のリハウス・センチュリー 21 等の大手から、地元中小不動産業者まで多数存在します。
このレッドオーシャンキーワードで、PBN を疑われる被リンクブローカー単独店舗が Google 検索 1 位を取れている──これが本研究の核心データです。
結果 2:地域ニッチクエリでは両社とも圏外
一方、地域絞り込みのニッチクエリでは、A 社・B 社ともに上位 10 位以内に登場しませんでした。
| 対象 | 検索クエリ(ニッチ) | Google rank |
|---|---|---|
| A 社 | 大阪市 ○○区 不動産 買取(区名は伏字) | 圏外 |
| A 社 | 大阪府 マンション 売却 | 圏外 |
| B 社 | 埼玉県 ブランド 買取 | 圏外 |
| B 社 | 川口市 買取 | 圏外 |
ニッチクエリで上位に出てくるのは、地域に根ざしたチェーン店舗ドメインや、ローカル SEO(Google マイビジネス・店舗情報の正確性等)を整備した地元事業者でした。
つまり、被リンクブローカーの戦略は「ドメイン名 = ターゲットキーワード完全一致」のクエリでのみ機能し、それを超えたクエリでは圏外になる、という構造が確認できました。1 ドメインで取れるのは 1〜2 個のキーワードのみ、という限定的な手法です。
結果 3:Bing 検索の参考データ
参考として Bing 検索エンジンの結果も実測しました。日本市場のシェアは Google 約 75%、Yahoo Japan 約 20%(2010 年以降 Google インデックス採用)、Bing 約 5% 程度です。つまり日本の検索流入の 95% は Google エンジンで決まる、という構造が改めて確認できました。
- Bing は「大阪 不動産 買取」「○○市 買取」等のクエリで、不動産業者の検索結果がほぼ返らず、地名 Wikipedia・市公式 HP・観光案内・漢字解説が上位を占めるという結果でした。
- つまり Bing は PBN を見抜いて devalue しているのではなく、そもそも日本語ローカル検索のクエリ意図理解が機能していない状態であり、本研究の業界実態評価の対象としては取り扱いません。
- Bing 対策にリソースを割く意義は、現状日本市場では極めて限定的と判断されます。
Gemini Pro 2.5 の見解 ── 「砂上の楼閣」「アルゴリズムの敗北、あるいは時間差」
本研究の独自データを、客観的なアルゴリズム解析ツール(Google が運営している Gemini Pro 2.5 API)に提示し、検索エンジン研究者の視点での裏付け分析を求めました(Web 版・API 版の双方で実施、評価軸の方向性はほぼ一致)。なお、以下は AI による分析結果であり、絶対的な権威ではなく、独立した第三者視点からの裏付けデータとして掲載します。
10 軸スコア評価
A 社・B 社の HP を、E-E-A-T・YMYL 適合・業法遵守・論理整合性・文章品質・CTA 設計・差別化要素の 10 軸(各 10 点満点、合計 100 点)で評価した結果:
- A 社:総合点 42〜50 / 100
- B 社:総合点 42〜46 / 100
- 特に Trustworthiness(信頼性)は両社とも 2 / 10(最低評価)
「backlink@」を用いた DM 営業、同一インフラ、短縮 URL の一致といった「Google のスパムポリシーへの違反シグナル」が決定打となり、信頼性の評価は最低水準となりました。
Gemini の率直なコメント
Gemini Pro 2.5 から得られた、特に印象的なコメントを以下に引用します。
「これらのサイトの現在の順位は、Google のアルゴリズムがまだ完璧ではないことの証左です。彼らの順位は、盤石な信頼の上に築かれたものではなく、アルゴリズムのアップデートという嵐でいつでも崩れ去る可能性のある、砂上の楼閣と言えるでしょう」
「Ahrefs の DR が 33〜43 に達するほどのドメインアセット(被リンクの総量や経過時間)が蓄積されている場合、現在のアルゴリズムがそれを『不正なもの』と完全に断定し、既存のプラス評価を相殺するまでに、数ヶ月〜数年のタイムラグが発生します」
「これは『Google アルゴリズムの敗北(あるいは時間差)』であり、検索空間のエアポケット(空白地帯)を突いたハッキングの成功例です」
Gemini の相互リンクリスク評価
「中規模 M&A 仲介サイトがこの 2 社と相互リンクを結ぶことの SEO リスク」について、Gemini Pro 2.5 は以下のように回答しました。
「結論として、リスクは極めて高く、絶対に避けるべきです。これは 『ドメインの自殺行為』 に等しい致命的リスクを伴います。
1. YMYL 領域における『トピックの関連性』の完全な欠如
2. 『不浄な近隣(Bad Neighborhood)』への巻き込み
3. E-E-A-T(特に Trust)の崩壊」
Gemini の評価をまとめると:
- 被リンクブローカー 2 社の現在の高順位は、Google アルゴリズムが「まだ完璧ではない」ことの証左である。
- 是正されるまでに数ヶ月〜数年のタイムラグが発生する。
- M&A 仲介サイトがこのような事業者と関係を持つことは、自社ドメインの「自殺行為」である。
まとめ ── 「誘導する仲介」にご注意ください
Gemini の見解への弊社のコメント
Gemini Pro 2.5 は「これは移行期の現象であり、将来的にはアルゴリズムが追いつく」と述べています。確かに、Google のアルゴリズムは継続的に進化しており、Penguin(2012 年〜)・Helpful Content Update(2022 年〜)・SpamBrain(2022 年〜、リンクスパム検出 50 倍向上)と、段階的に強化されてきました。M&A は YMYL 領域に分類されるため、検索品質の是正は他業種より早く進む可能性も指摘できます。
しかし、仮にいずれ是正されるのだとしても、その移行期間中において、サイトの中身(オンページ SEO・EEAT)よりも小手先のテクニック(PBN・人工被リンク)で上位表示されている事業者が存在することは、本研究で確認した通り紛れもない事実です。
そして M&A という人生の節目を、その「移行期の歪み」のタイミングで決断することのリスクは、無視できるものではありません。
本研究の根本的な問題意識
本研究を発表するにあたり、弊社の根本的な問題意識を明示しておきます。
Google が公式声明通りに動いているのであれば、本記事のような業界研究は、そもそも成立しません。検索エンジンのアルゴリズムが、公式に宣言された通り「PBN・人工被リンクを無効化する」「EEAT を重視する」「ユーザー第一のコンテンツを評価する」と機能しているのであれば、人工的被リンクネットワークと整合性の高い特徴を持つ事業者が、広域ビッグワードで上位を獲得する事象は発生しないはずです。
発生してしまっている現実を本研究は実証しました。本研究の問題提起は、検索エンジンの建前と実態のギャップそのものに対する業界研究であり、その上で読者である売り手オーナー様に対して「ご自身の判断を取り戻していただきたい」という訴えを行うものです。特定の競合事業者を批判する意図ではなく、検索結果に依存しがちな意思決定プロセス自体への問題提起という位置付けでお読みいただければ幸いです。
弊社からのご提案
本研究で明らかになった通り、検索エンジンのランキングは、現時点では「DR ゲーム」の側面が色濃く残っています。オンページ SEO や E-E-A-T が薄いサイトであっても、ドメインオーソリティ(DR)さえ人工的に積み上げられれば、広域ビッグワードで上位を取ることが可能な状態です。
つまり、「Google 検索で上位に表示されている=信頼できる仲介会社」とは限りません。
本研究で参照させていただいた M&A 仲介業界の主要企業は、健全な PR・取材記事・カンファレンス露出といった正攻法で DR を積み上げてきた、節度ある企業群です。
一方、業界全体としては玉石混交であり、検索順位の獲得だけを目的とした「誘い込む仲介」が混在している可能性は否定できません。
弊社・日本財務戦略センター(JFSC)は、業界研究 2026 において 「誘い込む仲介」 vs 「公開する仲介」 という業態類型化を提唱しました。
- 誘い込む仲介:売り手の判断材料を限定し、自社の取引に誘導する仲介スタンス
- 公開する仲介:売り手の判断材料を最大限に開示し、売り手自身の判断を支援するスタンス
弊社は後者の立場を取り、本研究のように業界の実態を客観的に開示することで、売り手の判断を支援していきたいと考えています。
読者の皆さまへ
検索しているつもりが、検索させられている。
仲介の独断から、自分の判断を、取り戻す。
M&A という人生の節目を任せる相手は、検索結果の順位だけで選ばないでください。上位だけを見るのではなく、ご自身の目で納得するまで調べてから、ご判断ください。それが弊社の中核哲学であり、「公開する仲介」の立場です。
セカンドオピニオンとしての日本財務戦略センター
すでに別の M&A 仲介会社から提案を受けているものの、提示された企業価値評価・マッチング先・契約条件等が本当にご自身の利益に適うものか、客観的な視点での確認をご希望される売り手オーナー様。
あるいは、これから M&A 仲介会社を選定するにあたって、「公開する仲介」のスタンスに基づく判断材料の提供を必要とされる方。
弊社・日本財務戦略センター(JFSC)は、本研究に示したような業界の客観データに基づいた、セカンドオピニオンとしてのご相談を承っております。
※本研究の内容について、ご質問・ご意見・該当事業者からの訂正要請等は、お問い合わせフォームよりお寄せください。誠実に対応させていただきます。
APPENDIX(資料編)
A-1:宅地建物取引業者層化抽出サンプル(N=3,509)
本研究の母集団となった宅地建物取引業者 3,509 社の層化抽出サンプル(47 都道府県 × 6 業歴帯、seed=42)を、Excel 形式で公開します。
📥 ダウンロード:APPENDIX_A1_takken_3509_jfsc_research_2026.xlsx
- サンプル数:3,509 社
- サンプリング方法:47 都道府県 × 6 業歴帯 比例配分 層化無作為抽出(seed=42)
- 母集団:国土交通省 etsuran2(建設業者等企業情報検索システム)公開情報をベースに、法人格判定で抽出
- 個人情報保護:代表者氏名・電話番号・メールアドレスは削除済み。住所は市区町村までの記載に切り詰め済み。
- 二次利用:個別企業への営業利用・名簿販売・SNS 拡散等の二次利用はお控えください。本データは業界研究の事例研究目的で公開しています。各企業への評価判断は含みません。
- 免責事項:本データは 2026 年 5 月時点の実測値です。検索エンジンのアルゴリズム変動・各事業者の SEO 施策状況の変化により、現在の数値とは異なる場合があります。長期的な解釈の際にはご注意ください。
A-2:受領した相互リンク営業 DM の事例(伏字版)
本文 H2-4 でご紹介した、A 社・B 社から受領した DM の本文(社名・URL・代表者氏名・電話番号を完全伏字化した版)は、本記事本文 H2-4 に掲載しています。同一フォーマット・同一テンプレ表現が確認できる事例として、業界研究の資料となります。
A-3:AI 評価の変遷と本研究の自己リフレクション
本研究は、本文 H2-6 において Gemini Pro 2.5(Google が運営する大規模言語モデル)による第三者視点の裏付け分析を引用しました。一方で、編集長として本研究の Blog 記事自体を Gemini Pro 2.5 に評価依頼したところ、同じ記事に対して、評価モデル・評価モード・実行タイミングによって結論が変動するという、それ自体が示唆に富む結果が得られました。
本 APPENDIX では、その評価の変遷を公開いたします。本研究の透明性確保と、読者の皆様が AI 評価をどのように扱うべきかについての示唆として、ご参考になれば幸いです。
| 回 | 評価方法 | 総合点 | 判定 | 主な指摘 |
|---|---|---|---|---|
| 1 回目 | Gemini Pro 2.5 API(改善前の本文) | 91 / 100 | S 級 | 「(てへっ)」表現の YMYL 不適合、CTA 弱さ |
| 2 回目 | Gemini Web 高速モード(改善後の本文、Pro 利用上限到達後の Flash モデル) | 87 / 100 | A 級 | 営業誹謗リスク表現(「砂上の楼閣」等)の警告、専門用語難解 |
| 3 回目 | Gemini Web 思考モード(改善後の本文、Pro 2.5 Thinking) | 93 / 100 | S 級 | 業法遵守 10/10、Trustworthiness 10/10、即時公開推奨 |
| 4 回目 | ChatGPT 無料版 GPT-5(改善後の本文) | 83.5 / 100 | A 級 | 業法遵守 6.5/10、断定口調と感情表現への警告、推論と事実の分離推奨 |
4 回の評価で総合点は 83.5 〜 93 / 100 の幅(振れ幅 9.5 ポイント)に分布し、特に「業法遵守」軸では 6.5 / 10 〜 10 / 10 の振れ幅(3.5 ポイント)が確認されました。同一の AI(Gemini Pro 2.5)の中でもモードによってモード差で 6 ポイント変動、さらに異なる AI 事業者間(Gemini vs ChatGPT)で 9.5 ポイント変動するという結果になっております。
同一の AI であっても、利用可能なモデル容量、思考プロセスへの計算リソース配分、評価実行タイミング等によって結論が変動し、異なる AI 事業者間ではさらに大きく評価が分かれる性質があるということです。
本研究からの示唆
本 APPENDIX が示唆するのは、以下の通りです。
- AI の見解は、ご自身の見解を補強・検証するための補助線として用いる分には、有用かつ強力なツールです。複数の視点・盲点の発見・論理の検証等において、高い価値を発揮します。
- 一方、AI の単発の結論を妄信すること、特に「AI がそう言ったから正しい」「AI のスコアが高いから問題ない」といった判断は、AI の本質的な変動性を見落とすことになり、誤った判断に導かれる可能性があります。
- 本研究の本文 H2-6 で Gemini Pro 2.5 の見解を引用していますが、それは「裏付けデータの一つ」「独立した第三者視点の参考」としての位置付けであり、絶対的な権威としてではありません。実際、同じ Gemini Pro 2.5 が、本研究の Blog 自体に対しては評価結果が変動しました。
- M&A という人生の節目においても同様です。AI による企業価値評価、AI が生成したマッチング先リスト、AI による契約書チェック等が普及しつつありますが、それらは判断材料・補助線であって、最終的な判断は売り手オーナー様ご自身が、複数のプロフェッショナル(弁護士・税理士・公認会計士・M&A アドバイザー等)と協議の上でなさるべきものです。
これは弊社の業務スタンスである「公開する仲介」の核心でもあります。判断材料を最大限に開示する、AI を含む各種ツールの限界も誠実に開示する、その上で売り手オーナー様ご自身の判断を支援する。それが弊社・日本財務戦略センターの立場です。
A-4:本研究の方法論詳細と限界(再現可能性のための記述)
本研究の再現可能性を担保するため、調査手法の詳細と本研究の限界について明示いたします。
調査実施環境
- 調査実施期間:2026 年 5 月 17 日
- DR 取得:Ahrefs Website Authority Checker(無料版、https://ahrefs.com/website-authority-checker)2026 年 5 月 17 日 18:40〜19:00(JST)
- 検索順位測定環境:Chrome(CDP モード)+ Playwright、日本(東京)、検索クエリパラメータ
hl=ja(言語)/gl=jp(地域)明示 - パーソナライズ影響:CDP 専用 user-data-dir を使用し、検索履歴・興味関心の影響を可能な限り低減(ただし IP アドレス由来の地域パーソナライズは残る)
- 検索回数:各クエリ 1 回測定
サンプリング
- 母集団:国土交通省 etsuran2(建設業者等企業情報検索システム)公開情報をベースに、法人格判定で抽出した約 12 万社の宅地建物取引業者
- 「上位 30 社」サンプル:47 都道府県 × 6 業歴帯 比例配分 層化無作為抽出(seed=42、N=3,509)→ オンページ SEO スコア(16 軸)上位 30 社
- 「無作為 30 社」サンプル:母集団 3,509 社から seed=43 で無作為に 30 社抽出
URL 取得方法
各事業者の自社サイト URL は以下のフォールバック方式で取得しました。
- Yahoo Japan 検索(社名 + 住所 + 業種)→ 上位 5 件取得
- 取得 URL に対して品質判定(社名・住所・電話番号の一致確認)
- 判定で「確定」「濃厚」となった URL を採用
- 取得できない場合は Google 検索・Bing 検索の順でフォールバック
オンページ SEO 評価軸(16 項目)
HTTPS 対応 / モバイル対応(viewport タグ)/ 構造化データ(JSON-LD)/ メタタグ(title・description・OGP・canonical)/ Google Analytics 4 / Google Tag Manager / Google Search Console verification / Microsoft Clarity / robots.txt / sitemap.xml / llms.txt / 内部リンク構造 / H1 タグ / 外部リンク構成 / HTML サイズ / 構造化データ schema 多様性
本研究の限界(誤差要因)
- URL マッチング誤差:本文 H2-2 末尾でも述べた通り、自動 URL 取得には誤マッチが含まれる場合があります。本研究の DR 数値・SEO スコアは、こうした誤差を含む可能性があります。
- Google 検索結果の動的変動:Google のランキングは時刻・地域・パーソナライズ・アルゴリズム更新により動的に変動します。本研究の検索順位は 2026 年 5 月 17 日時点の単発測定結果であり、現在の順位とは異なる場合があります。
- Ahrefs DR の取得タイミング:Ahrefs のクローラーは独自のサイクルで被リンクを発見・更新するため、リアルタイムの真値ではなく、Ahrefs 時点での集計値です。
- サンプル数の限界:本研究の「上位 30 社」「無作為 30 社」はあくまで標本であり、母集団全体(3,509 社)の DR を完全に推計するものではありません。
- 第三者査読の不在:本研究は弊社・日本財務戦略センターの単独実施であり、第三者査読・外部専門家監修は経ておりません。研究としての厳密性ではなく、業界研究の事例分析として位置付けてご参照ください。
研究データの公開
本研究の元データ(宅建業者 3,509 社の層化抽出サンプル)は APPENDIX A-1 の Excel ファイルにて公開しております。記述内容の独立検証・再現性確認にご活用いただけます。
A-5:過去の Google 公式声明(2012-2022 年、時系列整理)
本文 H2-1 で言及した最新の Google 声明(2026 年)に至るまでの過去声明を、時系列で整理いたします。これらは本研究の問題提起の基礎をなす、Google 自身による継続的な公式表明です。
(1) リンクスキーム(PBN・有料リンク等)の禁止
Google のスパムポリシー(Spam Policies for Google Web Search)では、人工的なリンク構築は明確に違反行為と定義されています。
「ランキング目的のリンク売買。これには以下が含まれる:リンクまたはリンクを含む投稿への金銭支払い、リンクとの引き換えに商品やサービスを提供すること」
「政策違反を継続する意図を持って、サブドメイン・サブディレクトリ・新規サイトを作成・使用すること」
(出典:Google Spam Policies、JFSC 訳)
PBN(Private Blog Network、私的ブログネットワーク)戦略は、まさにここで禁止されている「政策違反を継続する意図を持って新規サイトを作成・使用する」行為に該当します。
(2) E-E-A-T の重視 ── YMYL 領域では信頼性(Trust)が最重要
Google が検索品質評価者向けに公開しているSearch Quality Evaluator Guidelines(QRG、PDF)では、品質評価の中心概念として E-E-A-T(Experience(実体験)・Expertise(専門性)・Authoritativeness(権威性)・Trustworthiness(信頼性))が示されています。
特に YMYL(Your Money or Your Life の略。人生の財務・健康・安全に重大な影響を与える領域の総称で、Google は YMYL ページに対して通常より高い品質基準を求めています)では、これらのうち Trustworthiness(信頼性)が最も重要 とされています。M&A(事業承継・企業売買)は典型的な YMYL 領域であり、最も高い水準の信頼性が求められる領域に該当します。
(3) Helpful Content Update(2022 年 8 月〜)── 検索エンジン目的のコンテンツは不満と相関
Google は 2022 年 8 月、Helpful Content Update(有益コンテンツアップデート)を発表しました。
「あなたのビジネスやサイトの既存・意図した対象者が、このコンテンツを有用と感じるか? コンテンツは実体験と深い知識を明確に示しているか?」
「検索エンジン トラフィック目的で作られたコンテンツは、検索ユーザーが不満を感じるコンテンツと強く相関している」
(出典:Google Search Central Blog 2022 年 8 月、JFSC 訳)
このアップデートは 2022 年 12 月に日本語を含む多言語へ展開されました。
(4) SpamBrain と 2022 年 12 月リンクスパム対策アップデート
Google は 2022 年 12 月、AI ベーススパム検出システム SpamBrain によるリンクスパム対策アップデートを実施しました(公式発表)。
「SpamBrain はスパムリンク構築サイト、およびスパムリンクを他のサイトに渡すために作られたサイトを検出するよう訓練された。SpamBrain の学習能力により、Google は前回のリンクスパム対策アップデートと比べて 50 倍以上のリンクスパムサイトを検出した」
(出典:Google Search Central Blog 2022 年 12 月、JFSC 訳)
(5) Penguin Algorithm のコア統合(2016 年 9 月〜)
2012 年に導入されたリンクスパム対策アルゴリズム「Penguin」は、2016 年 9 月に Google のコアランキングアルゴリズムに統合されました。これ以降、リンクスパムの検出はリアルタイムで継続的に実施されている、というのが Google の公式スタンスです。
これらの公式声明の積み上げを背景に、Google は 2026 年に入っても「人間中心のコンテンツ」「操作的なリンクネットワークの検出」を継続的に強化しています(本文 H2-1 参照)。
【付録】M&A 支援機関協会 正会員一覧と苦情・通報窓口(2026年5月13日現在|クリックで展開)
本付録は、M&A 業界の自主規制機関である M&A 支援機関協会(旧 M&A 仲介協会)の正会員 231 社、および苦情・通報窓口の一覧です。
出典:M&A 支援機関協会公式サイト(2026年5月13日現在)。
特定事業者リスト閲覧資格保有 118 社
業界の自浄作用に積極参加し、不適切な譲り受け側事業者情報を協会内で共有する「特定事業者リスト」の閲覧資格を持つ M&A 支援機関協会 会員 118 社です(弊社・株式会社日本財務戦略センターも本リストに含まれます)。
| ABNアドバイザーズ株式会社 | AIdeaM&AAdvisory株式会社 | Byside株式会社 | CTF株式会社 |
| DANコンサルティング株式会社 | Enimprovement栄合同会社 | LINK株式会社 | M&ALead株式会社 |
| M&Aキャピタルパートナーズ株式会社 | M&Aロイヤルアドバイザリー株式会社 | NBR合同会社 | NKGRコンサルティング株式会社 |
| NOBUNAGAサクセション株式会社 | S&G株式会社 | SBI辻・本郷M&A株式会社 | TSUNAGU株式会社 |
| あがたグローバルコンサルティング株式会社 | かえでファイナンシャルアドバイザリー株式会社 | かがやきM&A株式会社 | ひまわりパートナーズ株式会社 |
| みさわ財産コンサルティング株式会社 | みつきコンサルティング株式会社 | みらいアーク株式会社 | アイアールアイM&Aコンサルティング株式会社 |
| アカツキパートナーズ株式会社 | アクタスコンサルティング株式会社 | インクグロウ株式会社 | インテグループ株式会社 |
| エムレイス株式会社 | オリックス株式会社 | クレジオ・パートナーズ株式会社 | グローウィン・パートナーズ株式会社 |
| グローバリューパートナーズ株式会社 | ジャパンM&Aソリューション株式会社 | セレンディップ・フィナンシャルサービス株式会社 | ビジネスサクセション株式会社 |
| ビズキューブ・コンサルティング株式会社 | ファイブ・アンド・ミライアソシエイツ株式会社 | ブティックス株式会社 | ブルーバード合同会社 |
| 三菱地所リアルエステートサービス株式会社 | 中之島キャピタル株式会社 | 九州M&Aアドバイザーズ株式会社 | 合同会社アジュール総合研究所 |
| 名南M&A株式会社 | 有限会社インレット | 有限会社長野県M&Aセンター | 株式会社ACN経営研究所 |
| 株式会社AGSコンサルティング | 株式会社CBヘルスケア | 株式会社CCイノベーション | 株式会社CINCCapital |
| 株式会社LifeHack | 株式会社M&AProperties | 株式会社M&Aエグゼクティブパートナーズ | 株式会社M&Aクラウド |
| 株式会社M&Aグローバルキャピタル | 株式会社M&Aコンサルティング | 株式会社M&Aフォース | 株式会社M&Aプライムグループ |
| 株式会社M&Aベストパートナーズ | 株式会社M&A会計ファイナンス | 株式会社M&A承継機構 | 株式会社M&A総合研究所 |
| 株式会社MJSM&Aパートナーズ | 株式会社NEWOLDCAPITAL | 株式会社OAGコンサルティング | 株式会社SECURITYBRIDGE |
| 株式会社Ssimaキャピタル | 株式会社TBC | 株式会社WealthLead | 株式会社fundbook |
| 株式会社さかい経営センター | 株式会社たすきコンサルティング | 株式会社みどり未来パートナーズ | 株式会社みらい共創アドバイザリー |
| 株式会社アシブネ | 株式会社ウィット | 株式会社ウィルゲート | 株式会社エグゼブリッジ |
| 株式会社オンデック | 株式会社サスガキャピタルパートナー | 株式会社シードアドバイザリー | 株式会社ストライク |
| 株式会社スリーエスコンサルティング | 株式会社ネクストM&Aパートナーズ | 株式会社ハレバレ | 株式会社バトンズ |
| 株式会社ヒルストン | 株式会社フォーバル | 株式会社プレックス | 株式会社マネジメント・スタッフ |
| 株式会社メディカル・アドバイザーズ | 株式会社ユニコン | 株式会社ユーザーサービス | 株式会社レコフ |
| 株式会社三井住友銀行 | 株式会社三菱UFJ銀行 | 株式会社事業承継パートナーズ | 株式会社事業承継通信社 |
| 株式会社佐賀銀行 | 株式会社倉富佐原M&A事務所 | 株式会社北海道総合経営研究所 | 株式会社大垣共立銀行 |
| 株式会社日光コンサルティング | 株式会社日本M&Aセンター | 株式会社日本提携支援 | 株式会社日本経営 |
| 株式会社日本財務戦略センター | 株式会社日税経営情報センター | 株式会社矢橋コンサルティング | 株式会社経営承継支援 |
| 株式会社船井総研あがたFAS | 株式会社諸井会計 | 株式会社青山財産ネットワークス | 株式会社HCフィナンシャル・アドバイザー |
| 瀬戸内FAS株式会社 | 総合メディカル株式会社 |
M&A 支援機関協会 正会員 113 社
正会員として M&A 支援機関協会に加盟する 113 社です。
| AggregatorJapan株式会社 | FrontierM&APartners株式会社 | Kingsmancapitalpartners株式会社 | RSM汐留パートナーズ株式会社 |
| あおもり創生パートナーズ株式会社 | いわぎんリサーチ&コンサルティング株式会社 | さくら経営支援株式会社 | しんせい事業承継株式会社 |
| まごころM&Aパートナーズ株式会社 | アアクスグループ株式会社 | アエリアコンサルティング株式会社 | アドバンスト・ビジネス・ダイレクションズ株式会社 |
| アナタの財務部長合同会社 | ウーファ合同会社 | エヌ・シー・アドバイザリー合同会社 | エベレディア株式会社 |
| クレアスト株式会社 | シンプルフォーム株式会社 | タツノコ資産形成株式会社 | ニューアイランド株式会社 |
| バリューフォース合同会社 | ビズリンク・アドバイザリー株式会社 | フジマキ・マネジメントサポート株式会社 | 丈安株式会社 |
| 三井住友海上火災保険株式会社 | 不動産M&Aパートナーズ株式会社 | 合同会社ACE | 合同会社FPCAccounting |
| 合同会社SGコンサルティング | 合同会社はやせ | 合同会社アシストプラス | 大光キャピタル&コンサルティング株式会社 |
| 山田事業承継・M&A株式会社 | 有限会社マリーンビジネスサポート | 有限会社後藤会計事務所 | 東京海上日動火災保険株式会社 |
| 東急リバブル株式会社 | 株式会社BOOTHSwin | 株式会社DEPS | 株式会社EMA |
| 株式会社ESPERANZA | 株式会社GAINC | 株式会社GH | 株式会社INTRANCE |
| 株式会社ISTコンサルティング | 株式会社LeapalTechnologies | 株式会社M&ACrosstie | 株式会社M&Aクオリティ |
| 株式会社M&Aディレクションズ | 株式会社M&Aパートナーズ | 株式会社MAS | 株式会社NSSマネジメントサービス |
| 株式会社PMGMAPartners | 株式会社TKC | 株式会社TSKプランニング | 株式会社VentureForward |
| 株式会社YMFGグロースパートナーズ | 株式会社おかやま創研コンサルティング | 株式会社おきぎんサクセスパートナーズ | 株式会社おきなわアセットブリッジ |
| 株式会社さくら優和コンサルタント | 株式会社さくら総合M&Aセンター | 株式会社せいのFP事務所 | 株式会社みどり財産コンサルタンツ |
| 株式会社ウナ | 株式会社エムステージマネジメントソリューションズ | 株式会社エンマンサポート | 株式会社ジーケーパートナーズ |
| 株式会社ステラ | 株式会社タス | 株式会社タスクフォース | 株式会社トマック |
| 株式会社トレスボ | 株式会社ノジマ | 株式会社ビズハブ | 株式会社フォーナレッジ |
| 株式会社プレアス | 株式会社マイナビM&A | 株式会社ミッドランド経営 | 株式会社ライトライト |
| 株式会社リガーレ | 株式会社レコフデータ | 株式会社三十三銀行 | 株式会社三友システムアプレイザル |
| 株式会社三菱UFJ銀行 | 株式会社企業経営支援機構 | 株式会社企業評価総合研究所 | 株式会社北日本銀行 |
| 株式会社南日本銀行 | 株式会社大澤都市開発 | 株式会社山田エスクロー信託 | 株式会社岡山M&Aセンター |
| 株式会社常陽銀行 | 株式会社新潟事業承継パートナー | 株式会社日本PMIコンサルティング | 株式会社日本投資ファンド |
| 株式会社日本資産総研 | 株式会社朝日信託 | 株式会社未来を創る | 株式会社東京アライアンスアドバイザリー |
| 株式会社沖縄銀行 | 株式会社社長の専門学校 | 株式会社総研コンサル | 株式会社肥後銀行 |
| 株式会社青山財産ネットワークス金沢 | 株式会社鹿児島銀行 | 株式会社Amvision | 株式会社SECURITYBRIDGE |
| 横浜経営企画サービス株式会社 | 見える化株式会社 | 阿波銀コンサルティング株式会社 | DatasiteJapan合同会社 |
| NKGRコンサルティング株式会社 |
営業電話・契約等で困った場合の相談窓口
- M&A 支援機関協会 苦情受付窓口
→ https://www.maa-a.or.jp/inquiry/ - M&A 支援機関協会 不適切な譲受け事業者 情報受付窓口
→ https://www.maa-a.or.jp/inappropriate/ - 中小企業庁 事業環境部 財務課
電話:03-3501-1511(内線 5281〜4) - M&A 支援機関登録制度 情報提供受付窓口
→ https://ma-shienkikan.go.jp/inappropriate-cases
※本リストは 2026年5月13日現在の情報です。最新は M&A 支援機関協会 会員一覧 および 特定事業者リスト をご参照ください。
本研究:「Google 上位 = 信頼できる会社なのか? 宅建 3,509 社・M&A 仲介 20 社・営業 DM 2 社の SEO/DR/アルゴリズム実証調査」
著者:株式会社日本財務戦略センター(JFSC) 業界研究部
公開日:2026 年 5 月 17 日
お問い合わせ:jfsc.jp/inquiry/
「検索やレビューの数字をそのまま信じてよいか」というテーマで、当社は東京都内・業種別のGoogleクチコミ データ分析レポートも公開しています。口コミの件数と星に相関がほぼ無いこと、件数上位ほど捨て垢が増える傾向などを一次データで検証したものです。

執筆者
五十嵐 悠一(いがらし ゆういち)
株式会社日本財務戦略センター 代表取締役
京都大学経済学部経営学科卒業。株式会社損害保険ジャパン本店営業部、東証上場M&A仲介会社を経て、2020年5月に日本財務戦略センターを設立。中小企業のM&A仲介・事業承継支援を専門とし、医療・介護・食品製造・流通卸・機械製造分野の成約実績を持つ。
資格:プロフェッショナルCFO(日本CFO協会)/M&Aエキスパート(金融業務2級 事業承継・M&Aコース)
公的登録:中小企業庁 M&A支援機関 登録事業者/一般社団法人 M&A支援機関協会 正会員
メディア登壇:株式会社サイゾー Business Journal ウェブセミナー講師「【売り手向け】M&Aを成功させるための具体的な行動・プロセス・知識」(2022年6月)[公式告知]
専門家コラム寄稿:BATONZ(国内最大級M&A プラットフォーム)に M&A・事業承継 74本(2021年〜継続)[コラム一覧]
免責事項
本記事は一般的な情報提供を目的としており、特定の案件における法務・税務・会計判断を提供するものではありません。法務・税務・会計の個別判断は、弁護士・税理士・公認会計士等の専門家にご相談ください。M&Aのスキーム設計・タイミング・買い手探し等のアドバイザリーは、株式会社日本財務戦略センターにご相談ください。記載内容は公開時点の情報に基づき、法令改正や市場変動により最新の状況と異なる場合があります。
よくあるご質問(FAQ)
関連シリーズ:JFSC SEO 研究ポートフォリオ
本記事は JFSC SEO 研究 4 部作の ミクロ妥当性検証(宅建業深掘り) 編です。続いて読むことをお勧めする他編:
- 30 年の味も、検索の向こうには届かなかった ― 業界別 SEO の構造を読み解く【日本財務戦略センター独自調査】マクロ俯瞰(10 業界横断・産業構造論 / 集金構造と PLATFORM 経済支配率の実証) / 読了 35 分
- 美容外科業界 SEO 戦場観察 2026ミクロ妥当性検証(美容医療単体深掘り) / 読了 30 分
- LLM EEAT 評価ロバストネス実証 近日公開予定YMYL 医療領域ミクロ深掘り(規制論) / 読了 25 分
📅 本記事の情報基準日
本記事は 2026年5月18日 公開時点の情報に基づきます。税制・法令等は改正される場合があるため、最新の制度・税制は公的機関の公式情報をご確認ください。
関連の最新情報:中小企業庁 / 国税庁 / 金融庁 / e-Gov 法令検索