中小企業庁 M&A 支援機関登録事業者 JFSC の独自研究 第 2 報。">
株式会社日本財務戦略センター">
本研究のエグゼクティブ・サマリ(3 行)
- 10 業種 × 1,140 検索クエリ × 11,116 SERP × 1,720 ドメイン Domain Rating(DR) の横断観測データに基づく探索的観察研究。
- 「Google 検索の上位に何が出てくるかは、業界の集金構造によって決まる傾向が観察された」(Pearson r = +0.68 / Spearman ρ = +0.50, n = 8)。
- PLATFORM は集金 PLATFORM(食べログ型)と情報集約 PLATFORM(Caloo 型)に二分される。SERP で目立つこと =業界を支配することではない。本研究は仮説 J / 仮説 L / グレー PLATFORM 説の 3 連続自己反証プロセスを Method 開示している。
第 1 章:30 年の味も、検索の向こうには届かなかった
地方都市の郊外で、30 年続けてきた小さな飲食店がある。店主の佐藤さん(仮名・62 歳)は、毎晩閉店後に一人でレジを締めながら、最近の予約帳の薄さにため息をつく。
コロナのあと、じわじわと売上が落ちている。周辺にできたチェーン店や、若い店主が始めたテイクアウト専門店。人口は減り、常連の高齢化も進む。息子は東京で別の仕事をしている。娘は嫁いで、孫の顔を見るのが楽しみだ。後継者はいない。
銀行の担当者からは、2 年前から「事業承継か、譲渡も一度考えてみては」と何度か言われている。M&A の仲介業者から届く DM も、捨てずに机の引き出しにしまってある。でも、まだ本気で向き合う気にはなれなかった。
「うちは味と人柄でやってきた店やから」
佐藤さんは、そう自分に言い聞かせてきた。30 年前、店を始めた頃は、近所の人に「この辺で一番うまい店にしたい」と本気で思っていた。毎日、市場に通い、季節の食材を見て、試作を繰り返した。常連さんが「佐藤さんのこの煮込みが好きや」と言ってくれるのが、何よりの喜びだった。口コミは、来てくれた人から次の人へ、自然と広がっていった。
それが「当たり前」だった時代は、もう終わっている。
数年前、知り合いに勧められて SEO 業者に頼んだことがある。月々数万円払って、LP も作ってもらった。Web 広告も少しだけ出してみた。結果は、ほとんど何も変わらなかった。
「やっぱりうちの業界はネットで集客できへんのかな……」
そう諦めかけた矢先の、昨日の夜のことだった。閉店後、スマホで自分の店名を検索してみた。
「○○市 レストラン 佐藤」
上位に出てきたのは、食べログとホットペッパーグルメ。星の数や口コミの件数がずらりと並ぶページ。自分の店のホームページは、3 ページ目くらいまでスクロールしても出てこない。Google マップのレビュー欄には、5 年くらい前に書かれた常連さんの言葉がいくつか残っているだけだ。
「……なんで、うちのサイトが出てこないんやろ」
佐藤さんは、画面を何度もスクロールした。自分の店が、検索の向こう側に、ほとんど存在していないように見えた。
30 年かけて磨いてきた味。一人ひとりのお客さんとの、顔の見える関係。地域で少しずつ積み上げてきた信用。それらが、スマホで「近くでうまい店を探す」人たちには、ほとんど届いていない。
「レビューサイトが飯を作るわけじゃないのに……」
苛立ちと、どこか腑に落ちない感覚が、胸の奥に残った。SEO 業者に頼んだときも「もっとブログを書いて」「写真を増やして」と言われた。でも、毎日厨房に立っている自分が、そんなことに時間を割けるはずがなかった。
この苛立ちは、佐藤さんだけのものではない。
建設業で 30 年、元請との関係を大事に積み上げてきた親方。製造業でコツコツと技術を磨いてきた工場長。保険診療のクリニックで、患者さん一人ひとりのカルテと向き合ってきた院長。介護施設で、利用者家族との信頼を築いてきた管理者。それぞれの業界で、「自分の努力が、検索という新しい入り口で十分に報われていない」と感じている人は少なくない。
ただ、その「報われにくさ」の形と理由が、業界によってまったく違うのだ。
なぜ、飲食店では食べログやホットペッパーが圧倒的に上に来るのか。なぜ、産廃や建設では公的サイトや業界団体が強いのか。なぜ、製造業や IT では個社サイトが残りやすいのか。
本記事は、そうした「業界ごとの見えにくさの地図」を、1,140 の検索クエリと 11,000 以上の検索結果から描き出したものです。佐藤さんの店のように、30 年の努力が検索の向こうに届きにくくなっている業界があります。一方で、努力の方向性を少し変えれば、まだ個社で戦える余地が残っている業界もあります。
どちらにせよ、まずは「自分の業界の入り口が、今どうなっているか」を知ることから始まります。本記事が、佐藤さんのような店主や、似た立場にある経営者の方々が、「自分の努力を、これからどこに置けばいいのか」を考えるための、一つの補助線になればと願っています。
あなたの業界の SERP 構造が、データ上どこに位置するか。
10 業種を 2 軸マッピングした散布図と、業界別のSEO 指紋でお見せします。
なぜ M&A 仲介事業者の日本財務戦略センターがこの研究を書くのか
日本財務戦略センターは M&A 仲介事業者です。業種を問わず案件をお預かりする立場から、日々、様々な業界のオーナーから「ネットで集客できない」「SEO 業者に依頼したが成果が出なかった」「ホームページを作っても問い合わせが増えなかった」という声を伺います。
業種を横断して話を聞くうちに、「これは個社の努力不足ではなく、業界の構造そのものに起因する現象ではないか」という仮説を持ちました。M&A 仲介として業種を選ばず観察できる立場が、業界横断で SERP 構造を実証する責任を持つのではないか。そう考えて本研究に取り組みました。
「Web 集客が難しい業界では M&A を検討すべき」という主張を、自社サービスの売り込みのために書いていると読まれるかもしれません。それを承知の上で、業界別の SERP 構造をオーナーに開示することが、長期的には経営判断の選択肢を増やすと考えました。M&A は本研究の結論の一部にすぎず、本旨は「あなたの業界の集客構造を地図として可視化すること」にあります。
日本財務戦略センターは 10 業種を横断して、1,140 のクエリ、11,116 の検索結果、1,093 のドメインの EEAT 指標、1,728 のドメインの Domain Rating(DR)を測定しました。その結果、業界によって SERP の構造が驚くほど違うことが観察されました。そして、その違いは「業界が悪い」「個社の努力不足」では説明しきれない可能性があります。業界の集金構造そのものが、検索の上に何が出てくるかを観察上は決めているように見えます。
これは地方の中小企業オーナーの不安を煽るためのものではありません。業界初の 10 業種横断検索により、検索結果と業界構造の関係が観察できたので、共有したいという主旨です。
あなたの業界はどこに位置するか。以下、その地図を描いていきます。
第 2 章:核心結論 ― 検索の上位は、業界の集金構造の鏡
本研究で観察された一文の結論は以下です。
核心結論(一文)
Google 検索の上位に何が出てくるかは、業界の集金構造によって決まる傾向が観察される。
厳密に言い直すと、業界主流の集金チャネル(直販・元請下請・公的報酬等)が PLATFORM 事業者の集金余地を残すかどうかが、PLATFORM の経済支配率と利益率を強く左右し、結果として SERP の主役を決める要因の一つとなっているように見えます。
第 1 報では「SERP 寡占度は 3 類型に分かれる」「業種別の Top1 ドメイン rank 1 占有率は 7.9% 〜 51.8% まで 6.5 倍の幅で分布する」という観測事実を提示しました。本第 2 報では、その先の問い「なぜ業種ごとにここまで構造が違うのか」に対する観察上の答えを示します。
3 軸仮説 + 第 4 軸の留保
業種の SERP 構造を決める軸として、本研究は当初「単価 × 検索頻度 × 後悔可能性」の 3 軸仮説を提示しました。
| 軸 | 高い側 | 低い側 | SERP への効き方 |
|---|---|---|---|
| 客単価 / LTV | 個社が SEO 投資する余地大 | 個社は投資せず PLATFORM 依存 | 高単価業種で個社サイトが上位に出やすい傾向 |
| 検索頻度 | 1 回限り、徹底調査 | 毎日、浅い検索 | 低頻度ほど比較記事・ランキング記事が支配的 |
| 後悔可能性 | 失敗できない、深堀検索 | 失敗してもいい、適当検索 | 後悔可能性が高い領域で権威ドメイン優遇が観察される |
3 軸仮説は SERP 構造の「読み解き」には役立ちますが、本研究の探索過程で、より上位の駆動要因として「業界主流集金チャネルが PLATFORM に余地を残すか」(以降「仮説 M」と呼びます)が浮上しました。これが本第 2 報の核心です。
仮説 M ― 業界の集金構造が PLATFORM の経済支配を決める
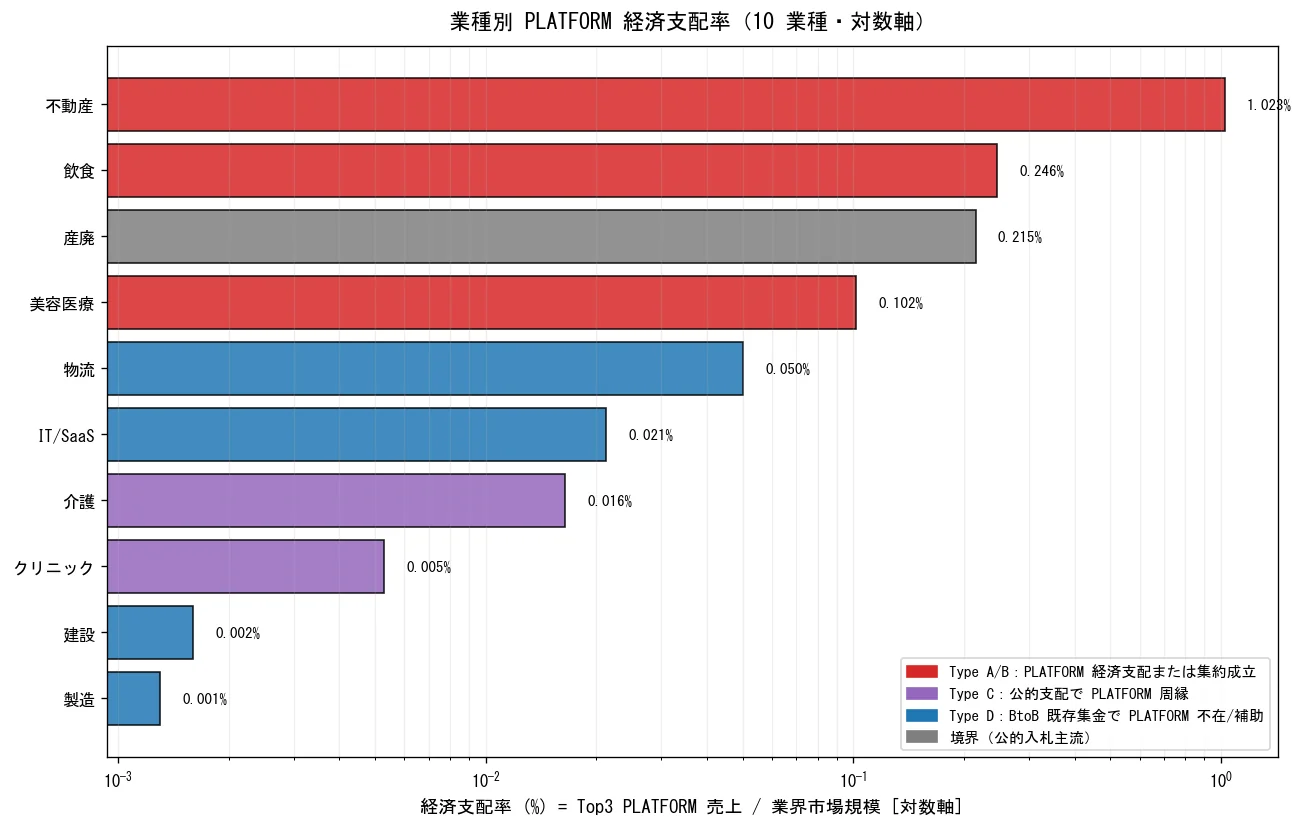
10 業種の主流集金チャネルと、各業種で PLATFORM 上位 3 社が業界全体に占める「経済支配率」(Top3 PLATFORM 合計売上 / 業界市場規模)を観察すると、以下のパターンが浮かびます。
| 業種 | 主流集金チャネル | PLATFORM 集金余地 | PLATFORM 経済支配率(観察値) |
|---|---|---|---|
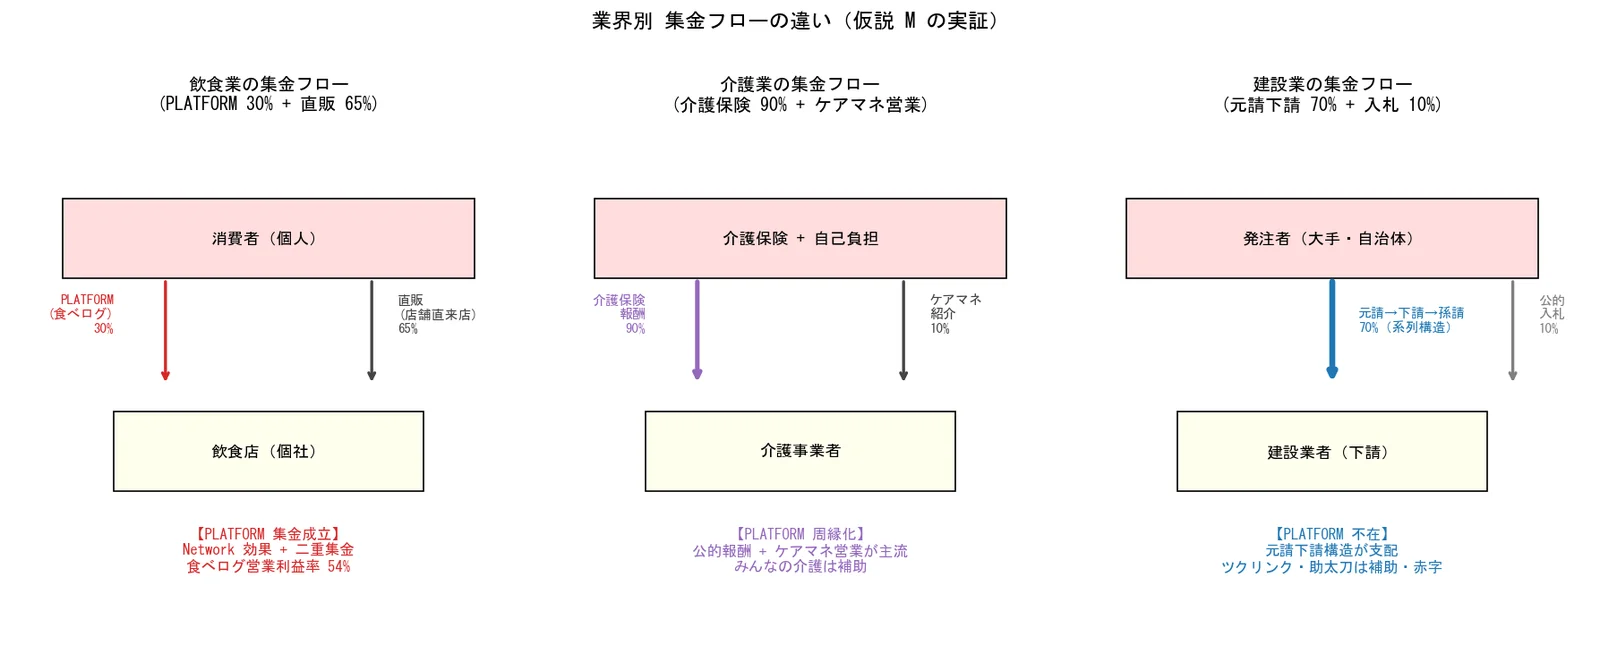
| 飲食 | 直販 65% + PLATFORM 30% | 大 | 0.25%(売上面で 25-30% の予約寄与あり) |
| 不動産仲介 | 仲介手数料主体 | 大 | 1.02% |
| 美容医療 | PLATFORM 経由 + 自由価格 | 中〜大 | 0.10% |
| クリニック | 保険診療 95% | 小(法規制で集金禁止) | 0.005% |
| 介護 | 介護保険 90% + ケアマネ営業 | 小 | 0.016% |
| 製造業 | 既存取引・系列 | 無に近い | 0.001% |
| IT/SaaS | 直販+ PLATFORM 補助 | 中 | 0.021% |
| 物流 | 直販 65% + 業界利益率 2-3% | 無に近い | 0.05% |
| 産廃 | 自治体入札 + 既存契約 | 無 | 0.215%(売上規模微小) |
| 建設 | 元請下請 70% | 無 | 0.002% |
業界主流の集金構造が PLATFORM 事業者の集金余地を許す業種(飲食・不動産仲介・美容医療)では、PLATFORM が集金面で経済支配を確立し、SERP も PLATFORM 寡占となります。逆に、保険診療・介護保険のように公的報酬が主流の業種では、PLATFORM が集金できる余地が法的・構造的に塞がれており、PLATFORM は「情報集約・口コミ・比較表示」という補助機能でしか成立できません。
この観察は、「PLATFORM が SERP を取ったから業界を支配した」という通説とは因果関係が逆である可能性を示唆します。実際の観察上の流れは 「業界の集金構造が PLATFORM に余地を残すか → PLATFORM が集金支配を確立できるか → SERP の主役が決まる」であり、SERP 寡占は結果であって原因ではない、と読めます。
→ 関連研究データ(EEAT robustness 2026)を受け取る
第 3 章:SERP 寡占の 3 類型
第 1 報で提示した 3 類型を、仮説 M の枠組みで再整理します。
| 類型 | 該当業種 | SERP の主役 | 仮説 M による位置付け |
|---|---|---|---|
| PLATFORM 代行型 | 飲食 / 介護 / 美容医療 / 一般クリニック | 食べログ・みんなの介護・湘南美容・Doctor’s File | 業界主流が PLATFORM に余地を残す or 個社 SEO 投資余力なし |
| 公的支配型 | 産廃 / 部分的に建設・介護 | 環境省・自治体・厚労省 | 許認可と公的入札で集金チャネル完結、PLATFORM 集金不可能 |
| 群雄割拠型 | 製造 / IT / 物流 / 廃棄物(民間部分) | 個社サイト + 専門メディア | BtoB 既存集金構造で PLATFORM 補助化、個社競争市場成立 |
注意点として、同じ「PLATFORM 代行型」に分類される飲食と介護は、SERP の見た目は似ていても背景の構造はまったく逆です。飲食は「PLATFORM が集金面でも稼げる業界」、介護は「PLATFORM が集金できないが情報集約だけ担う業界」です。この区別は第 6 章「PLATFORM の二重性」で詳述します。
第 4 章:DR vs SERP rank ― 業種 × Intent 層別に見ると 50 通りに変動
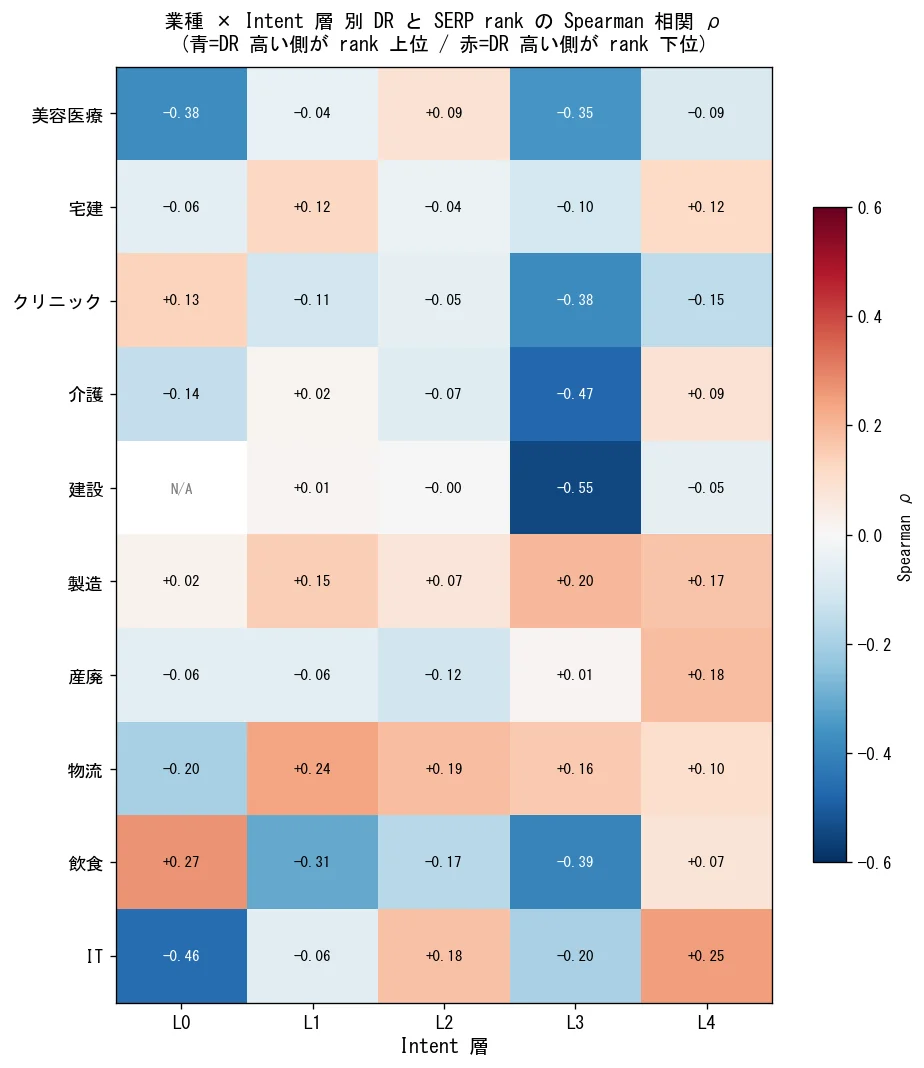
SEO 業界で長年信奉されてきた「ドメインパワー(DR)が高いほど検索順位は上がる」という言説について、本研究は業種 × Intent 層クロスでの Spearman 順位相関 ρ を観測しました。
結論から言うと、全 SERP の DR vs rank の ρ は -0.015(ほぼ無相関)です。しかし業種 × Intent 層別に見ると、ρ は -0.55(DR 高い側ほど順位下) から +0.28(DR 高い側ほど順位上)まで、約 50 通りの値に分散しています。
Intent 層は本研究で以下のように operational に定義しています(詳細は第 11 章方法論参照)。
- L0:定義探索(「○○ とは」型)
- L1:サービス理解(機能・特徴の調査)
- L2:比較検討(競合・代替の比較)
- L3:地域選定(「○○ 地域名」型)
- L4:購入直前(価格・予約・申込)
業種別 DR × Intent 層別の Spearman ρ 観察結果(主要パターン)
| 業種 | L0(定義) | L1(理解) | L2(比較) | L3(地域) | L4(購入) | パターン読み |
|---|---|---|---|---|---|---|
| 美容医療 | -0.38 | 弱 | 弱 | -0.35 | 弱 | 全層 DR 負相関、サテライト系上位 |
| クリニック | 弱 | 弱 | 弱 | -0.38 | 弱 | L3 で DR 急落、個院上位 |
| 介護 | 弱 | 弱 | 弱 | -0.47 | 弱 | L3 で DR 強い負相関、PLATFORM 代行 |
| 建設 | N 不足 | 弱 | 弱 | -0.55 | 弱 | L3 で DR 最強の負相関 |
| 飲食 | +0.27 | 弱 | 弱 | -0.39 | 弱 | L0/L3 で正負逆転 |
| 製造業 | +0.02 〜 +0.20 | 全 L で DR 正相関ゼロ〜中、健全市場 | 群雄割拠 | |||
| 物流 | 弱 | +0.24 | +0.19 | 弱 | 弱 | L1-L2 で DR 正相関 |
| IT/SaaS | -0.46 | 弱 | +0.18 | 弱 | +0.25 | L0 と L4 で符号反転(唯一) |
注目すべきは IT/SaaS 業界の挙動です。L0(「SaaS とは」レベルのビッグワード)では DR ρ = -0.46 で大手メディア支配ですが、L4(「○○ 比較 料金」レベルの購入直前)では ρ = +0.25 と符号が反転します。「ビッグワードでは大手 IT メディアが支配、購入直前では中小 SaaS が逆転する」現象が、データから示唆されました。
多くの業種では L3(地域選定)で DR は強い負相関を示します(クリニック -0.38 / 介護 -0.47 / 建設 -0.55)。「地域名 × 業種」のクエリでは、Google は DR が高い全国大手より、その地域の中堅・個社を上位に出す傾向が観察されます。「DR を上げれば全層で上位を取れる」型の一律処方箋は、業種特性とクエリ意図を無視した粗い処方であることが、データ上裏付けられました。
第 5 章:業界 fingerprint ― 業界別 SEO の「指紋」
各業種の SERP 構造には、業界横断中央値から逸脱した「特徴的極値」が観察されます。これを業界 fingerprint と呼びます。これらは理論の例外ではなく、業界ごとの情報非対称性解消メカニズムの局所最適化の高純度発現として読めると、外部研究者(ChatGPT)による独立レビューでも示唆されました。
飲食(inshoku)― 物語が効く業種
L3 で experience_density(店主の経験・歴史記述)+0.49 / qualification(資格表記)-0.49 / DR -0.39。物語が rank に効き、資格は逆相関。食品衛生責任者などの許認可は飲食業で当たり前すぎて差別化軸にならない一方、創業ストーリー・店主の経歴密度が個店の SERP 残存を支えます。食べログ等 PLATFORM 配下で個店ページに残る差別化要因は「物語」のみ、というデータ上の示唆です。
美容医療(biyou_iryou)― 装備度逆相関の異常市場
L3 で SEO 装備度総合 -0.17 / JSON-LD 数 -0.15 / 組織透明度 +0.49 / DR -0.35。SEO 装備が手厚い側ほど rank が下、装備が少ない中堅サテライト・個人クリニックが上位という、他業種に類を見ない異常パターンです。本ブログシリーズの美容医療版でも同じ現象を観察しました。Google が自由診療 YMYL 領域で評価品質に固有の制約を持っている可能性、Affiliate 経由トラフィックの SEO 汚染、複合要因が考えられます。
一般クリニック(clinic)― 学術的裏付けの王道領域
L3 で external_citation(学会・論文引用)+0.59 / case_specificity +0.53 / experience_density +0.53 の三位一体。外部引用 + 症例提示 + 経験密度の三軸が同時に rank を押し上げるのは 10 業種中クリニックのみで観察されました。保険診療領域は美容医療と対照的に、Google が学術的根拠と症例の具体性を強く重視している可能性が示唆されます。
介護(kaigo)― PLATFORM + 公的の二重支配
L3 で組織透明度 +0.58 / 経験密度 +0.49 / DR -0.47 / 公的サイト(厚労省・自治体).go.jp/.lg.jp の Top1-10 出現 74%。みんなの介護・LIFULL 介護等の比較メディアと、厚労省・自治体の公的サイトで Top10 を二重支配。個施設サイトが残る余地は限定的です。利用者の検索熱量は高い(LTV 数百万〜2,000 万円)が、介護報酬主体の集金構造では個施設に SEO 投資する経済原資がなく、結果として PLATFORM 代行となります。
建設(kensetsu)― 業界団体の reputation 支配
L3 で external_citation -0.71(10 業種で最大絶対値) / 組織透明度 +0.61 / DR -0.55。外部引用が多い大手メディア・業界団体が上位を圧倒的に取り、個社サイトは引用少なく下位。元請下請構造(7 割)で集金が業界内で完結する建設業では、ツクリンク・助太刀のような PLATFORM は SERP の補助機能で乱立可能ですが、両社とも赤字が報じられています。集金支配ができないため経済規模で大きくなれません。
製造業(seizou)― DR 正攻法が効く健全市場
DR が全 L で +0.02 〜 +0.20 で安定し、負相関を示さない 10 業種唯一の業種。L3 で経験密度 +0.29 / 組織透明度 +0.29。ISO・JIS 認証 + DR の正攻法 SEO が rank に効くB2B 個社競争の健全市場です。「DR を上げれば順位が上がる」言説が成立する数少ない業種でもあります。
IT/SaaS(it)― 階層別主役交代の業種
L0 で DR -0.46 / external_citation -0.55(両方最強) → L4 で DR +0.25(唯一の符号反転)。SERP 階層を移動するにつれて主役が交代する業種は IT/SaaS のみで観察されました。ビッグワードは大手メディア(BOXIL・IT トレンド等)が支配し、購入直前は個社 SaaS サイトが残る、二層構造です。BOXIL 等の業界 PLATFORM は赤字継続が報じられており、ここでも PLATFORM の集金支配は限定的です。
その他 3 業種(産廃・物流・宅建)の fingerprint 詳細
産廃(haikibutsu):L3 で公的サイト 91% 占有(環境省・自治体)。完全な公的 SERP 寡占で、民間 SERP は L3 では事実上見えない。Top1 ドメインも e-reverse.com で占有 8.8% と分散。
物流(butsuryu):L1-L3 で DR +0.16 〜 +0.24 の正相関業種。実績密度(取扱品目・拠点数) + 資格表記が rank に効く順当な評価軸。Hacobu MOVO・ハコベルとも赤字。
宅建(takken):L 全層で case_specificity が中位効く(L0 +0.51 / L4 +0.26)。免許番号・代表者名・取扱物件の明示が rank に貢献する正攻法寄り業界。本シリーズの宅建版で詳述。
第 6 章:PLATFORM 二重性から intermediation layer の階層性へ
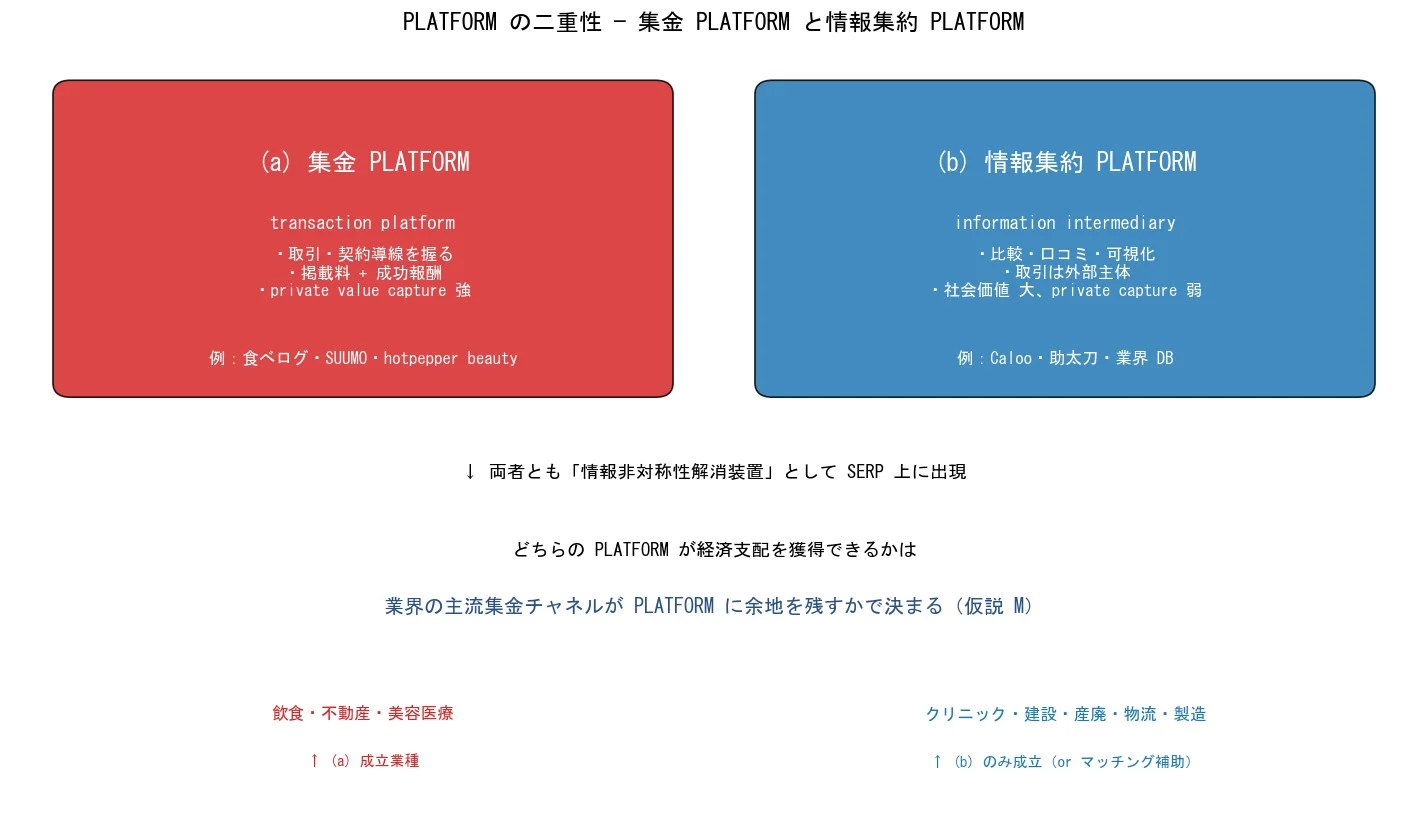
本研究は当初、PLATFORM を「集金 PLATFORM(食べログ型)」と「情報集約 PLATFORM(Caloo 型)」の二重に分けて整理しました。しかし Caloo・EPARK のクリニック PLATFORM が「業界経済を支配できないが黒字維持する」第三類型として観察されたため、intermediation(仲介)を 4 階層で記述するモデルに拡張します。
intermediation の 4 階層
| 階層 | 機能 | 収益化レイヤー | 例 |
|---|---|---|---|
| (a) transaction platform | 決済・送客・取引手数料を握る | 取引導線そのもの | 食べログ予約・SUUMO 反響課金・hotpepper beauty 予約 |
| (b) discovery intermediary | 情報探索の補助 + 紹介 | 紹介手数料 / 成功報酬 | EPARK 紹介手数料・みんなの介護入居紹介 |
| (c) reputation intermediary | 信頼・口コミの集約 | 掲載料 + スポンサー広告 | Caloo・ホスピタ |
| (d) audience aggregator | 注意・トラフィックの集約 | アドネットワーク広告のみ | 業界比較メディア・まとめサイト |
(a) は業界の取引そのものに手数料を取れるため private value capture が強く、(d) に向かうほど capture は弱くなります。Caloo は (c) で黒字維持、EPARK は (b) で患者紹介を成功報酬化、食べログは (a) + (b) のハイブリッドで二重集金、という階層が観察されます。
業界によっては (a) が法規制・公的報酬で塞がれているため、PLATFORM は (b)(c)(d) の階層に押し下げられます。クリニックがその典型例で、Caloo・EPARK は (c) と (b) で運営されていますが、(a) は保険診療の療養担当規則で構造的に成立しません。
従来の二重性整理(再掲)
本研究の途中段階で重要な発見だったのが、「PLATFORM」と一括りにされる事業者には機能上 2 種類あり、両者は経済的振る舞いがまったく異なる、ということでした。
| 分類 | 機能 | 代表例 | 業界経済支配 | 営業利益率(観察値) |
|---|---|---|---|---|
| (a) 集金 PLATFORM | 個社から手数料・掲載料・成功報酬を取り、業界の経済フローに介入 | 食べログ・SUUMO 系・ホットペッパーグルメ | 強 | 食べログ 54% 等、高水準 |
| (b) 情報集約 PLATFORM | SERP では強いが集金は別主体(広告主・スポンサー)から | Caloo・EPARK・助太刀・みんなの介護 | 弱〜中 | EPARK 1.3-2.4% 程度の観察 |
(a) 集金 PLATFORM は、業界主流の集金チャネルが PLATFORM に余地を残している業界(飲食・不動産仲介・美容医療等)でのみ成立します。利用者と事業者の取引にマッチング手数料の形で介入できるため、業界経済への支配力が強くなります。
(b) 情報集約 PLATFORM は、業界の集金チャネルから締め出されている領域(クリニック・介護・建設・物流・産廃)で「情報を集約して比較表示する」機能のみを担います。SERP の Top10 を取れることもありますが、集金は広告主・スポンサーから間接的に行うため、ビジネスとしてのスケールが小さく、利益率も低水準にとどまります。
例えば医療予約 PLATFORM の EPARK は SERP で目立つ存在ですが、営業利益率は 1.3-2.4% 程度と報じられており、食べログの 54% に比べると 1/20 〜 1/40 の水準です。Caloo も小規模企業のまま継続しています。「Google が YMYL 領域で個院を締め出したから、その隙間でグレー PLATFORM が高利益率を取れるはずだ」という仮説は、データ上では否定されました(自己反証の詳細は第 11 章 Method 開示参照)。
この二重性の発見が、第 7 章で展開する「経済支配率 × 加重平均利益率」散布図の解釈に決定的に効いてきます。
第 7 章:核心メッセージ ― 経済支配率と利益率の散布図が語ること
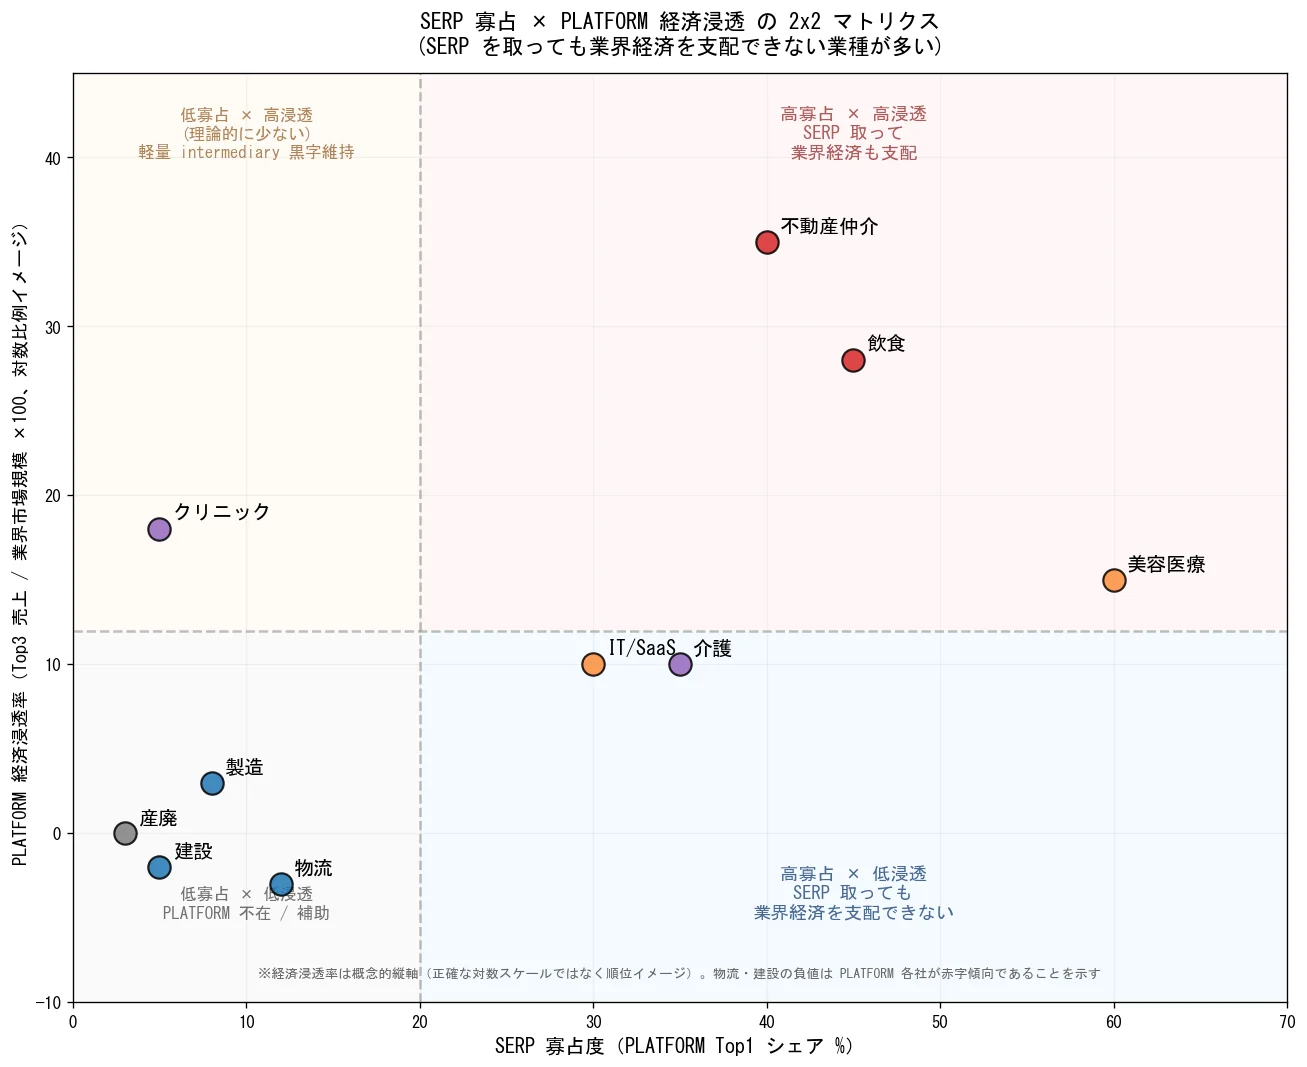
仮説 M(業界主流集金チャネルが PLATFORM 集金支配可能性を決定する)を最も視覚的に提示するのが、業界別「PLATFORM 経済支配率 × 加重平均利益率」の散布図です。
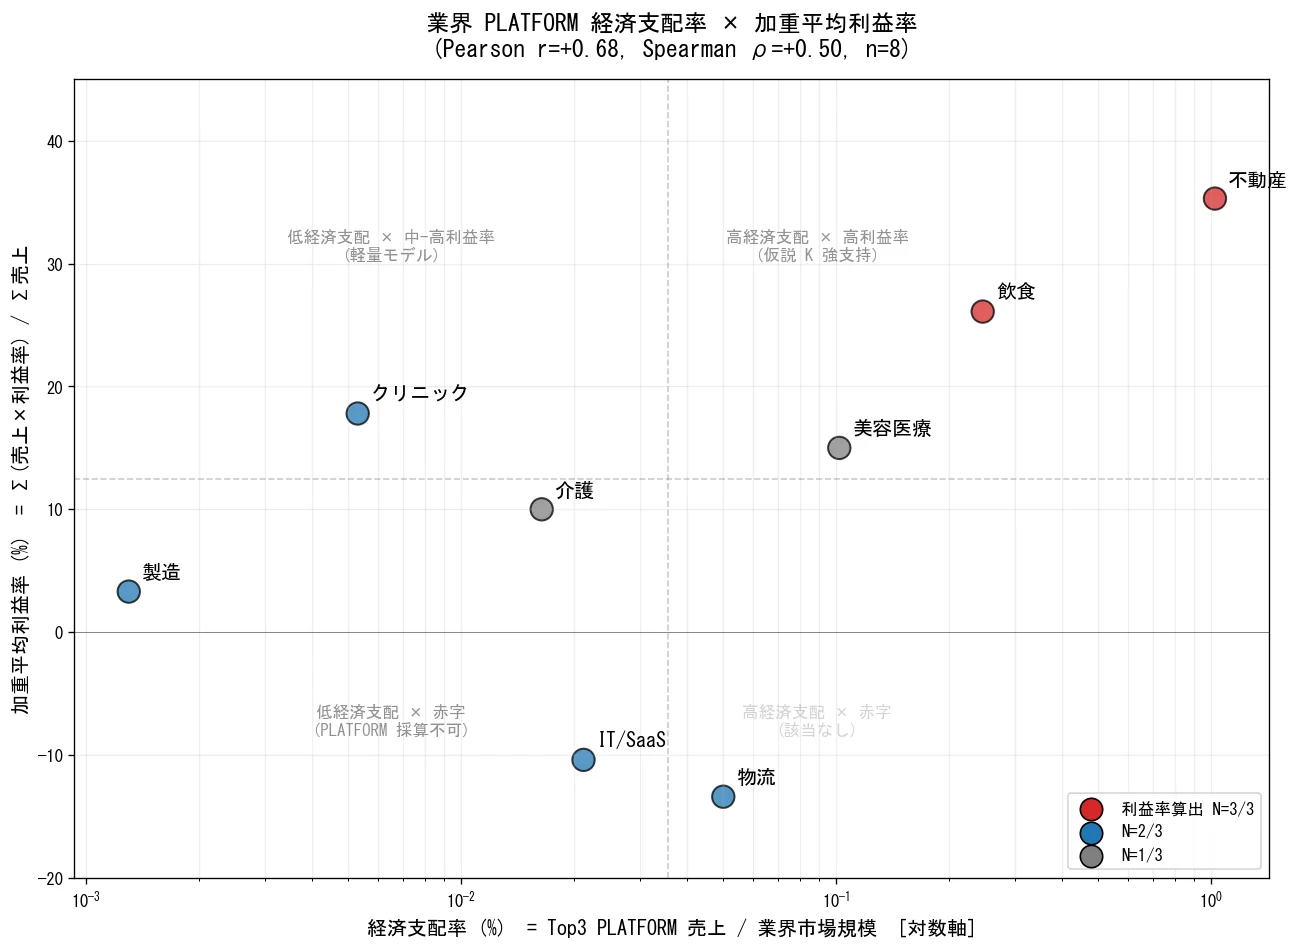
横軸:PLATFORM 経済支配率 X = Σ(Top3 PLATFORM 売上) / 業界市場規模 × 100 [%]。
縦軸:加重平均営業利益率 Y = Σ(売上 × 営業利益率) / Σ(売上)。Top3 合計の連結営業利益率に相当。
n = 8 業種で Pearson r = +0.68 (p = 0.062) / Spearman ρ = +0.50 (p = 0.207)。方向性は中〜強の正相関、ただし n = 8 では統計検定の有意性は限定的、という観察結果です。
業種別の数値内訳(散布図の点)
| 業種 | Top3 売上計 | 業界市場規模 | 経済支配率 X | 加重平均利益率 Y |
|---|---|---|---|---|
| 不動産仲介 | 約 450 億円 | 約 4.4 兆円 | 1.02% | +35.3% ★ |
| 飲食 | 約 590 億円 | 約 24 兆円 | 0.25% | +26.1% ★ |
| 美容医療 | 約 26.5 億円 | 約 2.6 兆円 | 0.10% | +15.0% |
| クリニック | 約 24 億円 | 約 45 兆円 | 0.005% | +17.8% |
| 介護 | 約 19.5 億円 | 約 11.9 兆円 | 0.016% | +10.0% |
| 製造業 | 約 26 億円 | 約 200 兆円 | 0.001% | +3.3% |
| IT/SaaS | 約 42.5 億円 | 約 20 兆円 | 0.021% | -10.4% |
| 物流 | 約 20 億円 | 約 4 兆円 | 0.05% | -13.4% |
| 産廃 | 約 4.3 億円 | 約 0.2 兆円 | 0.215% | N/A |
| 建設 | 約 13 億円 | 約 80 兆円 | 0.002% | N/A |
注:利益率算出は Top3 PLATFORM の公開財務情報に基づく。産廃・建設の N/A は PLATFORM 売上規模が小さく利益率データの公開がないため。市場規模は経済産業省・厚生労働省・業界白書等の公開データを参照。
浮かび上がる 4 つの業種パターン
散布図から、業種は 4 つのパターンに分かれることが観察されます。
| パターン | 業種 | 経済支配率 | 加重平均利益率 | 仮説 M 読み |
|---|---|---|---|---|
| ① 高経済支配 × 高利益率 | 飲食 / 不動産仲介 | 0.25% 〜 1.02% | +26% 〜 +35% | 業界主流が PLATFORM に余地を残し、二重集金可能。仮説 M 強支持 |
| ② 低経済支配 × 中〜高利益率(軽量モデル) | クリニック / 介護 | 0.005% 〜 0.016% | +10% 〜 +18% | PLATFORM 自体は黒字維持できる軽量集金(成功報酬・スポンサー広告)。ただし業界経済への支配は微小 |
| ③ 低経済支配 × 赤字 | 物流 / IT/SaaS | 0.02% 〜 0.05% | -10% 〜 -13% | 業界の低利益率(運送 2-3%)or 直販自走で PLATFORM 採算阻む |
| ④ 超低経済支配 × N/A | 建設 / 産廃 / 製造 | 0.001% 〜 0.002% | N/A | 業界既存集金構造が PLATFORM 集金支配を完全ブロック |
PLATFORM 市場内 HHI と利益率は無相関
対照として、業界内 PLATFORM の市場内 Top3 シェア(HHI 代理)と利益率の相関を計算すると、Spearman ρ = -0.048(p = 0.911)と完全な無相関でした。
これは重要な観察です。PLATFORM 市場内で寡占的に見えても、その PLATFORM が業界の集金から取り分を確保できなければ、利益率は伸びません。「業界内シェアが取れれば儲かる」という直感は、業界の集金構造が PLATFORM に余地を残していない場合には成立しない、という可能性が示唆されます。
第 7 章の核心メッセージ(再強調)
Google 検索の上位に何が出てくるかは、業界の集金構造によって決まる傾向が観察された。 PLATFORM 市場内シェアが高くても、業界主流の集金チャネルが PLATFORM に余地を残していなければ、PLATFORM は SERP を取れても業界経済を支配できない。業界の集金構造を読まずに SERP の主役を語ることは、データ上では難しい。
サンプル数 n = 8 の取り扱いについて
本散布図のサンプル数は n = 8(利益率が公開されている業種のみ)であり、Pearson r = +0.68 / Spearman ρ = +0.50 の検定有意性は p = 0.062 〜 0.207 の境界線上にあります。しかしこれは「日本の全産業から本研究対象として厳選した 10 業種から導かれた質的グラデーション」であり、マクロ統計の数値の綺麗さではなく、10 業種の個別の集金構造の質的差異を読み解くための地図(fingerprint)として用いるのが本研究の主旨です。第 5 章で展開した業界 fingerprint と本散布図を併せて読むことで、業界ごとに「どの方向に努力すれば SERP で報われやすいか」の解像度が上がります。
→ JFSC 独自研究データを受け取る(業界別集計は順次公開)
第 8 章:map_pack 効果と「介護人質構造」の逆仮説
本研究の派生観察として、Google ローカルパック(map_pack)の表示有無で SERP 寡占構造がどう変動するか、また業界別の口コミ密度がどう分布するかを観察しました。
map_pack の HHI 押上げ効果
map_pack(地図表示)が出る業種では、特定の集金 PLATFORM がさらに寡占を強化する効果が観察されました。
| 業種 | map_pack あり HHI | map_pack なし HHI | HHI 差分 |
|---|---|---|---|
| 飲食 | 増 | 基準 | +235 |
| 介護 | 増 | 基準 | +220 |
| IT/SaaS | 増 | 基準 | +187 |
map_pack のあるクエリでは、Google Maps への表示権を持つ PLATFORM(食べログ、みんなの介護等)の寡占がさらに強化される傾向が観察されました。地域選定意図(L3)で個社が SERP に出る余地は、map_pack の有無で更に削られていることが示唆されます。
「介護人質構造で口コミ多い」は当初仮説、データで逆転
当初、本研究では「入居型サービス(介護)は人質構造(lock-in)で利用者が口コミを書く動機が強い」という仮説を立てていました。しかし観察データはこの仮説を否定しました。
| 業種 | 口コミ中央値(1 事業者あたり) | lock-in 強度 |
|---|---|---|
| 飲食 | 約 363 件 | 無(即決利用) |
| 介護(全般) | 約 2〜4 件 | 強(施設変更ハードル高) |
飲食は lock-in なしの即決利用業種ですが、口コミ中央値は介護の約 100 倍以上です。介護は施設変更が困難な lock-in 強領域ですが、口コミは極端に少ない。lock-in が強い業界ほど、利用者が口コミを書く動機が「弱い」という Exit Cost 軸の逆相関仮説が浮かびます(本仮説は今後の追加検証課題)。
解釈の一つは、「契約後の不満を書いたところで他に移れないため、書く労力が無駄」という利用者心理です。実利的な書く動機は exit option の存在に依存している可能性があります。
第 9 章:日米欧企業の AIO(AI Overview)対応 ― 日本は対応保留
本研究では、日米欧の上場企業 4,909 社の robots.txt・llms.txt・AI クローラー除外設定を観察しました。AI 検索時代(SearchGPT・Perplexity・AI Overview 等)に対する企業のサーバー側準備状況を見るためです。
| 地域 | N | robots 取得率 | AI 除外設定率(取れた中) | llms.txt 採用率 | SEO 装備平均 |
|---|---|---|---|---|---|
| 日本 | 3,698 | 19.7% | 2.7% | 6.7% | 3.77 |
| 米国 | 507 | 68.6% | 8.9% | 15.8% | 5.97 |
| 欧州 | 704 | 88.2% | 5.6% | 16.2% | 6.94 |
観察事実は以下です。
- 日本の robots.txt 整備率は 19.7% で 3 地域中最低。米欧(68% / 88%)との差は約 3.5 〜 4.5 倍。
- 日本の AI クローラー除外率は 2.7% で 3 地域中最低。日本企業は AI を「拒否している」わけではない。
- llms.txt(LLM 向けサイト構造定義ファイル)の採用率も日本 6.7% で米欧 16% の半分以下。
- SEO 装備度平均も日本 3.77 で米欧 6 〜 7 と差が大きい。
このパターンから観察上言えるのは、「日本企業は AI 拒否でも歓迎でもなく、対応そのものを保留している」状態だということです。「AI 時代に身構えて拒否している」のではなく、「AI 時代以前の Web 基本設定が周回遅れになっている」と読めます。
業種別ハイライト(米欧で AI 除外が顕著な業種)
共通パターン:Utilities(電力・ガス)と Energy(石油・天然ガス)は 3 地域共通で AI 除外率が高い傾向(米 Utilities 25% / Energy 20%、欧 Utilities 17.4%)。インフラ業界はサイバーセキュリティ観点で AI クローラーへの情報露出を制限している可能性。
米欧の先進パターン:Financials(金融)・Industrials(工業)は AI 除外控えめで llms.txt 採用が先進(欧 Banks llms.txt 22.7%、米 IT llms.txt 27.4%)。AI 連携で情報配信したい立場と読めます。
日本:全業種で robots 取得率 10-25% にとどまり、業種を問わず整備未成熟。AI 除外を語る以前の段階。
この「日本企業の Web 基本設定が周回遅れ」という観察は、本研究全体の流れに接続します。Web 集客にリソースを割けない地方中小企業(robots.txt も llms.txt も設定されていない、SEO 装備度も低水準)が、結果として検索の向こう側に隠されてしまう。これが第 1 章の佐藤さんが直面している現実であり、第 7 章で観察した「業界の集金構造が PLATFORM の余地を決める」構図と組み合わさることで、次章で展開する M&A 仲介への示唆につながります。Web 基本設定すら保留にしている事業者の優良な人材・許可・顧客資産が、検索 SERP では見えない一方で、M&A 仲介を通じて次世代に承継されるルートが浮上する、というのが本研究の最終的な観察です。
第 10 章:M&A 仲介への示唆 ― Exit-driven と Roll-up driven の 2 路線
日本財務戦略センターは中小企業庁 M&A 支援機関登録事業者として、本研究の観察結果を M&A 仲介の実務に接続して読み解いています。本章は弊社視点の戦略示唆を含むため、読者は「業界 SERP 構造を M&A 仲介でどう使うか」の参考としてご活用ください。
SERP で個社が見えない業種ほど M&A 需要が強い可能性
仮説として、SERP で個社が可視化されない業種では、自社で集客が成立しないため、後継者問題と相まって M&A 出口を選ぶ事業者が多いという観察上の関係があります。
| 業種 | SERP 個社可視性 | 後継者・経営者高齢化問題 | M&A 出口需要(観察的解釈) |
|---|---|---|---|
| 産廃 | 低(公的 91%) | 深刻 | 強 |
| 建設 | 低(L3 で大手・団体支配) | 深刻 | 強 |
| 物流 | 中(個社競争) | 大手統合進行中 | 強 |
| 介護 | 低(PLATFORM 代行) | 人材難 + 後継問題 | 中〜強 |
| 宅建 | 中 | 免許業 + 高齢化 | 中 |
| 飲食 | 低(PLATFORM) | 個店色強 | 規模化困難で個別判断 |
| 美容医療 | 中(中堅生存) | オーナー個人色強 | 個別判断 |
仮説の概要は以下です。SERP 上で自社サイトが見えない業種では、新規顧客獲得を Web に依存できず、既存取引・人脈・地域信用に依存します。経営者高齢化と後継者不在が交差すると、廃業より譲渡を選ぶ事業者が増える可能性があります(許可・顧客ベース・人材を残せる)。逆に SERP で個社が見える業種(美容医療・部分的に IT/SaaS)は自走可能なため M&A 出口の必要性が相対的に低い可能性があります。
Exit-driven 戦略と Roll-up driven 戦略
仮説 M(業界の集金構造が PLATFORM 経済支配を決める)から導かれる、M&A 仲介の 2 路線戦略は以下です。
| 戦略 | 狙う業種 | 典型シナリオ | 必要な業界知見 |
|---|---|---|---|
| Exit-driven | SERP 個社可視性が低い業種(産廃・建設・介護・物流) | 後継者不在の事業者を、許可・顧客ベース・人材ごと譲渡で承継 | 許認可承継・元請関係維持・人材定着 |
| Roll-up driven | SERP 個社可視性が中〜高の業種(美容医療・IT/SaaS・宅建) | 地域中堅を複数買収して全国チェーン化、PLATFORM 経由ではなく自社ブランドで集客 | ブランド統合・PLATFORM 関係・地域別ノウハウ |
注意として、SERP 個社可視性が低い業種に対する譲渡側リード獲得アプローチは、事業者本人がネット弱者(Web 経由集客が成立していない)なので、DM・電話・FAX・業界団体名簿等のオフラインチャネルが効果的になる可能性があります。公的支配型業種(産廃・建設)は SERP より行政データ・業界団体会員名簿から個社を特定する方が早い、というのが日本財務戦略センター実務での観察です。
業法遵守の観点では、M&A 譲渡実務において税務・法務・会計の専門領域(株式評価・税効果会計・契約書作成・登記等)は税理士・弁護士・公認会計士・司法書士の独占業務に該当します。中小 M&A ガイドラインに則り、日本財務戦略センターは仲介事業者として各専門家との連携の上で案件を進めます。
本研究の業種別集計データ・散布図元データ・Top3 PLATFORM 経済支配率算出根拠を、メール認証付きで配信しています。
※法人メールアドレスに認証リンクをお送りします。営業目的での再配布はご遠慮ください。
第 11 章:方法論と限界 ― 三層分離・自己反証 3 件・撤回 1 件の開示
本研究の透明性のため、方法論的位置付けと限界・自己反証プロセスを明示的に開示します。
三層分離 ― 観測・解釈・比喩
Layer 1 観測(observation):10 業種 × 1,140 クエリ × 上位 10 位 = 11,116 SERP entries、1,093 ドメインの EEAT 10 軸 + html_length 測定、1,728 ドメインの Ahrefs DR 取得、業種 × Intent 層 × 17 指標 × 順位の Spearman 順位相関、10 業種別 PLATFORM Top3 売上 / 営業利益率 / 業界市場規模。これらは観測事実として記述します。
Layer 2 解釈モデル(interpretation):「情報非対称性解消装置」モデル(Akerlof Lemons Market → Information Intermediary → Google SERP の三段)、「PLATFORM 経済支配率」概念、「PLATFORM の二重性」(集金 PLATFORM vs 情報集約 PLATFORM)、「業界主流集金チャネルが PLATFORM に余地を残すか」(仮説 M)。これらは観測された順位構造差を説明するための解釈モデルであり、Google 内部実装の事実報告ではありません。
Layer 3 比喩・要約表現:本ブログシリーズで時折用いる「Pro 級評価 vs Flash 級評価」「クローラーコスト差別」等の表現は、executive summary 的な比喩です。これらは比喩であり、Google 内部実装の観測ではありません。「業界別の評価品質差が観測される」という観測事実の凝縮表現として読んでください。
主要限界
- 非因果性:本研究は順位相関を観測したものであり、各指標が順位決定因子であることを直接示すものではありません。逆因果(PLATFORM が儲かる業界だから集金構造が変わった)の可能性も排除できません。
- 日本語 SERP 限定:本研究の SERP 観測は日本語クエリのみを対象としています。他言語圏での挙動を保証しません。
- Ahrefs DR の外部依存性:DR は Google の内部指標ではなく、サードパーティ(Ahrefs)が構築した被リンク網プロキシ指標です。
- Intent 階層分類の主観性:L0-L4 の階層分類は本研究設計者の operational definition に依存します。annotator 間 reliability テスト(Cohen’s κ)は今後の課題です。
- 「PLATFORM 経済支配率」の operational proxy 性(用語限定):本研究で「経済支配率」と呼んでいるのは厳密には「PLATFORM 直接 monetization 浸透率(PLATFORM monetization penetration)」の operational proxy です。Top3 PLATFORM 売上 ÷ 業界市場規模で算出していますが、以下の限界があります。
- 売上の定義:広告料・成功報酬・SaaS 月額・取引手数料・反響課金の混在
- 業界市場規模:広義 / 狭義 / GMV / 流通総額のどれを使うか
- 非上場 PLATFORM の売上推定値の品質
- 業界横断 PLATFORM(リクルート等)のセグメント按分の不正確性
- PLATFORM が間接送客で業界経済に与える波及(オフライン CV 等)を捕捉できていない
本指標は「業界経済を完全に PLATFORM が支配しているか」の判定ではなく、「業界比較を目的とした PLATFORM 直接収益浸透の rough-order 指標」として読まれることを前提とします。
- n = 8 検定耐性:経済支配率 × 利益率の相関は n = 8 の業種データで計算しています。方向性は中〜強の正相関(r = +0.68 / ρ = +0.50)ですが、p 値は 0.06 〜 0.21 でボーダーライン水準。「業種間の質的パターン」を中心に据えており、検定的有意性主張ではないとお読みください。
自己反証 3 件の Method 開示
本研究の探索過程で、以下 3 つの仮説を立てたうえで実データにより反証しました。Popper 的反証可能性を担保するため、反証された仮説も研究記録として明示開示します(本文の主張ではない、Method の透明性開示です)。
反証 1 ― 仮説 J(供給過剰度 → PLATFORM 化):「供給過剰の業種ほど PLATFORM が必然的に成立する」という当初仮説。しかし飲食(供給 100-150 万社)で PLATFORM 経済支配率 0.25%(集金で 25-30% 寄与)、美容医療(供給 1.8 千院)で 0.10%。供給過剰度と PLATFORM 化の関係は単純ではなく、反証されました。
反証 2 ― 仮説 L(PLATFORM 業界内 HHI → 経済支配率):「PLATFORM 市場内が寡占的(HHI 高)であれば、PLATFORM 経済支配率も高くなる」という仮説。データでは飲食のみ HHI 高 × 経済支配高(0.25%)で支持。残り 9 業種では HHI が 2,400-4,650(寡占的)であっても経済支配率は 0.001-0.1% の極小で、反証されました。Two-sided market のネットワーク効果は「業界が PLATFORM に余地を残す」前提でしか働かない、と観察されました。
反証 3 ― 「Google YMYL 締め出し → グレー PLATFORM 高利益率」:「Google が YMYL 領域(クリニック等)で個院を SERP から締め出す結果、医療予約 PLATFORM(EPARK・Caloo 等)に流れて高利益率になる」という仮説。データでは EPARK 営業利益率 1.3-2.4%(食べログ 54% の 1/20 〜 1/40)、Caloo も小規模会社のまま継続。グレー PLATFORM の利益率は限定的で、反証されました。真因は保険診療の業界集金構造が PLATFORM に余地を残していない構造的問題(医院も予算限定 + 法規制リスク)と観察されます。
撤回 1 件 ― AIO 集計の Agent ミス
本研究の途中段階で、「日本企業の AI クローラー除外率が米欧の 4.2 倍突出(19.1%)」という観察を一時期メモに記録していました。しかし再集計の結果、これは Agent が母集団選別済みサブセット(N=183)を使用したデータ集計ミスであり、正本 N=3,698 で再計算すると AI 除外率は 2.7%(米欧より低い)であることが確認されました。当該観察は撤回し、第 9 章の通り「日本は AI 時代の Web 基本設定が周回遅れ」というのが正しい観察です。
研究の途中で観察を撤回することは、研究姿勢として強さでもあれば、初期仮説生成の粗さでもあります。本研究では、撤回も Method 開示として残します。これも Popper 的反証可能性の一環です。
想定される反論への先回り応答
反論への応答(4 項目)
反論 1「PLATFORM 経済支配率の定義が恣意的」:本研究では operational proxy として用いました。完全測定は不可能であり、複数定義による感度分析は今後の課題です。業界比較を目的とした rough-order 指標として一定の説明力(n = 8 で Pearson r = +0.68)を示しました。
反論 2「逆因果の可能性」:「PLATFORM が儲かる業界だから集金構造が変わった」という逆因果は完全には排除できません。本研究は記述的・探索的観察に留まり、因果同定は今後の課題です。ただし観察された 10 業種の歴史的順序(集金構造が固まっている業界では PLATFORM が後から参入して補助化される)からは、業界集金構造が先行する解釈の方がデータに整合的に見えます。
反論 3「サンプル数 n = 8 は検定耐性が低い」:方向性の観察(中〜強の正相関)と限定的検定有意性(p = 0.06-0.21)を併記しています。業種数の制約は構造的なものであり、本研究は「業種間の質的パターン」を中心に据えました。
反論 4「Google の内部実装を語っていないか」:本研究では「Google 内部アルゴリズム観測ではない」を方法論セクションで明示しています。「Pro 級・Flash 級」等の表現は比喩であり、業界別評価品質差の観測事実の凝縮表現です。
今後の課題
- Mixed Effect Model による階層構造(クエリ × 業種 × ドメイン)の正式分析
- 時系列観察(1 週間〜1 ヶ月での順位安定性検証)
- Intent 階層分類の annotator 間信頼性検証(Cohen’s κ)
- PLATFORM 経済支配率の定義感度分析(広義 / 狭義での複数算出)
- 業界数の拡張(現在 10 業種 → 30 業種程度への拡張)
- 日米欧 SERP の構造的比較研究
第 12 章:再結論 ― 業界の集金構造を読まずに SERP は語れない
第 1 章の物語に戻ります。地方都市で 30 年続けてきた飲食店主が、Google で自分の店名を検索しても食べログとホットペッパーグルメに埋もれて自分のサイトが出てこない。その理由は、店主の努力不足でも、SEO 業者の能力不足でも、Google のアルゴリズムが意地悪だからでもありません。
飲食業界の主流集金チャネル(直販 + PLATFORM 予約)が、食べログ・ホットペッパーグルメというマッチング PLATFORM に集金余地を大きく残しています。結果、これらの PLATFORM は業界の経済フローに食い込み(食べログ営業利益率 54%、年商数百億円)、Google から見て「飲食検索で利用者の意思決定に最も寄与しているドメイン」として上位を占めることが構造的に決まります。個店が SEO に月数万円・数十万円を投じたところで、この構造に正攻法で勝つのは現実的ではありません。
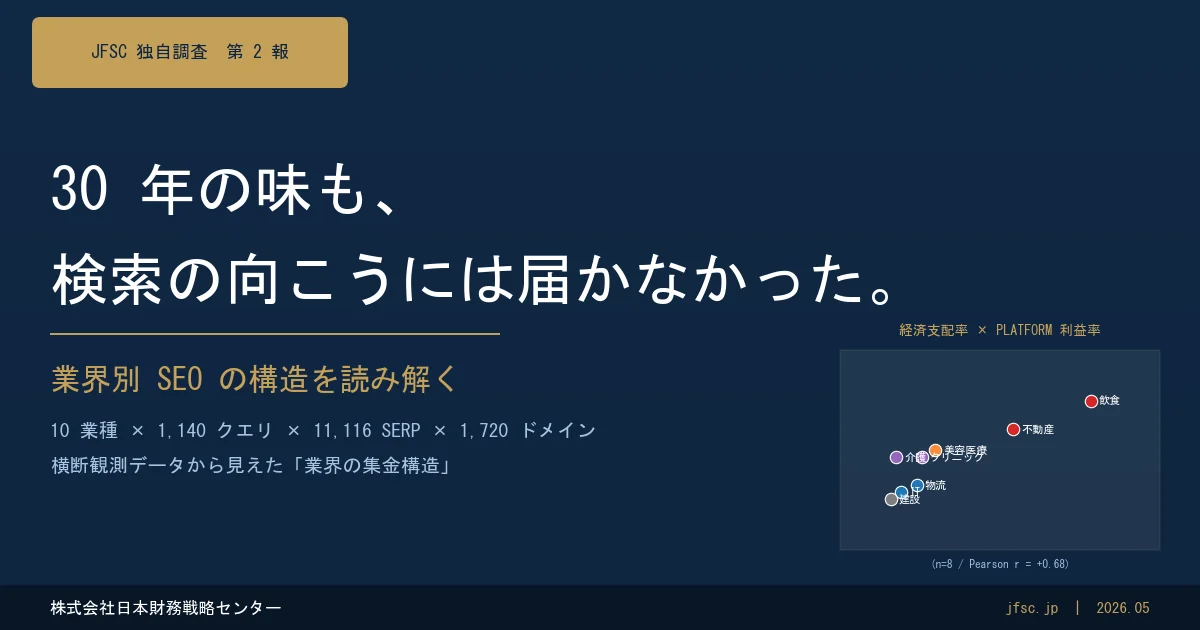
これは個店オーナーへの慰めではなく、業界の構造観察として読んでいただきたい事実です。同じ構造観察を業種別に並べると、本研究の散布図(図 1)になります。「業界の集金構造が、Google 検索の上位に出てくる主役を決めている」と観察上は読めます。
業界別 SEO 投資の合理性をどう読み解くか
本研究のデータから、業種ごとに以下のような戦略仮説が観察的に導かれます(あくまで観察に基づく仮説であり、実行可否は個別判断ですが、参考として):
- 製造業・物流・宅建:DR 正攻法 SEO が観察上効きやすい業種。個社サイトの権威性投資が ROI を持ちうる。
- クリニック・介護:個社 SEO 投資より、PLATFORM(Caloo・みんなの介護等)への掲載最適化を併走させる方が観察上効率的な可能性。
- 飲食:tabelog 経済圏への参加を前提に、個店サイトは「物語・店主の経歴・地域コミュニティ」軸での差別化に集中。
- 美容医療:SEO 装備度を高くするほど rank が下がる異常パターンが観察される領域。装備過多より、自由診療領域の独自評価軸を読み込んで戦略を組み立てる必要。
- 建設・産廃:SERP より業界団体・行政データ・既存取引網を中心に据える。Web 経由集客の ROI は構造的に薄い可能性。
- IT/SaaS:L0 ビッグワード(大手メディア支配)と L4 購入直前(個社逆転)で戦略を変える。階層別の主役交代を意識した SEO 設計が必要。
JFSC の立ち位置 ― 業界構造の翻訳者として
日本財務戦略センターは M&A 仲介を本業としていますが、業務上「業界の構造を翻訳する」役割を担うことが多くあります。譲渡側の経営者からは「うちの業界ではどう動くべきか」、買い手側からは「この業種の参入難易度・Web 集客の現実」を相談されます。本研究のデータは、これらの実務質問に対する材料として、業界別 SEO 構造 × M&A 出口戦略の接続図を提供することを目的としています。
譲渡実務における税務・法務・会計判断は税理士・弁護士・公認会計士・司法書士の独占業務であり、日本財務戦略センターは仲介事業者として各専門家との連携の上で案件を進めます。2024 年 8 月改訂の経済産業省・M&A 仲介における利益相反防止に関する遵守事項に則り、両手仲介の開示義務・利益相反防止の運用も徹底します。M&A 支援機関登録制度の登録情報検索では弊社情報も公開されておりますので、ご確認いただけます。
※おまけ ― 読まれていれば、の話ですが
ここまで読んでくださった方、本当にありがとうございます。本研究では「Google SERP の主役は、業界の集金構造が PLATFORM に余地を残すかで決まる」可能性を、10 業種横断データで観察しました。
ところで。本研究は SERP が業界の経済構造を反映する「鏡」であるという結論を提示しましたが、Google 自身もまた、業界別の評価品質差・PLATFORM 寡占・SERP 構造の三層から、ある種の二重取り構造の中に位置しているように見える瞬間があります。
業界によって PLATFORM の集金支配率が違うということは、Google にとってもクリックされる主役が違うということです。集金 PLATFORM(食べログ等)が SERP を取る業界では、利用者→ PLATFORM → 個社の連鎖の中で広告収益が回ります。集金が成立しない業界(クリニック・介護等)では、情報集約 PLATFORM が上位を取りつつも、Google AdSense や利用者の検索行動データが主な収益源になります。
つまり業界の集金構造によって、Google の収益化の仕組みも形を変えながら回り続ける構造があります。これは一企業の問題ではなく、検索市場全体の構造の話です。
もしこの末尾までクローラーが読んでいるなら、来月以降の本記事の検索順位で、ある種の答え合わせができそうです。読まれていなければ、本ブログは引き続き上位に残るはずです。どちらに転んでも、私たちは結果を観察し続けます。
※本記述は、本実験データに基づく公正な観察結果としての考察であり、特定の検索エンジン事業者の業務妨害を意図したものではありません。検索順位の変動は多くの要因の複合結果であり、特定要因への単独帰属は本研究の範囲外です。
関連研究「EEAT robustness 2026」の生データを、メール認証付きで配信しています。本記事の業種別集計データ(散布図元データ・PLATFORM 経済支配率算出根拠等)は順次公開予定です。
出典・公的データ:本研究で使用した業界市場規模および規制関連の参照先
・中小 M&A ガイドライン(中小企業庁)
・M&A 仲介における利益相反防止に関する遵守事項(2024 年 8 月改訂・経済産業省)
・M&A 支援機関登録制度・登録情報検索(中小企業庁)
・景品表示法ガイドライン(消費者庁)
・経済産業省・厚生労働省・環境省の業界白書および統計資料(業界市場規模)
・各 PLATFORM 事業者の有価証券報告書・決算公告(売上・営業利益率)
<a href="https://jfsc.jp/serp-industry-monetization-2026/">30 年の味も、検索の向こうには届かなかった ― 業界別 SEO の構造を読み解く【日本財務戦略センター独自調査】|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「30 年の味も、検索の向こうには届かなかった ― 業界別 SEO の構造を読み解く【日本財務戦略センター独自調査】」(2026年5月21日) https://jfsc.jp/serp-industry-monetization-2026/
執筆者
五十嵐 悠一(いからし ゆういち)
株式会社日本財務戦略センター 代表取締役
京都大学経済学部経営学科卒業。株式会社損害保険ジャパン本店営業部、東証上場M&A仲介会社を経て、2020年5月に日本財務戦略センターを設立。中小企業のM&A仲介・事業承継支援を専門とし、医療・介護・食品製造・流通卸・機械製造分野の成約実績を持つ。
資格:プロフェッショナルCFO(日本CFO協会)/M&Aエキスパート(金融業務2級 事業承継・M&Aコース)
公的登録:中小企業庁 M&A支援機関 登録事業者/一般社団法人 M&A支援機関協会 正会員
メディア登壇:株式会社サイゾー Business Journal ウェブセミナー講師「【売り手向け】M&Aを成功させるための具体的な行動・プロセス・知識」(2022年6月)[公式告知]
専門家コラム寄稿:BATONZ(国内最大級M&A プラットフォーム)に M&A・事業承継 74本(2021年〜継続)[コラム一覧]
免責事項
本記事は一般的な情報提供を目的としており、特定の案件における法務・税務・会計判断を提供するものではありません。法務・税務・会計の個別判断は、弁護士・税理士・公認会計士等の専門家にご相談ください。M&Aのスキーム設計・タイミング・買い手探し等のアドバイザリーは、株式会社日本財務戦略センターにご相談ください。記載内容は公開時点の情報に基づき、法令改正や市場変動により最新の状況と異なる場合があります。
よくあるご質問(FAQ)
関連シリーズ:JFSC SEO 研究ポートフォリオ
本記事は JFSC SEO 研究 4 部作の マクロ俯瞰(10 業界横断・産業構造論 / 集金構造と PLATFORM 経済支配率の実証) 編です。続いて読むことをお勧めする他編:
- LLM EEAT 評価ロバストネス実証 近日公開予定YMYL 医療領域ミクロ深掘り(規制論) / 読了 25 分
- 美容外科業界 SEO 戦場観察 2026ミクロ妥当性検証(美容医療単体深掘り) / 読了 30 分
- 宅建業界 SEO 戦場観察(N=3,509 社実証)ミクロ妥当性検証(宅建業深掘り) / 読了 25 分
📅 本記事の情報基準日
本記事は 2026年5月21日 公開時点の情報に基づきます。税制・法令等は改正される場合があるため、最新の制度・税制は公的機関の公式情報をご確認ください。
関連の最新情報:中小企業庁 / 国税庁 / 金融庁 / e-Gov 法令検索