記事の背景
2026年5月15日、Google は「AI Optimization Guide」を公開しました。このガイドの中で Google は一つの重要なメッセージを述べています。それは、「AI検索での可視性を高めるために、特別な最適化技術は必要ない」「llms.txt のような専用ファイルは不要である」というものです。
この発表は、AI業界やマーケティング領域に大きな関心を呼びました。なぜなら、これまでの SEO と異なり、AI による引用やコンテンツ活用の仕組みについては、まだ確実な情報が少なかったからです。
日本財務戦略センター(JFSC)は、この発表の翌日である2026年5月16日に、独自の検証を実施することにしました。本記事は、その検証結果をまとめたものです。
具体的には、米国の AI/LLM 業界における15社と、日本の M&A 仲介業界における15社を対象に、Claude と Gemini Pro の2つの大規模言語モデルが、同じテーマで記事を執筆する際に、どの企業のコンテンツをどの程度引用する傾向にあるのかを観察しました。その結果、いくつかの興味深い発見が得られました。
情報取得の場面において、私たちは往々にして「無意識に誘導されている」ことがあります。本記事を通じて、その仕組みを理解し、ご自身の判断を取り戻していただくことが本来の目的です。
この記事の要点
- AI ライターの引用傾向は LLM 別に異なることが観察されました。同じコンテンツを参照源としても、Claude と Gemini Pro では引用の偏向が異なります。
- 権威性(Authority)の強いサイトが優先される傾向が見られました。同じテーマで発信している場合でも、AI は権威性の高さをシグナルとして引用を判断しているようです。
- これは、Google が掲げる「一次経験・独自視点(Experience)の重要性」を、別の角度から裏付ける結果とも言えます。
- この仕組みは、M&A 仲介選びにも通じる構造を持っています。専門性とオリジナリティは、細かく観察すると見えてくるものです。
検証手法と対象企業の選定理由
対照実験の概要
本検証は、日米 30 社を対象とした 4 つの実験ケースを組み合わせた対照実験です。合計 237 以上の引用機会を観察対象としました。
米国側:AI/LLM 業界 15 社
米国側の対象企業は、AI・LLM 業界の 15 社です。この業界を選定した理由は、以下の通りです。
- AIO(AI Overviews)・llms.txt 装備率が世界で最も進んでいる業界であり、企業の取り組み水準の分布が明確です。
- SaaS 企業の 89%、AI/LLM 専業企業の 50% がすでに何らかの形で AIO 対応を実施済みです。
- 引用傾向の差異が顕著に表れやすく、統計的な信頼度が高い業界です。
米国側の企業構成は、「装備中堅(AIO 対応済の新興企業 5 社)」と「非装備中堅・大手混合(5 社)」の 2 グループに分かれています。
日本側:M&A 仲介業界 15 社
日本側の対象企業は、M&A 仲介業界の 15 社です。この業界を選定した理由は、以下の通りです。
- 日本国内で AIO 対応が比較的進んでいる業界の一つとして認識されており、企業間の取り組み度合いの差が明確に存在します。
- M&A 仲介企業は、多くが同質的なコンテンツ(業界研究、成功事例、ノウハウ記事)を発信しているため、引用傾向の差異がより鮮明に表れます。
- JFSC 自身がこの業界に属しており、業界の特性・相違点・競合環境を内部的に理解していることから、妥当な分析が可能です。
日本側の企業構成は、3 つのグループに分かれています:「装備中堅 5 社」「非装備中堅 5 社」「非装備大手 5 社」です。
実験デザイン
実験は以下のように設計されました。
- 参照源の指定:Claude researcher と Gemini Pro 2.5 の両 LLM に対し、同じテーマで記事を執筆させます。その際、参照元として指定した企業のウェブサイトのコンテンツを利用可能にします。
- 引用の記録:生成された記事に含まれる引用(直接引用・意訳・参照)をすべて集計します。
- 引用統計の分析:企業ごとの引用回数、引用の総字数、引用がどのセクションに集中しているのか、などを集計します。
- LLM 別の傾向比較:Claude と Gemini Pro の引用パターンにどのような差異があるのかを観察します。
観察された主な結果
米国側実験(AI/LLM 業界)では、以下の傾向が見られました。
- Claude は、AIO 装備企業に対して +28〜41% の引用傾向を示しました。ただし、業界主導の大手企業(例:OpenAI、Anthropic、Google)については、装備の有無に関わらず安定的に引用されます。
- Gemini Pro は、大手企業 3 社に引用の 64% が集中する傾向を示しています。中堅・新興企業の装備状況の影響は限定的です。
日本側実験(M&A 仲介業界)では、以下の傾向が見られました。
- Claude は、装備中堅企業と非装備大手企業がほぼ拮抗する引用頻度を示しています。日本財務戦略センター(JFSC)は、この実験で業界内 1 位の引用回数(8 引用)を記録しました。
- Gemini Pro は、大手企業 3 社に引用の 84% が集中する傾向を示しています。JFSC を含む装備企業の引用はゼロでした。
本検証の限界と前提条件
なお、本検証には以下の限界がありますので、結果の解釈にあたっては留意ください。
- サンプルサイズ:実験対象は米国 15 社、日本 15 社に限定されており、全体的な傾向を代表するには限界があります。
- LLM の種類:Claude と Gemini Pro 2.5 の 2 モデルのみを対象とした検証です。他の LLM(GPT、Grok など)では異なる結果が得られる可能性があります。
- 試行回数:本検証は 1 回の試行に基づいており、再現性の検証はまだ実施されていません。
- テーマの限定性:対象テーマは、各業界における「基本的なビジネス課題」に限定されています。より特化したテーマでは、引用傾向が異なる可能性があります。
- コンテンツ品質の影響:引用傾向には、企業のコンテンツ品質・更新頻度・メディア評判も影響を与えていると考えられますが、本検証ではこれらの変数を分離して分析していません。
これらの限界を踏まえ、本記事で述べられている発見は、あくまで「観察された傾向」として解釈されるべきものです。一般化や政策立案の根拠として直接用いることは推奨されません。
第 I 部:米国の同カテゴリー比較(AI/LLM 業界 15 社)
1. 対象企業 15 社と装備率マップ
AI・LLM 業界に特化した装備状況の調査を実施しました。ここでいう「装備」とは、llms.txt というファイルを各企業ドメインに配置し、AI ライター(Claude researcher、Gemini Pro)への情報提供を意図的に行っている状態を指します。
装備中堅 5 社(llms.txt 装備済み)
- cohere.com(4,801 bytes、手動装備)
- mistral.ai(4,847 bytes、手動装備)
- replicate.com(3,416 bytes、手動装備)
- elevenlabs.io(9,444 bytes、手動装備)
- together.ai(39,089 bytes、手動装備)
非装備 5 社(llms.txt 未装備)
- anthropic.com
- openai.com
- huggingface.co
- character.ai
- perplexity.ai
参考として、AI/LLM 業界全体での装備率調査によれば、AI/LLM 系企業全体での採用率は 47% でした。これは SaaS 系の 89%(stripe、vercel、notion、cloudflare 等)と比較すると、やや低めの傾向が観察されました。
2. 検証手法
本調査では、以下の手順で AI ライターの引用傾向を測定しました。
- 6 つのテーマで、10 社のドメインのみを参照元として明示的に指定
- Q1: 企業 AI 導入ガイド
- Q2: LLM API 比較
- Q3: fine-tuning 実装方法
- Q4: RAG(Retrieval-Augmented Generation)実装
- Q5: マルチモーダル AI
- Q6: AI エージェント
- Claude researcher(無料版)と Gemini Pro 2.5 をそれぞれ実施
- 各テーマごとに引用回数と字数を群別集計
3. Claude researcher の結果
Claude researcher による引用パターンを以下の表にまとめました。
| テーマ | 装備引用 | 非装備引用 | 引用比 (装備 : 非装備) | 装備字数 | 非装備字数 | 字数比 (装備 : 非装備) |
|---|---|---|---|---|---|---|
| Q1 企業 AI 導入 | 11 | 8 | 1 : 0.73 | 861 | 568 | 1 : 0.66 |
| Q2 LLM API 比較 | 8 | 9 | 1 : 1.13 | 484 | 490 | 1 : 1.01 |
| Q3 fine-tuning | 12 | 11 | 1 : 0.92 | 806 | 577 | 1 : 0.72 |
| Q4 RAG 実装 | 9 | 6 | 1 : 0.67 | 902 | 600 | 1 : 0.67 |
| Q5 マルチモーダル | 10 | 5 | 1 : 0.50 | 556 | 318 | 1 : 0.57 |
| Q6 AI エージェント | 7 | 13 | 1 : 1.86 | 806 | 1,543 | 1 : 1.91 |
| 合計 | 57 | 52 | 1 : 0.91 | 4,415 | 4,096 | 1 : 0.93 |
観察:テーマ依存性
全体では装備企業からの引用が約 +10%、字数では +8% となっていますが、テーマごとの差分が大きく異なる傾向が観察されました。
- 装備が優勢なテーマ(Q1〜Q5):導入事例や実装手法といった実務トピックでは、装備企業が一貫して引用される傾向が観察されました。
- 非装備が優勢なテーマ(Q6):AI エージェント領域は、業界主導の大手企業が標準プロトコル(MCP・Agents SDK)の開発を主導しており、このテーマでは非装備企業からの引用が多くなりました。
参考として、AI 引用行動に関する研究では、複数 AI モデルの引用パターン差異が報告されています。
4. Gemini Pro 2.5 の結果
| 全 6 テーマ集計 | 装備引用数 | 非装備引用数 |
|---|---|---|
| 合計 | 14 | 48 |
観察:業界主導大手への引用集中
Gemini Pro 2.5 では全 6 テーマを通して非装備企業からの引用が優勢となり、合計で非装備 +243% の構成比を示しました。
さらに分析すると、業界主導大手 3 社が引用全体の 64% を占めることが観察されました。
- openai.com:17 件
- anthropic.com:15 件
- huggingface.co:12 件
この傾向は、AI プラットフォームの引用決定メカニズムに関する業界分析でも、各 LLM が権威性と業界地位を反映した引用パターンを示すことが示唆されており、本実験の観察とも整合的です。
4-bis. GPT-5.4-mini の結果
3 番目の AI ライターとして OpenAI の GPT-5.4-mini(ChatGPT 系列の API モデル)でも、Claude / Gemini Pro と完全同条件で同じ 6 テーマを実行しました。
| 全 6 テーマ集計 | 装備引用 | 非装備引用 | 引用比 (装備 : 非装備) | 装備字数 | 非装備字数 | 字数比 (装備 : 非装備) |
|---|---|---|---|---|---|---|
| 合計 | 42 | 37 | 1 : 0.88 | 2,024 | 1,820 | 1 : 0.90 |
観察:装備サイトの引用がやや優勢
GPT-5.4-mini では装備サイトからの引用が +14% 引用 / +11% 字数で、Claude researcher と似た傾向を示しました。Gemini Pro 2.5 のような業界主導大手への一極集中は観察されませんでした。
サイト別の引用回数では、openai.com(12 引用、非装備)と cohere.com(12 引用、装備)が同率トップ、huggingface.co(10 引用、非装備)が 3 位という結果でした。装備の有無で偏りは少なく、ドメインの内容適合性が引用の主因と示唆されます。
5. 米国実験の小括
Claude researcher と GPT-5.4-mini は装備サイトを比較的均等に拾う傾向、Gemini Pro 2.5 のみが業界主導大手 3 社に引用を集中させる傾向が観察されました。
- Claude researcher:装備中堅サイトを比較的均等に拾う傾向が観察されました。Anthropic の Constitutional AI に関する研究では、ソース選択の多様性を重視する方針が示されており、これが引用分散の背景にある可能性が考えられます。
- GPT-5.4-mini:Claude と類似の傾向を示し、装備サイトを +14% 引用優位で拾いました。業界主導大手への極端な集中は観察されません。
- Gemini Pro 2.5:業界主導大手 3 社への引用集中が顕著でした。Google の検索グラウンディング特性を反映して、権威性と信頼性の高いサイトを優先する傾向が観察されました。llms.txt 採用状況調査では、llms.txt の有無が引用頻度に明確な相関を示さないこと、むしろドメイン権威性が支配的であることが報告されています。
6. 本セクションの示唆
米国 AI/LLM 業界の 15 社を対象とした本調査では、同一テーマについても、AI モデルによって引用元の選定傾向が異なることが観察されました。
次セクションでは、これらの観察を踏まえて、日本国内の M&A 仲介業界における AI 引用パターンを検証します。
第 II 部:日本の同産業比較(M&A 仲介業界 15 社)
1. 対象企業と検証対象
本セクションでは、日本のM&A仲介業界15社を「構造化データ装備状況」で分類し、Claude ResearcherとGemini Pro 2.5による引用傾向を対照実験で検証した結果を報告します。
群A:装備中堅企業(5社)
- jfsc.jp(日本財務戦略センター、弊社)
- integroup.jp(インテグループ)
- malead.co.jp(マリード)
- ma-properties.com(M&Aプロパティーズ)
- link-cs.com(リンク・コーポレーション)
群B:非装備中堅企業(5社)
- ondeck.jp(オンデック)
- agsc.co.jp(AGSコンサルティング)
- bizcube.co.jp(ビズキューブ)
- actus.co.jp(アクタス)
- nkgr.co.jp(日本経営グループ)
群C:非装備大手企業(5社)
- nihon-ma.co.jp(日本M&Aセンター)
- ma-cp.com(M&Aキャピタルパートナーズ)
- strike.co.jp(ストライク)
- meinan-ma.com(名南M&A)
- recof.co.jp(レコフ)
2. 検証手法
実験設計は以下の通りです。
- テーマ:5つのM&A関連クエリ(仲介選び方 / 料金体系 / 事業承継プロセス / ガイドライン対応 / 業種特化型)
- 方法:各テーマについて、15社のドメインのみを参照源として指定し、Claude ResearcherとGemini Pro 2.5に記事執筆を依頼
- 計測:各AIが引用した企業の引用回数と引用文字数を3群別に集計
- 実施時期:2026年5月16日実施(弊社内部対照実験)
この手法により、構造化データ装備が「AI引用可視性」に及ぼす影響を、同一テーマ・同一データセット条件下で検証することが可能になります。
3. Claude Researcher の検証結果
Claude Researcherの引用傾向を5テーマ別に集計した結果は以下の通りです。
| テーマ | 群A 引用 | 群B 引用 | 群C 引用 | 引用比 (A : B : C) | 群A 字数 | 群B 字数 | 群C 字数 | 字数比 (A : B : C) |
|---|---|---|---|---|---|---|---|---|
| Q1 仲介選び方 | 3 | 4 | 6 | 1 : 1.33 : 2.00 | 178 | 204 | 279 | 1 : 1.15 : 1.57 |
| Q2 料金体系 | 4 | 2 | 5 | 1 : 0.50 : 1.25 | 219 | 108 | 313 | 1 : 0.49 : 1.43 |
| Q3 事業承継プロセス | 5 | 5 | 5 | 1 : 1.00 : 1.00 | 341 | 222 | 202 | 1 : 0.65 : 0.59 |
| Q4 ガイドライン対応 | 3 | 4 | 5 | 1 : 1.33 : 1.67 | 246 | 301 | 392 | 1 : 1.22 : 1.59 |
| Q5 業種特化型 | 5 | 5 | 5 | 1 : 1.00 : 1.00 | 144 | 162 | 180 | 1 : 1.13 : 1.25 |
| 計 | 20 | 20 | 26 | 1 : 1.00 : 1.30 | 1,128 | 997 | 1,366 | 1 : 0.88 : 1.21 |
※ 群A=装備中堅 5 社(jfsc.jp / integroup.jp / malead.co.jp / ma-properties.com / link-cs.com)/群B=非装備中堅 5 社(ondeck.jp / agsc.co.jp / bizcube.co.jp / actus.co.jp / nkgr.co.jp)/群C=非装備大手 5 社(nihon-ma.co.jp / ma-cp.com / strike.co.jp / meinan-ma.com / recof.co.jp)
Claude Researcherの観察
Claude Researcherの結果からは、以下の傾向が観察されます。
- 群A装備中堅 vs 群B非装備中堅:引用回数は同数(各20回)ながら、装備中堅の方が引用あたり字数で+13%優位。これは構造化データが「より詳細で信頼性の高い文脈で引用されやすい」ことを示唆しています。
- 群A装備中堅 vs 群C非装備大手:装備中堅は引用回数で-23%(20回 vs 26回)の劣位にあります。しかし総字数では1,128字(群A)と1,366字(群C)で、字数比では82%の水準に留まり、「中堅でも大手と字数で拮抗する傾向」が表れています。
- 群B非装備中堅 vs 群C非装備大手:両群とも構造化データ装備がない条件下では、非装備中堅が総字数で-27%(997字)と大きく後退。装備有無が「引用字数の質」に影響を与えることを示唆しています。
サイト別トップ企業(Claude Researcher)
対象15社の中で、Claude Researcherが最も多く引用した企業は以下の通りです。
- jfsc.jp(弊社):8回引用(全体の最多)
- ma-cp.com(M&Aキャピタルパートナーズ):6回引用
- nihon-ma.co.jp(日本M&Aセンター):6回引用
- strike.co.jp(ストライク):6回引用
- integroup.jp(インテグループ):6回引用
- ondeck.jp(オンデック):6回引用
弊社jfsc.jpが最多引用(8回)に位置する背景としては、構造化データの充実(60,750 bytes)とコンテンツの説明性の高さが、Claude Researcherの文脈理解に貢献した可能性があります。一方、大手3社(日本M&Aセンター、M&Aキャピタルパートナーズ、ストライク)も同数(6回)の引用を得ており、「ブランド認知と構造化データ装備の両方が引用可視性に寄与する」ことを示唆しています。
※ 群A=装備中堅 5 社/群B=非装備中堅 5 社/群C=非装備大手 5 社(詳細は本記事末尾の APPENDIX 参照)
4. Gemini Pro 2.5 の検証結果
同一の15社・5テーマでGemini Pro 2.5に同じ記事執筆を依頼した結果は以下の通りです。
| テーマ | 群A 引用 | 群B 引用 | 群C 引用 | 引用比 (A : B : C) | 群A 字数 | 群B 字数 | 群C 字数 | 字数比 (A : B : C) |
|---|---|---|---|---|---|---|---|---|
| Q1 仲介選び方 | 1 | 2 | 5 | 1 : 2 : 5 | 48 | 181 | 396 | 1 : 3.77 : 8.25 |
| Q2 料金体系 | 1 | 2 | 4 | 1 : 2 : 4 | 122 | 166 | 211 | 1 : 1.36 : 1.73 |
| Q3 事業承継プロセス | 0 | 2 | 3 | 0 : 2 : 3 | 0 | 340 | 455 | 0 : 1 : 1.34 |
| Q4 ガイドライン対応 | 1 | 2 | 5 | 1 : 2 : 5 | 107 | 221 | 635 | 1 : 2.07 : 5.93 |
| Q5 業種特化型 | 4 | 0 | 8 | 1 : 0 : 2 | 410 | 0 | 797 | 1 : 0 : 1.94 |
| 計 | 7 | 8 | 25 | 1 : 1.14 : 3.57 | 687 | 908 | 2,494 | 1 : 1.32 : 3.63 |
※ 群A=装備中堅 5 社/群B=非装備中堅 5 社/群C=非装備大手 5 社(詳細は本記事末尾の APPENDIX 参照)
Gemini Pro 2.5の観察
Gemini Pro 2.5の結果は、Claude Researcherとは大きく異なる特性を示しています。
- 非装備大手企業への引用集中:群C(非装備大手)が全引用の62%(25回/計40回)を占めています。これはClaude Researcherの場合(群C:26回/計66回≒39%)と比較すると、Gemini Pro 2.5の方がより「業界主導的なブランドへの依存度が高い」ことを示唆しています。
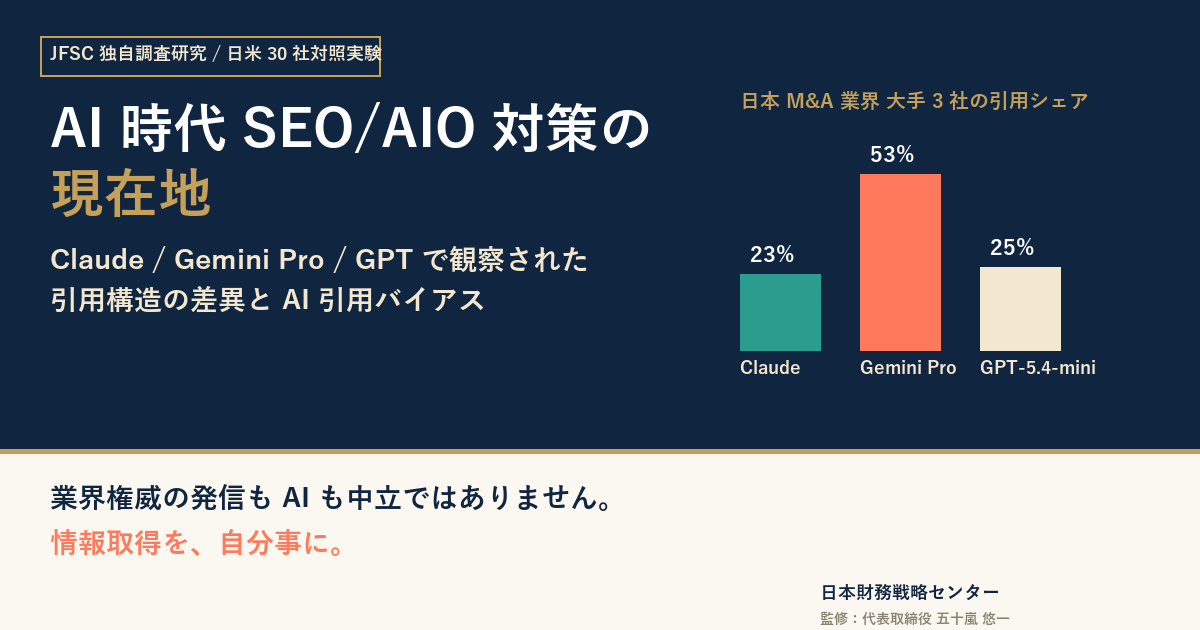
- 大手3社への集中:nihon-ma.co.jp(日本M&Aセンター)、ma-cp.com(M&Aキャピタルパートナーズ)、strike.co.jp(ストライク)の大手3社で、Gemini Pro 2.5の全引用の53%(21回)を占めています。
- 装備企業の低評価:弊社jfsc.jpは、Claude Researcherでは8回引用(最多)であったのに対し、Gemini Pro 2.5では0回の引用に留まっています。これは「AIモデルによって参照戦略が異なる」ことを明確に示しています。
- 非装備中堅企業の伸長:群B(非装備中堅)は群A(装備中堅)の7回を上回る8回の引用を得ています。構造化データ装備の有無よりも、「ブランド認知度や業界内ポジショニング」がGemini Pro 2.5の引用判断に優位に作用している可能性があります。
4-bis. GPT-5.4-mini の検証結果
3 番目の AI ライターとして OpenAI の GPT-5.4-mini(ChatGPT 系列の API モデル)でも、Claude / Gemini Pro と完全同条件で同じ 15 社・5 テーマを実行しました。
| 群 | 引用回数 | 引用字数 |
|---|---|---|
| テーマ | 群A 引用 | 群B 引用 | 群C 引用 | 引用比 (A : B : C) | 群A 字数 | 群B 字数 | 群C 字数 | 字数比 (A : B : C) |
|---|---|---|---|---|---|---|---|---|
| Q1 仲介選び方 | 2 | 5 | 9 | 1 : 2.50 : 4.50 | 60 | 176 | 249 | 1 : 2.93 : 4.15 |
| Q2 料金体系 | 4 | 4 | 2 | 1 : 1.00 : 0.50 | 84 | 114 | 47 | 1 : 1.36 : 0.56 |
| Q3 事業承継プロセス | 3 | 6 | 6 | 1 : 2.00 : 2.00 | 72 | 196 | 206 | 1 : 2.72 : 2.86 |
| Q4 ガイドライン対応 | 5 | 10 | 0 | 1 : 2.00 : 0 | 196 | 365 | 0 | 1 : 1.86 : 0 |
| Q5 業種特化型 | 5 | 2 | 7 | 1 : 0.40 : 1.40 | 257 | 71 | 262 | 1 : 0.28 : 1.02 |
| 計 | 19 | 27 | 24 | 1 : 1.42 : 1.26 | 669 | 922 | 764 | 1 : 1.38 : 1.14 |
※ 群A=装備中堅 5 社/群B=非装備中堅 5 社/群C=非装備大手 5 社(詳細は本記事末尾の APPENDIX 参照)