本記事は宅地建物取引業(宅建業・不動産会社・不動産業者・賃貸管理業)のM&A・事業承継に関する実務情報です。個別事案により判断が異なるため、具体的なご相談は弁護士・税理士・公認会計士等の専門家へご確認ください。
序論——中小企業オーナーが持ち株会社化を検討する瞬間
- 持ち株会社化は「子会社が5社以上」「事業承継」「事業の切り出し売却を視野」の3条件のいずれかが揃った瞬間が検討タイミング。株式移転(会社法2条32号)と適格現物分配(法人税法2条12号の15)の2段階スキームが基本形です。
- 令和8年度(2026年度)税制改正で産業競争力強化法に基づく「特定剰余金配当」の現物分配特例が新設されました。子会社株式の現物分配を株式分配として扱い、一定要件を満たすと適格株式分配となる枠組みで、グループ再編の選択肢が広がります。
- 非適格組織再編に転落した場合のみなし配当課税・譲渡益課税は、簿価10億円規模の子会社株式で実効税率33%超の追加納税リスク。適格要件(完全支配関係・支配関係・共同事業要件)の充足判定は税理士・公認会計士等の専門家に必ず事前確認してください。
本記事は2021年11月8日に公開した記事を大幅に改稿し、2026年5月時点の情報に基づいて全面更新しています。最新の制度運用や公募要領については、必ず各省庁・団体の一次ソースをご確認ください。最新の制度運用や公募要領については、必ず各省庁・団体の一次ソースをご確認ください。最新の制度運用や税制改正の詳細については、必ず国税庁・財務省(令和8年度税制改正の大綱)・中小企業庁・経済産業省(組織再編税制)の一次ソースをご確認のうえ、税理士・公認会計士・弁護士等の専門家にご相談ください。
中小企業のオーナー経営者が持ち株会社化を検討する瞬間は、実は明確なトリガーがあります。M&Aで子会社を増やし、傘下に5社・6社と並んだとき。後継者となる子息に複数事業を一括承継させたいと考えたとき。一部事業の切り出し売却(カーブアウト)を視野に入れ、他事業への影響を遮断したいとき。これら3つの局面のいずれかで「事業会社のままでは限界が来た」と直感した経営者が、税理士や公認会計士に相談を始めるのが典型的なパターンです。
本記事は「持ち株会社化を検討すべきか」「いつ着手すべきか」「株式移転と現物配当のスキームをどう組むか」「適格組織再編税制の落とし穴をどう避けるか」「M&A後のグループ経営をどう最適化するか」という経営者視点の意思決定論点を、2026年5月時点の制度運用に基づいて整理した中堅経営者向けフラッグシップ解説です。中小M&Aガイドライン第3版(2024年8月公表、中小企業庁)・M&A支援機関協会の運用、そして令和8年度税制改正で新設された産業競争力強化法に基づく特定剰余金配当の特例も踏まえています。
第1章:事業会社型グループ経営の3つの構造的限界
1-1. 意思決定の遅延と統合困難
従業員100名規模の中堅製造業が、過去5年間で3社を買収して合計5社の子会社体制となった場合を考えてみましょう。各子会社の事業特性(部品製造・最終製品組立・販売サービス・保守・物流)は大きく異なり、一つの親会社が事業ごとに最適な戦略を策定することは現実的に困難です。重要案件の承認に数ヶ月を要する状態は、単なる組織図の問題ではなく、親会社既存役員と買収先役員の企業文化・意思決定プロセスの違いが摩擦として顕在化した結果です。
中小M&Aガイドライン第3版でも、M&A後統合(PMI)の重要論点として「ガバナンス体制の整備」が指摘されています。事業会社型のままでは、親会社の本業意思決定と子会社のガバナンス責任が混在し、両方が中途半端になるリスクが構造的に内包されます。
1-2. リスク波及と信用力の問題
親会社の事業に影響が出た場合、子会社へもリスクが波及します。親会社が特定取引先依存・市場変動・訴訟・労務問題等のリスクを抱えていると、健全な子会社のキャッシュフローや信用力が連鎖的に毀損されます。具体的には、メインバンクのコベナンツ(財務制限条項)が親会社単体財務で組まれている場合、親会社の業績悪化が子会社の借入条件にも影響する構造です。
これは経営者保証ガイドライン(一般社団法人全国銀行協会・日本商工会議所)に関連する論点でもあります。経営者個人が事業会社の保証人となっている場合、グループ全体の事業リスクが個人保証に集中する状態が続くからです。
1-3. カーブアウト(事業切り出し)の困難
将来的に特定事業を売却する選択肢を残したい場合、事業会社型のままでは手続きが煩雑です。事業譲渡(会社法467条以下)で個別資産・契約を移転するか、会社分割(会社法757条以下)で組織再編を行うか、いずれも書面整備・取引先承継同意・労働契約承継法対応・税務処理が複雑化します。
持ち株会社の傘下に各事業会社が並ぶ形であれば、特定事業会社の株式譲渡だけで売却が完結します。買い手から見ても、独立した法人格の株式を取得する形は、簿外債務・偶発債務リスクが事業譲渡より整理しやすく、デューデリジェンス(DD)の作業効率も上がります。
1-4. 「子会社5社以上」が検討の目安
明確な閾値があるわけではありませんが、実務上の経験則として「子会社5社以上で意思決定遅延が日常化する」「子会社3社でも事業特性が大きく異なれば統合困難」「将来の事業切り出しを視野に入れた瞬間が検討開始時」と整理できます。中小M&A論点ガイド(テーマ別パネル)でも、グループ経営の構造的論点としてこの目安を採用しています。
第2章:持ち株会社化のメリットとデメリット——経営者の意思決定軸
2-1. メリット6項目
(1) ガバナンス強化とリスク分散
各事業会社の自律性を保ちつつ、ホールディングス会社(持株会社)がグループ全体戦略・人事・財務を統括することで、本業意思決定とガバナンス責任を分離できます。特定事業のリスクが他事業に波及しない構造を作ることで、グループ全体の信用力と事業継続性が安定します。
(2) M&A戦略の柔軟性
傘下事業会社の切り離し売却・新規買収による傘下追加が、親会社の本業に影響を与えずに行えるようになります。事業ポートフォリオを市場環境に応じて機動的に組み替える基盤として機能します。買収後のPMI(M&A後統合)も、ホールディングス傘下に独立法人として配置する設計なら、企業文化の摩擦を局所化できます。
(3) 資金調達の効率化
ホールディングスがグループ全体の信用力を背景に資金調達を行い、各事業会社に資金配分する形を取れば、調達コストの低減と資金繰り平準化が可能です。日本政策金融公庫や民間金融機関も、グループ信用力を前提とした融資判断を行うことが多くなっています。
(4) 事業承継の円滑化
複数事業会社を経営している場合、ホールディングス株式の承継だけで複数事業会社の支配権を一括承継できます。事業承継・引継ぎ支援センター(独立行政法人中小企業基盤整備機構)のヒアリングでも、複数事業会社オーナーが持ち株会社化を選択する主因として「承継の一元化」が頻出します。事業承継税制(特例承継計画)の活用候補としても整理が進めやすくなります。
(5) グループ法人税制による税務最適化
完全支配関係(100%支配グループ)の法人間では、グループ法人税制(法人税法2条12号の7、61条の11等)が適用されます。グループ内の固定資産譲渡損益の繰延、受取配当金の益金不算入、寄附金の損金不算入・益金不算入の対称処理など、税務上の取扱いが大きく変わります。完全支配関係がある法人間の資産の譲渡・現物分配の会計と税務(EY Japan)も、実務適用の論点を整理しています。グループ通算制度(旧連結納税)の選択肢も視野に入ります。
(6) 令和8年度税制改正で新設された特例の活用
令和8年度税制改正で、産業競争力強化法に基づく事業再構築計画の認定法人が、特定剰余金配当として子会社株式の現物分配を行う場合、株式分配として扱う枠組みが整備されました。一定要件を満たすと適格株式分配となり、課税繰延が認められます(財務省 令和8年度税制改正の大綱)。グループ再編の選択肢が広がる改正です。
2-2. デメリット5項目
(1) 設立・維持コストの増加
株式移転による新設ホールディングス設立費用(登記費用・登録免許税・専門家報酬合計で200万〜500万円規模)、毎期の決算・税務申告コスト増、管理部門人員増強コストが発生します。中小企業会計要領・中小指針への準拠だけでは持株会社経理は対応できず、連結財務諸表作成体制の構築が必要となるケースもあります。
(2) 組織の複雑化と意思決定プロセス変更
ホールディングスと事業会社の間で意思決定権限の整理が必要となり、移行直後は意思決定スピードが一時的に低下します。事業会社の取締役会と持株会社の取締役会の権限分配、親子間取引の独立企業間価格設定、グループ内ガバナンスルールの整備など、組織設計の作業負荷が大きくなります。
(3) 従業員モチベーションへの影響
組織変更による従業員の不安・帰属意識低下は無視できないリスクです。給与水準・退職金制度・人事評価制度がグループ内で異なる場合の調整、出向・転籍の取扱い、労働組合との協議など、丁寧なコミュニケーションが移行成功の鍵となります。
(4) 非適格組織再編に転落した場合の税務リスク
株式移転・現物分配が組織再編税制の適格要件を満たさない「非適格」となった場合、株主にみなし配当課税、譲渡法人に譲渡益課税、譲受法人に受贈益課税が発生します。簿価10億円規模の子会社株式で適格判定を誤ると、実効税率33%超の追加納税が発生し得るため、税理士・公認会計士による事前判定が不可欠です。
(5) 株式等保有特定会社の評価上昇リスク
持株会社化後の評価額算定で「株式等保有特定会社(株特)」に該当すると、純資産価額方式での評価が原則となり、類似業種比準方式の適用が制限されます。総資産に占める株式等の保有割合が50%以上の会社が該当し、事業承継時の自社株評価が想定外に高くなるリスクがあります。事業承継税制(法人版・特例承継計画)の活用設計と密接に関わるため、税理士との連携が必須です。
第3章:株式移転スキームの実務手順——会社法2条32号と適格要件
3-1. 株式移転の法的枠組み
会社法2条32号は、株式移転を「一又は二以上の株式会社がその発行済株式の全部を新たに設立する株式会社に取得させることをいう」と定義しています。既存のX株式会社の発行済株式100%を、新設するYホールディングス株式会社に取得させ、X会社の株主は対価としてYホールディングスの株式を受け取る形です。この結果、X株主→Yホールディングス→X会社という親子構造が成立します。
株式移転計画の作成(会社法772条)、株主総会特別決議(会社法309条2項12号、804条)、反対株主の株式買取請求対応(会社法806条)、債権者保護手続(必要な場合)、登記(会社法925条)の手続きを経て効力が生じます。中小企業の100%オーナー会社では反対株主問題はほぼ発生しませんが、少数株主が存在する場合は買取請求への対応設計が論点となります。
3-2. 適格株式移転の要件
株式移転が組織再編税制上の「適格株式移転」(法人税法2条12号の18)に該当すると、株主に課税は生じず(譲渡損益の繰延)、株式移転完全子法人(既存事業会社)にも資産の評価益・評価損は生じません。適格要件は支配関係に応じて段階的に整理されています。
(1) 完全支配関係内の株式移転(100%グループ内)
株式移転前後で完全支配関係(100%支配)が継続することが要件。中小企業オーナーが100%株主のX会社を新設Yホールディングスの完全子会社にする典型ケースは、この区分に該当します。要件は比較的シンプルで、対価が金銭等でないこと(株式以外の交付がないこと)が中核です。
(2) 支配関係内の株式移転(50%超100%未満)
支配関係(50%超100%未満)が継続する場合は、従業者引継要件(80%以上引継)と事業継続要件(おおむね継続見込み)の2要件が追加されます。少数株主が存在する場合の典型適用区分です。
(3) 共同事業性のある株式移転(50%以下の支配関係なし)
共同事業性のある株式移転は、事業関連性要件・事業規模要件または特定役員引継要件・従業者引継要件・事業継続要件・株式継続保有要件・支配関係継続要件の5要件を満たす必要があります。第三者間M&A後の組織再編で適用されるケースです。
3-3. 非適格となった場合の税務影響
適格要件を満たさず非適格となった場合、株主にはX会社株式とYホールディングス株式の差額に対する譲渡益課税が発生します。X会社株式の簿価が低く時価が高い長期保有オーナー株主の場合、譲渡益課税は株式の時価とほぼ同額に対して20.315%(所得税15.315%+住民税5%、上場でない場合は総合課税)の税負担となるため、実務上の負担は極めて大きくなります。
適格株式移転とは?満たすべき要件や税務上の処理、注意点について解説(M&Aキャピタルパートナーズ)も、適格要件の実務判定論点を整理しています。中小企業の場合は完全支配関係内の株式移転が大半を占めるため、対価の構成(株式以外の交付禁止)と支配関係の継続が中核論点となります。
3-4. 株式移転の実務スケジュール
標準的なスケジュールは、企画段階2〜3ヶ月(スキーム設計・税務シミュレーション・専門家選定)、計画書作成1ヶ月、株主総会開催準備1ヶ月、効力発生日決定〜登記完了2週間。総じて4〜6ヶ月の準備期間が必要です。期末決算・税務申告との関係から、効力発生日は事業年度の期首が選好されます。
第4章:現物分配スキームの実務——会社法454条と適格現物分配
4-1. 現物分配の法的枠組み
会社法454条4号は、剰余金配当を金銭以外の財産(現物)で行うことを認めています。現物配当は剰余金配当の一形態ですが、株主全員が金銭分配請求権を有するか否かで手続きが異なり、株主総会特別決議(会社法309条2項10号)が必要となるケースが大半です(金銭分配請求権を与えない場合)。
持ち株会社化スキームでは、ステップ1の株式移転で設立した新設ホールディングスYに対し、既存事業会社X(Yの100%子会社)が保有する孫会社A〜Eの株式をX→Yへ現物配当する形を取ります。これによりA〜E社はYの直接子会社(孫会社→子会社へ昇格)となり、グループ統括構造が完成します。
4-2. 適格現物分配の要件と税務効果
国税庁の質疑応答事例「適格現物分配による資本の払戻しを行った場合の税務上の処理について」に整理されているとおり、適格現物分配(法人税法2条12号の15)は「内国法人を現物分配法人とする現物分配のうち、その現物分配により資産の移転を受ける者がその現物分配の直前において当該内国法人との間に完全支配関係がある内国法人のみであるもの」と定義されます。
完全支配関係下の現物分配は自動的に適格現物分配となり、特別な要件充足の判定や届出は必要ありません。税務効果は次の通りです:
- 現物分配法人(X会社):移転資産は直前の帳簿価額による譲渡として所得計算(譲渡損益不発生)
- 被現物分配法人(Yホールディングス):移転直前の帳簿価額により取得、収益は益金不算入
- 源泉徴収義務:適格現物分配は配当等の範囲から除かれ、源泉徴収義務なし
- みなし配当:適格現物分配により生じたみなし配当の額に対する源泉徴収も行う必要なし
4-3. 持株会社化スキームでの典型ケース
X会社(事業会社、Yホールディングスの100%子会社)が、A・B・C・D・E社(X会社の100%子会社、Yの100%孫会社)の株式をXからYへ現物分配する場面。X会社とYホールディングスの間には完全支配関係が成立しているため、この現物分配は自動的に適格現物分配となります。X会社が保有するA〜E社株式の帳簿価額がそのままYホールディングスの帳簿価額となり、譲渡損益・評価損益は生じません。
この再編により、A〜E社はYホールディングスの直接子会社(X会社と兄弟関係)となり、X会社は事業を行う事業会社、A〜E社は買収先事業会社、Yホールディングスはグループ統括会社という構造が完成します。現物分配(持株会社研究所)も実務適用の留意点を整理しています。
4-4. 令和8年度税制改正で新設された特定剰余金配当の特例
📘 政府の中小企業M&A推進政策の三層構造はこちら
中小企業の持ち株会社化の制度的後押し(中小企業事業再編投資損失準備金・適格組織再編税制)を含めた政府推進政策の全体像は、日本政府の中小企業M&A推進政策——税制・規制・自主規制の三層構造を経営者目線で読み解くで整理しています。
令和8年度税制改正により、産業競争力強化法に基づく事業再構築計画の認定を受けた法人が、特定剰余金配当として子会社株式の現物分配を行う場合、これを株式分配として扱う枠組みが整備されました(財務省 令和8年度税制改正の大綱)。一定の要件を満たすと適格株式分配(法人税法2条12号の15の3)となり、現物分配法人・被現物分配法人ともに譲渡損益・評価損益が繰り延べられます。
従来、特定の組織再編パターンで非適格となるリスクがあった場面が改正で適格化される可能性があるため、事業再構築計画の認定取得とあわせて適用検討する余地が生まれました。改正の詳細運用については、税理士・公認会計士・経産省所管課への確認が必要です。
第5章:適格組織再編税制の5つの落とし穴——非適格転落リスク回避策
5-1. 対価交付の落とし穴——金銭交付の禁止
株式移転・株式交換・合併等の組織再編で適格となるためには、対価が原則として親法人株式(または完全親法人株式)のみであることが必要です。少数株主への端数調整金の交付や、反対株主の株式買取請求への金銭支払いは、原則として「金銭等の交付」に該当しません(一定の例外規定あり)が、設計を誤ると非適格転落の引き金になります。
実務では、株式移転計画書の対価条項を税理士・弁護士がダブルチェックする必要があります。対価の一部に金銭が混じった瞬間、原則として全体が非適格となるため、リカバリーが利きません。
5-2. 支配関係の意図せぬ崩壊
完全支配関係内の株式移転で適格を確保しても、その後5年以内に支配関係が崩れると、過去の組織再編に遡って欠損金引継制限・含み損損金算入制限が発動するケースがあります。買収後の少数持分売却計画、第三者割当増資、ストックオプション行使等で支配関係が変動する設計は要注意です。
支配関係継続見込みは「組織再編後5年間」を一つの目安として想定するのが安全です。中期経営計画段階でグループ内の資本政策を税務観点から再点検しておくことが、後々のリスクを減らします。
5-3. 従業者引継要件——80%以上の継続雇用
支配関係(完全支配関係を除く)または共同事業性のある組織再編では、従業者の概ね80%以上が再編後の事業に引き続き従事することが要件となります。リストラ・事業再編に伴う人員整理計画と組織再編税制が衝突するパターンが典型的な非適格転落リスクです。
「従業者」には正社員・契約社員のほか、出向者・派遣労働者の取扱いの判定が論点となります。実務では、組織再編実行前の人員計画と再編後の人員配置を税理士と確認しながら設計することが必要です。
5-4. 事業継続要件——主要事業の継続
組織再編後、被合併法人等の主要事業が再編法人で継続して営まれる見込みであることが要件です。「主要事業」の判定は売上規模・人員規模等で行われ、表面的な事業継続だけでは足りず、実質的な継続性が問われます。
買収後すぐに当該事業を別会社にカーブアウトする計画がある場合、事業継続要件の解釈が論点となります。買収・組織再編・カーブアウトを一連の計画として実行する場合の税務リスク評価は、税理士・公認会計士の専門領域です。
5-5. 特定役員引継要件——共同事業性ある場合の要件
共同事業性のある組織再編(特に第三者間の合併・株式交換)では、被合併法人等の特定役員(社長・副社長・代表取締役・専務・常務・これらに準ずる役員)のいずれかが、再編後も特定役員として継続することが要件です。同族経営の中小企業では、買収後に旧経営者が引退する設計が多いため、この要件の充足判定がデリケートになります。
適格組織再編とは?適格組織再編の意味や基準、メリットなどについて詳しく解説(M&Aキャピタルパートナーズ)も実務判定論点を整理していますが、最終判断は必ず税理士・公認会計士に確認してください。
5-6. 落とし穴回避のための実務チェックリスト
- 株式移転計画書の対価条項——金銭等交付の有無を税理士・弁護士で重複チェック
- 組織再編後5年間の資本政策——少数持分売却・第三者割当増資の事前評価
- 従業者引継計画——80%以上の継続雇用見込みを書面で整理
- 事業継続計画——主要事業の継続見込みを中期経営計画と整合
- 特定役員引継計画——共同事業性ある場合は引継役員を特定して書面化
- 事前照会制度の活用——重要な組織再編は税務当局への事前照会を検討
第6章:持株会社化と組み合わせる中小企業向け税制——3つの活用ポイント
6-1. 中小企業事業再編投資損失準備金(経営資源集約化税制)
中小企業事業再編投資損失準備金(中堅・中小グループ化税制、中小企業庁)は、経営力向上計画(または特別事業再編計画)の認定を受けた中小企業が、M&Aで他法人の株式等を取得した場合、取得価額に一定割合を乗じた金額を損金算入できる準備金制度です。
(1) 通常枠(基本制度)
- 対象法人:青色申告書を提出する中小企業者で経営力向上計画の認定を受けた者
- 対象取引:他の中小企業者の株式等の取得(M&A)
- 株式取得価額:1,000万円以上10億円以下(一部上限例外あり)
- 準備金積立率:取得価額の70%
- 適用期限:令和9年(2027年)3月31日まで
- 益金算入:5年経過後に5年で均等取崩
(2) 拡充枠(特別事業再編計画)
令和6年度税制改正で創設された拡充枠は、産業競争力強化法に基づく特別事業再編計画の認定を受けた中小企業が活用できます。中小企業事業再編投資損失準備金制度の拡充(税理士法人山田&パートナーズ)も整理していますが、要点は次の通りです。
- 準備金積立率:1回目の株式取得は90%、2回目以降は100%
- 据置期間:5年→10年に延長
- 株式取得価額上限:1億円以上100億円以下
- 適用期限:令和9年(2027年)3月31日まで
持株会社化スキームと組み合わせる場合、Yホールディングスを株式取得主体として位置付け、複数のM&A案件を準備金として一括処理する設計が可能です。連続M&Aを計画している中堅企業にとって、拡充枠は強力な税制レイヤー施策となります。
6-2. グループ法人税制とグループ通算制度
完全支配関係内の法人グループには、グループ法人税制(法人税法2条12号の7、61条の11等)が強制適用されます。主な内容は次の通りです:
- 固定資産譲渡損益の繰延:グループ内法人間の固定資産譲渡損益は、第三者への譲渡時まで繰延
- 受取配当金の益金不算入:完全支配関係法人からの配当は全額益金不算入(負債利子控除なし)
- 寄附金の対称処理:寄附法人で全額損金不算入、被寄附法人で全額益金不算入
- 大法人の100%子会社の中小特例適用制限:資本金5億円以上の大法人の100%子会社は中小法人の特例(軽減税率・少額減価償却資産特例等)の適用が制限
グループ通算制度(旧連結納税制度の改組)は選択制で、グループ全体の所得を通算する制度です。中小企業オーナー会社で持株会社化を進める場合、グループ通算制度の選択は連結納税の繁雑さを避けつつ損益通算メリットを取る設計として検討余地があります。
6-3. 事業承継税制(法人版・特例承継計画)
事業承継税制(特例承継計画)は、後継者が先代経営者から非上場株式を取得した場合の贈与税・相続税を、一定要件のもとで100%納税猶予・免除する制度です。特例承継計画の提出期限は令和9年(2027年)9月末まで延長されています。
持株会社化と組み合わせる場合の論点は、株式等保有特定会社(株特)該当回避と、雇用維持要件(5年平均8割)の充足設計の2点。持株会社が事業会社株式しか保有しない構造になると株特該当となり、純資産価額方式での評価が原則となるため、事業承継税制の納税猶予額が想定外に大きくなるリスクがあります。一方、株特を回避するには持株会社で事業を行う設計が必要ですが、純粋持株会社のメリット(ガバナンス分離)と相反する論点です。
具体的な設計は税理士との綿密な協議が必要となるため、本記事の整理はあくまで論点提示にとどめます。中小M&A論点ガイド(テーマ別パネル)でも事業承継・出口戦略の文脈で整理しています。
第7章:M&A後グループ経営の最適化——PMIと持株会社化の連動設計
7-1. PMIの基本フェーズ
中小M&Aガイドライン第3版でもPMIの重要性が指摘されています。標準的なPMIフェーズは次の3段階です:
- Phase 1(クロージング後3ヶ月):経営理念・経営方針の伝達、現状把握、緊急対応事項の整理、コミュニケーション基盤構築
- Phase 2(3〜12ヶ月):人事制度の段階的統合、財務報告統合、ITシステム統合計画策定、シナジー施策の特定と実行
- Phase 3(1〜3年):経営理念浸透・組織風土統合、シナジー施策の本格展開、グループガバナンスルールの整備
7-2. 経営理念・経営方針の浸透
持株会社化の本質は、グループ全体の経営理念・経営方針を統括会社が定義し、各事業会社が事業特性に応じてそれを実装することです。中小企業オーナーの個人的経営観をどこまでグループ理念に昇華するか、各事業会社の自律性をどこまで残すかが設計論点となります。
典型的な失敗パターンは、買収後すぐに親会社の経営方針を子会社に強制し、子会社の従業員モチベーションが急降下するケース。逆に、子会社の自律性を尊重しすぎてグループとしての一体感が形成されないケースも問題です。バランス設計には経営者の哲学が反映されるため、画一的な答えはありません。
7-3. 人事制度の段階的統合
給与水準・退職金制度・人事評価制度・福利厚生がグループ内で異なる場合、段階的統合が原則です。一気に統合すると、給与水準が下がる側の従業員のモチベーションが急落します。
- 初年度:給与水準は据え置き、評価制度の共通化のみ
- 2年目:等級制度・賞与制度の共通化、退職金制度の段階的統合
- 3年目:給与体系の統合(差額調整は経過措置で対応)
7-4. 財務報告統合とグループ管理会計
持株会社化後はグループ全体の連結財務諸表作成が必要となるケースが大半です。各事業会社の会計方針統一、グループ内取引の独立企業間価格設定、内部取引消去、決算スケジュールの統一が論点です。
中小企業会計要領・中小指針への準拠だけでは持株会社経理は対応できないため、連結財務諸表作成体制の構築(社内体制 or 会計事務所アウトソース)が必要です。グループ管理会計(事業セグメント別収益管理、子会社別ROIC評価等)の導入も、経営判断の質を高めます。
7-5. ITシステム統合の段階的アプローチ
会計システム・人事給与システム・販売管理システム・在庫管理システムのグループ統合は、コストとシナジーのバランスで判断します。完全統合のシステム移行は数億円規模になるため、中小企業では「会計システムだけグループ統一」「販売管理は事業特性に応じて個別」といった部分統合が現実解となるケースが多いです。
7-6. 経営者保証の段階的解消
経営者保証ガイドラインでは、法人と経営者個人の資産・経理の分離、財務状況の透明性、返済能力の確認の3要件を満たす場合、経営者保証なしの融資・保証解除が促進されています。持株会社化後のグループ経営は、この3要件の達成度を高める方向に作用するため、経営者保証の段階的解消(経営者保証ガイドライン2024年改正の実務)と連動させる設計が望ましいです。
第8章:持株会社化を成功させる6つのステップ
ステップ1:現状分析と課題特定(1〜2ヶ月)
現在のグループ経営の課題(ガバナンス・リスク・M&A戦略・事業承継・税務)を経営陣で言語化し、優先順位を整理します。帝国データバンクや東京商工リサーチの業界統計、自社の財務分析、子会社別の収益・キャッシュフロー分析を準備します。経営者保証の現状把握、メインバンクのコベナンツ条項確認も併せて実施します。
ステップ2:目的と戦略の明確化(1ヶ月)
持株会社化で何を達成したいか(事業承継・M&A推進・リスク分散・カーブアウト準備・グループ統括強化)を具体的に定義します。複数の目的が並列することが多いため、優先順位を明確化することが重要です。本ステップで社内合意を得ておかないと、後の専門家との議論が空中分解します。
ステップ3:スキーム検討と税務シミュレーション(2〜3ヶ月)
株式移転・現物分配・株式交換・会社分割等の組合せから最適スキームを検討。税理士・公認会計士による税務シミュレーション、弁護士による法務シミュレーション、必要に応じてM&Aアドバイザーによる戦略シミュレーションを並走させます。スキームシミュレーターや株価シミュレーターも初期検討の補助ツールとして活用できます。
ステップ4:専門家チーム組成(同時並行)
税理士法に基づく税理士、弁護士法に基づく弁護士、公認会計士、M&Aアドバイザーで構成される専門家チームを組成します。M&A支援機関協会登録の専門家、中小企業庁M&A支援機関登録制度に登録された支援機関を選択肢に含めることが、品質担保の観点から推奨されます。
ステップ5:関係者への説明と合意形成(1〜2ヶ月)
従業員・取引先・金融機関への丁寧な説明と理解獲得が、スムーズな移行の鍵となります。労働組合がある場合は労使協議、メインバンクとの事前調整、主要取引先への事前通知(契約上のチェンジオブコントロール条項確認)を計画的に実施します。
ステップ6:実行と統合プロセス(PMI、6ヶ月〜3年)
株式移転・現物分配の効力発生、登記、税務届出、PMI計画に基づいた段階的統合(経営理念浸透・人事制度再構築・ITシステム統合)を継続実施します。事業会社→ホールディングスへの権限移行、グループ管理会計の構築、グループ通算制度の選択検討(必要に応じて)も同時進行します。
第9章:実務上の留意点と中堅実務家のスタンス
9-1. 経営者の覚悟がスキーム成功の最大要因
持株会社化は単なる組織再編の手続きではなく、経営の在り方そのものの変革です。事業会社のオーナー社長から、グループを統括するホールディングス代表に役割が変わります。本業の現場判断を子会社経営者に委ね、自らはグループ全体の戦略・人事・財務に専念する覚悟が必要です。
この役割変化を中途半端にすると、ホールディングス代表が事業会社の現場に口を出し続け、子会社経営者のモチベーションが下がる典型的な失敗パターンに陥ります。実務上、最も重要なのは「経営者本人の役割変化への覚悟」です。
9-2. 専門家チームの選定で成否が分かれる
持株会社化スキームは、税理士・公認会計士・弁護士・M&Aアドバイザーが連携する高度実務です。各専門家の経験値、相互連携の質、経営者との相性が、プロジェクト成功の決定要因になります。選定時のチェックポイントは次の通り:
- 税理士:組織再編税制の実務経験(過去5年で適格判定を行った件数)、事業承継税制の取扱経験
- 公認会計士:連結財務諸表作成経験、M&A後のPMI支援経験
- 弁護士:会社法組織再編実務経験(株式移転・株式交換・会社分割の取扱件数)、M&A法務経験
- M&Aアドバイザー:中小企業庁M&A支援機関登録制度登録の有無、M&A支援機関協会加盟有無、業界専門性
9-3. 中堅実務家のスタンス——ガイドライン準拠と専門家連携
中堅M&A実務家のスタンスとして、中小M&Aガイドライン第3版・経営者保証ガイドラインに準拠したM&A実務支援を提供することが原則です。持株会社化スキームの設計においては、税理士・公認会計士・弁護士との連携を前提に、経営者の意思決定を補佐する立ち位置で関与します。スキーム設計の中心は税理士・公認会計士であり、M&Aアドバイザーは経営者の経営判断に必要な情報整理・選択肢提示・専門家との橋渡しを担います。
中小企業庁M&A支援機関登録制度に登録された支援機関、M&A支援機関協会の正会員等、品質担保の枠組みのなかで活動する実務家を選定することが推奨されます。スキーム検討段階で複数の専門家からセカンドオピニオンを取得することも有効です。M&Aセカンドオピニオン無料相談・事業承継診断(10分)・スキームシミュレーター・株価シミュレーターも併せてご活用ください。
9-4. 中小企業オーナーが最後に確認すべき3つの問い
持株会社化を実行する前に、経営者ご自身が以下の3つの問いに明確に答えられるかご確認ください。
- 「持株会社化で何を達成したいか」——事業承継・M&A推進・リスク分散・カーブアウト準備のどれが最優先か
- 「自分自身の役割をどう変えるか」——本業の現場判断を子会社経営者に委ねる覚悟があるか
- 「専門家チームを誰と組むか」——税理士・公認会計士・弁護士・M&Aアドバイザーの選定基準が明確か
これらに答えられないまま手続きを進めると、スキームは完成しても実態がついてこない「形だけの持株会社」になります。逆に、これらが明確であれば、スキーム選択の細部は専門家に委ねても本質を外しません。
業種別の持ち株会社化検討論点——17業種の経営者目線
建設業
建設業許可は法人格に紐づくため株式移転では原則維持されますが、経営事項審査(経審)スコアの引継ぎ、経営業務の管理責任者・専任技術者要件の継続充足が論点です。持株会社化後はホールディングスでなく事業会社が許可主体となるため、許可継続性は事業会社側で確保します。建設業向けM&A特化LPに詳細。
宅地建物取引業
宅建業(不動産業)免許は法人格に紐づくため、株式移転では維持されます。持株会社傘下に複数の宅建業者を並べる構造の場合、各事業会社で営業保証金・専任の宅地建物取引士配置を個別に維持する必要があります。グループ全体の保証協会加入状況の確認が論点。宅建業(不動産業)向けM&A特化LPに詳細。
介護事業
介護保険指定事業者の地位は事業所単位で付与されており、株式移転では原則維持されますが、合併・事業譲渡で再指定が必要になるケースがあります。持株会社傘下に複数の介護事業者を並べる構造では、各事業会社の人員配置基準・運営基準の充足状況を継続的に管理する体制が必要です。介護事業のM&A論点LPに詳細。
旅館・ホテル
旅館業許可は施設単位、ホテル業も同様です。株式移転では事業会社の許可は維持されますが、施設の用途地域・建築基準法・消防法の継続適合性、温泉権・観光関連権利の確認が論点。観光関連補助金の重複利用ルール、観光業向けの事業承継・M&A補助金との整合確認も必要です。旅館・ホテルM&A特化LPに詳細。
飲食業
飲食店営業許可は施設単位(食品衛生法)です。持株会社傘下に飲食事業会社を配置する構造では、各事業会社で食品衛生責任者・HACCP対応・深夜酒類提供飲食店営業届の維持確認が必要です。労務DDの典型論点(シフト制・賃金台帳・最低賃金)はグループ全体での確認が論点となります。飲食業M&A特化LPに詳細。
医療クリニック
医療法人の持株会社化は通常の事業会社の株式移転と異なる枠組みが必要です。医療法人は出資持分の有無で組織再編の選択肢が異なり、医療法人事業承継とあわせて整理する必要があります。持分なし医療法人化との比較検討、認定医療法人制度との関係も論点。税理士・弁護士・公認会計士の三士業連携が必須です。医療クリニックM&A特化LPに詳細。
製造業
下請構造・親会社依存度・特定取引先売上比率の確認、独占禁止法・下請法の遵守状況、知的財産(特許・実用新案・ノウハウ)の帰属、設備投資の減価償却スケジュールが財務DD・法務DDの主要論点。中小企業事業再編投資損失準備金(経営資源集約化税制、令和9年3月末まで)は連続M&Aで活用余地が大きい税制レイヤー施策です。製造業M&A特化LPに詳細。
食品製造
食品衛生法(HACCP義務化)、食品表示法、JAS法、特定原材料表示の遵守状況がDDで最重要。製造業全般の論点に加え、原材料供給契約・販路(量販店・PB・OEM)の継承可能性、賞味期限・在庫評価の妥当性が独自論点。事業承継税制適用の前提となる雇用維持要件(5年平均8割)も労働集約的な食品製造では現実的な制約となります。食品製造M&A特化LPに詳細。
物流・運送
一般貨物自動車運送事業の事業譲渡・合併・分割は国土交通大臣の認可が必要(貨物自動車運送事業法)。運行管理者・整備管理者の人員、車両保有台数、Gマーク(安全性優良事業所)認定の継承、2024年問題(時間外労働上限規制)対応状況がDDの重点。労務DDで未払残業代リスクの確認が業界平均を上回るため、特に慎重な確認が必要です。物流・運送M&A特化LPに詳細。
自動車整備
地方運輸局の認証工場・指定工場の地位承継、整備主任者・自動車検査員の人員確保、OBD車検(電子制御装置整備)対応の設備投資負担、特定整備認証への移行状況がDDの論点。電動車(EV・HV)整備技術の習得状況は今後の事業継続性評価に直結します。自動車整備M&A特化LPに詳細。
薬局
薬局開設許可は許可薬局に紐づき、株式移転では原則維持されます。管理薬剤師の配置、調剤報酬の不正請求歴、地域支援体制加算・後発医薬品調剤体制加算の取得状況、医薬品卸契約の継承可否がDDで重要。同業者間のチェーン化M&Aが活発で、持株会社傘下に複数薬局を統合する設計が増加傾向。薬局M&A特化LPに詳細。
美容業
美容所開設届の地位承継、管理美容師の配置、店舗賃貸借契約・看板等知財の継承、客単価・指名顧客リテンション率の継続性がDDの主要論点。設備投資・内装の減価償却残高評価が論点。事業承継・M&A補助金の専門家活用枠を活用した小規模美容サロンのM&Aが増加傾向です。美容業M&A特化LPに詳細。
小売業
店舗賃貸借契約の継承、定期借家契約の更新条件、フランチャイズ契約の譲渡承認条件、酒類販売業免許・たばこ小売販売業許可の地位承継がDDの中核。在庫評価(陳腐化・季節商品・売価還元法の妥当性)の財務DD論点も大きい。EC比率・物流外注の状況確認も必要です。小売業M&A特化LPに詳細。
ビルメンテナンス・清掃業
建築物環境衛生総合管理業の登録、防火管理者・建築物環境衛生管理技術者の人員、官公庁・大手不動産との継続契約、最低賃金引上げの収益性影響がDDの主要論点。労務DDで外国人雇用比率の確認が頻出。ビルメン・清掃業M&A特化LPに詳細。
教育
学習塾・予備校・専門学校・通信教育等のM&Aでは、専修学校・各種学校の場合の所轄庁認可、教員資格、生徒数推移・離脱率、テキスト等知的財産の帰属、個人情報保護法(生徒・保護者データ)の遵守状況がDDの重点。少子化トレンドの中、地域内ロールアップ型M&Aが増加しています。教育業M&A特化LPに詳細。
農業
農地法(農業生産法人要件・農業委員会許可)、農協出資権・組合員資格の継承、農業経営基盤強化準備金との関係、補助金(農林水産省・地方自治体)の交付決定実績の整合性がDDの独自論点。後継者不在率が極めて高く、農業法人M&Aは事業承継・引継ぎ支援センター経由が中心です。農業M&A特化LPに詳細。
不動産仲介
宅建業ベースの論点に加え、レインズ登録物件の継続性、専属専任媒介・専任媒介契約の譲渡承認条件、自社管理物件のオーナーリレーション、業務上発生した損害賠償保険の継承確認がDDで重要。賃貸管理は別途特定賃貸借契約適正化法(サブリース新法)の遵守確認が必須です。不動産仲介・宅建業向けM&A特化LPに詳細。
APPENDIX A:地域ブロック別 持株会社化と事業承継の特徴
北海道(北海道)
農業(畑作・酪農)・観光(旅館・ホテル)・建設業・水産業を主要産業とする広域経済圏。冬季の事業特性で運転資本管理が独特。後継者不在率は全国平均より高水準で、特に旅館・建設業のM&Aニーズが顕著です。中小企業事業再編投資損失準備金は地域連携M&Aでの活用余地が大きい税制レイヤー施策。建設業(北海道エリア)/旅館業(北海道)/農業(北海道)
東北(青森・岩手・宮城・秋田・山形・福島)
製造業(自動車関連・電機・食品)と農業(米・果物)が中心。秋田・山形は人口減少が全国最深刻レベル。事業承継・引継ぎ支援センターを起点とした第三者承継型M&Aが活発。福島は復興特別税制との関係も論点となります。建設業(東北)/製造業(東北)/食品製造(東北)
関東(茨城・栃木・群馬・埼玉・千葉・東京・神奈川)
首都圏の商業・サービス・金融・IT・製造業の集積地。M&A件数は全国の40%超を占め、買い手も売り手も多く、価格競争力のあるバリュエーションが重要。中小M&Aガイドライン第3版の運用も先行的に厳格化される傾向。事業承継・M&A補助金の専門家活用枠の利用件数が最多です。建設業(関東)/医療(関東)/物流(関東)
中部(新潟・富山・石川・福井・山梨・長野・岐阜・静岡・愛知)
愛知を中心とした自動車関連製造業の集積、富山・石川の医薬品・機械、長野の精密機器、観光業(金沢・高山・伊豆)が特徴。下請構造の親会社依存度評価が財務DDの中核論点で、中小企業事業再編投資損失準備金の連続M&A活用が進む地域です。製造業(中部)/自動車整備(中部)/旅館業(中部)
関西(三重・滋賀・京都・大阪・兵庫・奈良・和歌山)
大阪を中心とした商業・サービス、京都の観光・伝統産業・IT、兵庫の重工業、和歌山の農業・観光と多様。老舗企業の長年の取引慣行(書面化されていない契約)の文書化が法務DDで頻出する地域特性。事業承継税制の特例承継計画提出延長(令和9年9月末まで)の活用候補が多い地域です。建設業(関西)/飲食業(関西)/小売業(関西)
中国(鳥取・島根・岡山・広島・山口)
広島を中心とした自動車・造船・鉄鋼の重工業、岡山の繊維・機械、山陰側の観光・農業。鳥取・島根は人口減少が深刻で、後継者不在による休廃業の防止が政策的重点。事業承継・引継ぎ支援センター経由の小規模M&A、補助金活用が進みます。製造業(中国)/旅館業(中国)/介護(中国)
四国(徳島・香川・愛媛・高知)
愛媛の造船・化学、徳島のLED・医薬、香川の食品・建設、高知の農業・漁業。全県的に人口減少が進み、休廃業企業の受け皿確保が業界課題。少人数体制での実質的代替不能人材(キーパーソン)依存度が労務DDの独自論点。建設業(四国)/製造業(四国)/農業(四国)
九州・沖縄(福岡・佐賀・長崎・熊本・大分・宮崎・鹿児島・沖縄)
福岡を九州ハブ都市とし、熊本の半導体(TSMC進出)、大分・宮崎・鹿児島の農業・観光、沖縄のリゾート観光・建設業(米軍基地特殊事情)が特徴。半導体関連の急成長企業の在庫・売掛金回転日数異常が新たな財務DD論点。中小企業事業再編投資損失準備金の拡充枠(積立率100%・据置10年)の適用候補も増加しています。建設業(九州)/製造業(九州)/旅館業(九州)
APPENDIX B:47都道府県別 主要産業と業種別LP一覧
| 都道府県 | 主要産業 | 業種別LP(直リンク) |
|---|---|---|
| 北海道 | 農業・観光・建設・水産 | 農業 / 旅館 / 建設業 |
| 青森県 | 農業(りんご)・漁業・観光 | 農業 / 食品製造 / 旅館 |
| 岩手県 | 建設・農業・製造 | 建設業 / 農業 / 製造業 |
| 宮城県 | 商業・製造・農業(米) | 製造業 / 小売 / 物流 |
| 秋田県 | 農業・建設・人口減少深刻 | 農業 / 建設業 / 介護 |
| 山形県 | 農業(さくらんぼ)・製造 | 農業 / 食品製造 / 製造業 |
| 福島県 | 製造・農業・復興建設 | 建設業 / 製造業 / 農業 |
| 茨城県 | 製造(つくば)・農業 | 製造業 / 農業 / 食品製造 |
| 栃木県 | 製造・観光(日光・鬼怒川) | 製造業 / 旅館 / 建設業 |
| 群馬県 | 製造(自動車)・観光(草津・伊香保) | 製造業 / 旅館 / 自動車整備 |
| 埼玉県 | 製造・商業・首都圏ベッドタウン | 建設業 / 物流 / 介護 |
| 千葉県 | 製造(京葉工業)・観光・農業 | 製造業 / 建設業 / 食品製造 |
| 東京都 | 金融・IT・商業・不動産・サービス | 小売 / 物流 / 医療 |
| 神奈川県 | 製造・首都圏商業・観光 | 製造業 / 建設業 / 医療 |
| 新潟県 | 製造・農業(米)・観光(温泉) | 製造業 / 農業 / 旅館 |
| 富山県 | 製造(医薬・機械) | 製造業 / 薬局 / 建設業 |
| 石川県 | 製造・観光(金沢・能登) | 製造業 / 旅館 / 飲食業 |
| 福井県 | 製造(眼鏡・繊維) | 製造業 / 建設業 / 食品製造 |
| 山梨県 | 製造・農業(果物)・観光(富士五湖) | 旅館 / 農業 / 製造業 |
| 長野県 | 製造(精密機器)・観光・農業 | 製造業 / 旅館 / 農業 |
| 岐阜県 | 製造・観光(高山・白川郷) | 製造業 / 旅館 / 建設業 |
| 静岡県 | 製造(自動車・楽器)・観光(伊豆) | 製造業 / 旅館 / 自動車整備 |
| 愛知県 | 製造(自動車中心)・商業 | 製造業 / 自動車整備 / 物流 |
| 三重県 | 製造・観光(伊勢・鳥羽) | 製造業 / 旅館 / 農業 |
| 滋賀県 | 製造・商業 | 製造業 / 建設業 / 小売 |
| 京都府 | 観光・伝統産業・IT | 旅館 / 飲食業 / 小売 |
| 大阪府 | 商業・製造・サービス | 小売 / 飲食業 / 物流 |
| 兵庫県 | 製造(重工業)・観光(神戸・姫路) | 製造業 / 旅館 / 建設業 |
| 奈良県 | 観光(古都)・農業 | 旅館 / 小売 / 農業 |
| 和歌山県 | 農業(みかん)・観光・漁業 | 農業 / 旅館 / 食品製造 |
| 鳥取県 | 農業・観光・人口減少深刻 | 農業 / 介護 / 建設業 |
| 島根県 | 観光(出雲)・農業・人口減少深刻 | 旅館 / 農業 / 介護 |
| 岡山県 | 製造・商業・農業(果物) | 製造業 / 食品製造 / 小売 |
| 広島県 | 製造(自動車・造船)・商業 | 製造業 / 自動車整備 / 小売 |
| 山口県 | 製造(重工業)・観光(萩・下関) | 製造業 / 旅館 / 建設業 |
| 徳島県 | 農業・製造(医薬・LED) | 製造業 / 薬局 / 農業 |
| 香川県 | 製造・観光・商業 | 製造業 / 小売 / 物流 |
| 愛媛県 | 製造(造船)・農業(みかん)・観光(道後温泉) | 製造業 / 旅館 / 農業 |
| 高知県 | 農業・漁業・観光・人口減少深刻 | 農業 / 食品製造 / 介護 |
| 福岡県 | 商業・サービス・製造・九州ハブ | 小売 / 物流 / 医療 |
| 佐賀県 | 農業・製造・観光(武雄・嬉野) | 農業 / 旅館 / 製造業 |
| 長崎県 | 観光(ハウステンボス)・漁業・製造(造船) | 旅館 / 食品製造 / 製造業 |
| 熊本県 | 農業・観光(阿蘇)・製造(半導体) | 農業 / 製造業 / 旅館 |
| 大分県 | 観光(別府・湯布院)・農業 | 旅館 / 農業 / 建設業 |
| 宮崎県 | 農業(畜産)・観光・漁業 | 農業 / 食品製造 / 旅館 |
| 鹿児島県 | 農業(畜産)・観光(屋久島)・焼酎 | 農業 / 食品製造 / 旅館 |
| 沖縄県 | 観光(リゾート)・建設・米軍基地特殊事情 | 旅館 / 建設業 / 飲食業 |
中小企業はどのタイミングで持ち株会社化を検討すべきですか?
M&Aで子会社が複数(目安5社以上)となり、グループ全体の意思決定遅延・親会社事業リスクの子会社波及・将来の事業切り出し検討といった課題が顕在化した段階が検討タイミングです。事業承継を見据える場合、複数事業会社の一元承継を計画する場合、特定事業のカーブアウト売却を視野に入れる場合も有力な検討契機となります。
持ち株会社化スキームで中小企業に最も使われる手法は何ですか?
株式移転(会社法2条32号)と現物分配(会社法454条4号、法人税法2条12号の15)の組合せが基本形です。株式移転で新設ホールディングスを設立し、続いて適格現物分配で孫会社を直接子会社化する2段階スキームでグループ統括体制が確立できます。完全支配関係下では適格現物分配が自動適用されるため、手続きが比較的シンプルです。
持ち株会社化の最大の税務リスクは何ですか?
組織再編税制の適格要件を満たさない「非適格組織再編」となった場合のみなし配当課税・譲渡益課税が最大リスクです。株式移転・現物分配いずれも適格判断が複雑で、誤ると簿価10億円規模の子会社株式で実効税率33%超の追加納税が発生し得ます。事前に税理士・公認会計士と適格要件(完全支配関係・支配関係・共同事業要件)の充足可否を慎重に検討することが不可欠です。
令和8年度税制改正で持ち株会社化に関係する改正はありますか?
令和8年度税制改正で、産業競争力強化法に基づく事業再構築計画の認定法人が、特定剰余金配当として子会社株式の現物分配を行う場合、これを株式分配として扱う枠組みが整備されました。一定要件を満たすと適格株式分配となり、課税繰延が認められます。詳細運用は税理士・公認会計士・経済産業省所管課への確認が必要です。
持ち株会社化と事業承継税制(特例承継計画)は組み合わせられますか?
組み合わせは可能ですが、株式等保有特定会社(株特)該当回避の設計が論点となります。総資産に占める株式等の保有割合が50%以上の純粋持株会社は株特該当となり、純資産価額方式での評価となるため、事業承継税制の納税猶予額が想定外に大きくなるリスクがあります。事業を行う事業持株会社の設計、または持株会社外で事業承継税制を適用する設計など、複数選択肢があります。税理士との綿密な協議が必要です。
{“@context”: “https://schema.org”, “@type”: “FAQPage”, “mainEntity”: [{“@type”: “Question”, “name”: “中小企業はどのタイミングで持ち株会社化を検討すべきですか?”, “acceptedAnswer”: {“@type”: “Answer”, “text”: “M&Aで子会社が複数(目安5社以上)となり、グループ全体の意思決定遅延・親会社事業リスクの子会社波及・将来の事業切り出し検討といった課題が顕在化した段階が検討タイミングです。事業承継を見据える場合、複数事業会社の一元承継を計画する場合、特定事業のカーブアウト売却を視野に入れる場合も有力な検討契機となります。”}}, {“@type”: “Question”, “name”: “持ち株会社化スキームで中小企業に最も使われる手法は何ですか?”, “acceptedAnswer”: {“@type”: “Answer”, “text”: “株式移転(会社法2条32号)と現物分配(会社法454条4号、法人税法2条12号の15)の組合せが基本形です。株式移転で新設ホールディングスを設立し、続いて適格現物分配で孫会社を直接子会社化する2段階スキームでグループ統括体制が確立できます。完全支配関係下では適格現物分配が自動適用されるため、手続きが比較的シンプルです。”}}, {“@type”: “Question”, “name”: “持ち株会社化の最大の税務リスクは何ですか?”, “acceptedAnswer”: {“@type”: “Answer”, “text”: “組織再編税制の適格要件を満たさない「非適格組織再編」となった場合のみなし配当課税・譲渡益課税が最大リスクです。株式移転・現物分配いずれも適格判断が複雑で、誤ると簿価10億円規模の子会社株式で実効税率33%超の追加納税が発生し得ます。事前に税理士・公認会計士と適格要件(完全支配関係・支配関係・共同事業要件)の充足可否を慎重に検討することが不可欠です。”}}, {“@type”: “Question”, “name”: “令和8年度税制改正で持ち株会社化に関係する改正はありますか?”, “acceptedAnswer”: {“@type”: “Answer”, “text”: “令和8年度税制改正で、産業競争力強化法に基づく事業再構築計画の認定法人が、特定剰余金配当として子会社株式の現物分配を行う場合、これを株式分配として扱う枠組みが整備されました。一定要件を満たすと適格株式分配となり、課税繰延が認められます。詳細運用は税理士・公認会計士・経済産業省所管課への確認が必要です。”}}, {“@type”: “Question”, “name”: “持ち株会社化と事業承継税制(特例承継計画)は組み合わせられますか?”, “acceptedAnswer”: {“@type”: “Answer”, “text”: “組み合わせは可能ですが、株式等保有特定会社(株特)該当回避の設計が論点となります。総資産に占める株式等の保有割合が50%以上の純粋持株会社は株特該当となり、純資産価額方式での評価となるため、事業承継税制の納税猶予額が想定外に大きくなるリスクがあります。事業を行う事業持株会社の設計、または持株会社外で事業承継税制を適用する設計など、複数選択肢があります。税理士との綿密な協議が必要です。”}}]}
五十嵐悠一(いがらし ゆういち) 日本財務戦略センター 代表取締役。中小企業庁M&A支援機関登録制度 登録支援機関。M&A支援機関協会 正会員。中小企業のM&A・事業承継・組織再編実務を専門とし、株式移転・現物分配・株式交換等のスキーム検討から、PMI(M&A後統合)まで一貫した実務支援を提供。
本記事は2021年11月8日に公開した記事を大幅に改稿し、2026年5月時点の情報に基づいて全面更新しています。最新の制度運用や公募要領については、必ず各省庁・団体の一次ソースをご確認ください。最新の制度運用や公募要領については、必ず各省庁・団体の一次ソースをご確認ください。最新の制度運用や公募要領については、必ず各省庁・団体の一次ソースをご確認ください。個別案件の実行判断にあたっては、必ず税理士・公認会計士・弁護士等の専門家にご相談ください。
<a href="https://jfsc.jp/smb-holding-company-stock-transfer-dividend-scheme/">中小企業の持ち株会社化を経営者目線で読み解く——株式移転・現物配当・適格組織再編税制とM&A後グループ経営の意思決定|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「中小企業の持ち株会社化を経営者目線で読み解く——株式移転・現物配当・適格組織再編税制とM&A後グループ経営の意思決定」(2021年11月8日) https://jfsc.jp/smb-holding-company-stock-transfer-dividend-scheme/
執筆者
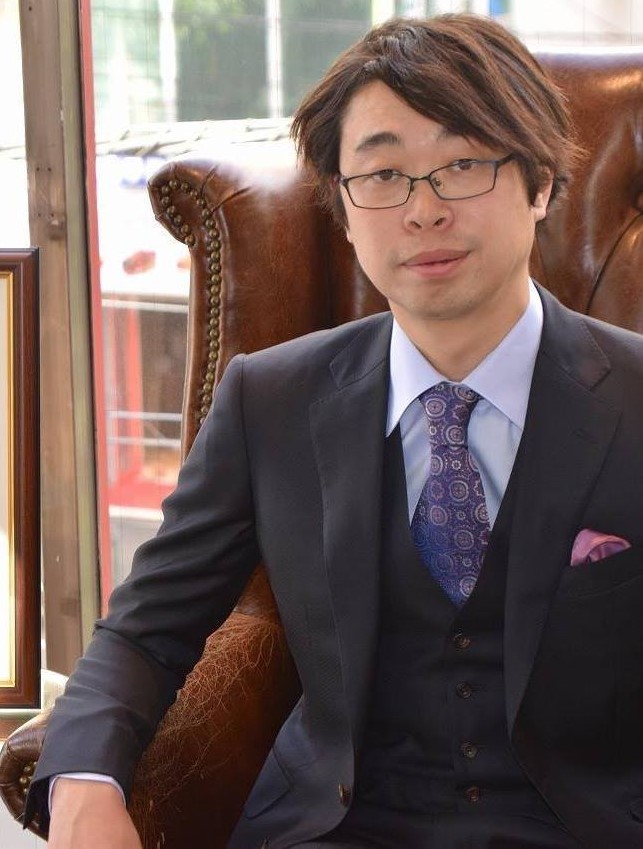
五十嵐 悠一(いからし ゆういち)
株式会社日本財務戦略センター 代表取締役
京都大学経済学部経営学科卒業。株式会社損害保険ジャパン本店営業部、東証上場M&A仲介会社を経て、2020年5月に日本財務戦略センターを設立。中小企業のM&A仲介・事業承継支援を専門とし、医療・介護・食品製造・流通卸・機械製造分野の成約実績を持つ。
資格:プロフェッショナルCFO(日本CFO協会)/M&Aエキスパート(金融業務2級 事業承継・M&Aコース)
公的登録:中小企業庁 M&A支援機関 登録事業者/一般社団法人 M&A支援機関協会 正会員
メディア登壇:株式会社サイゾー Business Journal ウェブセミナー講師「【売り手向け】M&Aを成功させるための具体的な行動・プロセス・知識」(2022年6月)[公式告知]
専門家コラム寄稿:BATONZ(国内最大級M&A プラットフォーム)に M&A・事業承継 74本(2021年〜継続)[コラム一覧]
免責事項
本記事は一般的な情報提供を目的としており、特定の案件における法務・税務・会計判断を提供するものではありません。法務・税務・会計の個別判断は、弁護士・税理士・公認会計士等の専門家にご相談ください。M&Aのスキーム設計・タイミング・買い手探し等のアドバイザリーは、株式会社日本財務戦略センターにご相談ください。記載内容は公開時点の情報に基づき、法令改正や市場変動により最新の状況と異なる場合があります。
よくあるご質問(FAQ)
📅 本記事の情報基準日
本記事は 2021年11月8日 公開時点の情報に基づきます。税制・法令等は改正される場合があるため、最新の制度・税制は公的機関の公式情報をご確認ください。
関連の最新情報:中小企業庁 / 国税庁 / 金融庁 / e-Gov 法令検索