H2-1:本稿について
冒頭にあたり
本稿の冒頭にあたり、2026 年 3 月 16 日の沖縄県名護市辺野古沖で発生した転覆事故により命を落とされた女子生徒と船長の方のご冥福を、心より祈念いたします。突然の悲劇に直面されたご遺族、関係者の皆様に深い哀悼の意を表します。
本稿は、組織の意思決定構造の観察を目的とし、政治的論争・教育論の是非・個人責任追及には立ち入りません。
本稿の動機
私たち日本財務戦略センターは、中小企業 M&A 仲介を生業とする事業者です。2026 年 5 月 22 日に文部科学省が公表した本見解資料を読みました。
そこに記述された組織の意思決定構造 ── 外部の善意ある提案者への信頼を理由とした検証の省略、最終責任の所在の曖昧化、事後の構造的検証の欠落 ── は、M&A 仲介業界がこの 10 年間に経験してきた構造的問題と、意思決定責任の分散構造における類似性を持っていました。
業界の差異を超えて反復するこの構造を、業界横断で記述することが、両業界における再発防止に資すると考えました。それが本稿を執筆した動機です。
公的資料アーカイブのご案内
本稿が引用する一次資料 ── 文部科学省 5/22 公表の見解資料(別添 PDF 374KB)、京都府公式報道発表、関連通達 2 件、同志社学校側の対応コメント ── を統合した PDF アーカイブを公開しています。登録不要、営業用途なし、改変なし、公文書のみを収載しています。
▼ JFSC アーカイブ:同志社国際高 辺野古事故 公的資料(30 頁・1.7 MB・PDF)をダウンロード
登録不要・営業用途なし・公文書のみ収載
本稿の構成と論じない範囲
以下、6 章で構成します。
- 文部科学省 5/22 見解が暴く「信頼」の代償
- 矮小化のメカニズムと加害者の孤立
- M&A・不動産・教育 ── 三業界の規制強化史
- 自浄なき組織はなぜ構造を反復するのか
- 売り手の当事者意識 ── 失敗回避の必要条件
- 結語:組織防衛の最適解とは
本稿は政治的論争・教育論の是非・遺族感情・個人責任追及・文科省介入の是非・メディア報道批判・個人名への言及・「事故と政治の切り離し」論争への参加は、いずれも対象としません。詳細な対象外宣言ならびに本稿が依拠する社会的合意点については、末尾の補遺をご参照ください。
H2-2:文部科学省 5/22 見解が暴く「信頼」の代償
※一次出典:文部科学省「同志社国際高等学校の研修旅行等について(これまでの把握事項と文部科学省の見解)」(2026-05-22 公表)/別添 PDF 374KB
この章で扱うこと
公開議論の場で繰り返し指摘された「校長は牧師を信頼していた」という説明が、なぜ責任分散構造の典型として読まれるのか。その構造を文部科学省の公文書から抽出します。
「信頼」を理由にした検証の放棄
文部科学省が2026 年 5 月 22 日に公表した見解資料(京都府公式報道発表・JFSC アーカイブ PDF)には、学校側からの説明として、次の趣旨の記述が含まれています。研修旅行で利用した小型船舶について、学校は牧師の信頼感や、牧師自身が船長を務めていることへの安全性の過信があり、旅行会社を通じた手配で安全確保等の万全の体制を取るという考えに至らなかった、と。
ここで使われている「信頼」「過信」という言葉は、組織運営の用語として読むと、特定の意味を持ちます。すなわち、外部協力者への信頼を理由として、組織として行うべき独立の安全検証手続を省略した、ということです。
文部科学省はこの構造を、次のように指摘しています。学校が策定していた危機管理マニュアル(文部科学省「学校の危機管理マニュアル作成の手引」の標準枠組み)には、校外活動時の事前の安全確保の検討・対策に関する記載がありませんでした。事前の現地下見、引率教員の配置、生徒や保護者への事前説明のいずれにおいても、組織として実施すべき検証が機能しておらず、安全管理に対する認識は甘いと言わざるを得ない、と。
ここで重要なのは、「校長個人が悪かった」という認定ではなく、「組織として行うべき検証手続が、信頼を理由として省略されていた」という構造の認定です。
「信頼」という言葉が責任分散を生む仕組み
組織運営において「信頼」は、しばしば二重の役割を果たします。一方では関係構築の基盤となりますが、他方では検証手続を省略する正当化の根拠となりえます。後者の使われ方をすると、責任の所在が曖昧になります。
具体的にはこうです。提案者は「自分は提案しただけで、運営の最終責任者ではありません」と述べる立場を確保できます。承認した組織側は「提案者を信頼して任せていた」と述べる立場を確保できます。実行段階の現場担当者は「組織として承認された活動を実施しただけ」と述べる立場を確保できます。結果として、誰も最終責任を負わない構造が成立します。
これは個人の意図ではなく、構造の問題です。意図的な責任逃れではなくとも、「信頼」を介した委任関係が連鎖すれば、最終責任の所在は自然に曖昧化します。
M&A 仲介における同型の構造
中小企業 M&A の現場では、これと類似する責任分散構造が日常的に観察されます。中小企業庁が公表した中小 M&A ガイドラインも、こうした構造への対応として制定された経緯があります(詳細は JFSC のM&A 仲介手数料 3,394 社分析記事もご参照ください)。
売り手経営者が仲介事業者の提案を「信頼」して採用します。仲介事業者は「両者の意向を中立に調整した」と述べる立場を確保します。買い手側は「仲介事業者から提示された条件で判断した」と述べる立場を確保します。結果として、条件設定の最終責任が誰にあるのか、後日問われた際に曖昧化します。
事業承継のような重要判断において、外部提案者への信頼が独立検証の省略の根拠となれば、責任分散構造が成立します。これは双手仲介に固有の問題ではなく、より広く「外部提案者への検証なき委任」という構造的特徴を持つ意思決定全般に共通します。
文部科学省見解が示した「信頼を理由とする検証放棄」の構造は、業界の差異を超えて反復しうる一般的な責任分散の典型です。
→ 関連:DD(デューデリジェンス)で騙されるな|仲介の利益相反と中小企業庁の警告 / M&A 仲介会社が入る意味|利益相反リスクと感情調整機能の構造分析
中小企業庁登録 M&A 支援機関 3,394 社の公開手数料を機械整理。あなたの譲渡価格でレーマン方式手数料を試算し、客観データで比較できます。
H2-3:矮小化のメカニズムと加害者の孤立
この章で扱うこと
組織で失敗が発生した後、社会的議論が「誰が悪かったか」の個人責任追及に収束していく現象は、一見すると当然のように見えます。しかしこの収束は、構造問題の検証を停止させる防衛機制として機能します。
失敗後に「悪人探し」へ収束する社会機制
失敗事案が発生すると、メディア・SNS・関係者の議論は、しばしば「誰が悪かったのか」「誰の判断ミスだったのか」という個人責任の特定へ集中していきます。これは情報の整理として自然に見えますが、組織論として観察すると別の効果を持ちます。
個人責任の特定が成立すると、その個人を組織や業界の外部に排除することで、議論は終結に向かいます。「あの人物が悪かった」という結論で議論が閉じれば、それを生み出した組織構造への問い直しは省略されます。
問題は、責任分散構造そのものが温存されることです。同じ構造が残れば、別の個人が同じ位置に立った時、同型の失敗が再生産される可能性は高くなります。にもかかわらず、議論の終結は「個人の排除」で達成されたと認識されます。
加害者の沈黙化が構造温存を加速する
この機制を加速させる要因の一つが、責任を問われる側の沈黙化です。沈黙化には複数の形があります。死亡、廃業、業界団体からの除名、社会的支援基盤からの離反、いずれも「反論できない状態」を生みます。
反論できない加害者に対して、社会は構造問題の代理表現として個人責任を集中させやすくなります。「あの人物が問題だった」「あの組織が異常だった」という説明は、反論を伴わずに流通します。構造論的な問い直しは、議論の中心から外れます。
これは加害者個人の擁護ではありません。個人の責任が認められる場合、それは追及されるべきです。ただし、個人責任の追及が構造検証の代替として機能してしまうと、再発防止には到達しません。両者は別の作業として並行されなければなりません。
M&A 仲介業界における同型現象
M&A 仲介業界では、過去 10 年間に複数の大型トラブルが社会的に注目されました。多くの場合、当該事業者はM&A 支援機関協会(MAAA)から除名され、特定の経営者個人が社会的に排除されることで、議論は終結に向かいました(JFSC の業界批判シリーズでは、こうした構造的論点を継続的に扱っています)。
しかし、双手仲介の利益相反構造、独立 FA の不在、売り手・買い手間の情報非対称性といった業界構造そのものへの問い直しは、各事案ごとに散発的に語られるのみで、業界全体としての構造改革には至っていません。中小企業庁による近年の規制強化は、こうした自浄の不足を背景として進められています。
責任分散構造を持つ業界において、失敗後の個人責任への矮小化は、構造を温存する最も効率的な防衛機制として機能します。同志社事案で観察された加害者の沈黙化と、M&A 業界で観察される事業者の業界外排除は、機能としては類似します。
→ 関連:日本 M&A センター不正計上問題が示す業界課題と信頼性確保の重要性 / M&A 仲介の営業担当者はなぜモラル崩壊するのか|2,000 万円着服事件と高インセンティブ構造
H2-4:M&A・不動産・教育 ── 三業界の規制強化史
この章で扱うこと
業界が自浄機能を持たないと、外部からの規制強化が及びます。これは是非の問題ではなく、観察可能な歴史的事実です。本章では、不動産・M&A・教育の三業界における規制強化の軌跡を、それぞれの責任分散構造との関連で記述します。
不動産業界 ── 半世紀かけた重層規制の積み上げ
戦後の不動産取引には、無資格の仲介業者が多数参入し、取引の透明性に課題があったと記録されています。1952 年に宅地建物取引業法が議員立法として制定されたのは、こうした業界の実態に対する対応でした(注:当時の共同提案者には、後に首相となる田中角栄も含まれています)。
1952 年制定後の主な改正の流れは、責任分散構造への対応として読むことができます。1971 年改正では、誇大広告の禁止、自己取引の制限、いわゆる青田売りに関する規制等が導入されました。1980 年改正では、重要事項説明制度が完成し、仲介事業者が買い手に対して書面で説明すべき事項が法的に定められました。
これらの改正に共通するのは、「仲介事業者が買い手に提供する情報の独立性と検証可能性を、業界の自主的判断ではなく法令で固定する」という方向性です。業界の自浄では達成されなかった情報非対称性への対応が、外部規制として制度化されました。
不動産業界と M&A 仲介業界の構造比較については、JFSC の「正直不動産」に学ぶ M&A 仲介会社が入る意味もあわせてご参照ください。
M&A 仲介業界 ── 進行中の規制強化の現在地
中小企業 M&A 仲介業界における規制強化は、より新しい現象です。
2020 年に中小企業庁が中小 M&A ガイドラインを策定し、業界の標準実務が初めて公的な文書として定義されました。2021 年には M&A 仲介事業者の登録制度が開始され、同年に M&A 支援機関協会(MAAA)が設立されました。2024 年以降は、特定事業者リスト制度の運用が進展しています。
これらの制度化は、業界内の自主的な合意を超えて、公的機関による枠組み設定として進められています。背景には、双手仲介の利益相反、手数料体系の不透明性、売り手・買い手間の情報非対称性といった構造的課題が、業界の自浄では十分に解決されてこなかったという認識があります(業界全数調査については JFSC のM&A 仲介手数料 3,394 社分析、ガイドライン強化の論点については中小 M&A ガイドライン第3版・市場改革プラン2025の現在地もご参照ください)。
不動産業界が半世紀をかけて辿った重層規制の軌跡を、M&A 仲介業界は数年単位で辿りつつあります。
教育業界 ── 現在進行中の介入
教育業界、特に私学における校外活動の安全管理は、これまで個々の学校設置者の自律に大きく委ねられてきた領域です。2026 年 3 月の同志社国際高等学校研修旅行事故は、この自律の枠組みの中で発生した事案です(事案の概要はWikipedia「辺野古沖抗議船転覆事故」ならびに日本経済新聞報道・時事通信・琉球新報等をご参照ください)。
文部科学省は2026 年 5 月 22 日付で同志社学校法人理事長宛および京都府知事宛に通達を発出し、学校法人としての対応の改善、京都府による所轄庁としての指導の徹底を求めました。同時に文部科学省は、教育基本法第 14 条第 2 項に基づく政治的中立性違反を、現行教育基本法の施行以来初めて認定しました。
教育業界全体に対する今後の介入の度合いは、本稿執筆時点では未確定です。ただし、不動産業界と M&A 仲介業界の歴史軌跡を踏まえると、業界内の自浄が機能しない場合に外部規制が及ぶという一般傾向は、教育業界にも同様に作用すると想定されます。
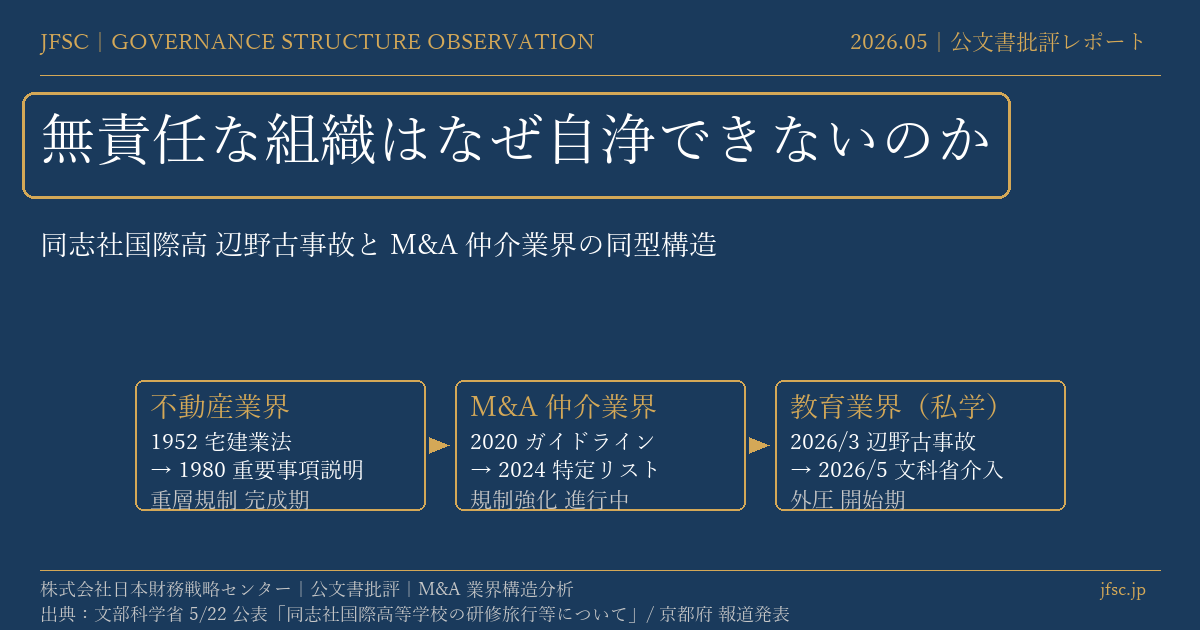
三業界の規制強化軌跡 ── 一覧
| 業界 | 主な発端 | 初期規制 | 後続規制 | 進行度 |
|---|---|---|---|---|
| 不動産仲介 | 戦後の取引混乱 | 1952 宅地建物取引業法(議員立法) | 1971 改正(自己取引制限・誇大広告禁止)→ 1980 重要事項説明制度 | 重層規制 完成期 |
| M&A 仲介 | 双手仲介・利益相反問題 | 2020 中小 M&A ガイドライン | 2021 登録制度・MAAA 設立 → 2024 特定事業者リスト | 進行中 |
| 教育(私学校外活動) | 2026/3 同志社国際高 辺野古事故 | 2026/5 文科省見解・通達 | 未定 | 開始期 |
三業界に通底する観察
三業界に共通するのは、「責任分散構造を内包する業態に対して、業界内の自浄では構造改革が達成されず、外部からの規制強化が及んだ」という歴史的事実です。これは規制の是非を論じるものではなく、自浄なき業界には規制が及ぶ、という観察です。
H2-5:自浄なき組織はなぜ構造を反復するのか
この章で扱うこと
本稿は、事故そのものを M&A 業界問題へ転用するものではありません。異なる領域においても、責任が分散された組織は自浄しにくいという一般構造が観察される点のみを扱います。本章では、自浄機能が機能しない理由を三つに整理します。
第一の理由 ── 個人責任への矮小化
H2-3で観察した通り、失敗後の議論は個人責任の特定に収束しやすい性質を持ちます。個人の排除で議論が閉じれば、構造への問い直しは省略されます。
これは関係者の悪意ではなく、議論の効率化として自然に発生します。複雑な構造論よりも、特定個人の責任追及の方が、議論として理解しやすく、報道しやすく、SNS で拡散しやすいためです。結果として、構造論は議論の中心から外れます。
組織内部でも同型の現象が起きます。失敗事案に関与した特定の担当者・管理職を組織から排除すれば、外部に対して「対応した」という説明が成立します。構造の検証は、組織防衛の観点からは必須ではなくなります。
第二の理由 ── 業界利益優先による構造検証の回避
業界内の自主的な検証が機能するためには、業界全体の利益と個別事業者の利益が一定程度一致している必要があります。しかし、責任分散構造を内包する業態では、しばしば両者は乖離します。
業界全体としては「構造改革によって長期的な信頼を取り戻す」ことが利益となりますが、個別事業者としては「現状の構造の下で短期的な収益を確保する」ことが利益となります。後者を選ぶ事業者が業界の多数を占めれば、業界団体としての構造検証は事実上不可能になります。
業界団体が「自主規制」を打ち出しても、その実効性が会員事業者の自主的判断に依存する限り、構造検証は徹底されにくくなります。これが「自主規制では構造改革が達成されない」という、不動産・M&A 両業界に共通する歴史的観察の背景です(M&A 仲介業界における自主規制の限界については JFSC の業界批判シリーズで継続的に扱っています)。
第三の理由 ── 規制強化を「外圧」として外部化する内省の停止
業界が外部からの規制強化に直面すると、しばしば「規制強化は業界に対する外圧である」という認識が業界内で形成されます。この認識は、規制強化の負担を業界外の力に帰属させることで、業界内の責任分散構造への内省を停止させる効果を持ちます。
「規制強化は理不尽である」「業界の自由を損なう」という議論が業界内で支配的になれば、構造検証の作業は更に遅れます。結果として、規制強化のサイクルが繰り返されます。
本稿が「外圧」「コスト」といった語彙を意識的に避けたのは、こうした語彙が業界内の責任分散構造への内省を停止させる効果を持ちうるためです。規制強化は、業界の自浄が機能しなかったことの帰結であり、外部からの理不尽な負担ではありません。
自浄が機能するためには何が必要か
以上の三つの理由を踏まえると、自浄が機能するための条件は次のように整理できます。第一に、失敗後の議論を個人責任の追及で終結させず、構造的検証を制度として実施すること。第二に、業界全体の長期的利益を、個別事業者の短期的利益よりも優先する仕組みを業界内に持つこと。第三に、外部からの規制強化を「外圧」として外部化せず、業界の自浄不足の帰結として内省すること。
この三条件のいずれが欠けても、自浄は機能しません。そして、この三条件は、組織内部にも、業界全体にも、同型の形で要求されます。
H2-6:売り手の当事者意識 ── 失敗回避の必要条件
この章で扱うこと
本章では、これまでの構造観察を踏まえて、M&A の売り手経営者が実務として取りうる対応を整理します。結論を先に述べると、M&A は仲介事業者に丸投げしてはなりません。売り手経営者が当事者意識を持ち、判断材料を独立した情報源から取得し、仲介事業者の提案を検証する側に立つこと。これが責任分散構造を売り手側から壊す唯一の方法です。
観察してきた成功と失敗のパターン
私たち日本財務戦略センターが M&A 仲介業務を通じて観察してきたパターンは、概ね以下に分かれます。
長期的に成功した案件においては、売り手経営者が能動的に動いていました。仲介事業者の提案に対して質問を重ね、独立した第三者(弁護士・税理士・社外取締役・知人の経営者)からセカンドオピニオンを取得し、契約条件を自社の長期戦略との整合で検証していました。仲介事業者は提案者として機能しましたが、最終判断の責任は売り手経営者が明確に保持していました。
失敗に至った案件においては、しばしば対照的なパターンが観察されました。売り手経営者が仲介事業者を「信頼」し、提案された条件をそのまま受け入れ、独立第三者の検証を入れず、契約締結後に「想定外の条件」が判明します。問題発生後の議論は「あの仲介事業者が悪かった」という個人責任の追及に収束し、売り手経営者自身の判断構造への内省には至りにくくなります。
両者を分けたのは、売り手経営者の能力でも、業界知識の量でもなく、当事者意識の有無でした。
当事者意識を組織内ルールに固定する方法
当事者意識を個人の心構えに依存させると、状況によって機能したりしなかったりします。組織として安定的に当事者意識を維持するためには、これをルール化する必要があります。
第一に、外部提案者の利益相反を文書で開示させる手続を、契約交渉の標準工程に組み込みます。これは仲介事業者・FA・士業・コンサルタント等、全ての外部提案者に対して共通に適用します。
第二に、重要な経営判断の材料は、提案者本人ではなく、独立した第三者から並行取得する手続を組織のルールとします。情報源の独立性を、個別案件ごとの判断ではなく、組織の標準手続として固定します。
第三に、契約締結後に問題が発生した場合、個人責任の追及で終結させず、判断構造への構造的検証を行う手続を組織内に設けます。「あの担当者が悪かった」「あの外部業者が悪かった」で終わる検証は、同型の失敗を再生産します。
私たちの誓約
本稿で観察した責任分散構造は、私たち M&A 仲介事業者にも当てはまります。
私たちは、自社が双手仲介の利益相反構造を内包しうる業態であることを直視しています。この構造は業界の慣行として残り続けますが、構造の存在を顧客に対して開示し、顧客である売り手経営者に当事者意識を促し続けることは、個別事業者の判断として可能です。
JFSC は、承継を「成立」ではなく「統治設計」として再定義しています。仲介に丸投げを希望される売り手経営者は、私たちのお客様ではありません。判断材料を独立した第三者から取得し、自社の長期戦略の中で承継を設計する売り手経営者と、私たちは組みます(具体的なご相談はJFSC お問合せ窓口から)。
本稿は、外部組織の事案を観察する形を取りましたが、その本質は私たち自身の業界・私たち自身の業態への自戒です。関連する業界構造論については、JFSC の業界批判シリーズ、特に「もっと安い M&A 仲介あるぞ!」── 中企庁 3,394 社 全数集計で見えた手数料 250 倍格差の構造、ならびに会社売却「おすすめ業者ランキング」記事の構造的問題もあわせてご参照ください。
H2-7:結語 ── 組織防衛の最適解とは
本稿の総括
本稿で観察した構造を、改めて三点に整理します。
第一に、組織が外部の善意ある提案者に検証なく依存する構造は、業界を問わず人を壊します。学校・現場責任者・所轄庁の三層、売り手・仲介・業界団体の三層、いずれも意思決定責任が分散することで機能不全に陥ります。今回の文部科学省見解は、その典型例を公的に記録した文書として、極めて重要な意味を持ちます。
第二に、失敗が起きた後、当事者は支援基盤から離反され、構造問題は個人責任に矮小化されます。これが「自浄が起きない」根源です。M&A 仲介業界においても、大型トラブルを起こした事業者が業界団体から除名され、それで業界の構造的検証が終結する事例を繰り返し観察してきました。個人責任への矮小化は、構造を温存する最も効率的な防衛機制として機能します。
第三に、自浄が起きない業界には、必ず外部からの規制強化が及びます。これは是非の問題ではなく、歴史的事実の観察です。不動産業界は 1952 年の宅地建物取引業法制定以来、複数次の改正を経て重層的な規制を内包するに至り、M&A 仲介業界は 2020 年代に入って中小企業庁による登録制度・特定事業者リスト等の制度化が進展しています。教育業界が次にどの軌跡をたどるかは、各組織の自浄能力次第です。
規範の提示
経営者の方へ、本稿の観察から導かれる原則を一つだけ提示します。
自由市場は、自己責任ではなく、自己修正能力によってのみ維持されます。
外部の規制強化を批判しても、自浄が起きていないという事実は変わりません。逆に、自浄が機能している組織には外部規制は最小限の負荷でしか及びません。経営者の判断は、規制対応のコスト計算ではなく、自社が自己修正能力を備えているかという問いから始まります。
自己診断のための論点
具体的な点検項目を、3 つに整理します。
① 仲介・FA・士業に丸投げしていないか
事業承継・M&A・大型契約・新規事業の各場面で、外部提案者に判断そのものを委ね、自社で能動的に検証する手続が欠落していないでしょうか。「信頼している相手だから検証は不要」「専門家に任せたから安心」という判断は、今回の事案の出発点と同型の構造を生みます。外部提案者の利益相反開示を文書で取得し、独立検証を組織のルールとして固定する必要があります。
② 重要判断の材料は独立第三者から取得しているか
重要な経営判断の材料を、提案者本人の説明だけに依存していないでしょうか。提案者と利害関係を共有しない独立した第三者(弁護士・税理士・社外取締役・知人の経営者)から、並行して情報を取得する手続が組織のルールとなっているでしょうか。情報源の独立性は、責任分散構造を売り手側から壊す最初の防壁です。
③ 失敗時、構造的検証を制度化しているか
組織内で失敗事案が起きた際、「あの担当者が悪かった」「あの外部業者が悪かった」という個人責任の追及で終結させず、判断構造への構造的検証を行う手続を制度として持っているでしょうか。個人責任の特定で議論を閉じる組織は、同じ構造の失敗を必ず繰り返します。
私たち自身の誓約
本稿で観察した構造は、私たち M&A 仲介事業者にも当てはまります。
私たちは、自社が利益相反構造を内包しうる業態であることを直視し、独立第三者の関与・利益相反開示・適切な情報提供を、事業の核に置き続けます。JFSC は、承継を「成立」ではなく「統治設計」として再定義しています。本稿は、外部組織への観察である以上に、自社への自戒として記したものです。
関連資料
- 公的資料アーカイブ PDF:「同志社国際高 辺野古事故 公的資料アーカイブ」(30 頁・DL)
- 公的一次ソース:京都府公式報道発表 / 文部科学省大臣記者会見
- 関連シリーズ:M&A 仲介業界の構造的論点に関する過去記事
結びにあたり
本稿の結びに、改めて、本事故により命を落とされた女子生徒と船長の方のご冥福を祈念いたします。ご遺族の悲しみが少しでも和らぐ日を心より願いますとともに、本稿の観察が、業界を問わず、組織における意思決定構造の見直しの契機となれば幸甚です。
補遺:本稿の前提と論じない範囲
冒頭で簡潔に述べた「本稿の対象と論じない範囲」、ならびに本稿が依拠する社会的合意点について、ご関心ある読者向けに詳述します。
本稿の対象
文部科学省が 2026 年 5 月 22 日に公表した「同志社国際高等学校の研修旅行等について(これまでの把握事項と文部科学省の見解)」、ならびに京都府が同日付で発出した報道発表資料を一次資料として、組織における意思決定構造の観察を行います。
本稿は事案の評論ではありません。公文書から見える制度設計の観察です。一次資料が示す事実の構造を、業界横断で記述することのみを目的とします。
本稿が論じない範囲
以下の論点は、いずれも本稿の対象外とします。
- 沖縄米軍基地問題や辺野古移設の是非などの政治的論争
- キリスト教教育・平和教育などの教育論の是非
- ご遺族や関係者の感情・心情への論評
- 特定団体・特定個人への責任追及
- 文部科学省による介入・行政指導の是非
- メディア報道の量・質への批判
- 個人名(船長・校長等)への言及
- 「事故と政治の切り離し」論争への参加
本稿が依拠する合意点
本稿の出発点となる前提 ── 「組織として無責任だった」── は、左右の政治的立場を超えて広く合意されている観察です。
文部科学省の公式見解は「安全管理が著しく不適切」「学校におけるガバナンスの在り方として適切ではなかった」と認定しました。京都府は所轄庁として同様の見解を公表し、補助金減額の検討を示唆しています。複数の公開議論の場でも、「事前下見ゼロ」「引率教員の不同行」「外部協力者への検証なき委任」といった事実が、政治的立場を問わず批判の対象として共通指摘されました。
本稿はこの広範な合意を出発点として、なぜ組織が無責任になるのか、なぜ無責任な組織は自浄できないのかという構造的問いを扱います。「組織が無責任だった」ことは本稿が新たに主張する命題ではなく、既に公的・社会的に確認された前提です。
構造類比の限界について
学校法人と中小企業では統治構造が厳密には異なります。教育行政の所轄庁と M&A 業界団体には法的強制力に差があります。本稿はこれらの差異を踏まえた上で、なお見出される責任分散構造の類似性を扱っています。共通構造と完全対応は別物であり、本稿は完全対応を主張するものではありません。
免責事項
本記事は、令和 8 年 5 月 22 日に文部科学省より公表された「同志社国際高等学校の研修旅行等について」の資料、ならびに京都府が同日付で発出した報道発表資料を基に、組織の意思決定構造の観点から観察を行ったものです。引用元の事実関係は公的機関が公表した文書に限定しており、本稿は特定の政治的主張、特定の宗教・教育論への賛否、特定団体への評価、文部科学省による介入の是非を意図するものではありません。組織における自己修正能力の重要性を論じることを主旨としています。
引用元:
– 京都府「同志社国際高等学校の研修旅行等について」(令和 8 年 5 月 22 日付 報道発表)
– 文部科学省 松本洋平大臣記者会見(令和 8 年 5 月 22 日)
– 勝目康 衆議院議員(京都 1 区・自由民主党)note 公開資料
– JFSC アーカイブ PDF(30 頁・統合版)
本記事の内容に関するご意見は、jfsc.jp お問合せフォームよりお寄せください。
「数字や評判を額面どおりに受け取ってよいのか」という問いの延長として、当社は東京都内・業種別のGoogleクチコミを匿名集計で分析した独自調査 業種別Googleクチコミ データ分析レポート を公開しています。星の評価と口コミ件数にほぼ相関が無いこと、捨て垢(使い捨てアカウント)が一定比率で混じることなどを一次データで検証したものです。

執筆者
五十嵐 悠一(いがらし ゆういち)
株式会社日本財務戦略センター 代表取締役
京都大学経済学部経営学科卒業。株式会社損害保険ジャパン本店営業部、東証上場M&A仲介会社を経て、2020年5月に日本財務戦略センターを設立。中小企業のM&A仲介・事業承継支援を専門とし、医療・介護・食品製造・流通卸・機械製造分野の成約実績を持つ。
資格:プロフェッショナルCFO(日本CFO協会)/M&Aエキスパート(金融業務2級 事業承継・M&Aコース)
公的登録:中小企業庁 M&A支援機関 登録事業者/一般社団法人 M&A支援機関協会 正会員
メディア登壇:株式会社サイゾー Business Journal ウェブセミナー講師「【売り手向け】M&Aを成功させるための具体的な行動・プロセス・知識」(2022年6月)[公式告知]
専門家コラム寄稿:BATONZ(国内最大級M&A プラットフォーム)に M&A・事業承継 74本(2021年〜継続)[コラム一覧]
免責事項
本記事は一般的な情報提供を目的としており、特定の案件における法務・税務・会計判断を提供するものではありません。法務・税務・会計の個別判断は、弁護士・税理士・公認会計士等の専門家にご相談ください。M&Aのスキーム設計・タイミング・買い手探し等のアドバイザリーは、株式会社日本財務戦略センターにご相談ください。記載内容は公開時点の情報に基づき、法令改正や市場変動により最新の状況と異なる場合があります。
よくあるご質問(FAQ)
📅 本記事の情報基準日
本記事は 2026年5月24日 公開時点の情報に基づきます。税制・法令等は改正される場合があるため、最新の制度・税制は公的機関の公式情報をご確認ください。
関連の最新情報:中小企業庁 / 国税庁 / 金融庁 / e-Gov 法令検索