日本で会社を始めたい。あるいは、日本の会社を買って経営したい。海外にお住まいの方からそうしたご相談をいただくとき、必ず出てくるのが資金の話です。日本の金融機関は外国人に貸すのか。買う会社の利益を見て、買収代金の残りを貸してくれるのか。自己資金はいくら用意すればよいのか。
この記事は、公表されている資料だけでこの問いを整理したものです。金融機関の審査基準は公表されていないので、審査の中身には踏み込みません。制度の文章に書かれていることと、公表された実績の数字を、順番に並べます。
タイトルにある「公庫のスモールM&A融資」は、日本政策金融公庫が公表した、2019年度から2022年度の事業承継・集約・活性化支援資金(国民生活事業)のうち、第三者承継にかかる融資1,685件の内訳を指します。公庫のM&A関連融資の全体ではありません。
「借りられるのか」という問いは、そのままでは答えが出ません。申込みの入口に立てるか、制度の上限はいくらか、実際にいくら貸されたか。この3つは別々の数字で、制度の案内ページに載っているのはたいてい最初の2つだけです。この記事では、3つ目の実績まで含めて見ていきます。
<a href="https://jfsc.jp/research/foreign-founder-financing-japan/">外国人は、日本で創業や買収の資金を借りられるのか ── 東京都の専用制度は7件で終了、公庫のスモールM&A融資は8割が1,000万円以下|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「外国人は、日本で創業や買収の資金を借りられるのか ── 東京都の専用制度は7件で終了、公庫のスモールM&A融資は8割が1,000万円以下」(2026年9月22日) https://jfsc.jp/research/foreign-founder-financing-japan/東京都に「外国人起業家の資金調達支援事業」という制度がありました。外国人が東京で起業しやすい環境を整えるため、金融機関による融資と、融資の前後の経営支援を組み合わせたものです。融資の条件は次のとおりでした。
| 項目 | 内容 |
|---|---|
| 融資限度額 | 1,500万円以内(運転資金のみは750万円以内) |
| 返済期間 | 10年以内(うち据置期間3年以内) |
| 融資利率 | 固定金利2.7%以内 |
| 保証人 | 法人代表者(原則) |
| 担保 | 無担保 |
| 取扱金融機関 | きらぼし銀行、第一勧業信用組合 |
対象者の条件は4つです。東京都(スタートアップ・国際金融都市戦略室)による事業計画の認定を受けていること。日本国内で創業した日から5年未満であること。事業活動の制限を受けていない在留資格を有していること。都内に本店または主たる事務所を置く法人の代表者であること。
この融資は、2024年3月をもって終了しています。東京都のページには、実績が一行で記されています。
外国人起業家の資金調達支援事業による融資の実績:7件、6,050万円
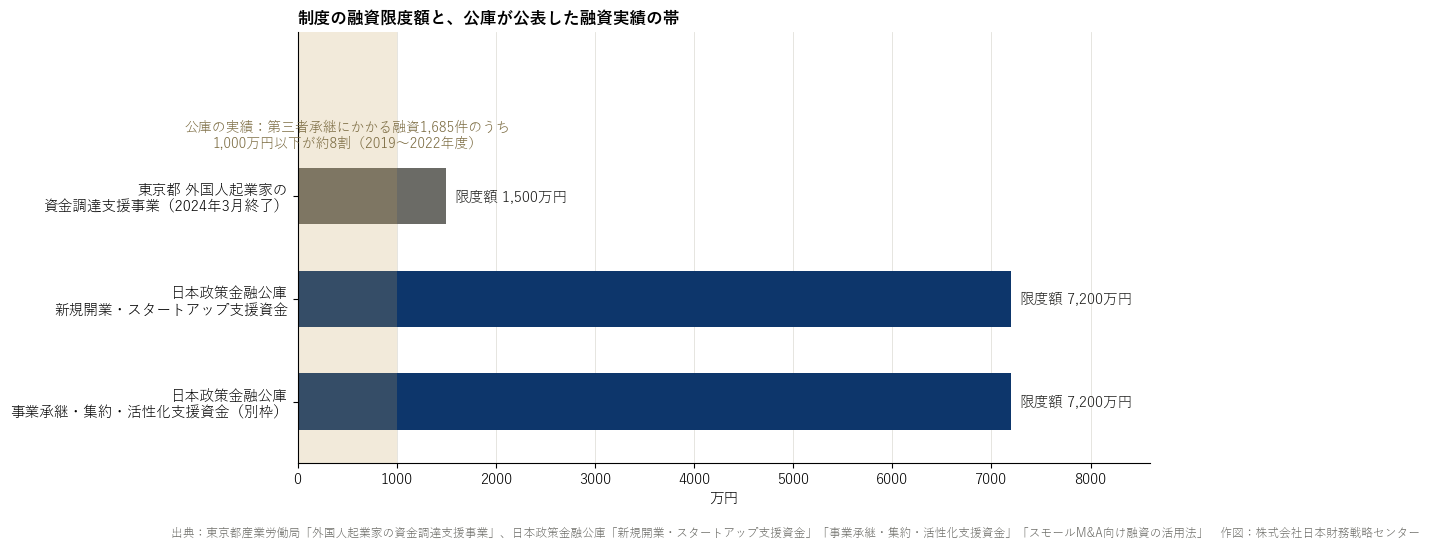
1件あたり約860万円でした。終了の理由は公表資料に書かれていません。制度がいつ始まったかも、このページには記載がありません。ここで言えるのは、外国人起業家に対象を絞った融資の枠組みが2つの金融機関を通じて置かれ、7件の実行で終わった、という事実までです。
同じページの下には、参考情報として、都の「女性・若者・シニア創業サポート2.0」と、日本政策金融公庫の新規開業資金が並べて掲載されています。次の節は、その公庫の話になります。
日本政策金融公庫(国民生活事業)の「新規開業・スタートアップ支援資金」は、融資限度額7,200万円(うち運転資金4,800万円)、返済期間は設備資金20年以内、運転資金10年以内(いずれも据置期間5年以内)という制度です。特別利率Aの対象には「外国人起業活動促進事業における特定外国人起業家の方で新たに事業を始める方」が挙げられています。
この制度の案内ページには、国籍や在留資格の要件は書かれていません。申込みの案内ページと「インターネット申込に関するQ&A」(9ページ)にも、在留や国籍についての記載はありませんでした(2026年9月22日に確認)。
一方で、公庫のウェブサイトにある「事業資金お問合せチャット」に在留資格のことを尋ねると、次の回答が返ってきます。
活動の範囲に制限を受けない「永住者」・「日本人の配偶者等」・「永住者の配偶者等」・「定住者」を有している方に加え、活動範囲に制限を受ける在留資格のうち「経営・管理」を有している方はお申込みいただけます。お申込はインターネット申込をご利用ください。なお、審査の結果、ご希望に沿えない場合がございます。
東京都の制度は「事業活動の制限を受けていない在留資格」を条件にしていました。公庫のチャットは、活動に制限のある在留資格のうち「経営・管理」も申込みの対象に含めています。同じ外国人でも、制度によって入口の線の引き方が違います。
この回答は「お申込みいただけます」と言い、続けて「審査の結果、ご希望に沿えない場合がございます」と断っています。在留資格は入口の条件であって、その先に事業計画や資金の使い道、返済の見込みについての審査があります。申し込めることと借りられることは、公庫の案内の中でも分けて書かれています。
もう一点。案内ページが特別利率の対象に挙げる「特定外国人起業家」は、外国人起業活動促進事業のもとで起業の準備をする方です。チャットの回答が名指しした在留資格に、この区分は出てきません。両者がどう接続するのかは、手元の公表資料からは読み取れませんでした。
日本で事業を始める道は、自分で会社を作ることだけではありません。既にある会社や事業を買い取って経営者になる道があり、公庫の制度もこの2つを分けています。
「事業承継・集約・活性化支援資金」は、事業の承継や集約を行う方、承継される方を対象に含む制度です。融資限度額は別枠で7,200万円、返済期間は設備資金20年以内、運転資金10年以内(いずれも据置期間5年以内)です。設備資金には、譲渡企業から買い取る株式、営業権、事業用資産が含まれます。
公庫は、この資金の使われ方を4つの事例で説明しています。
買収代金そのものの融資は最初の2件で、あとの2件は買収したあとに必要になった資金です。会社を買うときに要るお金は買収代金だけではないことが、公庫の事例の並べ方に出ています。
ここが、この記事でいちばん確かめておきたいところです。
制度の上限は7,200万円です。公庫は、2019年度から2022年度の同資金のうち、第三者承継にかかる融資1,685件を抽出して内訳を公表しています。
本記事の内容は、出典リンクつきでご自由に引用いただけます(CC BY 4.0)。コピー用の引用タグは ページ冒頭の枠 にあります。
| 切り口 | 内訳 |
|---|---|
| 融資金額 | 運転資金・設備資金とも、500万円以下が約6〜7割、1,000万円以下が約8割 |
| 従業者規模 | 5人以下が8割、20人以下が約9割 |
| 業種 | 運輸業が約3割で最多。卸売・小売業、サービス業、飲食店、宿泊業など |
| 組織形態 | 個人企業が7割、法人企業が3割 |
| 協調融資 | 約2割が民間金融機関との協調融資 |
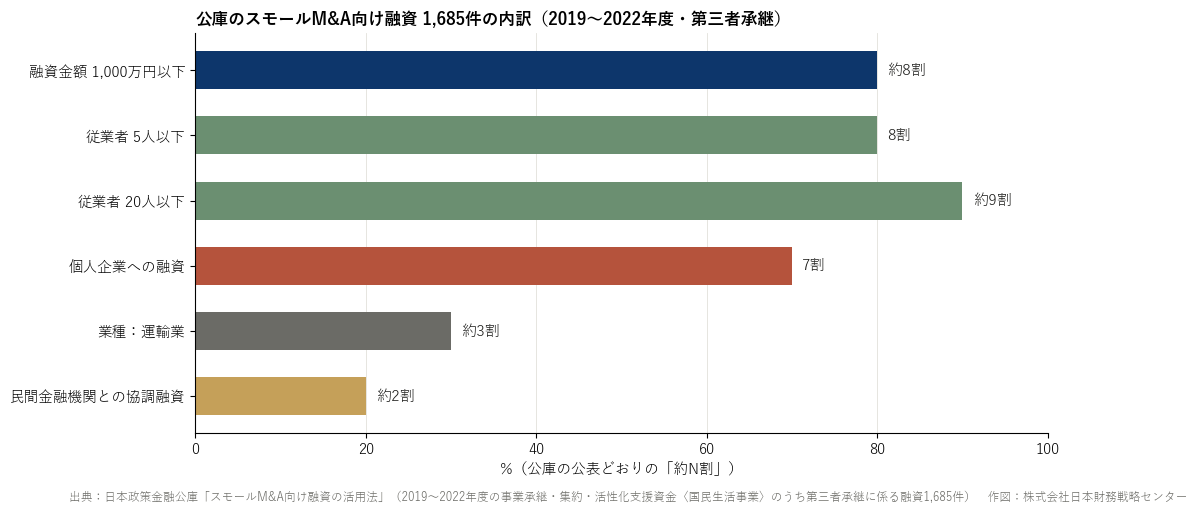
上限7,200万円の制度で、実際の融資は8割が1,000万円以下に収まっています。この2つは矛盾していません。融資額は事業の規模や資金の使い道、事業計画をもとに個別に決まるからです。ただ、制度の上限をそのまま調達できる金額として読むと、実績とは桁が違ってきます。
公庫自身も、M&A資金が高額になる場合は複数の金融機関が融資するケースがあると書いており、実際に約2割が民間金融機関との協調融資でした。買収代金が大きい場合に公庫の1本で組むのではなく複数の金融機関で分ける形は、公表実績の中にも出ています。
この1,685件は、外国人に限った数字ではありません。公庫は融資先の国籍別の内訳を公表していないので、外国人の買い手がこの中に何件いるかは分かりません。分かるのは、公庫のスモールM&A融資という制度そのものが、この規模で動いているということです。
ここまでは融資の側から見てきました。順番を戻します。自分で経営するために日本に住むのであれば、在留資格「経営・管理」が要ります。公庫のチャットが申込みの対象に挙げた「経営・管理」も、この在留資格です。その許可基準が、融資を申し込む前の段階で、資金の水準を決めています。
許可基準は、2025年10月16日施行の改正で変わりました。
| 項目 | 改正前 | 改正後 |
|---|---|---|
| 資本金・出資総額 | 500万円 | 3,000万円以上 |
| 経歴・学歴 | なし | 経営・管理の経験3年以上、または経営管理等に関する修士相当以上の学位 |
| 雇用 | なし(資本金の代替要件として2人以上) | 常勤職員1人以上の雇用 |
| 日本語能力 | なし | 申請者または常勤職員のいずれかが相当程度(CEFR B2相当以上) |
| 事業計画 | なし | 経営に関する専門的な知識を有する者(中小企業診断士・公認会計士・税理士)の確認 |
改正前から「経営・管理」で在留している方は、施行後3年を経過した後の最初の在留期間更新から、原則として改正後の基準への適合を求められます。出入国在留管理庁のQ&Aは、3年以内に3,000万円を用意できなければ帰国しなければならないという理解を「事実ではありません」と否定し、3年経過後の更新でも、経営状況や納税状況、次回更新までに基準を満たす見込みを総合的に見ると説明しています。
資金計画に直接関わる点を3つ挙げます。
一つは、3,000万円の中身です。株式会社であれば払込済資本の額、合名・合資・合同会社であれば出資の総額を指します。個人事業の場合は資本金ではなく、事業所の確保、職員の給与1年分、設備投資経費など、事業のために投下されている総額で見ます。
もう一つは、この3,000万円を借入で用意できるかどうかです。借入金を資本金に充てられるかについて、一般的な取扱いを示した記載は公表資料で確認できませんでした。確認できたのは、有償新株予約権の払込金について、「返済義務のない払込金であること」などの条件を満たす部分を3,000万円に算入できる、という限定的な説明だけです。
最後に、常勤職員の範囲です。数えられるのは、日本人、特別永住者、そして「永住者」「日本人の配偶者等」「永住者の配偶者等」「定住者」の在留資格を持つ方に限られます。就労の在留資格で日本にいる外国人は、この1人には含まれません。事業所についても、自宅と兼ねることは原則として認められないとされています。
なお、在留資格上の「資本金・出資総額」と、金融機関が融資審査でいう自己資金は、同じ概念ではありません。前者は登記事項証明書などで確認される事業の規模です。後者は制度ごとに定義が公表されているわけではなく、在留資格の要件を満たしたことがそのまま融資審査での評価になるわけでもありません。
在留資格の側で先に資金が要る以上、最初の資金をどこから持ってくるかが問題になります。経路は2つに分かれます。
本国の金融機関から調達して、日本に持ち込む経路。すでに取引のある銀行であれば、預金や融資の履歴、資産、所得といった、日本の金融機関には見えない情報を相手が持っています。母語で話せますし、日本に来る前から進められます。この場合、日本で新たに借りる資金とは別の資金源になります。
日本の金融機関から調達する経路。日本で始める事業、あるいは買う会社そのものを評価してもらう形で、公庫の創業融資やM&A向けの融資はこちらにあたります。日本語での事業計画の説明や、書類のやり取りが要ります。
どちらが良いという話ではなく、同じ「借入」でも、誰の信用を使って借りるのかが違う、ということです。
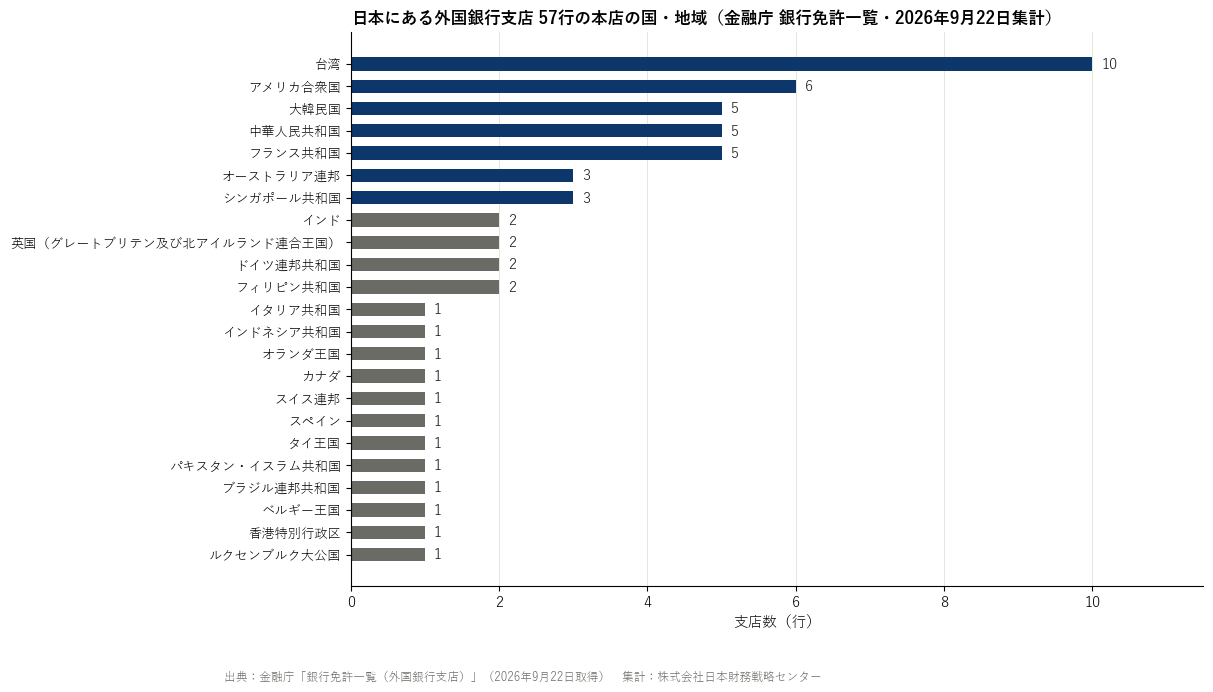
日本には外国銀行の支店もあります。金融庁の銀行免許一覧(2026年9月22日取得)で数えると、外国銀行支店は57行。本店の国・地域別では、台湾10、アメリカ6、中国5、韓国5、フランス5、シンガポール3、オーストラリア3などです。ただし、これは免許の一覧であって、創業融資の窓口の一覧ではありません。日本支店の業務範囲は各行で異なり、個人の創業資金をそこで借りられるかどうかは、この一覧からは分かりません。
買う会社に収益力があることは、日本側で融資を検討するうえで材料になりえます。ただ、それだけで決まるものではありません。誰が借りるのか(買い手個人か、買い手の会社か、買われる会社か)、何のための資金か(株式の取得か、営業権や設備の取得か、買収後の運転資金か)、担保や保証をどうするかで、話は変わります。公庫の4つの事例が分かれていたのも、この違いでした。
ここまでは、これから日本に来る方を主に想定してきました。属性が違えば、前提から変わります。
「外国人だから借りられない」も、「制度があるから借りられる」も、公表資料からは出てきません。制度は存在し、入口の条件は制度ごとに違い、実際に借りられるかどうかは個別の事情に戻ります。公表資料から言えるのはそこまでで、その先は、ご自身の条件に当てはめて判断していただくことになります。
Q. 買う会社の利益を見て、買収代金の残りを貸してもらえますか。
買う会社に収益力があることは、検討のうえで材料になりえます。ただし、それだけで決まるものではありません。公庫は、M&Aに必要な資金を、株式の取得、営業権や事業用資産の取得、買収後の設備や運転資金といった使い道ごとに説明しています。誰が借りるのか、何に使うのかを整理したうえでの、個別の審査になります。
Q. 自己資金はどれくらい必要ですか。
買収代金の全額を借入で賄えるかどうかは、個別の審査になります。公表資料から一律の基準は確認できません。公庫の公表実績では、第三者承継にかかる融資の約8割が1,000万円以下でした。
Q. 売り手による分割払いは使えますか。
制度として定められたものではなく、当事者間の契約で決まります。どのくらい使われているかを示す公表統計は確認できませんでした。条件は個別の交渉になります。
Q. 在留資格がなくても申し込めますか。
公庫のチャットは、永住者・日本人の配偶者等・永住者の配偶者等・定住者に加えて、「経営・管理」の在留資格を持つ方が申し込めると案内しています。制度の案内ページと申込みのQ&Aには、在留資格の記載がありません。ご自身の在留資格での扱いは、公庫の窓口でご確認ください。
Q. 借りたお金を資本金にできますか。
一般的な取扱いを示した公表資料は確認できませんでした。有償新株予約権の発行による払込金については、「返済義務のない払込金であること」などを満たす部分を3,000万円に算入できる、という説明が出入国在留管理庁の資料にあります。
Q. 日本語ができなくても経営できますか。
2025年10月16日施行の改正により、「経営・管理」では、申請者または常勤職員のいずれかが相当程度の日本語能力を有することが求められます。相当程度とは日本語教育の参照枠のB2相当以上で、日本語能力試験N2以上、BJTビジネス日本語能力テスト400点以上のほか、中長期在留者として20年以上の在留、日本の大学等の卒業、日本の義務教育修了と高校卒業のいずれかで確認されます。申請者本人が満たさない場合は、常勤職員がこの要件を満たす形になります。
<a href="https://jfsc.jp/research/foreign-founder-financing-japan/">外国人は、日本で創業や買収の資金を借りられるのか ── 東京都の専用制度は7件で終了、公庫のスモールM&A融資は8割が1,000万円以下|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「外国人は、日本で創業や買収の資金を借りられるのか ── 東京都の専用制度は7件で終了、公庫のスモールM&A融資は8割が1,000万円以下」(2026年9月22日) https://jfsc.jp/research/foreign-founder-financing-japan/
本稿は、東京都・日本政策金融公庫・出入国在留管理庁・金融庁が公表している資料を、2026年9月22日時点で読み、そのまま並べたものです。金融機関の審査基準や個別の融資の可否について述べるものではなく、特定の制度や金融機関の利用を勧めるものでもありません。制度の内容は改正・終了により変わることがありますので、最新の情報は各機関の公表資料でご確認ください。在留資格・税務・法務に関する個別の判断は、それぞれの専門家にご相談ください。
記載に誤りがある可能性があります。お気づきの点がありましたら、お問い合わせよりご連絡ください。速やかに確認のうえ対応いたします。
横にスクロールして拡大部分を見られます。クリックで閉じる