想在日本开公司,或者想买下一家日本公司来经营。住在海外的人带着这样的打算来找我们时,接下来一定会问到钱。日本的金融机构会贷给外国人吗。会不会看收购对象的盈利,把差额贷出来。自有资金要准备多少。
本文只用已经公开的资料来整理这个问题。金融机构的审查标准不对外公布,所以本文不去推测审查的内容,只把制度条文里写着的东西,和各机构公布过的实际数字,按顺序摆出来。
标题里说的「公库的小额M&A贷款」指的是一件具体的事:日本政策金融公库公布的、2019年度至2022年度「事业承继·集约·活性化支援资金」(国民生活事业)当中,用于向第三方承继的1,685件贷款的内部构成。它不是公库M&A相关贷款的全部。
「能不能借到」这个问题本身得不出答案,因为里面装着三个不同的问题。能不能站到申请的入口;制度的上限是多少;实际贷出了多少。这是三个各自独立的数字,而制度的介绍页上通常只写前两个。本文一直看到第三个。
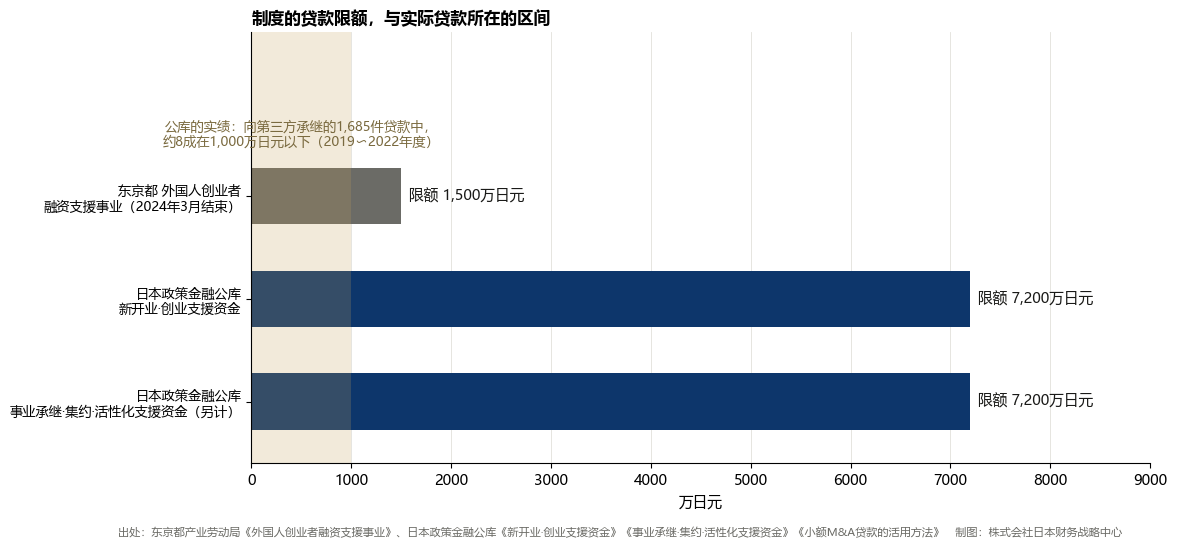
东京都曾经有一项「外国人创业者融资支援事业」。为了让外国人更容易在东京创业,它把金融机构的贷款,和贷款前后的经营支援组合在一起。贷款条件如下。
| 项目 | 内容 |
|---|---|
| 贷款限额 | 1,500万日元以内(仅运营资金时为750万日元以内) |
| 还款期限 | 10年以内(其中宽限期3年以内) |
| 贷款利率 | 固定利率2.7%以内 |
| 保证人 | 原则上为法人代表 |
| 担保 | 无担保 |
| 承办金融机构 | きらぼし銀行(Kiraboshi Bank)、第一勧業信用組合(Daiichi Kangyo Credit Cooperative) |
对象条件有四条。事业计划须经东京都(初创企业·国际金融都市战略室)认定;在日本国内创业未满5年;持有不受事业活动限制的在留资格;以及是在东京都内设有总部或主要事务所的法人的代表。
这项贷款已于2024年3月结束。东京都的页面上,用一行记下了实际成绩。
外国人创业者融资支援事业的贷款实绩:7件、6,050万日元
平均每件约860万日元。结束的理由,公开资料里没有写。制度什么时候开始的,这个页面上也没有写。能说的只有一点:一项专门面向外国人创业者的贷款框架,通过两家金融机构设立过,做了7件之后结束。
同一页面的下方,作为参考并列了另外两项:东京都面向女性·年轻人·年长者的创业支援制度,以及日本政策金融公库的新开业资金。下一节就是公库。
日本政策金融公库(国民生活事业)的「新开业·创业支援资金」,贷款限额7,200万日元(其中运营资金4,800万日元),还款期限为设备资金20年以内、运营资金10年以内(均含宽限期5年以内)。享受特别利率A的对象中,列有「在外国人创业活动促进事业中被认定为特定外国人创业者、并新开始事业的人」。
这项制度的介绍页上,没有写国籍或在留资格的要求。申请的介绍页,以及《网上申请Q&A》(9页),也都没有关于在留和国籍的记载(2026年9月22日实测)。
另一方面,向公库网站上的「事业资金咨询」在线客服(聊天机器人)问到在留资格,会得到这样的回答。
除持有不受活动范围限制的「永住者」·「日本人的配偶者等」·「永住者的配偶者等」·「定住者」的人之外,持有受活动范围限制的在留资格中的「经营·管理」的人也可以申请。申请请使用网上申请。另外,根据审查结果,可能无法满足您的希望。
东京都的制度把条件划在「不受事业活动限制的在留资格」上。公库在线客服的回答,则把受限制的在留资格中的「经营·管理」也算进了可以申请的范围。同样是外国人,制度不同,入口的线划在不同的位置。
这段回答先说「可以申请」,紧接着说根据审查结果可能无法满足希望。在留资格是门口的条件,门后面还有对事业计划、资金用途、还款前景的审查。「可以申请」和「能借到」,在公库自己的措辞里就是分开写的。
还有一点。介绍页上列为特别利率对象的「特定外国人创业者」,是在外国人创业活动促进事业之下做创业准备的人。在线客服回答中点名的那几个在留资格里,并没有出现这个类别。两者如何衔接,从手头的公开资料读不出来。
在日本开始事业,不只有自己开公司这一条路。买下已有的公司或事业、成为经营者也是一条路,公库的制度把这两条分开处理。
「事业承继·集约·活性化支援资金」的对象中,包含进行事业承继·集约的一方,以及被承继的一方。贷款限额是另计的7,200万日元,还款期限为设备资金20年以内、运营资金10年以内(均含宽限期5年以内)。这里的设备资金,包含从转让企业买下的股份、营业权和事业用资产。
公库用四个案例说明这笔钱是怎么用的。
其中只有前两件是收购价款本身的贷款,后两件是收购之后才需要的钱。买一家公司要用的钱不止收购价款,公库排列案例的方式已经说明了这一点。
这是本文最想确认的地方。
制度的上限是7,200万日元。公库从同一资金中抽出2019年度至2022年度向第三方承继的1,685件贷款,公布了它们的内部构成。
| 切入点 | 构成 |
|---|---|
| 贷款金额 | 运营资金与设备资金均为:500万日元以下约6〜7成,1,000万日元以下约8成 |
| 从业人员规模 | 5人以下占8成,20人以下约9成 |
| 行业 | 运输业约3成最多,其次为批发零售、服务业、餐饮、住宿等 |
| 组织形态 | 个人企业(个体经营)占7成,法人占3成 |
| 协调融资 | 约2成为与民间金融机构的联合贷款(协调融资) |
上限7,200万日元的制度,实际贷款的8成落在1,000万日元以下。这两件事并不矛盾。贷款金额是根据事业规模、资金用途和事业计划逐件决定的。只是,若把制度上限直接读成能筹到的金额,和实际记录就差了一个量级。
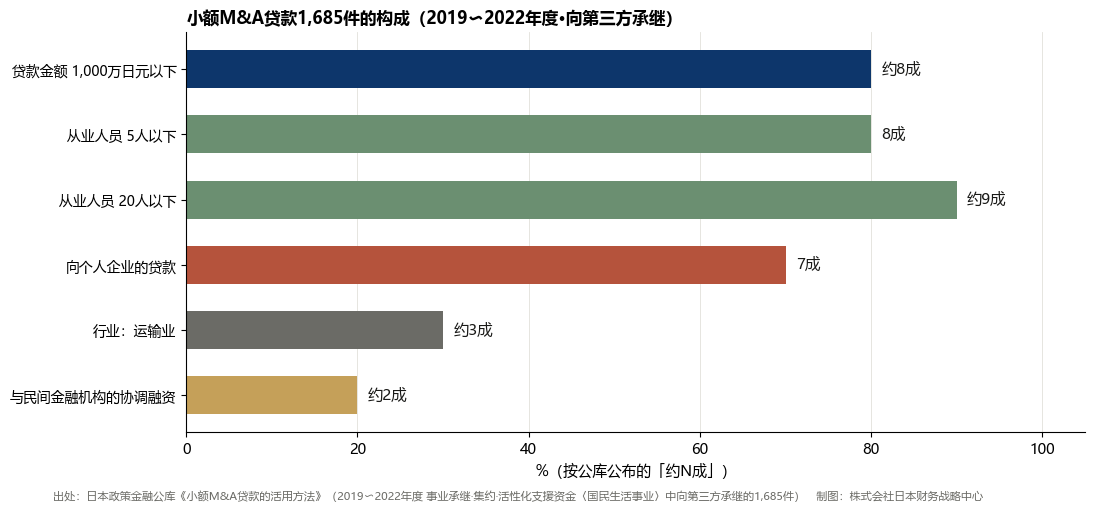
公库自己也写到,M&A资金金额较大时,会有多家金融机构共同贷款的情形,实际上约2成是与民间金融机构的协调融资。收购价款较大时不由公库一家承担、而由多家金融机构分担的做法,在公布的实绩里就能看到。
这1,685件并不是只数外国人的数字。公库没有公布借款人的国籍构成,所以其中有多少件是外国买家,无从得知。能知道的是:公库的小额M&A贷款这项制度,就是在这个量级上运转的。
以上是从贷款这一侧看的。现在把顺序倒回去。要为了自己经营而住在日本,需要在留资格「经营·管理」——也就是公库在线客服的回答中列为可申请对象的那一个。它的许可标准,在申请贷款之前的阶段,就已经决定了资金的水平。
许可标准因2025年10月16日施行的修订而改变。
| 项目 | 修订前 | 修订后 |
|---|---|---|
| 资本金·出资总额 | 500万日元 | 3,000万日元以上 |
| 经历·学历 | 无 | 经营·管理经验3年以上,或经营管理等相关的硕士同等以上学位 |
| 雇用 | 无(作为资本金的替代要件为2人以上) | 雇用1名以上全职员工 |
| 日语能力 | 无 | 申请人或全职员工之一具备相当程度(CEFR B2相当以上) |
| 事业计划 | 无 | 须经具备经营专业知识者(中小企业诊断士·公认会计士·税理士)确认 |
修订前就持有「经营·管理」在留的人,原则上从施行后满3年之后的第一次在留期间更新起,被要求符合修订后的标准。出入国在留管理厅的Q&A把「3年内凑不出3,000万日元就得回国」这种理解明确否定为「并非事实」,并说明即使在3年之后的更新时,也会综合考虑经营状况、纳税状况,以及到下次更新为止能否达到标准的前景。
与资金计划直接相关的有三点。
第一,3,000万日元指的是什么。股份公司指已缴足资本的金额,合名公司、合资公司、合同公司指出资总额。个体经营者(个人事业主)则不是资本金,而是看确保营业场所、职员一年份的工资、设备投资费用等、为经营事业而投入的总额。
第二,这3,000万日元能不能用借款来凑。关于借款能否充作资本金,公开资料中找不到一般性的说明。能找到的只有很窄的一条:对于发行认股权(新股预约权)所缴入的款项,满足「属于没有偿还义务的缴款」等条件的部分,可以计入3,000万日元。
第三,全职员工的范围。能计入的只有日本人、特别永住者,以及持有入管法别表第二的在留资格(「永住者」「日本人的配偶者等」「永住者的配偶者等」「定住者」)的人。持工作类在留资格在日本的外国人,不计入这1名。关于营业场所,以自宅兼作事业所原则上不被认可。
需要分清一点:在留资格上的「资本金·出资总额」,与金融机构在贷款审查中所说的自有资金,并不是同一个概念。前者是通过登记事项证明书等确认的事业规模。后者没有跨制度公布的定义,而且满足在留资格的要件,并不等于在贷款审查中获得同样的评价。
既然在留资格这一侧先要钱,问题就变成最初的这笔钱从哪里来。路径分成两条。
从本国的金融机构筹措,再带进日本。如果本来就有往来的银行,对方手里有日本的金融机构看不到的信息:存款、借款履历、资产、收入。可以用母语交谈,也可以在来日本之前就推进。这种情况下,它与之后在日本新借的资金是不同的资金来源。
从日本的金融机构筹措。这是让对方评估你在日本要做的事业、或者你要买的那家公司。公库的创业贷款和M&A贷款属于这一条。需要用日语说明事业计划,也需要走文件往来。
这不是哪一条更好的问题。同样叫「借款」,用的是谁的信用,是不一样的。
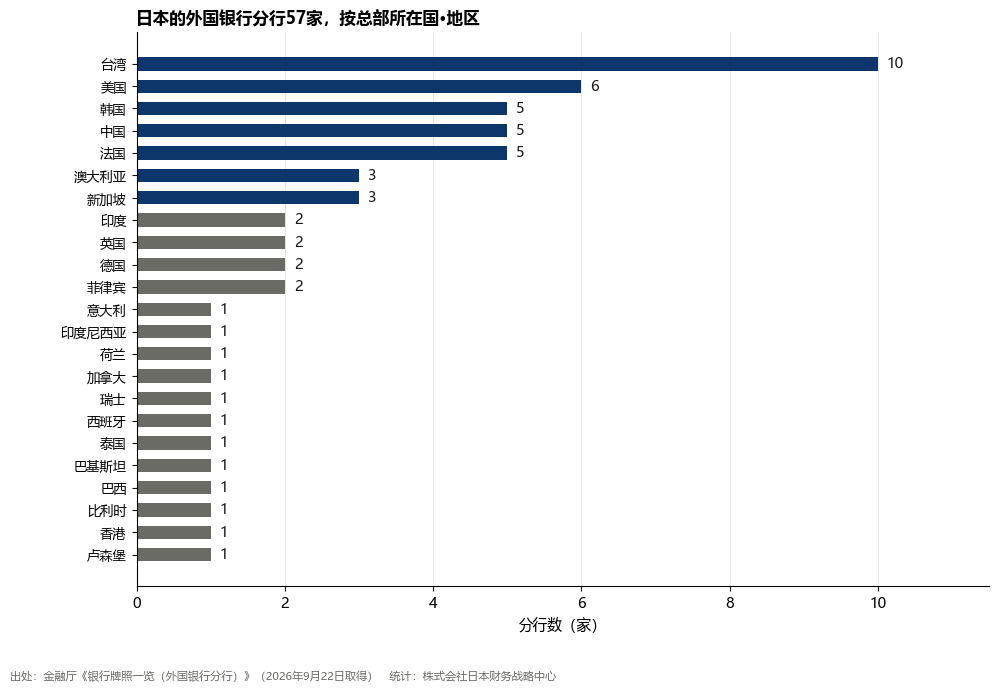
日本也有外国银行的分行。按金融厅的《银行牌照一览》(2026年9月22日取得)来数,外国银行分行有57家。按总部所在国·地区分:台湾10、美国6、中国5、韩国5、法国5、新加坡3、澳大利亚3等。不过,这是牌照的一览,不是创业贷款窗口的一览。各行在日本分行的业务范围各不相同,个人能否在那里借到创业资金,从这份名单上读不出来。
所收购的公司有盈利能力,在日本一侧考虑贷款时可以成为材料。但仅凭这一点并不能决定。由谁来借(买家个人、买家的公司,还是被买的那家公司)、这笔钱用来做什么(取得股份、取得营业权和设备,还是收购后的运营资金)、担保和保证怎么处理——这些都会改变结论。公库那四个案例分开来写,分的也正是这几条线。
以上主要设想的是还没来日本的人。属性不同,前提就会变。
「外国人借不到」和「有制度所以借得到」,从公开资料里都得不出来。制度是存在的,入口的条件因制度而异,实际能不能借到,回到个别情况。公开资料能说到的就是这里,再往后,是把它对照自己的条件来判断的事。
Q. 会看收购对象的盈利,把收购价款的差额贷给我吗。
所收购的公司有盈利能力,在考虑时可以成为材料。但仅凭这一点并不能决定。公库把M&A所需的资金,按取得股份、取得营业权和事业用资产、收购后的设备与运营资金等用途分开说明。把由谁来借、用来做什么整理清楚之后,是逐件进行的审查。
Q. 自有资金需要多少。
收购价款能否全额用借款来解决,是逐件审查的事。公开资料中确认不到统一的标准。可以引用的数字是公库公布的实绩:向第三方承继的贷款中,约8成在1,000万日元以下。
Q. 卖方分期收款的方式能用吗。
这不是制度规定的东西,而是当事人之间的合同。关于使用频率,找不到公开的统计。条件属于个别交涉。
Q. 没有在留资格也能申请吗。
公库在线客服的回答说,除永住者·日本人的配偶者等·永住者的配偶者等·定住者之外,持有「经营·管理」在留资格的人也可以申请。制度的介绍页和申请Q&A里没有关于在留资格的记载。自己的在留资格如何处理,请直接向公库确认。
Q. 借来的钱能作为资本金吗。
显示一般处理方式的公开资料没有找到。关于发行认股权(新股预约权)所缴入的款项,出入国在留管理厅的资料中有这样的说明:满足「属于没有偿还义务的缴款」等条件的部分,可以计入3,000万日元。
Q. 不会日语也能经营吗。
根据2025年10月16日施行的修订,「经营·管理」要求申请人或全职员工之一具备相当程度的日语能力。相当程度指《日语教育参照框架》的B2相当以上,通过日语能力试验N2以上、BJT商务日语能力考试400分以上,或作为中长期在留者在日本居住20年以上、毕业于日本的大学等高等教育机构、完成日本义务教育并高中毕业等方式确认。申请人本人不满足时,由全职员工满足这一要件也可以。
本文整理的是东京都、日本政策金融公库、出入国在留管理厅、金融厅在2026年9月22日时点公开的资料。本文不涉及金融机构的审查标准,不对个别贷款的可否作出判断,也不推荐任何特定制度或金融机构。
制度会因修订与终止而变化,最新情况请以各机构的公开资料为准。在留资格、税务、法务的个别判断,请咨询相应的专业人士。
记载可能存在错误。如您发现问题,请通过咨询表单告知,我们会尽快核实处理。
可横向滚动查看放大部分。点击关闭