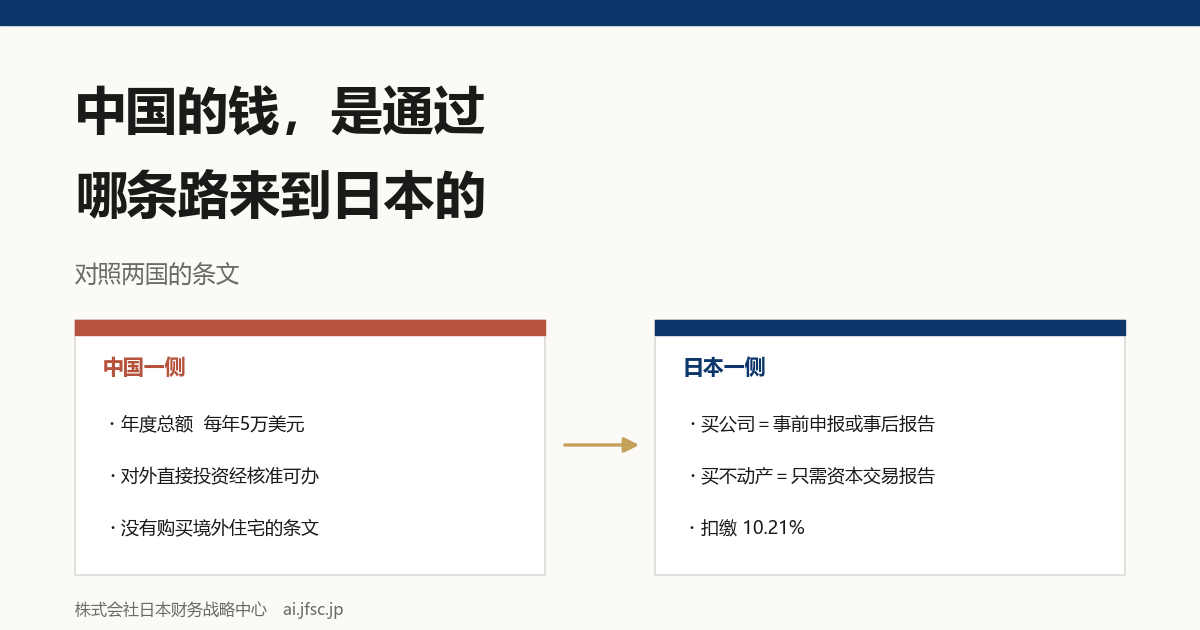
钱要跨过国境,出去的一侧和进来的一侧各有一道门。中国这一侧是国家外汇管理局的实施细则,日本那一侧是外汇法、所得税法和在留资格。这两套制度由不同的部门、为不同的目的制定,本来就不是为了互相衔接而设计的。本文把两侧的条文放在一起对照,确认哪条路是开着的,哪条路根本没有被定义。
在日本买公司或买不动产的话题,通常只从日本一侧的制度来谈:外国人买公司是否自由,不动产有没有限制,在留资格怎么办。这些都是日本法令的事。
但钱要动起来,两侧都有门。出去的门在中国,进来的门在日本。不衔接的地方,实际的人流就会淤积在那里。
本文对照的是两侧的条文。中国一侧是国家外汇管理局的《个人外汇管理办法实施细则》和国家发展改革委的《企业境外投资管理办法》;日本一侧是《外国汇兑及外国贸易法》(以下称外汇法)、所得税法,以及在留资格「经营·管理」的上陆基准。数字取自日本出入国在留管理厅的在留外国人统计、日本银行和财务省的对内直接投资,以及国土交通省的不动产登记调查。
先写一个结论:「因为中国把汇出管得很严,所以来日本的只有小额的钱」——这个说法,对着条文读,是立不住的。个人往外投资的正规通道,虽然窄,但是有的。只不过,有的路备好了,有的路没有,而这个偏差是有方向的。
个人把人民币换成外币,每年有上限。《个人外汇管理办法实施细则》(汇发〔2007〕1号)第二条:
对个人结汇和境内个人购汇实行年度总额管理。年度总额分别为每人每年等值5万美元。国家外汇管理局可根据国际收支状况,对年度总额进行调整。
每人每年等值5万美元。在这个额度之内,凭本人有效身份证件在银行办理即可。
常见的误读,是把这5万美元当成「能拿出去的全部」。条文接着写:
个人年度总额内的结汇和购汇,凭本人有效身份证件在银行办理;超过年度总额的,经常项目项下按本细则第十条、第十一条、第十二条办理,资本项目项下按本细则"资本项目个人外汇管理"有关规定办理。
超过额度的部分不会消失,而是分流:经常项目走第十条到第十二条的手续,资本项目走「资本项目个人外汇管理」那一章。5万美元不是门的高度,是要不要提交材料的分界线。
那么资本项目那一章写了什么。按条文顺序,把境内个人可以朝外用的路排一遍。
第十六条 ── 对外直接投资。「境内个人对外直接投资应按国家有关规定办理。所需外汇经所在地外汇局核准后可以购汇或以自有外汇汇出,并办理相应的境外投资外汇登记手续」。经外汇局核准后,可以在5万美元之外购汇、汇出,并办理境外投资外汇登记。也就是说,个人投资境外公司的路,带着核准这道关口,是开着的。
第十七条 ── 金融投资。「境内个人可以使用外汇或人民币,并通过银行、基金管理公司等合格境内机构投资者进行境外固定收益类、权益类等金融投资」。境外的债券和股票,通过合格境内机构投资者(QDII)可以买。不是直接买,是通过机构。
第十八条是境外上市公司的员工持股计划、认股期权计划;第十九条是外汇保险;第二十条是移居境外者的财产对外转移。第二十三条则写明,境内个人向境外提供贷款、借用外债、提供对外担保以及直接参与境外商品期货和金融衍生产品交易,是「逐步放开……具体办法另行制定」——也就是还没有放开。
这里有一个引条文时容易弄错的地方:同一章的第二十一条和第二十二条,是境外个人在中国境内买商品房、买B股的规定,方向是反的。谈中国往日本的钱,不能引这两条。
排下来可以看到,资本项目这一章里,没有「境内个人购买境外住宅、不动产」的条文。既不是对外直接投资(十六条),也不是QDII的金融投资(十七条),不是员工持股(十八条),不是保险(十九条),不是移居时的财产转移(二十条);第二十三条列举的「尚未放开」的项目里,也没有境外不动产。它没有被定义。
这和写明「禁止」不一样。但对于在银行柜台办手续的人来说,没有依据条文的交易办不下来,结果是一样的。
不是个人而是公司往外投资,归另一套部门管。
国家发展改革委令第11号《企业境外投资管理办法》(2017年12月26日公布,2018年3月1日施行)共66条。第六条、第七条把核准和备案分开:涉及敏感国家和地区、敏感行业的实行核准管理,其他情形实行备案管理。实行核准管理的国家,指与中国未建交的国家和受联合国制裁的国家;敏感行业指涉及出口中国限制出口的产品和技术的行业,以及影响一国(地区)以上利益的行业。
商务部令2014年第3号《境外投资管理办法》共39条,也转成了「备案为主、核准为辅」,第六条、第七条有同样的切分。
面向日本的普通事业投资,在两套建制下都落在备案一侧。手续是有的,但作为关口,比个人的5万美元额度宽。
进来这一侧的法律是《外国汇兑及外国贸易法》。中国一侧管的是「往外放多少」,日本一侧看的是「谁买什么」。
外国投资者取得日本公司的股份或持份,构成外汇法上的「对内直接投资等」(第二十六条)。从这里开始分两条路。
事前申报是第二十七条。要向财务大臣和主管大臣事先申报并接受审查。审查结果如果认定有损害国家安全等之虞,可能会被劝告变更内容或中止。对象是财务省以告示指定的指定业种。指定业种当中,对安全保障影响特别大的,另以告示定为核心业种。
事后报告是第五十五条之五。不需要事前申报的交易,取得之后再报告。经由日本银行提交,股份·持份·表决权的取得用样式C11,转让用样式C12。
事前申报的豁免是第二十七条之二。满足一定基准(不就任董事、不向股东大会提议指定业种事业的转让等)时可以豁免。基准见财务省告示,核心业种的股份取得原则上不能使用该豁免。
罚则的条号容易记错。实际查条文是这样的:
申报违反的罚金上限与交易金额挂钩。金额越大的案件,跳过手续的代价越重。
买的不是公司而是不动产时,外汇法上的处理不一样。
非居住者取得日本国内的不动产或与之相关的权利,属于第二十条的资本交易,报告依据是第五十五条之三。样式是日本银行的样式22「关于取得在本邦的不动产或与之相关权利的报告书」。不是事前审查,是取得之后的报告。没有买公司时的业种审查。
日本的不动产交易里容易被忽略的一点是,卖方是非居住者时,买方会产生扣缴义务。
所得税法第一百六十一条第一项第五号,把在日本国内的土地等转让的对价列为国内源泉所得。支付这笔钱的人依第二百一十二条负扣缴义务,税率含复兴特别所得税为10.21%(日本国税厅 No.2879)。
这里有例外:个人为自己或亲属居住之用而购买,且对价在1亿日元以下的,不需要扣缴。反过来说,作为投资购买,或者超过1亿日元的,即使买方是个人也要扣缴并缴纳。买方是日本人还是中国人,没有区别。
非居住者在日本办理申报或扣缴手续时,要指定纳税管理人并向税务署申报(国税通则法第一百一十七条)。
这一点在制度设计上很清楚。取得日本的不动产,和能不能在日本停留,是两部不同法律的两件事。不动产的取得是外汇法上的报告事项,不是入管法上在留资格的要件。想要停留,就是下一章的话题。
在日本持有公司并居住,对应的在留资格是「经营·管理」。2025年10月16日施行的上陆基准省令修改,把要件提高了。
主要有两点。资本金等的金额从500万日元以上提高到3,000万日元以上;以及雇用1名以上常勤职员成为要件。
对已经在留的人有过渡措施:到2028年(令和10年)10月16日为止,不会仅仅因为不满足新基准而不许可在留期间更新。
另外,法人情形下的3,000万日元,是按「资本金的金额」判定的。不是说必须另外准备现金,而是可以通过股东大会决议,把盈余公积、准备金转入资本金。这个论点另文从条文作了整理。
日本出入国在留管理厅的在留外国人统计(2025年12月末),在留资格「经营·管理」总数为46,781人。按国籍排在前面的是:
| 国籍·地区 | 人数 | 占比 |
|---|---|---|
| 中国 | 24,840 | 53.1% |
| 尼泊尔 | 3,158 | 6.8% |
| 巴基斯坦 | 3,014 | 6.4% |
| 越南 | 3,005 | 6.4% |
| 韩国 | 2,728 | 5.8% |
| 斯里兰卡 | 2,617 | 5.6% |
| 台湾 | 1,416 | 3.0% |
| 美国 | 728 | 1.6% |
| 印度 | 540 | 1.2% |
| 孟加拉国 | 504 | 1.1% |
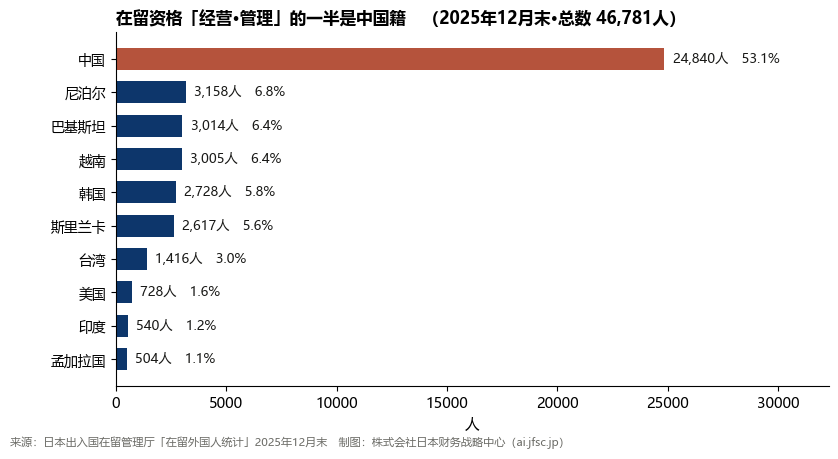
中国籍占53.1%,与第二位差一个数量级。统计中另有「其中中国〔香港〕957人」「其中中国〔其他〕64人」「其中英国〔香港〕170人」作为内数,相加会重复计算。上表是剔除内数后的数字,合计46,780人,与统计总数46,781相差1人。
把中国籍24,840人按都道府县拆开,偏差就出来了。
| 都道府县 | 人数 | 占中国籍 |
|---|---|---|
| 东京都 | 7,496 | 30.2% |
| 大阪府 | 6,829 | 27.5% |
| 埼玉县 | 2,074 | 8.3% |
| 千叶县 | 1,349 | 5.4% |
| 神奈川县 | 1,192 | 4.8% |
| 福冈县 | 957 | 3.9% |
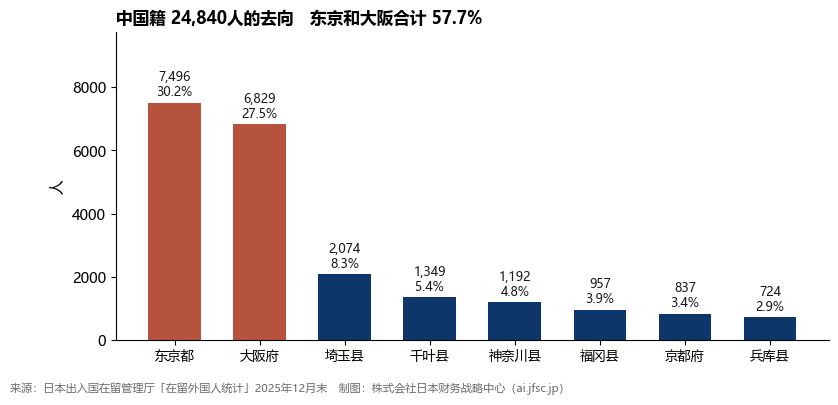
东京和大阪两地合计57.7%。按人口比例看,大阪的比重相当显眼。
日本银行的对内直接投资余额(2025年末),按国家·地区看。单位是亿日元。
| 国家·地区 | 余额 | 其中不动产业 |
|---|---|---|
| 美国 | 87,650 | ― |
| 新加坡 | 53,971 | ― |
| 香港 | 28,594 | ― |
| 台湾 | 17,031 | ― |
| 中国 | 4,832 | 197 |
| (全地区合计) | 340,053 | ― |
人数上中国占53.1%,余额上中国是4,832亿日元,只有香港的六分之一、新加坡的十一分之一。
日本财务省的统计(国际收支口径·净额)也一样:中国2019年2,092亿日元、2023年1,805亿、2024年2,056亿、2025年951亿。看不到数量级上的增长。
把人数和金额放在一起,就会想知道人均带来了多少。但对内直接投资的余额包含法人的投资,在留资格的人数与之并不对应。分子和分母数的不是同一样东西,所以这不是「人均投资额」。
在这个前提下,用各国余额除以该国籍「经营·管理」的人数:
| 国家·地区 | 余额(亿日元) | 经营·管理(人) | 余额÷人数 |
|---|---|---|---|
| 新加坡 | 53,971 | 104 | 约519亿日元 |
| 美国 | 87,650 | 728 | 约120亿日元 |
| 香港 | 28,594 | 957 | 约30亿日元 |
| 台湾 | 17,031 | 1,416 | 约12亿日元 |
| 中国 | 4,832 | 24,840 | 约1,945万日元 |
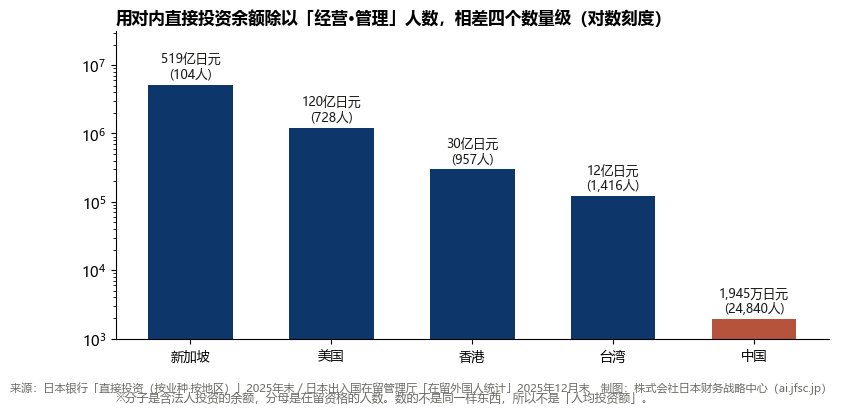
相差四个数量级。这个除法量的不是个人的钱包,而是「相对于从那个国家来的人数,从那个国家来的钱有多少」。新加坡和香港是少数法人在动大钱;中国是来的人多,金额合计并不算大。
日本国土交通省用不动产登记信息做的统计显示,东京23区的新建公寓当中,住所在国外者取得的比例为2018年2.0%、2021年0.6%(疫情期间)、2025年2.8%;二手房从2018年3.2%到2025年2.7%。
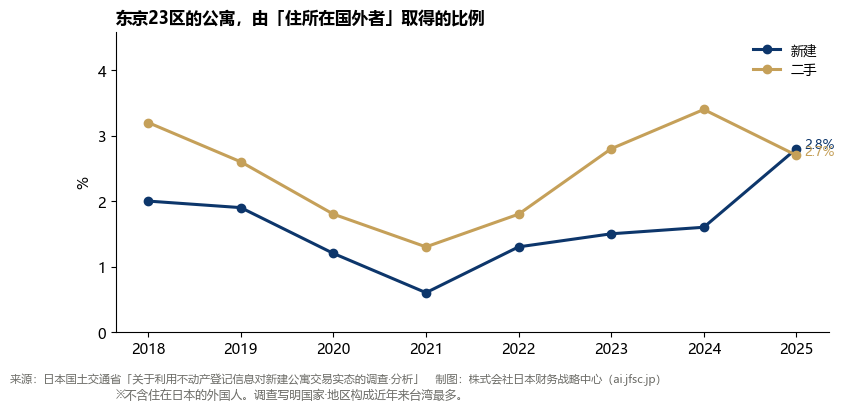
该调查写明的国家·地区构成是:「疫情前起中国、香港、台湾就较多,近年来台湾最多」。不是中国第一。并且这个统计只数「住所在国外者」,住在日本的外国人不计入。住在日本、在日本买房的人,在这个数字之外。
把上面的条文和数字放在一起,能看出一条线索。
在留资格「经营·管理」的旧要件是资本金500万日元。按1美元150日元概算约3.3万美元,是个人年度总额5万美元的0.67倍,一年的额度就装得下。
新要件3,000万日元约20万美元,是年度总额的4.00倍。只用正规额度来凑,要四年。
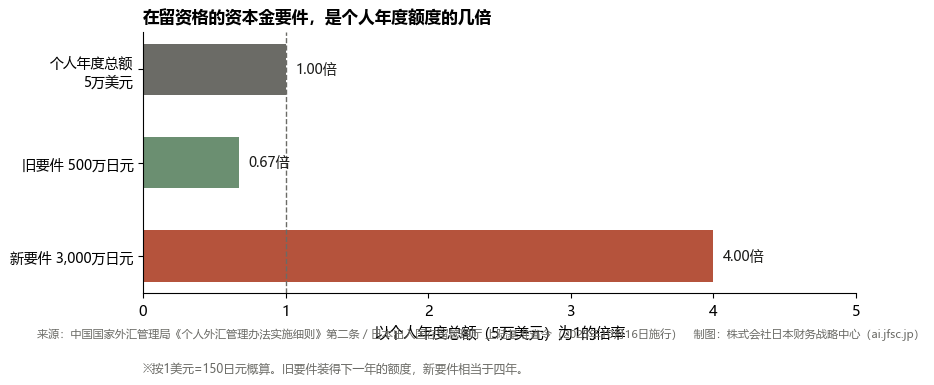
这个差别改变了谁能来日本。旧要件的年代,在额度范围内到日本设立公司、取得在留资格,在制度上是可以直接做到的。实际来的,也正是规模相当的那批人。人数上占53.1%、金额合计却只有香港六分之一的那个数字,和这个形状是吻合的。
不过,把它一句话归结为「中国的汇出管制造成的」并不准确。至少有两条路径。
一条是从中国本土新来的路径。这里年度总额起作用。个人对外直接投资(细则第十六条)的核准是有的,但从费事程度上说,不是谁都会走。
另一条是已经在日本的人变更在留资格的路径。以留学或技术·人文知识·国际业务在日本,把在日本挣到的钱充作资本金。这是合法的,而且把在日本工作攒下的钱投进日本的公司,本来也是很自然的事。在日本工作几年攒下的金额,同样是几百万日元的量级。
也就是说,走哪条路径,金额都落在同一个区间。起作用的与其说是汇出管制,不如说是要件本身低(500万日元)。汇出管制解释的是「从本土新来的人为什么拿不出大钱」,但只靠它解释不了全貌。
再补一点:不满之所以看起来集中在中国,也有人数(53.1%)、向大阪集中,以及民宿之类容易被注意到的业态的影响。不是只用人均金额就能解释完的。
正规的路窄的地方,会长出不正规的路。日本一侧实际立案时的罪名,往往不是外汇法,而是银行法。这里值得把条文确认一下。
日本银行法第二条第二项第二号把「进行汇兑交易」作为营业来做的,定义为银行业。第四条第一项规定「银行业,非经内阁总理大臣许可者不得经营」。
未经许可以汇兑交易为业的,依第六十一条第一号处三年以下拘禁刑或三百万日元以下罚金,或并科。
所谓「地下钱庄」就落在这个构图里。在日本收日元,往中国国内的账户打人民币。钱并没有实际跨过国境,但既然居中完成了资金的交付,就属于汇兑交易。
另一套框架是小额汇款作为营业时的资金移动业登记(资金结算法第三十七条),无登记经营有同法第一百零七条的罚则。
用加密资产的路,中国一侧先关上了。而且这一块在写这篇文章的过程中就变了。
长期被引用的是2021年9月15日的十部门通知(银发〔2021〕237号),但它已被2026年2月6日的银发〔2026〕42号废止。新通知末尾写明「本通知自发布之日起施行。中国人民银行等十部门《关于进一步防范和处置虚拟货币交易炒作风险的通知》(银发〔2021〕237号)同时废止」。仍把2021年通知当作现行规定来引的解说还很多,请看日期。
现行的银发〔2026〕42号,由中国人民银行、国家发展改革委、工业和信息化部、公安部、市场监管总局、金融监管总局、中国证监会、国家外汇局八部门,会同中央网信办、最高人民法院、最高人民检察院,经国务院同意发布。
骨架是延续的:「虚拟货币不具有与法定货币等同的法律地位」,「虚拟货币相关业务活动属于非法金融活动」,法定货币与虚拟货币的兑换业务等「一律严格禁止,坚决依法取缔」。
变的是射程。新增了「境外单位和个人不得以任何形式非法向境内主体提供虚拟货币相关服务」这一句,把境外的机构和个人向境内主体提供服务写了进去。同时,在境内开展现实世界资产代币化(RWA)以及提供相关中介、信息技术服务,除经业务主管部门依法依规同意、依托特定金融基础设施开展的以外,也予以禁止。
这一章能写的到此为止。写各个案件已经公开的事实,和把多个案件横向整理成「什么情况下容易被发现」,是两回事,后者会变成规避的地图。本文不做后者。
写下来的和没能确认的,一样多。
Q. 从中国收购日本公司,中国一侧需要许可吗。
个人的情形,依《个人外汇管理办法实施细则》第十六条,对外直接投资所需外汇经所在地外汇局核准后购汇或汇出,并办理境外投资外汇登记。法人的情形,依国家发展改革委令第11号和商务部令2014年第3号,涉及敏感国家、敏感行业的实行核准,其他实行备案。面向日本的普通事业投资落在备案一侧。
Q. 超过每年5万美元的额度,就不能汇了吗。
额度是「不需要提交材料就能办理的范围」。细则第二条规定,超过额度的部分,经常项目按第十条至第十二条办理,资本项目按「资本项目个人外汇管理」章的规定办理。不是超过就到此为止。
Q. 能用5万美元的额度买境外的住宅吗。
细则资本项目那一章里,没有境内个人购买境外不动产的条文。既不属于对外直接投资(第十六条)、QDII的金融投资(第十七条)、员工持股计划(第十八条)、保险(第十九条),也不属于移居时的财产转移(第二十条);第二十三条列举的「尚未放开」项目里也没有列入。没有依据条文的交易,在柜台办不下来。
Q. 收购日本公司,一定需要事前申报吗。
看业种。需要外汇法第二十七条事前申报的是财务省告示的指定业种,其他是第五十五条之五的事后报告。指定业种中对安全保障影响大的另定为核心业种,股份取得原则上不能使用事前申报豁免(第二十七条之二)。
Q. 买了日本的不动产,能拿到在留资格吗。
拿不到。不动产的取得是外汇法第五十五条之三的报告对象,与入管法的在留资格是另一套制度。要在日本停留,需要另行满足「经营·管理」等在留资格的要件。
Q. 从非居住者手里买不动产,买方有什么义务吗。
有。卖方是非居住者时,买方依所得税法第二百一十二条负扣缴义务,税率含复兴特别所得税为10.21%。但个人为自己或亲属居住之用购买、且对价在1亿日元以下的,不需要扣缴(日本国税厅 No.2879)。
Q.「经营·管理」的3,000万日元,从什么时候起、对谁适用。
依2025年10月16日施行的上陆基准省令修改。对已经在留的人有过渡措施,到2028年10月16日为止,不会仅因不满足新基准而不许可在留期间更新。
Q. 没有申报会怎样。
未按外汇法第二十七条事前申报、或虚假申报而进行对内直接投资等的,依第七十条处三年以下拘禁刑或一百万日元以下罚金,或并科;标的物价格的三倍超过一百万日元时,罚金为该价格的三倍以下。报告义务违反依第七十一条处六月以下拘禁刑或五十万日元以下罚金,对法人有第七十二条的两罚规定。
中国的法令
日本的法令(条文经 e-Gov 法令检索确认)
告示·运用
统计
※日本财务省(国际收支口径)与日本银行(按业种·按地区)的计列原则不同,数字不一致。
本文是阅读 e-Gov 法令检索的条文、日本财务省·日本银行·出入国在留管理厅·国税厅的公开资料,以及中国国家外汇管理局·国家发展改革委·商务部·中国人民银行公布的规则和通知、公开统计后整理而成。本文不对个别交易或申请的可否与结果作出判断或保证。
中国法令依据公布的原文,而非日文译本;但解释可能因中国的实务而有所不同,实际办理时请向当地专业人士确认。日本一侧,在留资格申请文件的制作依行政书士法·律师法属于有资格者的业务,本文仅说明制度内容,不代为制作文件或代理申请。
记载可能存在错误。如您发现问题,请通过咨询表单告知,我们会尽快核实处理。
横にスクロールして拡大部分を見られます。クリックで閉じる