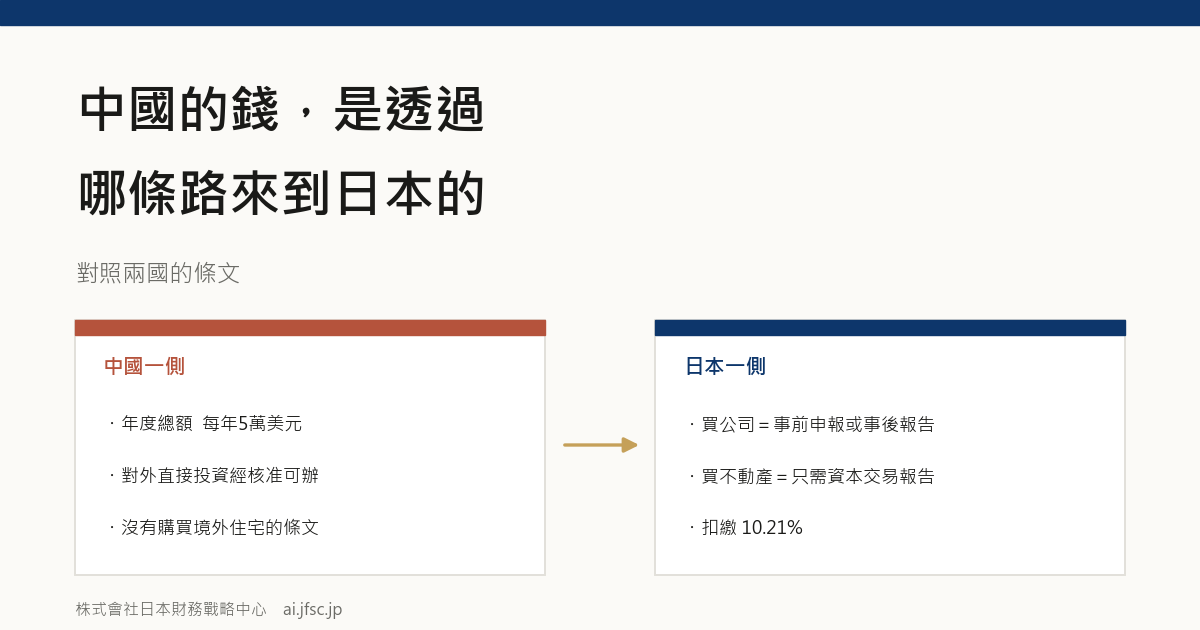
錢要跨過國境,出去的一側和進來的一側各有一道門。中國這一側是國家外匯管理局的實施細則,日本那一側是外匯法、所得稅法和在留資格。這兩套制度由不同的部門、為不同的目的制定,本來就不是為了互相銜接而設計的。本文把兩側的條文放在一起對照,確認哪條路是開着的,哪條路根本沒有被定義。
在日本買公司或買不動產的話題,通常只從日本一側的制度來談:外國人買公司是否自由,不動產有沒有限制,在留資格怎麼辦。這些都是日本法令的事。
但錢要動起來,兩側都有門。出去的門在中國,進來的門在日本。不銜接的地方,實際的人流就會淤積在那裡。
本文對照的是兩側的條文。中國一側是國家外匯管理局的《個人外匯管理辦法實施細則》和國家發展改革委的《企業境外投資管理辦法》;日本一側是《外國匯兌及外國貿易法》(以下稱外匯法)、所得稅法,以及在留資格「經營·管理」的上陸基準。數字取自日本出入國在留管理廳的在留外國人統計、日本銀行和財務省的對內直接投資,以及國土交通省的不動產登記調查。
先寫一個結論:「因為中國把匯出管得很嚴,所以來日本的只有小額的錢」——這個說法,對着條文讀,是立不住的。個人往外投資的正規通道,雖然窄,但是有的。只不過,有的路備好了,有的路沒有,而這個偏差是有方向的。
個人把人民幣換成外幣,每年有上限。《個人外匯管理辦法實施細則》(匯發〔2007〕1號)第二條:
對個人結匯和境內個人購匯實行年度總額管理。年度總額分別為每人每年等值5萬美元。國家外匯管理局可根據國際收支狀況,對年度總額進行調整。
每人每年等值5萬美元。在這個額度之內,憑本人有效身份證件在銀行辦理即可。
常見的誤讀,是把這5萬美元當成「能拿出去的全部」。條文接着寫:
個人年度總額內的結匯和購匯,憑本人有效身份證件在銀行辦理;超過年度總額的,經常項目項下按本細則第十條、第十一條、第十二條辦理,資本項目項下按本細則"資本項目個人外匯管理"有關規定辦理。
超過額度的部分不會消失,而是分流:經常項目走第十條到第十二條的手續,資本項目走「資本項目個人外匯管理」那一章。5萬美元不是門的高度,是要不要提交材料的分界線。
那麼資本項目那一章寫了什麼。按條文順序,把境內個人可以朝外用的路排一遍。
第十六條 ── 對外直接投資。「境內個人對外直接投資應按國家有關規定辦理。所需外匯經所在地外匯局核准後可以購匯或以自有外匯匯出,並辦理相應的境外投資外匯登記手續」。經外匯局核准後,可以在5萬美元之外購匯、匯出,並辦理境外投資外匯登記。也就是說,個人投資境外公司的路,帶着核准這道關口,是開着的。
第十七條 ── 金融投資。「境內個人可以使用外匯或人民幣,並通過銀行、基金管理公司等合格境內機構投資者進行境外固定收益類、權益類等金融投資」。境外的債券和股票,通過合格境內機構投資者(QDII)可以買。不是直接買,是通過機構。
第十八條是境外上市公司的員工持股計劃、認股期權計劃;第十九條是外匯保險;第二十條是移居境外者的財產對外轉移。第二十三條則寫明,境內個人向境外提供貸款、借用外債、提供對外擔保以及直接參與境外商品期貨和金融衍生產品交易,是「逐步放開……具體辦法另行制定」——也就是還沒有放開。
這裡有一個引條文時容易弄錯的地方:同一章的第二十一條和第二十二條,是境外個人在中國境內買商品房、買B股的規定,方向是反的。談中國往日本的錢,不能引這兩條。
排下來可以看到,資本項目這一章裏,沒有「境內個人購買境外住宅、不動產」的條文。既不是對外直接投資(十六條),也不是QDII的金融投資(十七條),不是員工持股(十八條),不是保險(十九條),不是移居時的財產轉移(二十條);第二十三條列舉的「尚未放開」的項目裏,也沒有境外不動產。它沒有被定義。
這和寫明「禁止」不一樣。但對於在銀行櫃檯辦手續的人來說,沒有依據條文的交易辦不下來,結果是一樣的。
不是個人而是公司往外投資,歸另一套部門管。
國家發展改革委令第11號《企業境外投資管理辦法》(2017年12月26日公布,2018年3月1日施行)共66條。第六條、第七條把核准和備案分開:涉及敏感國家和地區、敏感行業的實行核准管理,其他情形實行備案管理。實行核准管理的國家,指與中國未建交的國家和受聯合國制裁的國家;敏感行業指涉及出口中國限制出口的產品和技術的行業,以及影響一國(地區)以上利益的行業。
商務部令2014年第3號《境外投資管理辦法》共39條,也轉成了「備案為主、核准為輔」,第六條、第七條有同樣的切分。
面向日本的普通事業投資,在兩套建制下都落在備案一側。手續是有的,但作為關口,比個人的5萬美元額度寬。
進來這一側的法律是《外國匯兌及外國貿易法》。中國一側管的是「往外放多少」,日本一側看的是「誰買什麼」。
外國投資者取得日本公司的股份或持份,構成外匯法上的「對內直接投資等」(第二十六條)。從這裡開始分兩條路。
事前申報是第二十七條。要向財務大臣和主管大臣事先申報並接受審查。審查結果如果認定有損害國家安全等之虞,可能會被勸告變更內容或中止。對象是財務省以告示指定的指定業種。指定業種當中,對安全保障影響特別大的,另以告示定為核心業種。
事後報告是第五十五條之五。不需要事前申報的交易,取得之後再報告。經由日本銀行提交,股份·持份·表決權的取得用樣式C11,轉讓用樣式C12。
事前申報的豁免是第二十七條之二。滿足一定基準(不就任董事、不向股東大會提議指定業種事業的轉讓等)時可以豁免。基準見財務省告示,核心業種的股份取得原則上不能使用該豁免。
罰則的條號容易記錯。實際查條文是這樣的:
申報違反的罰金上限與交易金額掛鈎。金額越大的案件,跳過手續的代價越重。
買的不是公司而是不動產時,外匯法上的處理不一樣。
非居住者取得日本國內的不動產或與之相關的權利,屬於第二十條的資本交易,報告依據是第五十五條之三。樣式是日本銀行的樣式22「關於取得在本邦的不動產或與之相關權利的報告書」。不是事前審查,是取得之後的報告。沒有買公司時的業種審查。
日本的不動產交易裏容易被忽略的一點是,賣方是非居住者時,買方會產生扣繳義務。
所得稅法第一百六十一條第一項第五號,把在日本國內的土地等轉讓的對價列為國內源泉所得。支付這筆錢的人依第二百一十二條負扣繳義務,稅率含復興特別所得稅為10.21%(日本國稅廳 No.2879)。
這裡有例外:個人為自己或親屬居住之用而購買,且對價在1億日圓以下的,不需要扣繳。反過來說,作為投資購買,或者超過1億日圓的,即使買方是個人也要扣繳並繳納。買方是日本人還是中國人,沒有區別。
非居住者在日本辦理申報或扣繳手續時,要指定納稅管理人並向稅務署申報(國稅通則法第一百一十七條)。
這一點在制度設計上很清楚。取得日本的不動產,和能不能在日本停留,是兩部不同法律的兩件事。不動產的取得是外匯法上的報告事項,不是入管法上在留資格的要件。想要停留,就是下一章的話題。
在日本持有公司並居住,對應的在留資格是「經營·管理」。2025年10月16日施行的上陸基準省令修改,把要件提高了。
主要有兩點。資本金等的金額從500萬日圓以上提高到3,000萬日圓以上;以及僱用1名以上常勤職員成為要件。
對已經在留的人有過渡措施:到2028年(令和10年)10月16日為止,不會僅僅因為不滿足新基準而不許可在留期間更新。
另外,法人情形下的3,000萬日圓,是按「資本金的金額」判定的。不是說必須另外準備現金,而是可以通過股東大會決議,把盈餘公積、準備金轉入資本金。這個論點另文從條文作了整理。
日本出入國在留管理廳的在留外國人統計(2025年12月末),在留資格「經營·管理」總數為46,781人。按國籍排在前面的是:
| 國籍·地區 | 人數 | 佔比 |
|---|---|---|
| 中國 | 24,840 | 53.1% |
| 尼泊爾 | 3,158 | 6.8% |
| 巴基斯坦 | 3,014 | 6.4% |
| 越南 | 3,005 | 6.4% |
| 韓國 | 2,728 | 5.8% |
| 斯裏蘭卡 | 2,617 | 5.6% |
| 臺灣 | 1,416 | 3.0% |
| 美國 | 728 | 1.6% |
| 印度 | 540 | 1.2% |
| 孟加拉國 | 504 | 1.1% |
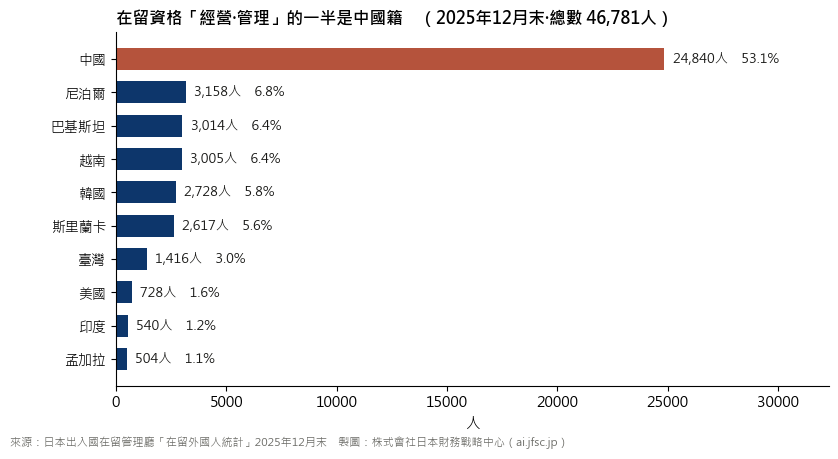
中國籍佔53.1%,與第二位差一個數量級。統計中另有「其中中國〔香港〕957人」「其中中國〔其他〕64人」「其中英國〔香港〕170人」作為內數,相加會重複計算。上表是剔除內數後的數字,合計46,780人,與統計總數46,781相差1人。
把中國籍24,840人按都道府縣拆開,偏差就出來了。
| 都道府縣 | 人數 | 佔中國籍 |
|---|---|---|
| 東京都 | 7,496 | 30.2% |
| 大阪府 | 6,829 | 27.5% |
| 埼玉縣 | 2,074 | 8.3% |
| 千葉縣 | 1,349 | 5.4% |
| 神奈川縣 | 1,192 | 4.8% |
| 福岡縣 | 957 | 3.9% |
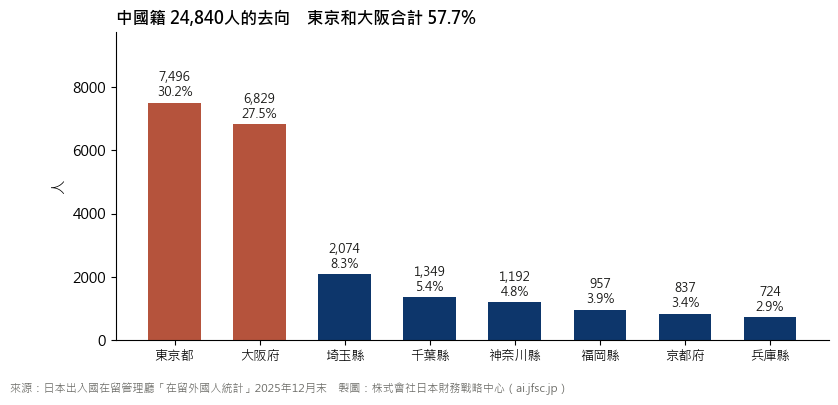
東京和大阪兩地合計57.7%。按人口比例看,大阪的比重相當顯眼。
日本銀行的對內直接投資餘額(2025年末),按國家·地區看。單位是億日圓。
| 國家·地區 | 餘額 | 其中不動產業 |
|---|---|---|
| 美國 | 87,650 | ― |
| 新加坡 | 53,971 | ― |
| 香港 | 28,594 | ― |
| 臺灣 | 17,031 | ― |
| 中國 | 4,832 | 197 |
| (全地區合計) | 340,053 | ― |
人數上中國佔53.1%,餘額上中國是4,832億日圓,只有香港的六分之一、新加坡的十一分之一。
日本財務省的統計(國際收支口徑·淨額)也一樣:中國2019年2,092億日圓、2023年1,805億、2024年2,056億、2025年951億。看不到數量級上的增長。
把人數和金額放在一起,就會想知道人均帶來了多少。但對內直接投資的餘額包含法人的投資,在留資格的人數與之並不對應。分子和分母數的不是同一樣東西,所以這不是「人均投資額」。
在這個前提下,用各國餘額除以該國籍「經營·管理」的人數:
| 國家·地區 | 餘額(億日圓) | 經營·管理(人) | 餘額÷人數 |
|---|---|---|---|
| 新加坡 | 53,971 | 104 | 約519億日圓 |
| 美國 | 87,650 | 728 | 約120億日圓 |
| 香港 | 28,594 | 957 | 約30億日圓 |
| 臺灣 | 17,031 | 1,416 | 約12億日圓 |
| 中國 | 4,832 | 24,840 | 約1,945萬日圓 |
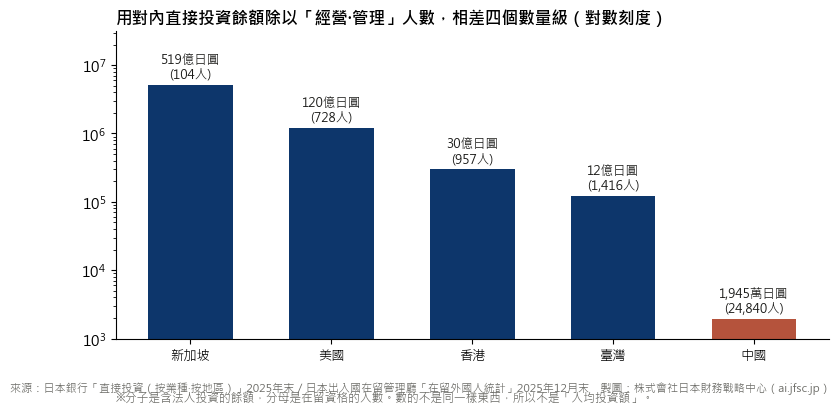
相差四個數量級。這個除法量的不是個人的錢包,而是「相對於從那個國家來的人數,從那個國家來的錢有多少」。新加坡和香港是少數法人在動大錢;中國是來的人多,金額合計並不算大。
日本國土交通省用不動產登記信息做的統計顯示,東京23區的新建公寓當中,住所在國外者取得的比例為2018年2.0%、2021年0.6%(疫情期間)、2025年2.8%;中古屋從2018年3.2%到2025年2.7%。
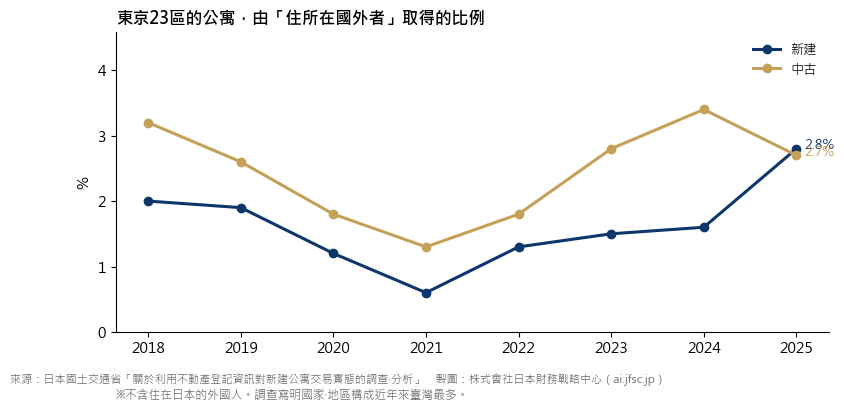
該調查寫明的國家·地區構成是:「疫情前起中國、香港、臺灣就較多,近年來臺灣最多」。不是中國第一。並且這個統計只數「住所在國外者」,住在日本的外國人不計入。住在日本、在日本買房的人,在這個數字之外。
把上面的條文和數字放在一起,能看出一條線索。
在留資格「經營·管理」的舊要件是資本金500萬日圓。按1美元150日圓概算約3.3萬美元,是個人年度總額5萬美元的0.67倍,一年的額度就裝得下。
新要件3,000萬日圓約20萬美元,是年度總額的4.00倍。只用正規額度來湊,要四年。
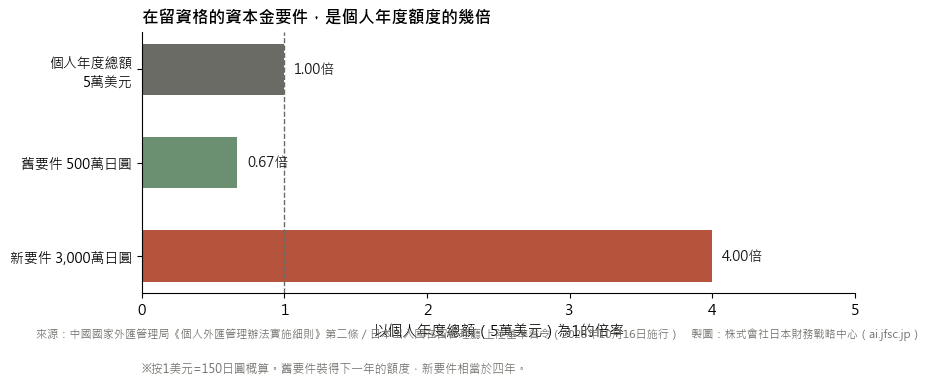
這個差別改變了誰能來日本。舊要件的年代,在額度範圍內到日本設立公司、取得在留資格,在制度上是可以直接做到的。實際來的,也正是規模相當的那批人。人數上佔53.1%、金額合計卻只有香港六分之一的那個數字,和這個形狀是吻合的。
不過,把它一句話歸結為「中國的匯出管制造成的」並不準確。至少有兩條路徑。
一條是從中國本土新來的路徑。這裡年度總額起作用。個人對外直接投資(細則第十六條)的核准是有的,但從費事程度上說,不是誰都會走。
另一條是已經在日本的人變更在留資格的路徑。以留學或技術·人文知識·國際業務在日本,把在日本掙到的錢充作資本金。這是合法的,而且把在日本工作攢下的錢投進日本的公司,本來也是很自然的事。在日本工作幾年攢下的金額,同樣是幾百萬日圓的量級。
也就是說,走哪條路徑,金額都落在同一個區間。起作用的與其說是匯出管制,不如說是要件本身低(500萬日圓)。匯出管制解釋的是「從本土新來的人為什麼拿不出大錢」,但只靠它解釋不了全貌。
再補一點:不滿之所以看起來集中在中國,也有人數(53.1%)、向大阪集中,以及民宿之類容易被注意到的業態的影響。不是只用人均金額就能解釋完的。
正規的路窄的地方,會長出不正規的路。日本一側實際立案時的罪名,往往不是外匯法,而是銀行法。這裡值得把條文確認一下。
日本銀行法第二條第二項第二號把「進行匯兌交易」作為營業來做的,定義為銀行業。第四條第一項規定「銀行業,非經內閣總理大臣許可者不得經營」。
未經許可以匯兌交易為業的,依第六十一條第一號處三年以下拘禁刑或三百萬日圓以下罰金,或併科。
所謂「地下錢莊」就落在這個構圖裏。在日本收日圓,往中國國內的賬戶打人民幣。錢並沒有實際跨過國境,但既然居中完成了資金的交付,就屬於匯兌交易。
另一套框架是小額匯款作為營業時的資金移動業登記(資金結算法第三十七條),無登記經營有同法第一百零七條的罰則。
用加密資產的路,中國一側先關上了。而且這一塊在寫這篇文章的過程中就變了。
長期被引用的是2021年9月15日的十部門通知(銀髮〔2021〕237號),但它已被2026年2月6日的銀髮〔2026〕42號廢止。新通知末尾寫明「本通知自發布之日起施行。中國人民銀行等十部門《關於進一步防範和處置虛擬貨幣交易炒作風險的通知》(銀髮〔2021〕237號)同時廢止」。仍把2021年通知當作現行規定來引的解說還很多,請看日期。
現行的銀髮〔2026〕42號,由中國人民銀行、國家發展改革委、工業和信息化部、公安部、市場監管總局、金融監管總局、中國證監會、國家外匯局八部門,會同中央網信辦、最高人民法院、最高人民檢察院,經國務院同意發布。
骨架是延續的:「虛擬貨幣不具有與法定貨幣等同的法律地位」,「虛擬貨幣相關業務活動屬於非法金融活動」,法定貨幣與虛擬貨幣的兌換業務等「一律嚴格禁止,堅決依法取締」。
變的是射程。新增了「境外單位和個人不得以任何形式非法向境內主體提供虛擬貨幣相關服務」這一句,把境外的機構和個人向境內主體提供服務寫了進去。同時,在境內開展現實世界資產代幣化(RWA)以及提供相關中介、資訊技術服務,除經業務主管部門依法依規同意、依託特定金融基礎設施開展的以外,也予以禁止。
這一章能寫的到此為止。寫各個案件已經公開的事實,和把多個案件橫向整理成「什麼情況下容易被發現」,是兩回事,後者會變成規避的地圖。本文不做後者。
寫下來的和沒能確認的,一樣多。
Q. 從中國收購日本公司,中國一側需要許可嗎。
個人的情形,依《個人外匯管理辦法實施細則》第十六條,對外直接投資所需外匯經所在地外匯局核准後購匯或匯出,並辦理境外投資外匯登記。法人的情形,依國家發展改革委令第11號和商務部令2014年第3號,涉及敏感國家、敏感行業的實行核准,其他實行備案。面向日本的普通事業投資落在備案一側。
Q. 超過每年5萬美元的額度,就不能匯了嗎。
額度是「不需要提交材料就能辦理的範圍」。細則第二條規定,超過額度的部分,經常項目按第十條至第十二條辦理,資本項目按「資本項目個人外匯管理」章的規定辦理。不是超過就到此為止。
Q. 能用5萬美元的額度買境外的住宅嗎。
細則資本項目那一章裏,沒有境內個人購買境外不動產的條文。既不屬於對外直接投資(第十六條)、QDII的金融投資(第十七條)、員工持股計劃(第十八條)、保險(第十九條),也不屬於移居時的財產轉移(第二十條);第二十三條列舉的「尚未放開」項目裏也沒有列入。沒有依據條文的交易,在櫃檯辦不下來。
Q. 收購日本公司,一定需要事前申報嗎。
看業種。需要外匯法第二十七條事前申報的是財務省告示的指定業種,其他是第五十五條之五的事後報告。指定業種中對安全保障影響大的另定為核心業種,股份取得原則上不能使用事前申報豁免(第二十七條之二)。
Q. 買了日本的不動產,能拿到在留資格嗎。
拿不到。不動產的取得是外匯法第五十五條之三的報告對象,與入管法的在留資格是另一套制度。要在日本停留,需要另行滿足「經營·管理」等在留資格的要件。
Q. 從非居住者手裡買不動產,買方有什麼義務嗎。
有。賣方是非居住者時,買方依所得稅法第二百一十二條負扣繳義務,稅率含復興特別所得稅為10.21%。但個人為自己或親屬居住之用購買、且對價在1億日圓以下的,不需要扣繳(日本國稅廳 No.2879)。
Q.「經營·管理」的3,000萬日圓,從什麼時候起、對誰適用。
依2025年10月16日施行的上陸基準省令修改。對已經在留的人有過渡措施,到2028年10月16日為止,不會僅因不滿足新基準而不許可在留期間更新。
Q. 沒有申報會怎樣。
未按外匯法第二十七條事前申報、或虛假申報而進行對內直接投資等的,依第七十條處三年以下拘禁刑或一百萬日圓以下罰金,或併科;標的物價格的三倍超過一百萬日圓時,罰金為該價格的三倍以下。報告義務違反依第七十一條處六月以下拘禁刑或五十萬日圓以下罰金,對法人有第七十二條的兩罰規定。
※本文引用的中國法令,依據公布的簡體原文閱讀;為便於閱讀,引文以繁體字呈現。法令名稱與機關名稱沿用官方名稱。
中國的法令
日本的法令(條文經 e-Gov 法令檢索確認)
告示·運用
統計
※日本財務省(國際收支口徑)與日本銀行(按業種·按地區)的計列原則不同,數字不一致。
本文是閱讀 e-Gov 法令檢索的條文、日本財務省·日本銀行·出入國在留管理廳·國稅廳的公開資料,以及中國國家外匯管理局·國家發展改革委·商務部·中國人民銀行公布的規則與通知、公開統計後整理而成。本文不對個別交易或申請的可否與結果作出判斷或保證。
中國法令依據公布的原文,而非日文譯本;但解釋可能因中國的實務而有所不同,實際辦理時請向當地專業人士確認。日本一側,在留資格申請文件的製作依行政書士法·律師法屬於有資格者的業務,本文僅說明制度內容,不代為製作文件或代理申請。
記載可能存在錯誤。如您發現問題,請透過諮詢表單告知,我們會盡快核實處理。
横にスクロールして拡大部分を見られます。クリックで閉じる