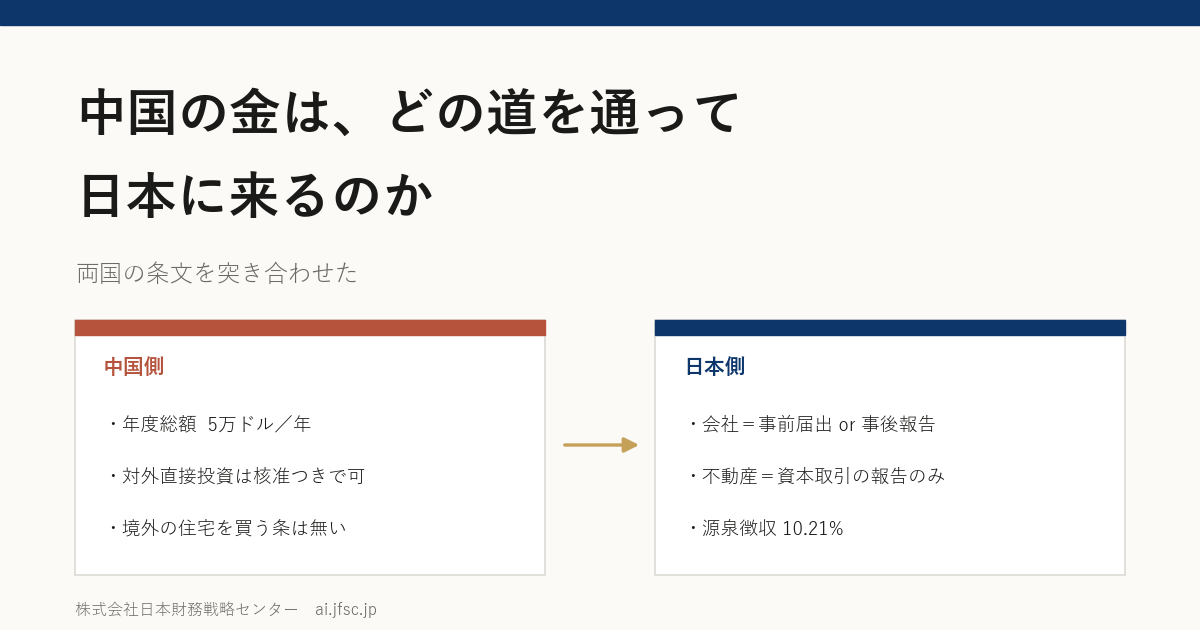
金が国境を越えるには、出る側と入る側に別々の門があります。中国側は国家外汇管理局の細則、日本側は外為法と所得税法と在留資格。この二つは別々の役所が別々の目的で作ったもので、噛み合ってはいません。両側の条文を突き合わせて、どの道が開いていて、どの道が定義されていないのかを確かめました。
<a href="https://jfsc.jp/research/china-japan-investment-route/">中国の金は、どの道を通って日本に来るのか ── 購汇枠5万ドルと在留資格46,781人を両国の条文で突き合わせた|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「中国の金は、どの道を通って日本に来るのか ── 購汇枠5万ドルと在留資格46,781人を両国の条文で突き合わせた」(2026年9月21日) https://jfsc.jp/research/china-japan-investment-route/日本で会社や不動産を買う中国の人の話は、日本側の制度だけで語られることが多いです。外国人が会社を買うのは自由か、不動産に規制はあるか、在留資格はどうか。どれも日本の法令の話です。
ただ、金が動くには両側に門があります。出る側の門は中国にあり、入る側の門が日本にある。この二つは別々の役所が別々の目的で作ったもので、噛み合っているわけではありません。噛み合っていないところに、実際の人の動きが溜まります。
この記事では、両側の条文を突き合わせました。中国側は国家外汇管理局の《个人外汇管理办法实施细则》と国家発展改革委員会の《企业境外投资管理办法》、日本側は外国為替及び外国貿易法と所得税法、それに在留資格「経営・管理」の上陸基準です。数字は出入国在留管理庁の在留外国人統計、日本銀行と財務省の対内直接投資、国土交通省の不動産登記調査から取りました。
先に結論めいたことを一つだけ書いておくと、「中国が送金を厳しく縛っているから、日本には小口の金しか来ない」という筋書きは、条文を読むとそのままでは立ちません。個人が外に投資する正規の道は、狭いなりに用意されています。ただし用意されている道と、用意されていない道があり、そこに偏りがあります。
個人が人民元を外貨に替える量には、年ごとの上限があります。《个人外汇管理办法实施细则》(汇发〔2007〕1号)の第二条です。
对个人结汇和境内个人购汇实行年度总额管理。年度总额分别为每人每年等值5万美元。国家外汇管理局可根据国际收支状况,对年度总额进行调整。
一人あたり年間5万ドル相当。ここまでは本人確認書類だけで銀行の窓口で済みます。
よく誤解されるのは、この5万ドルが「持ち出せる金の全部」だと読まれることです。条文は続けてこう書いています。
个人年度总额内的结汇和购汇,凭本人有效身份证件在银行办理;超过年度总额的,经常项目项下按本细则第十条、第十一条、第十二条办理,资本项目项下按本细则"资本项目个人外汇管理"有关规定办理。
枠を超えた分は消えるのではなく、経常項目なら第十条から第十二条の手続に、資本項目なら「资本项目个人外汇管理」の章に振り分けられます。5万ドルは門の高さではなく、書類が要るかどうかの境目です。
では資本項目の章に何が書いてあるか。境内の個人が外に向かって使える道を条文の順に並べます。
第十六条 ── 対外直接投資。 「境内个人对外直接投资应按国家有关规定办理。所需外汇经所在地外汇局核准后可以购汇或以自有外汇汇出,并办理相应的境外投资外汇登记手续」。外貨管理局の核准を得れば、5万ドルとは別に購入も送金もできて、境外投資の外貨登記をする。つまり個人が外国の会社に投資する道は、核准という関門つきで開いています。
第十七条 ── 金融投資。 「境内个人可以使用外汇或人民币,并通过银行、基金管理公司等合格境内机构投资者进行境外固定收益类、权益类等金融投资」。外国の債券や株は、適格国内機関投資家(QDII)を通せば買えます。直接ではなく、機関を通す形です。
第十八条は外国上場企業の従業員持株会・ストックオプション、第十九条は外貨建て保険、第二十条は移住が決まった人の財産の対外移転。第二十三条は、対外貸付・対外保証・外国の商品先物や金融デリバティブへの直接参加について「逐步放开……具体办法另行制定」、つまりまだ開けていないと書いてあります。
ここで一つ、条文を引くときに間違えやすい点があります。同じ章の第二十一条と第二十二条は、境外の個人が中国国内で不動産や株を買う側の規定です。向きが逆なので、中国から日本への話に引いてはいけません。
並べてみると、資本項目の章には「境内の個人が、外国の住宅や不動産を買う」ための条がありません。対外直接投資(十六条)でも、QDII経由の金融投資(十七条)でも、持株会(十八条)でも、保険(十九条)でも、移住時の財産移転(二十条)でもない。二十三条が列挙する「まだ開けていないもの」にも、海外不動産は挙がっていません。定義されていないのです。
これは「禁止」と書いてあるのとは違います。ただ、銀行の窓口で手続をする人から見れば、根拠条文のない取引は通らない。結果として同じことになります。
個人ではなく会社が外に投資する場合は、別の役所の話になります。
国家発展改革委員会の令第11号《企业境外投资管理办法》(2017年12月26日公布、2018年3月1日施行)は全66条。第六条から第七条で、核准(許可)と备案(届出)を使い分ける建て付けを置いています。核准になるのは「敏感国家和地区」と「敏感行业」で、敏感国家とは未国交国と国連制裁下の国、敏感行業とは中国が輸出制限する製品・技術に関わる業種と、一国以上の利益に影響する業種。それ以外は备案です。
商務部の令2014年第3号《境外投资管理办法》(2014年9月6日公布、10月6日施行)は全39条で、こちらも「备案を主とし核准を従とする」形に変わりました。第六条・第七条に同趣旨の切り分けがあります。
日本向けの普通の事業投資は、どちらの建て付けでも备案側に落ちます。手続はありますが、関門としては個人の5万ドル枠より広い。
日本に入ってくる側の法律は外国為替及び外国貿易法です。中国側が「外に出す量」を管理しているのに対し、日本側は「誰が何を買うか」を見ています。
外国投資家が日本の会社の株式や持分を取得すると、外為法上の「対内直接投資等」に当たります(第二十六条)。ここから先は二股に分かれます。
事前届出は第二十七条。財務大臣と事業所管大臣に前もって届け出て、審査を受けます。審査の結果、国の安全等を損なうおそれがあると認められれば、内容の変更や中止を勧告されることがあります。対象になるのは、財務省が告示で定める指定業種です。指定業種のうち、安全保障上の影響が特に大きいものをコア業種として別に告示しています。
事後報告は第五十五条の五。事前届出が要らない取引は、取得したあとに報告します。日本銀行を経由して提出する様式で、株式・持分・議決権の取得は様式C11、譲渡は様式C12です。
事前届出の免除が第二十七条の二。一定の基準(役員に就かない、指定業種の事業の譲渡等を株主総会に提案しない、など)を満たす場合に免除されます。基準は財務省告示にあり、コア業種の株式取得は原則としてこの免除を使えません。
罰則の条番号は誤りやすいところです。実際に引くと次のようになっています。
届出違反は罰金の上限が取引額に連動します。金額の大きい案件ほど、手続を飛ばしたときの代償が重くなる作りです。
会社ではなく不動産を買う場合、外為法での扱いが変わります。
非居住者が日本国内の不動産またはこれに関する権利を取得する行為は、第二十条の資本取引に当たり、報告の根拠は第五十五条の三です。様式は日本銀行の様式22「本邦にある不動産又はこれに関する権利の取得に関する報告書」。事前の審査ではなく、取得したあとの報告です。会社を買うときのような業種審査はありません。
日本の不動産取引で見落とされやすいのが、売る側が非居住者だと、買った側に源泉徴収の義務が生じる点です。
所得税法第百六十一条第一項第五号は、国内にある土地等の譲渡による対価を国内源泉所得としています。これを支払う者は第二百十二条により源泉徴収義務を負い、税率は復興特別所得税を含めて10.21%です(国税庁タックスアンサー No.2879)。
ここには例外があって、個人が自分または親族の居住用に買い、対価が1億円以下の場合は源泉徴収が要りません。裏を返せば、投資として買う場合や1億円を超える場合は、買主が個人であっても源泉徴収をして納めることになります。買主が日本人でも中国の人でも同じです。
非居住者が日本で申告や源泉徴収の手続をするときは、納税管理人を定めて税務署に届け出ます(国税通則法第百十七条)。
ここは制度の設計としてはっきりしています。日本の不動産を取得することと、日本に滞在できることは、別の法律の別の話です。不動産の取得は外為法の報告事項であって、入管法の在留資格の要件ではありません。滞在したいなら、次の章の話になります。
日本で会社を持って住む場合の在留資格が「経営・管理」です。2025年10月16日施行の上陸基準省令改正で、要件が上がりました。
主な変更は二つ。資本金等の額が500万円以上から3,000万円以上になったこと。そして、常勤職員を1人以上雇用することが要件に入ったことです。
すでに在留している人のために経過措置があり、2028年(令和10年)10月16日までは、新基準を満たさないことのみを理由に在留期間の更新が不許可になることはない、とされています。
なお、法人の場合の3,000万円は「資本金の額」で判定されます。現金を新たに用意しなければならないという意味ではなく、剰余金や準備金を株主総会の決議で資本金に振り替える方法があります。この論点は別稿で条文から整理しました。
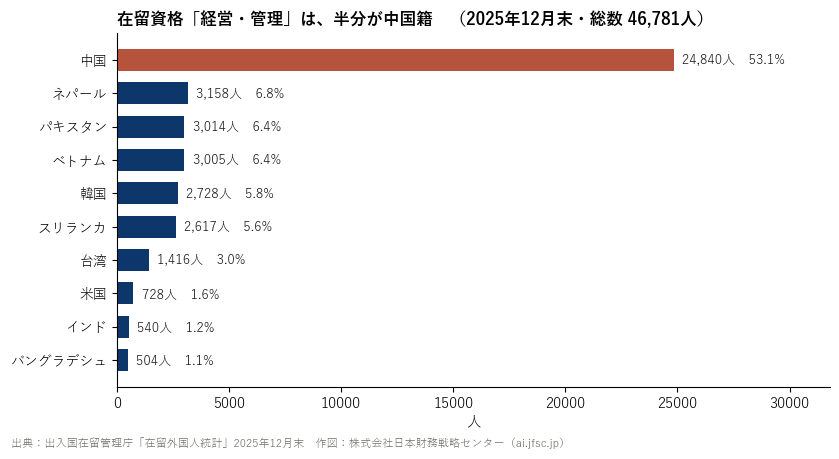
出入国在留管理庁の在留外国人統計(2025年12月末)で、在留資格「経営・管理」の総数は46,781人。国籍別の上位は次のとおりです。
| 国籍・地域 | 人数 | シェア |
|---|---|---|
| 中国 | 24,840 | 53.1% |
| ネパール | 3,158 | 6.8% |
| パキスタン | 3,014 | 6.4% |
| ベトナム | 3,005 | 6.4% |
| 韓国 | 2,728 | 5.8% |
| スリランカ | 2,617 | 5.6% |
| 台湾 | 1,416 | 3.0% |
| 米国 | 728 | 1.6% |
| インド | 540 | 1.2% |
| バングラデシュ | 504 | 1.1% |
本記事の内容は、出典リンクつきでご自由に引用いただけます(CC BY 4.0)。コピー用の引用タグは ページ冒頭の枠 にあります。
中国籍が53.1%。二位以下とは一桁違います。なお統計には「うち中国〔香港〕957人」「うち中国〔その他〕64人」「うち英国〔香港〕170人」という内数があり、これを足すと二重計上になります。上の表は内数を除いた数字で、合計すると46,780人。統計の総数欄46,781との差は1人です。
中国籍24,840人を都道府県で割ると、偏りが出ます。
| 都道府県 | 人数 | 中国籍内シェア |
|---|---|---|
| 東京都 | 7,496 | 30.2% |
| 大阪府 | 6,829 | 27.5% |
| 埼玉県 | 2,074 | 8.3% |
| 千葉県 | 1,349 | 5.4% |
| 神奈川県 | 1,192 | 4.8% |
| 福岡県 | 957 | 3.9% |
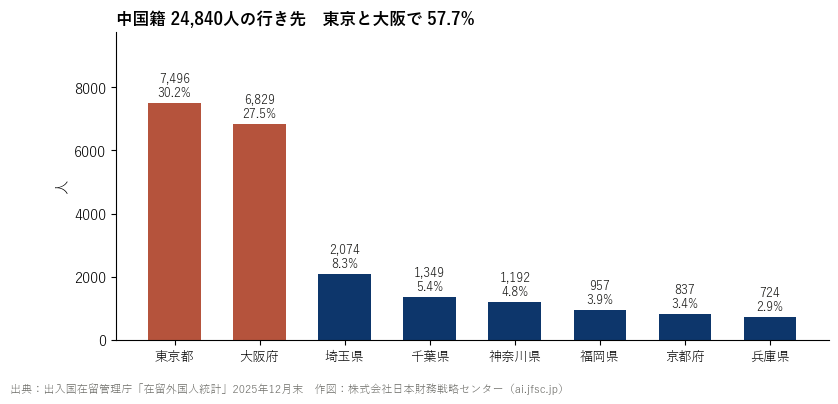
東京と大阪の二つで57.7%。人口比で考えると大阪の比重が目立ちます。
日本銀行の対内直接投資残高(2025年末)を国・地域別に見ます。単位は億円です。
| 国・地域 | 残高 | うち不動産業 |
|---|---|---|
| 米国 | 87,650 | ― |
| シンガポール | 53,971 | ― |
| 香港 | 28,594 | ― |
| 台湾 | 17,031 | ― |
| 中国 | 4,832 | 197 |
| (全地域計) | 340,053 | ― |
人数では中国が53.1%を占めるのに、残高では中国は4,832億円で、香港の6分の1、シンガポールの11分の1です。
財務省の統計(国際収支ベース・ネット)でも、中国は2019年2,092億円、2023年1,805億円、2024年2,056億円、2025年951億円。桁が変わるような伸びは見えません。
人数と金額を並べると、一人あたりいくら持ってきているのかを知りたくなります。ただし対内直接投資の残高は法人の投資を含み、在留資格の人数はそこに紐づいていません。分子と分母が同じものを数えていないので、これは「一人あたりの投資額」ではありません。
その上で、国の残高をその国籍の「経営・管理」の人数で割ると、こうなります。
| 国・地域 | 残高(億円) | 経営・管理(人) | 残高÷人数 |
|---|---|---|---|
| シンガポール | 53,971 | 104 | 約519億円 |
| 米国 | 87,650 | 728 | 約120億円 |
| 香港 | 28,594 | 957 | 約30億円 |
| 台湾 | 17,031 | 1,416 | 約12億円 |
| 中国 | 4,832 | 24,840 | 約1,945万円 |
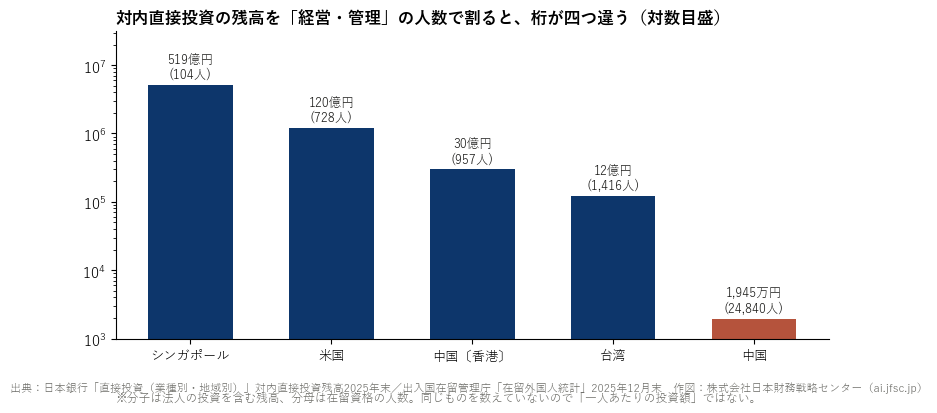
桁が四つ違います。この割り算が測っているのは個人の財布ではなく、「その国から来る人の数に対して、その国から来る金がどれだけあるか」です。シンガポールや香港は、少数の法人が大きな金を動かしている。中国は、多くの人が来ていて、金額の合計はそれほど大きくない。
国土交通省が不動産登記情報から集計した調査では、東京23区の新築マンションのうち国外に住所がある者が取得した割合は、2018年2.0%、2021年0.6%(コロナ期)、2025年2.8%。中古は2018年3.2%から2025年2.7%です。
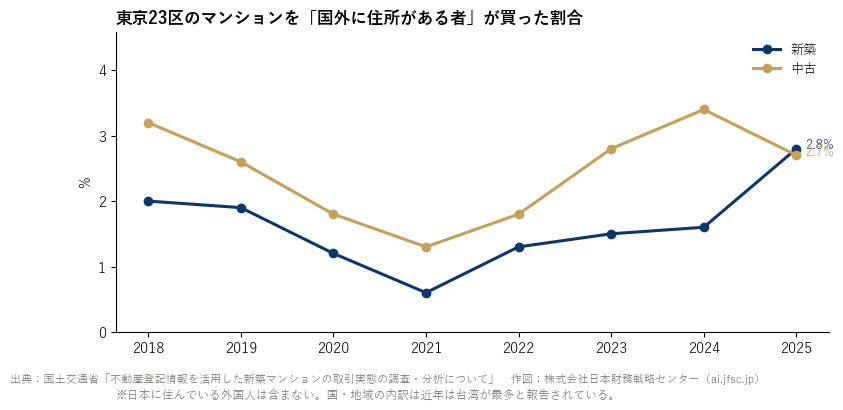
この調査が書いている国・地域の内訳は、「コロナ前から中国・香港・台湾が多いが、近年は台湾が最多」。中国が一番ではありません。またこの統計は「国外に住所がある者」だけを数えているので、日本に住んでいる外国人は入っていません。日本に住んで日本で買う人は、この数字の外側にいます。
ここまでの条文と数字を並べると、一つの筋が見えます。
在留資格「経営・管理」の旧要件は資本金500万円でした。1ドル150円で概算すると約3.3万ドル。個人の年度総額5万ドルの、0.67倍です。一年分の枠に収まります。
新要件の3,000万円は約20万ドル。年度総額の4.00倍。正規の枠だけで用意しようとすると四年かかります。
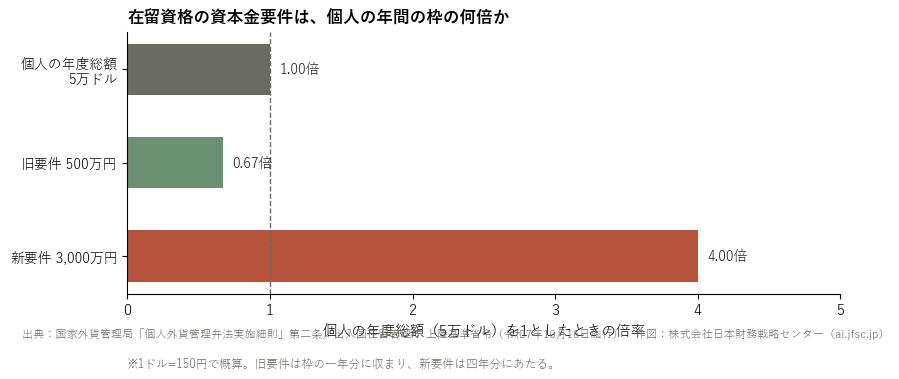
この差は、誰が日本に来られるかを変えます。旧要件の時代は、枠の範囲内で日本に会社を作って在留資格を取ることが、制度上そのままできた。そして実際に来たのは、その規模に収まる人たちでした。人数では53.1%を占めるのに、金額の合計では香港の6分の1にしかならない、というさきほどの数字は、この形と整合します。
ただし、これを「中国の送金規制が原因」と一本で言い切るのは正確ではありません。少なくとも二つの経路があります。
一つは、本土から新しく来る経路。 ここには年度総額が効きます。個人の対外直接投資(細則十六条)の核准を取る道はありますが、手間の面で誰もが通るわけではない。
もう一つは、すでに日本にいる人が在留資格を変更する経路。 留学や技術・人文知識・国際業務で日本にいて、日本で稼いだ金を資本金に充てる形です。これは合法で、日本で働いて貯めた金を日本の会社に入れるだけですから、当たり前の話でもあります。そして日本で数年働いて貯まる額も、やはり数百万円の規模です。
つまり、どちらの経路を通っても、金額は同じ帯に収まっていた。 効いていたのは送金規制よりも、要件の低さ(500万円)のほうです。送金規制は「本土から新たに来る人が、大きく持ち出せない理由」を説明しますが、それだけでは全体を説明しません。
もう一つ付け加えると、不満が中国に集中して見えることには、数(53.1%)と大阪への集中、それに民泊など目につきやすい業態の影響もあります。一人あたりの金額だけで説明しきれるものではありません。
正規の道が狭いところには、正規でない道が生まれます。日本側で実際に立件されるときの罪名は、外為法ではなく銀行法であることが多いです。ここは条文を確かめておく価値があります。
銀行法第二条第二項第二号は、「為替取引を行うこと」を営業として行うことを銀行業と定義しています。そして第四条第一項は「銀行業は、内閣総理大臣の免許を受けた者でなければ、営むことができない」。
免許なしに為替取引を業として行えば、第六十一条第一号により三年以下の拘禁刑もしくは三百万円以下の罰金、またはその併科です。
いわゆる「地下銀行」は、この構図に当たります。日本で日本円を受け取り、中国国内の口座に人民元を振り込む。国境をまたいで実際に金は動かないけれども、資金の受け渡しを仲介している以上、為替取引にあたる、という整理です。
別の枠組みとして、少額の送金を業として行う場合の資金移動業の登録(資金決済に関する法律第三十七条)があり、無登録営業には同法第百七条の罰則があります。
暗号資産を使う道については、中国側が先に閉じています。しかもこの分野は、いま書いている途中で内容が変わりました。
長く引かれてきたのは2021年9月15日の十部門通知(銀発〔2021〕237号)ですが、これは2026年2月6日付の銀発〔2026〕42号によって廃止されています。新しい通知の末尾に「本通知自发布之日起施行。中国人民银行等十部门《关于进一步防范和处置虚拟货币交易炒作风险的通知》(银发〔2021〕237号)同时废止」と明記されています。2021年の通知を現行のものとして引いている解説はまだ多いので、日付を見てください。
現行の銀発〔2026〕42号は、中国人民銀行・国家発展改革委員会・工業情報化部・公安部・市場監督管理総局・金融監督管理総局・証券監督管理委員会・国家外貨管理局の八部門が、中央網信弁公室・最高人民法院・最高人民検察院と協議し、国務院の同意を得て出したものです。
骨格は引き継がれていて、「虚拟货币不具有与法定货币等同的法律地位」とした上で、「虚拟货币相关业务活动属于非法金融活动」として法定通貨と暗号資産の交換業務などを「一律严格禁止,坚决依法取缔」としています。
変わったのは射程です。「境外单位和个人不得以任何形式非法向境内主体提供虚拟货币相关服务」という一文が入り、国外の事業者・個人が中国国内の相手にサービスを提供することが名指しで書かれました。あわせて、現実世界資産のトークン化(RWA)を国内で行うことと、それに関する仲介・情報技術サービスの提供も、業務主管部門の同意を得て特定の金融インフラに依拠する場合を除いて禁止されています。
この章で書けるのはここまでです。個々の事件について公表されている事実を書くことと、事件をまたいで「どういうときに発覚しやすいか」を整理することは別で、後者は避け方の地図になります。この記事ではやりません。
書いたことと同じだけ、確かめられなかったことがあります。
Q. 中国から日本の会社を買うのに、中国側の許可は要りますか。
個人の場合、《个人外汇管理办法实施细则》第十六条により、対外直接投資に必要な外貨は所在地の外貨管理局の核准を得てから購入・送金し、境外投資の外貨登記をします。法人の場合は国家発展改革委員会令第11号と商務部令2014年第3号により、敏感国家・敏感業種なら核准、それ以外は备案です。日本向けの通常の事業投資は备案側に落ちます。
Q. 年間5万ドルの枠を超えたら、もう送金できないのですか。
枠は「書類なしで手続できる範囲」です。細則第二条は、枠を超える分を経常項目なら第十条から第十二条の手続に、資本項目なら「资本项目个人外汇管理」の章の規定によると定めています。超えたら終わり、という作りではありません。
Q. 5万ドルの枠で、海外の住宅を買えますか。
細則の資本項目の章には、境内の個人が境外の不動産を購入するための条がありません。対外直接投資(第十六条)、QDII経由の金融投資(第十七条)、従業員持株会(第十八条)、保険(第十九条)、移住時の財産移転(第二十条)のいずれにも当たらず、第二十三条が挙げる「まだ開放していないもの」にも列挙されていません。根拠条文のない取引は窓口で通りません。
Q. 日本の会社を買うとき、必ず事前に届け出が要りますか。
業種によります。外為法第二十七条の事前届出が要るのは財務省告示の指定業種で、それ以外は第五十五条の五の事後報告です。指定業種のうち安全保障上の影響が大きいものはコア業種として別に告示され、株式取得では原則として事前届出免除(第二十七条の二)を使えません。
Q. 日本の不動産を買うと、在留資格はもらえますか。
もらえません。不動産の取得は外為法第五十五条の三に基づく報告の対象で、入管法の在留資格の要件とは別の制度です。日本で滞在するには、在留資格「経営・管理」などの要件を別に満たす必要があります。
Q. 非居住者から不動産を買うと、買った側に何か義務がありますか。
あります。売主が非居住者の場合、買主は所得税法第二百十二条により源泉徴収義務を負い、税率は復興特別所得税を含めて10.21%です。ただし、個人が自分または親族の居住用に買い、対価が1億円以下であれば源泉徴収は不要です(国税庁タックスアンサー No.2879)。
Q. 「経営・管理」の3,000万円は、いつから、誰に適用されますか。
2025年10月16日施行の上陸基準省令改正によるものです。すでに在留している人には経過措置があり、2028年10月16日までは、新基準を満たさないことのみを理由に在留期間の更新が不許可になることはないとされています。
Q. 届出をしなかった場合、どうなりますか。
外為法第二十七条の事前届出をせず、または虚偽の届出をして対内直接投資等を行った場合、第七十条により三年以下の拘禁刑もしくは百万円以下の罰金、またはその併科です。目的物の価格の三倍が百万円を超えるときは、罰金はその価格の三倍以下になります。報告義務違反は第七十一条で六月以下の拘禁刑または五十万円以下の罰金、法人には第七十二条の両罰規定があります。
<a href="https://jfsc.jp/research/china-japan-investment-route/">中国の金は、どの道を通って日本に来るのか ── 購汇枠5万ドルと在留資格46,781人を両国の条文で突き合わせた|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「中国の金は、どの道を通って日本に来るのか ── 購汇枠5万ドルと在留資格46,781人を両国の条文で突き合わせた」(2026年9月21日) https://jfsc.jp/research/china-japan-investment-route/中国の法令
日本の法令(条文はe-Gov法令検索で確認)
告示・運用
統計
※財務省(国際収支ベース)と日本銀行(業種別・地域別)は計上原則が違うため、数字は一致しません。
本稿は、e-Gov法令検索の条文、財務省・日本銀行・出入国在留管理庁・国税庁の公表資料、中国の国家外貨管理局・国家発展改革委員会・商務部・中国人民銀行が公表した規則および通知、公的統計を読んで整理したものです。個別の取引や申請について、可否や結果を判断・保証するものではありません。
中国の法令については、日本語訳ではなく公表されている原文にあたっていますが、解釈は中国の実務に照らして異なる場合があります。実際の手続にあたっては、現地の専門家にご確認ください。日本側についても、在留資格の申請書類の作成は行政書士法・弁護士法により資格者の業務とされており、本稿は制度の内容を説明するものであって、申請書類の作成や申請の代理を行うものではありません。
記載に誤りがある可能性があります。お気づきの点がありましたら、お問い合わせよりご連絡ください。速やかに確認のうえ対応いたします。
横にスクロールして拡大部分を見られます。クリックで閉じる