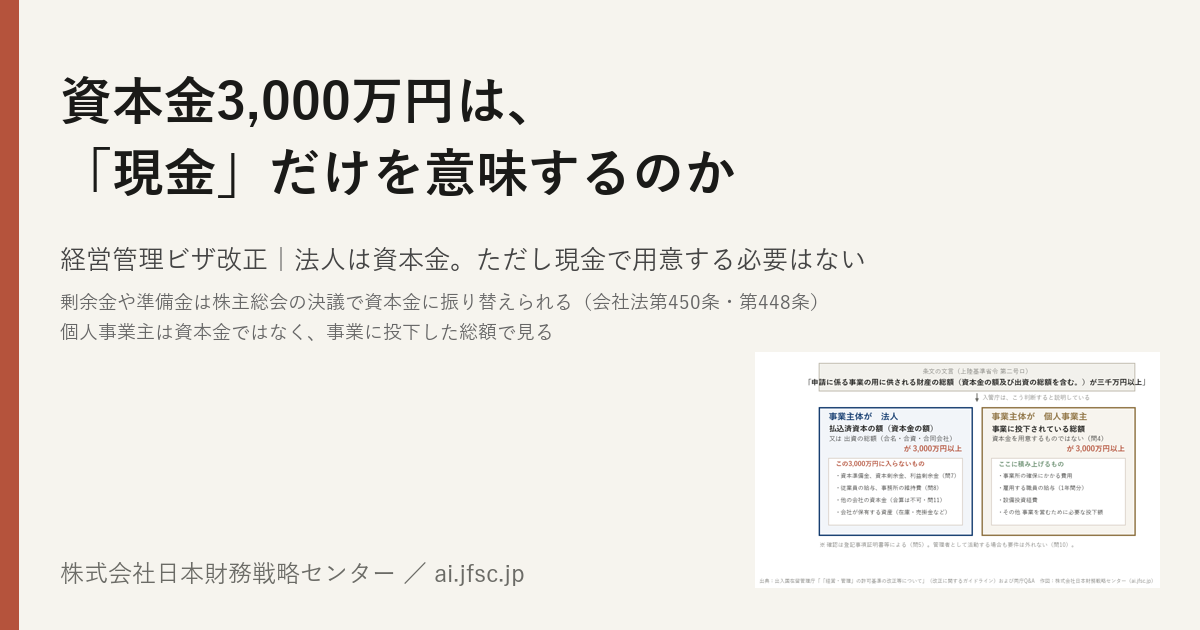
2025年10月16日に、在留資格「経営・管理」の基準が変わりました。法人の場合、3,000万円は資本金の額で判定されます。ただし、それを現金で新たに用意する必要はありません。すでに会社にある剰余金や準備金であれば、株主総会の決議で資本金に振り替えられます(会社法第450条・第448条)。振り替える剰余金がない会社は、実際に入れるしかありません。個人事業主は、そもそも資本金ではなく、事業に投下した総額で見ます。一次資料で確かめました。
<a href="https://jfsc.jp/research/keiei-kanri-visa-reform/">資本金3,000万円は、「現金」だけを意味するのか ── 経営・管理ビザ改正の判定と永住許可|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「資本金3,000万円は、「現金」だけを意味するのか ── 経営・管理ビザ改正の判定と永住許可」(2026年9月16日) https://jfsc.jp/research/keiei-kanri-visa-reform/改正したのは法務省令第五十号(令和7年10月10日公布、令和7年10月16日施行)です。上陸基準省令のうち「経営・管理」の項を、次のように改めました。
| 改正前 | 改正後 | |
|---|---|---|
| 柱書 | 事業の規模が次のいずれかに該当していること | 事業の規模が次のいずれにも該当していること |
| イ | 本邦に居住する二人以上の常勤の職員(法別表第一の上欄の在留資格をもって在留する者を除く。)が従事して営まれるものであること | 本邦に居住する常勤の職員(同じ除外)が従事して営まれるものであること |
| ロ | 資本金の額又は出資の総額が五百万円以上であること | 申請に係る事業の用に供される財産の総額(資本金の額及び出資の総額を含む。)が三千万円以上であること |
| ハ | イ又はロに準ずる規模であると認められるものであること | (削除) |
出典:出入国在留管理庁
加えて、第三号(日本語能力)と第四号(学歴または経験)が新設されました。
第三号の日本語は「うちいずれかの者」です。申請する本人である必要はありません。
出典:法務省令第五十号、改正概要、親ページは出入国在留管理庁「在留資格「経営・管理」に係る上陸基準省令等の改正について」。
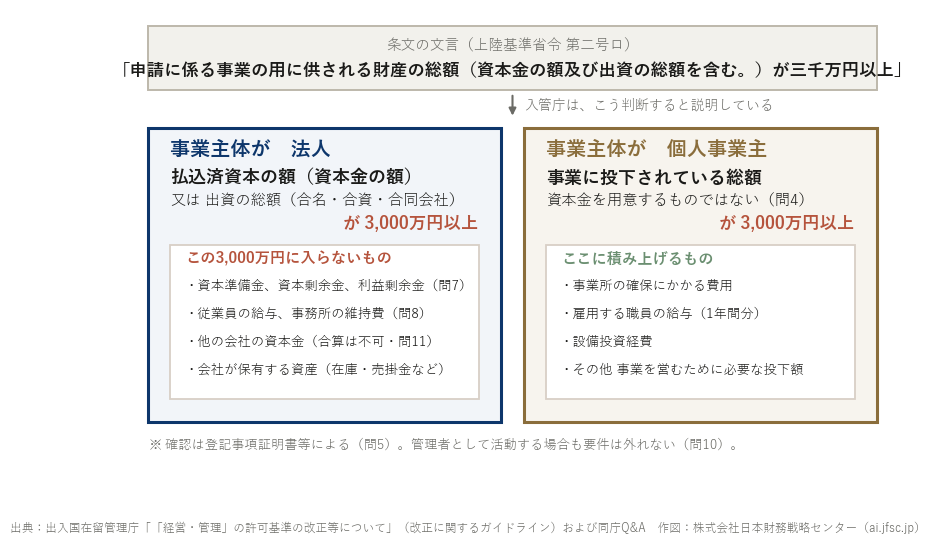
条文の文言は「申請に係る事業の用に供される財産の総額(資本金の額及び出資の総額を含む。)」です。読んだだけでは、会社が持っている資産の合計のようにも見えます。
入管庁は、改正に関するガイドラインで、これをはっきり言い換えています。
2 資本金の額等について
〇 3,000万円以上の資本金等が必要になります(第2号ロ)。
(注)<事業主体が法人である場合>
株式会社における払込済資本の額(資本金の額)又は合名会社、合資会社若しくは合同会社の出資の総額をさします。
<事業主体が個人である場合>
事業所の確保や雇用する職員の給与(1年間分)、設備投資経費など事業を営むために必要なものとして投下されている総額をさします。
法人なら、資本金です。節の見出しからして「資本金の額等について」となっています。
貸借対照表のどこを見るのかを、はっきりさせておきます。資産の部の合計(総資産)ではありません。資産から負債を差し引いた額(純資産)でもありません。株式会社であれば、純資産の部のうち「資本金」の欄に計上されている額です。
総資産が1億円あっても、純資産が5,000万円あっても、資本金の欄が500万円なら、基準の側から見れば500万円です。逆に、借入で資産を膨らませていても、資本金が3,000万円あれば、この要件については満たしていることになります。負債が多いか少ないかは、ここでは見ていません。
合名会社・合資会社・合同会社には資本金の欄の代わりに出資の総額があり、そちらで見ます。個人事業主には資本金という概念がないため、別の見方をします(後述)。
本記事の内容は、出典リンクつきでご自由に引用いただけます(CC BY 4.0)。コピー用の引用タグは ページ冒頭の枠 にあります。
同じページのQ&Aが、この点を名指しで扱っています。
問7 旧基準で「資本金又は出資の総額」とされていた基準が、新基準では「事業の用に供される財産」とされていますが、資本準備金、資本剰余金、利益剰余金も、「事業の用に供される財産」に含まれるのでしょうか。
答 「事業の用に供される財産の総額」は、事業主体が法人である場合、株式会社における払込済資本の額(資本金の額)又は合名会社、合資会社若しくは合同会社の出資の総額をさしますので、資本準備金、資本剰余金、利益剰余金は、「事業の用に供される財産の総額」に含まれません。
利益を積み上げて自己資本を厚くしても、それは利益剰余金であって資本金ではありません。長く続けて内部留保を貯めた会社でも、資本金が500万円のままなら、基準の側から見れば500万円の会社です。ただし、そのままにしておく必要はありません(次の項)。
増資をする場合も入れ方で変わります。会社法第四百四十五条第2項は、払い込まれた額の2分の1を超えない額は資本金として計上しないことができるとし、同条第3項はその額を資本準備金として計上しなければならないとしています。3,000万円を払い込んでも半分を資本準備金に振り分ければ、資本金は1,500万円です。
問8 新基準の3,000万円について、法人の場合は、資本金の額に加えて、従業員の給与額や事務所の維持費なども合算して3,000万円を超えることができれば、新基準に適合するという理解でよいでしょうか。
答 法人の場合は、資本金の額又は出資の総額で判断することとなるため、従業員の給与額や事務所の維持費などの事業を営むために必要なものとして投下される額と合算することはできません。
「事業の用に供される財産」という広い文言は、法人のためのものではありません。個人事業主のための受け皿です。個人事業主には資本金という概念がないので、事業所の確保、職員の給与1年分、設備投資経費といった投下額を積み上げて見ます。
問4 個人事業主についても、3,000万円の資本金を準備しなければならないと聞きましたが、本当でしょうか。
答 事実ではありません。(中略)事業主体が法人ではなく、個人の場合は、資本金を準備していただくものではなく、事業所の確保や雇用する職員の給与(1年間分)、設備投資経費など事業を営むために必要なものとして投下されている総額をさします。
問11 複数の会社の経営・管理に従事する場合、それらの複数の会社の資本金を合算して「3,000万円以上」となる場合、要件を満たすことになるでしょうか。
答 複数の会社のうち、いずれか一つの会社の規模が資本金3,000万円以上である必要があります。
1,000万円の会社を3社持っていても足りません。1社が3,000万円である必要があります。
管理者として活動する場合も、この要件は外れません(問10)。確認は登記事項証明書等で行われます(問5)。決算期が到来していない場合でも、設立時または設立後の任意の時点の貸借対照表を作成して提出することとされています(問6)。
申請様式の該当欄は3段に分かれており、Q&Aがその書き分けを説明しています。
問9 申請書の資本金に関する記載(所属機関等作成用1(7))について、記載項目が3箇所に分かれていますが、どのように記載すべきでしょうか。
答 1段目は「申請に係る事業の用に供される財産の総額」、2段目は払込済資本の額又は出資の総額(法人の場合のみ)、3段目は1段目に記載された額のうち申請人ご本人の出資額を記載願います。
2段目に「法人の場合のみ」と書かれています。個人事業主は2段目を書きません。様式の構造と、法人・個人の判定の違いが、ここで対応しています。
出典:改正に関するガイドライン(令和7年10月10日公表・同月30日更新)およびQ&A(親ページに掲載)。
ここまでで、剰余金や準備金は3,000万円に数えられないと書きました。ただしそれは、剰余金や準備金の「ままであれば」という話です。資本金に移してしまえば、それは資本金です。会社法に、そのための条文が二つあります。
第四百五十条(資本金の額の増加) 株式会社は、剰余金の額を減少して、資本金の額を増加することができる。
2 前項各号に掲げる事項の決定は、株主総会の決議によらなければならない。
3 第一項第一号の額は、同項第二号の日における剰余金の額を超えてはならない。
第四百四十八条(準備金の額の減少) 株式会社は、準備金の額を減少することができる。この場合においては、株主総会の決議によって、次に掲げる事項を定めなければならない。
一 減少する準備金の額
二 減少する準備金の額の全部又は一部を資本金とするときは、その旨及び資本金とする額
前者が剰余金の資本組入、後者が準備金の資本組入です。新たに現金を払い込む必要はありません。すでに貸借対照表にあるものを、純資産の部の中で付け替えるだけです。
利益剰余金2,500万円、資本金500万円の会社を考えます。純資産は3,000万円です。この会社は、基準の側から見れば「資本金500万円の会社」でした。
株主総会で剰余金2,500万円を減少して資本金を増加させる決議をすると、利益剰余金0円、資本金3,000万円になります。純資産の合計は3,000万円のまま、一円も動いていません。動いたのは、純資産の部の中の行だけです。
決議のあと、資本金の額の変更登記をします。費用は登録免許税です。
登録免許税法 別表第一 第二十四号(一)ニ 株式会社又は合同会社の資本金の増加の登記 増加した資本金の額 千分の七(これによつて計算した税額が三万円に満たないときは、申請件数一件につき三万円)
2,500万円を組み入れる場合、2,500万円 × 0.7% = 17万5,000円です。現金3,000万円を新たに用意するのとは、必要な資金がまったく違います。
無いものは動かせません。第四百五十条第3項は、減少する剰余金の額は「剰余金の額を超えてはならない」としています。振り替えられるのは、実際にある剰余金までです。
赤字が続いて剰余金がない会社、設立して間もない会社には、この道はありません。基準に届かない会社は、決議で解決できる会社と、本当に資金を入れるしかない会社に分かれます。自社がどちらなのかは、直近の貸借対照表の純資産の部を見れば分かります。
会社を取得する場合も同じです。剰余金を積んでいる会社を株式譲渡で取得すれば、それを資本金に振り替えることで、その会社について要件を満たせます。
株式譲渡であれば法人格が変わらないため、許認可もそのまま残ります。資本金や剰余金も法人に付いたままです。一方、事業譲渡では法人格が変わるので、許認可は原則として取り直しになり、買い手側の法人の資本金も事業を買っただけでは増えません。同じ「買う」でも、在留資格の要件の側から見ると、結果が変わります。
資本金の額が増えると、法人住民税の均等割は資本金等の額の区分で決まるため、区分をまたげば負担が変わります。資本金1億円以下であれば、中小企業向けの税制上の扱いは維持されます。
なお、剰余金の資本組入は会社法上の手続きで、登記は司法書士、税務の判断は税理士の業務です。実際に動かれる際は、それぞれの専門家にご確認ください。
資本金を組み替えるのか、会社ごと取得するのか、新しく作るのか。どれが向くかは、いまの貸借対照表と事業の中身によって変わります。ご不明な点がありましたら、お気軽にご相談ください。必要に応じて、司法書士・税理士・入管を扱う専門家にお繋ぎします。
「常勤職員を1人以上雇う義務が新設された」と説明されることがあります。条文はもう少し違う経過をたどっています。
イの文言そのものは改正前からありました。人数は「二人以上」から、人数の指定がない形(1人以上)へと減っています。
変わったのは柱書です。「いずれか」から「いずれにも」になりました。改正前は、イ(2人以上の雇用)、ロ(資本金500万円)、ハ(準ずる規模)のどれか一つを満たせば足りたのです。実務ではロの資本金500万円を選ぶのが通例で、雇用がゼロでも通りました。改正概要も、従前の雇用義務を「なし(資本金の代替要件として2人以上の雇用要件)」と書いています。
「いずれにも」になったことで、イとロの両方が必要になりました。雇用の要件が新しく書かれたのではなく、選べなくなった、というのが条文上の姿です。同時に、ハの「準ずる規模」が削除され、届かない場合の余地もなくなりました。
イのかっこ書きは「法別表第一の上欄の在留資格をもって在留する者を除く」です。この除外は改正前からあり、改正後も残っています。
別表第一には、技能実習、特定技能、技術・人文知識・国際業務、技能、企業内転勤などが並びます。これらの在留資格で働いている外国人従業員は、要件でいう常勤職員に数えられません。数えられるのは、日本人、特別永住者、そして別表第二(永住者、日本人の配偶者等、永住者の配偶者等、定住者)の方です。
ただし、日本語要件(第三号)のほうの「当該事業に従事する者」には、別表第一の外国人も含まれます。同じ「常勤職員」という言葉が、号によって違う範囲を指しています。Q&Aはこの紛らわしさを認めたうえで、具体例を挙げています。
基準を満たす例
基準を満たさない例
外国人が経営し、外国人を雇っている会社は少なくありません。そうした会社は、日本人か別表第二の方を新たに一人雇わなければ、この要件を満たせません。人手不足が言われている時期に、です。
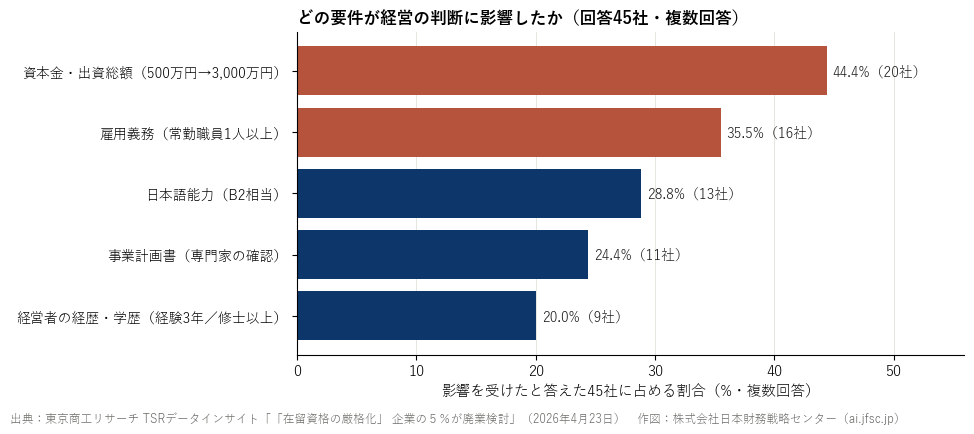
東京商工リサーチの調査で、影響を受けた要件として「雇用義務」が35.5%と資本金に次ぐ二番目に挙がっているのは、この構造によるものと考えられます。
なお、常勤職員かどうかの判断基準もQ&Aに示されています。労働日数が週5日以上かつ年間217日以上、週労働時間30時間以上、6か月継続勤務で10日以上の年次有給休暇、雇用保険の被保険者であることなどです。在籍出向・派遣・請負の形態で従事している労働者は、その事業所の常勤職員とは見なされません(問3)。
「永住が厳しくなった」という言い方を見かけます。永住許可そのものの条文は、今回動いていません。入管法第二十二条です。
第二十二条 在留資格を変更しようとする外国人で永住者の在留資格への変更を希望するものは、法務省令で定める手続により、法務大臣に対し永住許可を申請しなければならない。
2 前項の申請があつた場合には、法務大臣は、その者が次の各号のいずれにも適合し、かつ、その者の永住が日本国の利益に合すると認めたときに限り、これを許可することができる。ただし、その者が日本人、永住許可を受けている者又は特別永住者の配偶者又は子である場合にあつては次の各号のいずれにも適合することを要せず…
一 素行が善良であること。
二 独立の生計を営むに足りる資産又は技能を有すること。
条文の上では、二つの号と、柱書にある「日本国の利益に合する」の三つです。入管庁の案内は標準処理期間を4か月から6か月、不服申立ての方法はなしと示しています(永住許可申請)。
ガイドラインに、次の一文があります。
施行日後、改正後の許可基準に適合していない場合は、「経営・管理」、「高度専門職1号ハ」又は「高度専門職2号」(「経営・管理」活動を前提とするもの)からの永住許可及び「高度専門職1号ハ」から「高度専門職2号」への在留資格変更許可は認められません。
永住の要件が上がったのではなく、経営・管理の基準を満たしていない人は永住の審査に進めなくなった、という形です。門の高さではなく、門に至る道が変わりました。
もう一つ、混同されやすい点があります。2026年6月5日に公布された入管法等の改正法(法律第32号)です。
内容は二つです。在留資格の変更許可等に係る手数料の改正(施行は令和9年3月31日までの政令で定める日)と、JESTA(電子渡航認証制度)の創設(施行は令和11年3月31日までの政令で定める日)。永住の取消しも、永住要件の改正も含まれていません(出入国在留管理庁の該当ページ)。
すでに「経営・管理」で在留している方には、3年の経過措置があります。
問1 本件改正前から在留資格「経営・管理」で在留している人も、施行後3年間以内の在留期間更新許可申請で、新基準を満たさないことをもって更新不許可となることはありますか。
答 施行後3年が経過するまで(令和10年10月16日まで)の間は、新たな基準を満たさない場合でも、そのことのみをもって在留期間更新許可申請が不許可になることはありません。
3年を過ぎた後も、いきなり一律に不許可になるわけではないとされています。
問3 (3年が経過するまでに3,000万円を準備できなければ帰国しなければならないと聞きましたが、本当でしょうか。)
答 事実ではありません。施行日から3年を経過した後になされた在留期間更新許可申請時において、改正後の許可基準に適合しない場合であっても、経営状況が良好であり、法人税等の納付義務を適切に履行しており、次回更新時までに改正後の許可基準を満たす見込みがあるときは、その他の在留状況を総合的に考慮し、許否判断を行いますので、(中略)3,000万円に満たないことのみをもって一律に不許可処分となるものではありません。
ただし、審査では経営に関する専門家の評価を受けた文書の提出を求められることがあるとされています。また更新時には、労働保険・社会保険の加入と納付、源泉所得税・法人税・消費税・法人住民税・法人事業税といった公租公課の履行状況が確認されます。
Q&Aはあわせて、経営状況や納税に問題がなくても、労働基準法や最低賃金法の遵守状況、社会保険の加入状況、事業に必要な許認可の取得状況に問題があれば、審査で消極的な要素と判断され更新が認められない事例があると述べています(問2)。
そのほか、業務委託を行うなどして経営者としての活動実態が十分に認められない場合は該当する活動と認められないこと、自宅を事業所と兼ねることは原則として認められないこと、在留期間中に正当な理由なく長期間の出国をしていた場合は更新が認められないことも、ガイドラインに明記されています。
在留資格「経営・管理」で日本にいる人は、2025年6月末で44,760人です。2020年末の27,235人から1.64倍になりました。
| 在留資格 | 2020年末 | 2022年末 | 2023年末 | 2024年末 | 2025年6月末 |
|---|---|---|---|---|---|
| 経営・管理 | 27,235 | 31,808 | 37,510 | 41,615 | 44,760 |
| 高度専門職1号ハ | 676 | 1,116 | 2,219 | 3,338 | 4,085 |
| 高度専門職2号 | 789 | 1,197 | 1,480 | 1,748 | 1,870 |
出典:出入国在留管理庁「在留外国人統計」
出典:出入国在留管理庁「令和7年6月末現在における在留外国人数について」第3表。
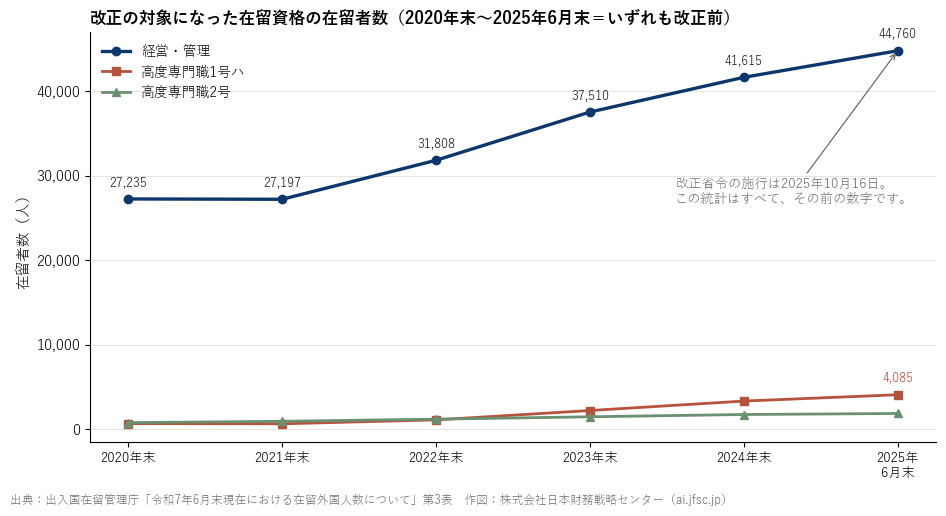
この表の数字は、いずれも改正前のものです。最新の集計時点である2025年6月末は、施行日の2025年10月16日より前にあたります。
改正後に何が起きたかは、在留外国人統計ではなく国会の答弁に出ています。2026年4月14日の参議院内閣委員会で、出入国在留管理庁の礒部哲郎政府参考人が、在留資格認定証明書の交付申請件数を次のように述べています。
令和七年五月一日から同年十月十五日までの五か月半の期間において月平均で約千七百件であったのに対し、基準改正日である令和七年十月十六日から令和八年三月三十一日までの五か月半の期間においては月平均で約七十件となっております。(中略)在留資格認定証明書交付申請件数は約九六%減となっておりまして、大幅に減少している状況にございます。
通常の統計として作成しているものではなく、基準見直しの前後を把握する目的で概数として集計したものだと断ったうえでの答弁です。対象は「経営・管理」に加えて高度専門職の一部を含みます。
新規に入ってくる側は、9割以上が止まりました。
国籍・地域別の内訳は、公表された統計表としては古いものしかありません。最新の数字は国会答弁に出ています。2025年5月22日の参議院で、政府参考人が次のように述べています。
経営・管理の在留資格に関する国籍・地域別の統計は、令和六年六月末時点のものになりますけれども、この在留資格で在留する外国人三万九千六百十六人のうち、上位三か国は、中国が約五二%、韓国が約七%、ネパールが約七%となっておりまして、中国の方が過半を占める状況となっております。
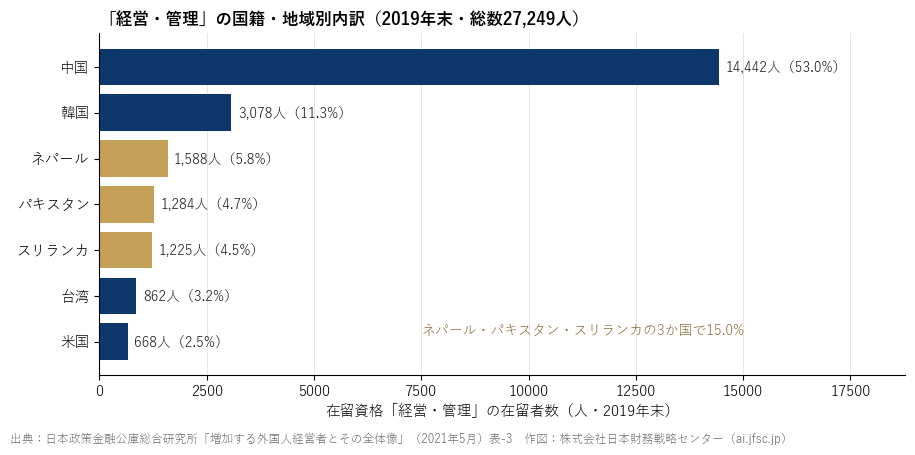
より細かい内訳は、日本政策金融公庫総合研究所の論文が引く2019年末の数字で見られます。「経営・管理」27,249人のうち、中国が14,442人(53.0%)、韓国3,078人(11.3%)、ネパール1,588人(5.8%)、パキスタン1,284人(4.7%)、スリランカ1,225人(4.5%)、台湾862人(3.2%)、米国668人(2.5%)でした。
この5年半で、中国が過半という構図は変わっていません。動いたのは韓国(11.3%→約7%)とネパール(5.8%→約7%)で、両者が並びました。
ここで一つ、混同しやすい点があります。在留外国人全体で見ると、2025年6月末の国籍別2位はベトナムで660,483人です(中国900,738人に次ぐ)。しかし「経営・管理」の上位3か国にベトナムは入っていません。働きに来ている人の数と、経営している人の数は、別の並びになります。
中国の方が過半を占めるため、当社では簡体字中国語による解説(经营・管理在留资格与企业收购)も公開しています。
外国人が日本から減っているから廃業が起きる、という筋書きが成り立つかを確かめます。同じ統計表で、働く側の在留資格を見ます。
| 在留資格 | 2020年末 | 2025年6月末 | 倍率 |
|---|---|---|---|
| 特定技能 | 15,663 | 336,196 | 21.5倍 |
| うち特定技能2号 | 0 | 3,073 | ─ |
| 技術・人文知識・国際業務 | 283,380 | 458,109 | 1.62倍 |
| 技能実習 | 378,200 | 449,432 | 1.19倍 |
| 経営・管理 | 27,235 | 44,760 | 1.64倍 |
| (総数) | 2,887,116 | 3,956,619 | 1.37倍 |
出典:出入国在留管理庁「在留外国人統計」 収集・分類・集計:株式会社日本財務戦略センター
就労のための在留資格は、縮んでいません。特定技能は5年半で21.5倍になり、2号も0人から3,073人になりました。絞られたのは経営の側です。
人手不足による倒産は起きていますが(東京商工リサーチによれば2026年1〜8月で333件、前年同期比38.7%増)、これは業種を問わず起きていることで、外国人が経営する会社に固有の現象ではありません。外国人経営者に固有なのは、在留資格の要件に届かないという経路のほうです。そして前の章で見たとおり、その要件のうち雇用のところで、二つの経路が交差します。外国人従業員は常勤職員に数えられないからです。
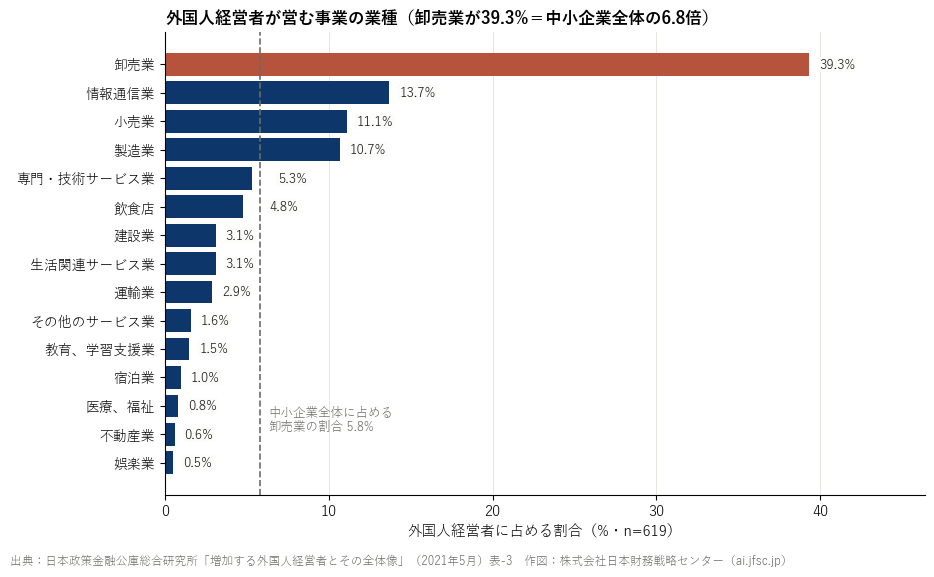
外国人が経営する会社の業種構成は、日本政策金融公庫総合研究所が2020年10月に実施した調査(有効回答619人)にあります。
| 業種 | 構成比 | 業種 | 構成比 | |
|---|---|---|---|---|
| 卸売業 | 39.3% | 生活関連サービス業 | 3.1% | |
| 情報通信業 | 13.7% | 運輸業 | 2.9% | |
| 小売業 | 11.1% | その他のサービス業 | 1.6% | |
| 製造業 | 10.7% | 教育、学習支援業 | 1.5% | |
| 専門・技術サービス業 | 5.3% | 宿泊業 | 1.0% | |
| 飲食店 | 4.8% | 医療、福祉 | 0.8% | |
| 建設業 | 3.1% | 不動産業 | 0.6% |
出典:日本政策金融公庫総合研究所「外国人経営者の実態調査」(2020年10月・有効回答619人)
卸売業が39.3%を占めます。中小企業全体に占める卸売業の割合は5.8%ですから、6.8倍の集中です。同研究所は輸出入に関わる事業が多いためと見ています。
出典:日本政策金融公庫総合研究所「増加する外国人経営者とその全体像」(日本政策金融公庫論集 第51号、2021年5月)表-3。
判定が資本金である以上、業種ごとに資本金がどれだけ薄いかが、そのまま効きます。国税庁の会社標本調査で見ます。
ここで一つ、統計の制約があります。会社標本調査の資本金階級に、3,000万円の区切りはありません。「2,000万円超~5,000万円以下」という一つの階級が、3,000万円をまたいでいます。そこで、確実に3,000万円未満と言える「資本金2,000万円以下」で切ります。実際に3,000万円未満の会社はこれより多いので、下限として読んでください。
| 業種 | 法人数 | 資本金2,000万円以下 | またぐ階級(2,000万超~5,000万) |
|---|---|---|---|
| 料理飲食旅館業 | 140,208 | 95.8% | 3.1% |
| 小売業 | 311,981 | 95.4% | 3.3% |
| 農林水産業 | 39,237 | 94.3% | 3.7% |
| サービス業 | 954,922 | 93.6% | 4.1% |
| 不動産業 | 378,550 | 93.3% | 4.2% |
| 建設業 | 474,558 | 92.8% | 6.0% |
| 出版印刷業 | 26,607 | 89.8% | 6.7% |
| 卸売業 | 235,623 | 88.1% | 7.7% |
| 鉄鋼金属工業 | 45,287 | 87.5% | 7.8% |
| 食料品製造業 | 42,609 | 87.3% | 7.6% |
| 運輸通信公益事業 | 99,864 | 86.3% | 8.5% |
| 医療法人 | 57,631 | 85.8% | 11.5% |
| 機械工業 | 71,875 | 84.1% | 8.6% |
| 化学工業 | 30,770 | 77.9% | 11.5% |
出典:国税庁「会社標本調査」(令和5年度) 収集・分類・集計:株式会社日本財務戦略センター
出典:国税庁「会社標本調査」令和6年度分 第9表(所得階級別・資本金階級別法人数)。利益計上法人と欠損法人の合計。
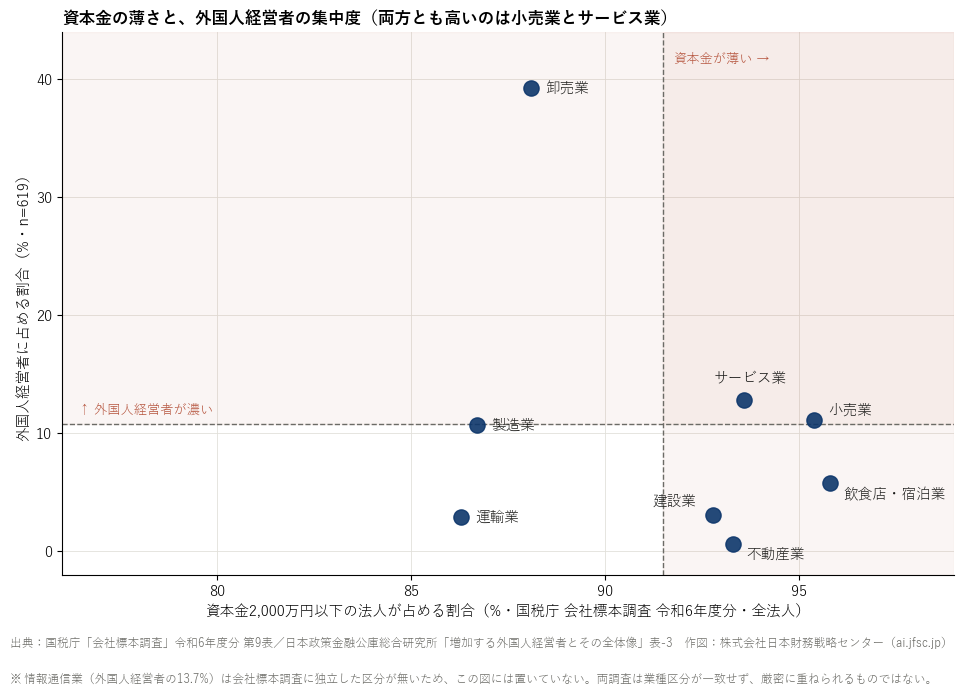
二つを重ねると、こうなります。外国人経営者が最も集中している卸売業は、資本金が相対的に厚い側(88.1%)にいます。逆に、資本金が最も薄い料理飲食旅館業(95.8%)と小売業(95.4%)には、外国人経営者はそれぞれ4.8%、11.1%しかいません。両方とも高い位置にあるのは、小売業とサービス業です。
ただし、この重ね合わせには限界があります。会社標本調査の業種区分と、公庫の調査の業種区分は一致しません。情報通信業は会社標本調査に独立した区分がなく、サービス業などに含まれています。目盛りの違う物差しなので、方向を見るための図として読んでください。
東京商工リサーチが2026年3月31日から4月7日にかけて実施した調査があります。外国人経営者299社からの回答です。
産業別に「影響がない」と答えた割合が最も低かったのは小売業の37.5%(16社中6社)でした。次いで不動産業46.1%(13社中6社)、建設業46.9%(49社中23社)、サービス業他49.1%(59社中29社)です。「廃業を検討する」が最も高かったのは情報通信業の16.6%(18社中3社)、次いで小売業12.5%(2社)、サービス業他10.1%(6社)でした。
産業ごとの回答数は13社から59社です。3社や2社という数字を比率で語るには小さすぎるので、傾向として読む以上のことはできません。それでも、資本金が薄い業種と、廃業を検討している業種は、おおむね重なります。情報通信業は貸借対照表に資本金を厚く積む必要が乏しい業態です。
出典:東京商工リサーチ TSRデータインサイト「「在留資格の厳格化」 企業の5%が廃業検討」(2026年4月23日)。
同じ調査の設問1に、改正で経営がどう変わるかを尋ねたものがあります。複数回答です。
| 回答 | 割合 | 社数 |
|---|---|---|
| 外国人による経営だが大きな変化はなかった | 54.8% | 164 |
| 増員など要件を満たすよう対応する | 27.4% | 82 |
| 企業や事業の売却、他社との合併を検討する | 11.7% | 35 |
| 経営権を日本人や永住資格のある人物へ移譲する | 6.3% | 19 |
| 廃業を検討する | 5.3% | 16 |
出典:東京商工リサーチ
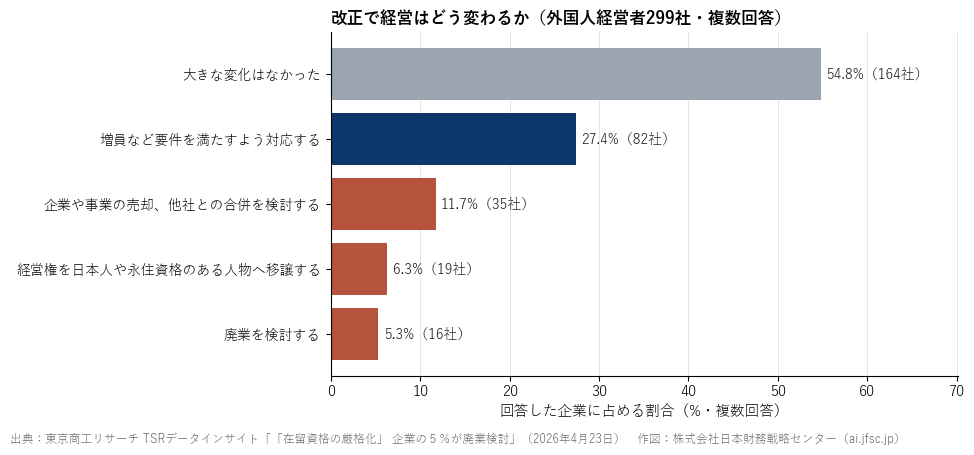
売却・合併の検討が11.7%、経営権の移譲が6.3%です。複数回答なので単純に足すことはできませんが、手放す方向の選択肢に一定の回答が集まっています。
同じ調査は、2024年に設立された法人143,367社のうち、資本金1,000万円未満が136,624社(95.2%)、資本金3,000万円以上は1,491社(1.0%)であることも示しています。新しく作られる会社の99%は、この水準にありません。
判定が資本金である以上、買う側から見た意味もはっきりします。すでに資本金3,000万円以上の会社を取得すれば、その会社について要件は満たされます。現金を新たに積み直す必要はありません。問11が「複数の会社のうち、いずれか一つの会社の規模が資本金3,000万円以上である必要があります」と述べているのは、裏から読めばそういうことです。
その上で、買い方によって許認可の扱いが分かれます。
株式譲渡では、法人格が変わりません。許認可は法人に付いたまま残り、承継の手続きも取り直しも要りません。代表者が変わる場合に、業種ごとの変更届が必要になるだけです。資本金も法人に付いたままですから、資本金3,000万円の会社は、株式が移っても資本金3,000万円のままです。
事業譲渡では、法人格が変わります。許認可は原則として引き継がれず、譲り受ける側が取り直すことになります。業種によっては承継の規定が置かれていますが(旅館業法の事業承継届など)、それは事業譲渡・合併・分割・相続の場面の話で、株式譲渡には適用されません。買い手の法人の資本金は、事業を買っても増えません。
飲食店の営業許可、宅地建物取引業の免許、介護事業の指定、倉庫業の登録。いずれも同じ理屈で、会社ごと買えば残り、事業だけ買えば取り直しになります。
ただし、どの会社が「申請に係る事業」にあたるのか、持株会社を作る場合に事業所と常勤職員をどちらに置くのかといった論点は残ります。ここは個別の設計の問題です。
今回の改正は省令の改正なので、国会の議決を経ていません。ただし施行後、2026年の通常国会で繰り返し取り上げられました。ここでは、誰が何を尋ね、政府が何と答えたかだけを並べます。答弁の当否については立ち入りません。
2026年5月8日の衆議院法務委員会で、西村智奈美委員が「どういう経過を経て変更されたものか」と尋ねています。出入国在留管理庁の内藤惣一郎次長の答弁です。
許可基準の一つである資本金等の額につきましては、事業の安定性や日本の経済に資する事業の規模という観点から、法人企業の経営実態に関する統計、これは国税庁の会社標本調査、令和五年度のものでございますが、において法人の資本金階級別で欠損法人よりも利益法人が多くなるのは二千万円超五千万円以下の階級であること、諸外国の同様の制度における要件等を参考として検討し、資本金等の額を三千万以上とすることが適当と判断したものでございます。
本稿で業種別の資本金の薄さを見るのに使ったのと、同じ統計です。政府はこの調査で「欠損法人より利益計上法人が多くなる階級」を探し、そこに当たる2,000万円超〜5,000万円以下の帯から3,000万円を採ったと説明しています。
同じ統計を引いて、同じ計算をしてみます。答弁が引いた令和5年度分です。
| 資本金階級 | 利益計上法人 | 欠損法人 | 利益÷欠損 |
|---|---|---|---|
| 100万円以下 | 246,683 | 391,948 | 0.63 |
| 100万円超〜200万円 | 32,530 | 58,001 | 0.56 |
| 200万円超〜500万円 | 398,704 | 749,144 | 0.53 |
| 500万円超〜1,000万円 | 276,870 | 427,300 | 0.65 |
| 1,000万円超〜2,000万円 | 71,311 | 72,133 | 0.99 |
| 2,000万円超〜5,000万円 | 80,566 | 72,646 | 1.11 |
| 5,000万円超〜1億円 | 32,355 | 27,016 | 1.20 |
出典:国税庁「会社標本調査」(令和5年度) 収集・分類・集計:株式会社日本財務戦略センター
利益計上法人が欠損法人を上回る最初の階級は、2,000万円超〜5,000万円以下です。答弁のとおりでした。
同じ計算を、最新の令和6年度分で行うと、こうなります。
| 資本金階級 | 利益計上法人 | 欠損法人 | 利益÷欠損 |
|---|---|---|---|
| 100万円以下 | 269,419 | 416,234 | 0.65 |
| 100万円超〜200万円 | 34,440 | 60,385 | 0.57 |
| 200万円超〜500万円 | 406,743 | 738,626 | 0.55 |
| 500万円超〜1,000万円 | 280,396 | 418,362 | 0.67 |
| 1,000万円超〜2,000万円 | 71,714 | 70,902 | 1.01 |
| 2,000万円超〜5,000万円 | 81,476 | 71,710 | 1.14 |
| 5,000万円超〜1億円 | 33,257 | 26,794 | 1.24 |
出典:国税庁「会社標本調査」(令和5年度) 収集・分類・集計:株式会社日本財務戦略センター
1,000万円超〜2,000万円以下の階級が、0.99から1.01へ入れ替わりました。境目は一階級下がっています。ただし0.99と1.01の差ですので、拮抗した帯がわずかに動いた、という以上のものではありません。同じ基準を令和6年度分に当てはめれば境目は1,000万円超〜2,000万円以下になる、という事実だけを記しておきます。
両年度の集計は[APPENDIX B](#appendix-b)のCSVで配布しています。
なお、改正前の500万円の由来も同じ委員会審議で説明されています。2026年4月21日の参議院法務委員会で、内藤次長は、500万円は平成12年に策定した在留資格「投資・経営」のガイドラインで示していた金額で、当時の常勤職員2名を雇用して事業を行う場合に要する資金と、諸外国の同様の制度における要件(当時のアメリカや韓国が500万円相当)を参考にしたものだと述べています。平成26年の入管法改正で「経営・管理」になった際、変更の必要を認識していなかったのでそのまま引き継いだ、という経過です。
2026年5月28日の参議院法務委員会で、仁比聡平委員が、委員会に提出された資料としてこう述べています。
従来の五百万円という水準が七三・九%、六百万円から一千万円まで、これ多くは六百万円前後ということのようなんですけれども、一五・三%と、合わせてここで九割。引き上げられた三千万円以上という者は僅か四・一%なんですね。
同じ数字は政府側からも答弁されています。2026年5月8日の衆議院法務委員会で、内藤次長は令和6年末の在留者41,615人を対象にした調査について、「当庁として把握できたもののうち、資本金の額が三千万円以上であったものは約四%であった」と述べています。調査は直近の申請書の記載に基づくもので限界がある、という留保付きです。
本文で引いたとおり、2026年4月14日の参議院内閣委員会で、在留資格認定証明書の交付申請が月平均約1,700件から約70件へ、約96%減と答弁されています。
2026年6月18日の参議院法務委員会で、打越さく良委員が、法務大臣宛ての署名に触れています。
#推しエスニックいつまでもと題した署名、今や六万七千筆を超えています。この署名は、「客が来ても、黒字でも、閉店。カレー屋を潰す「資本金三千万円」ルールを止めてください」というサブタイトルが付されています。この署名は、資本金額だけではなく、事業実態に基づく審査基準への転換、経過措置の延長、定量的な影響評価の実施、公開を求めています。
平口洋法務大臣の答弁です。
委員御指摘の署名と要望書を受けまして、基準改正前から経営・管理で在留している方々の御不安を改めて認識したところでございます。もとより、主要な御要望である事業実態のある既存事業者を一律の資本金基準で排除しないという点については、当省としてもそのように考えており、これらの方々には一定の配慮を行うこととしております。まだ十分に当省の考え方が伝わっていない点もあり、署名等の受領後、出入国管理行政庁のホームページにおいても案内を追記いたしております。
本文で触れた「個人事業主も3,000万円の資本金が必要という誤解」への言及(2026年5月28日・参議院法務委員会)も、この文脈で出てきたものです。
本稿のコラムで、剰余金を持つ会社を取得すれば要件を満たせると書きました。同じ道筋は、国会でも取り上げられています。2026年6月16日の参議院財政金融委員会で、塩入清香委員の発言です。
経営・管理ビザは、昨年秋の改正以降、三千万円以上の資本金、一名以上の常勤雇用、日本語能力、経営管理経験などを条件として取得できるということです。しかし、新規起業よりも既存企業を買収した方が条件を満たしやすいという指摘もあります。つまり経営難にある日本企業を買収して経営・管理ビザを取得し、その後更新し、さらに永住許可取得につなげていくという、こういうルートが利用されている可能性はないのでしょうか。
制度上の帰結として、資本金3,000万円の会社を取得すればその会社について要件は満たされます。それが望ましいかどうかは、いま国会で議論されている最中です。本稿は、制度がそうなっているという事実を書いています。
審査の側の運用も答弁されています。2026年5月14日の参議院法務委員会で、内藤次長は、東京出入国在留管理局が令和5年9月から令和6年12月末までに事業実態に疑義があるとして実地調査を行った約300件のうち、約9割を事業実態に問題があるなどの理由で不許可としていると述べています。
改正の検討は出入国在留管理政策懇談会で議論され、パブリックコメントも実施されています。ただし2026年5月8日の衆議院法務委員会で、内藤次長は「パブコメのときには(日本語要件は)なかった」と補足しています。意見募集にかけた案と、最終的に施行された省令の内容は、同じではありません。
国会でどの政党が何を追及しているかを数えた記事と、職業構成と投票先の関係を測った記事があります。あわせてどうぞ。
外国人が経営する会社を業種別に示す統計表は、見つかりませんでした。経済センサスに経営者の国籍という軸はなく、在留外国人統計に業種という軸もありません。
ただし、入管庁が業種を把握していないわけではありません。2026年4月21日の参議院法務委員会で、出入国在留管理庁の内藤惣一郎次長が次のように答弁しています。
在留資格、経営・管理の許可基準の改正を検討する中で、令和六年末時点で当該在留資格により在留中の方、四万一千六百十五人を対象に調査を行いましたが、当該調査は対象者の直近の申請書に記載された内容を基に把握できる範囲において実施したものでございまして、詳細な数値をお答えすることは困難であることを御理解いただきたいと思います。(中略)当該調査の結果、業種としては卸売業、小売業、飲食サービス業等が多数を占めること、資本金の額等について当時の許可基準である五百万円付近の在留者が多数を占めること、多数の者が常勤職員を雇用していない状況であったことを把握しております。
申請様式には業種を記入する欄(別紙「業種一覧」の1〜45、47から選ぶ)がありますので、情報そのものは入管庁にあります。数値としては公表されておらず、国会での概括的な答弁の形で示されているのが現状です。卸売業・小売業・飲食サービス業という並びは、後述する日本政策金融公庫の調査(卸売業39.3%、小売業11.1%、飲食店4.8%)と方向が一致しています。
このため本稿では、日本政策金融公庫総合研究所の調査(有効回答619人)を使っています。この調査の標本は東京商工リサーチの企業情報ファイルから抽出されたものです。信用調査の対象になる程度の規模の会社が母集団になりますから、個人で営む小さな飲食店は、そもそも標本に入りにくい構造があります。飲食店が4.8%という数字は、実際より小さく出ている可能性があります。
同じ調査は、外国人の中小企業経営者を約26,620人と推計しています(中小企業経営者全体3,578,176人の0.744%)。在留資格「経営・管理」の44,760人とは母集団が違います。永住者や日本人の配偶者等の在留資格で事業を営んでいる人は「経営・管理」に含まれず、逆に「経営・管理」には代表取締役でない役員も含まれます。
東京商工リサーチの調査は回答299社です。産業別の回答数は13社から59社で、比率を語るには小さい区画があります。
なお、本稿の初版(2026年9月16日公開)では、条文の文言と申請様式だけを根拠に「3,000万円は資本金ではない」と書いていました。入管庁のガイドラインとQ&Aに、法人については払込済資本の額(資本金の額)又は出資の総額で判断すると明記されており、初版の記述は誤りでした。同日中に全面的に改めています。
Q. 3,000万円は資本金として払い込む必要がありますか。
事業主体が法人の場合は、そのとおりです。出入国在留管理庁のガイドラインとQ&Aは、株式会社における払込済資本の額(資本金の額)、または合名会社・合資会社・合同会社の出資の総額で判断すると説明しています。個人事業主の場合は資本金ではなく、事業所の確保や職員の給与(1年間分)、設備投資経費など事業に投下されている総額で見ます。
Q. 3,000万円の現金が用意できません。ほかに方法はありますか。
現金を新たに用意する以外に、三つの道があります。第一に、すでに会社に剰余金や準備金があるなら、それを資本金に振り替えられます(会社法第450条・第448条)。新たな払込みは不要で、株主総会の決議と変更登記だけです。第二に、すでに資本金が3,000万円以上ある会社を株式譲渡で取得すれば、その会社について要件は満たされます。第三に、事業主体が法人ではなく個人事業主であれば、そもそも資本金ではなく、事業所の確保・職員の給与1年分・設備投資経費などの投下総額で判定されます。なお、すでに「経営・管理」で在留している方には2028年10月16日までの経過措置があり、その後も基準に適合しないことのみをもって一律に不許可となるものではないと国会で答弁されています。
Q. 会社にある利益剰余金を、資本金に振り替えられますか。
できます。会社法第四百五十条は「株式会社は、剰余金の額を減少して、資本金の額を増加することができる」とし、株主総会の決議によることとしています。たとえば資本金500万円・利益剰余金2,500万円の会社であれば、決議によって資本金3,000万円・利益剰余金0円にできます。純資産の合計は3,000万円のまま変わらず、現金は一円も動きません。費用は資本金の額の変更登記にかかる登録免許税で、増加した資本金の額の1000分の7、計算した額が3万円に満たないときは3万円です(登録免許税法 別表第一 第24号(一)ニ)。2,500万円を組み入れる場合は17万5,000円です。ただし同条第3項により、減少できるのは実際にある剰余金までですので、剰余金がない会社には使えません。準備金からの組入は第四百四十八条第1項第2号によります。登記は司法書士、税務の判断は税理士の業務ですので、実行の際はそれぞれの専門家にご確認ください。
Q. 資本金3,000万円以上の会社を買えば、要件を満たしますか。
その会社について要件は満たされます。出入国在留管理庁のQ&A(問11)は「複数の会社のうち、いずれか一つの会社の規模が資本金3,000万円以上である必要があります」としており、裏から読めば、一つの会社が3,000万円以上であれば足りるということです。株式譲渡であれば法人格が変わらないため、資本金も許認可も法人に付いたまま残ります。事業譲渡では法人格が変わるので、許認可は原則として取り直しになり、買い手の法人の資本金も事業を買っただけでは増えません。ただし、どの会社が「申請に係る事業」にあたるのか、持株会社を作る場合に事業所と常勤職員をどちらに置くのかといった論点は残りますので、個別の設計は専門家にご相談ください。
Q. 資本準備金や利益剰余金は3,000万円に数えられますか。
数えられません。Q&Aの問7が、資本準備金、資本剰余金、利益剰余金は「事業の用に供される財産の総額」に含まれないと明示しています。会社法では払込額の2分の1までを資本準備金にできますが、そちらに振り分けた分は基準の判定に入りません。
Q. 資本金に、従業員の給与や事務所の維持費を足して3,000万円にできますか。
法人の場合はできません。Q&Aの問8が、法人は資本金の額又は出資の総額で判断するため合算できないとしています。合算できるのは個人事業主の場合です。
Q. 会社を複数持っています。資本金を合算できますか。
できません。Q&Aの問11は、複数の会社のうちいずれか一つの会社が資本金3,000万円以上である必要があるとしています。
Q. 常勤職員は外国人でもよいですか。
雇用要件(第二号イ)の常勤職員は「法別表第一の上欄の在留資格をもって在留する者を除く」とされています。技能実習、特定技能、技術・人文知識・国際業務などは別表第一ですので数えられません。日本人、特別永住者、または別表第二(永住者、日本人の配偶者等、永住者の配偶者等、定住者)の方であれば数えられます。一方、日本語要件(第三号)の「当該事業に従事する者」には別表第一の外国人も含まれます。
Q. 日本語の要件は経営者本人が満たす必要がありますか。
第三号は「事業の経営を行い、又は当該事業に従事する者(非常勤の者を除く。)のうちいずれかの者」としています。本人である必要はありません。立証手段は、日本語能力試験N2以上、BJTビジネス日本語能力テスト400点以上、中長期在留者として20年以上の在留、日本の大学等高等教育機関の卒業、日本の義務教育修了かつ高等学校卒業のいずれかです。
Q. 永住許可の要件は変わったのですか。
入管法第二十二条の要件(素行が善良であること、独立の生計を営むに足りる資産又は技能を有すること、永住が日本国の利益に合すると認められること)は改正されていません。変わったのは、改正後の許可基準に適合しない「経営・管理」等からの永住許可が認められなくなったという点です。
Q. 2026年6月に公布された入管法の改正で、永住が取り消されるようになったのですか。
2026年6月5日公布の法律第32号の内容は、在留資格の変更許可等に係る手数料の改正と、JESTA(電子渡航認証制度)の創設の二つです。永住の取消しも、永住要件の改正も含まれていません。
Q. すでに「経営・管理」で在留していますが、3,000万円に届かないと帰国することになりますか。
出入国在留管理庁はQ&Aの問3で「事実ではありません」としています。令和10年10月16日までは、新基準を満たさないことのみをもって更新が不許可になることはありません。それ以降も、経営状況が良好で、法人税等の納付義務を適切に履行しており、次回更新時までに基準を満たす見込みがあるときは、総合的に考慮して判断されるとされています。
Q. 自宅を事務所にできますか。
ガイドラインは、自宅を事業所と兼ねることは原則として認められないとしています。また、業務委託を行うなどして経営者としての活動実態が十分に認められない場合は、該当する活動と認められないとされています。
条文・公的資料
調査・論文
本稿で作成した集計表をCSVで公開しています。CC BY 4.0です。
この改正の対象になるのは、日本語を母語としない方です。在留資格「経営・管理」で日本にいる方を国籍・地域別に見ると、令和6年6月末時点の39,616人のうち上位3か国は中国が約52%、韓国が約7%、ネパールが約7%です(2025年5月22日・参議院での政府参考人答弁)。より細かい2019年末の内訳では、これにパキスタン4.7%、スリランカ4.5%、台湾3.2%、米国2.5%が続きます。
そこで、本文のうち最も誤解されている3点だけを、この並びに沿った言語で置いておきます。
要点は次の3つです。
※ 本摘要仅为要点整理。正文为日文版本,如有出入,以日文正文为准。实际申请时请务必查阅出入国在留管理厅的官方页面,并咨询办理入境管理事务的行政书士或律师。如发现翻译有误,请通过联系我们告知,我们会更正。
※ 이 글은 요점만 정리한 요약입니다. 정본은 일본어입니다. 내용에 차이가 있는 경우 일본어 본문이 우선합니다. 실제 신청 시에는 반드시 출입국재류관리청 공식 페이지를 확인하시고, 입국관리를 다루는 행정서사 또는 변호사와 상담하시기 바랍니다. 번역에 오류가 있으면 문의를 통해 알려 주시면 정정하겠습니다.
※ यो मुख्य बुँदाहरूको सारांश मात्र हो। मूल पाठ जापानी भाषामा छ। भिन्नता भएमा जापानी पाठ नै मान्य हुन्छ। वास्तविक आवेदन गर्नुअघि आप्रवासन सेवा एजेन्सीको आधिकारिक पृष्ठ अवश्य हेर्नुहोस् र आप्रवासन सम्बन्धी काम गर्ने प्रशासनिक लेखक (行政書士) वा वकिलसँग परामर्श गर्नुहोस्। अनुवादमा त्रुटि भेटिएमा सम्पर्क मार्फत जानकारी दिनुहोस्, हामी सच्याउनेछौं।
※ یہ صرف اہم نکات کا خلاصہ ہے۔ اصل متن جاپانی زبان میں ہے۔ اختلاف کی صورت میں جاپانی متن کو ترجیح حاصل ہوگی۔ درخواست دینے سے پہلے امیگریشن سروسز ایجنسی کا سرکاری صفحہ ضرور دیکھیں اور امیگریشن کے امور دیکھنے والے اِداری کاتب (行政書士) یا وکیل سے مشورہ کریں۔ ترجمے میں کوئی غلطی نظر آئے تو رابطہ کے ذریعے مطلع کریں، ہم اسے درست کر دیں گے۔
※ මෙය ප්රධාන කරුණු පමණක් ඇතුළත් සාරාංශයකි. මූලික පාඨය ජපන් භාෂාවෙන් වේ. වෙනසක් ඇත්නම් ජපන් පාඨය බලපවත්වයි. සැබෑ අයදුම්පතක් ඉදිරිපත් කිරීමට පෙර ආගමන හා විගමන සේවා ඒජන්සියේ නිල පිටුව පරීක්ෂා කර, ආගමන කටයුතු හසුරුවන පරිපාලන ලේඛක (行政書士) හෝ නීතිඥයෙකුගෙන් උපදෙස් ලබා ගන්න. පරිවර්තනයේ වරදක් ඇත්නම් සම්බන්ධ වන්න හරහා දැනුම් දෙන්න, අපි එය නිවැරදි කරමු.
※ This is a summary of the key points only. The authoritative text is the Japanese version; in case of any discrepancy, the Japanese text prevails. Before filing an application, please check the Immigration Services Agency's official page and seek advice from a lawyer or a certified administrative scrivener (gyoseishoshi) who handles immigration matters. If you find an error in the translation, please let us know via our contact form and we will correct it.

本稿は、法務省令・出入国在留管理庁の公表資料および申請様式、e-Gov法令検索の条文、公的統計、公表された民間調査を読んで整理したものです。個別の申請が許可されるかどうかを判断するものではなく、申請の可否や結果を保証するものでもありません。
在留資格の申請書類の作成は、行政書士法・弁護士法により資格者の業務とされています。本稿は制度の内容を説明するものであり、申請書類の作成や申請の代理を行うものではありません。実際の申請にあたっては、入国管理を専門とする行政書士または弁護士にご相談ください。事業計画書の確認は、施行規則別表第三により中小企業診断士・公認会計士・税理士のいずれかが行うこととされています。
本稿の初版(2026年9月16日公開)は、条文と申請様式のみを根拠に「3,000万円は資本金ではない」と記載していました。出入国在留管理庁の改正に関するガイドラインおよびQ&Aに、事業主体が法人である場合は払込済資本の額(資本金の額)又は出資の総額で判断すると明記されており、初版の記述は誤りでした。同日中に全面的に改めています。
記載に誤りがある可能性があります。お気づきの点がありましたら、お問い合わせよりご連絡ください。速やかに確認のうえ対応いたします。
横にスクロールして拡大部分を見られます。クリックで閉じる