外国人在日本收购公司,本身在多数行业都做得到。问题不在于能不能买,而在于买下之后能不能自己继续经营。本文从11个行业4,044件合并的实测数据,以及各国的投资统计,来回答后者。制度的部分放在最后。
从日本以外看过来,这一点很难想象。什么规模的公司会被卖掉,卖给谁,买方从多远的地方来。
日本国税厅公开的法人编号数据里,记录了每家公司因何而关闭。把其中“因合并而解散”抽出来,再用承继法人编号去对,就得到消失的公司和吸收它的公司成对的记录。11个行业合计4,044件,其中买方的名字能查到的有3,977件。
把两边都与各行业的许可名册(持证企业名录)比对,仅就能查到规模的部分列出来。这里排除了集团内部重组,只算第三方承继;买方不管买过几次,每个法人只计一次。
| 行业 | 卖方(中位数) | 买方(中位数) |
|---|---|---|
| 药店 | 无法测得(能确认的只有10家) | 24家店(n=135) |
| 介护(养老护理) | 2个服务网点(n=23,仅供参考) | 13个服务网点(n=151)/核定人数189人(n=133) |
| 餐饮 | 12个法人中有7个只有1处设施(仅供参考) | 4处设施(n=89) |
| 运输 | 18辆(20%在10辆以下,n=44) | 67辆(n=122) |
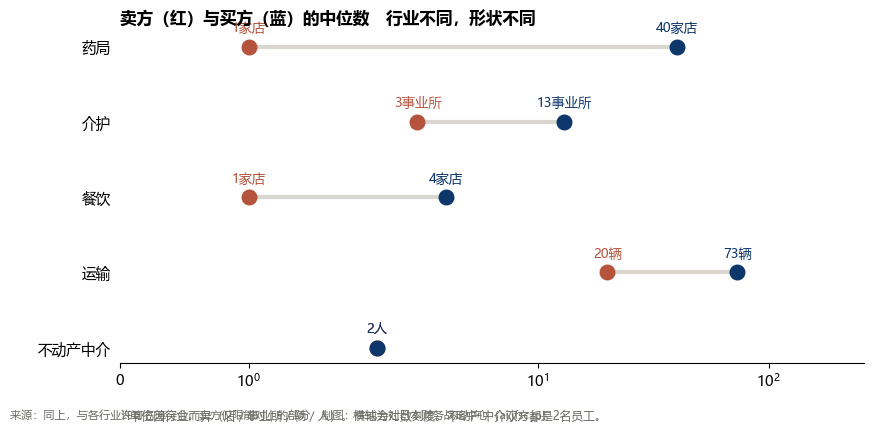
同样是“中小企业的并购”,形状却不一样。
买方的规模,药店是24家店,介护是13个服务网点,运输是67辆,餐饮是4处设施。行业不同,量级就不同。药店的买方是拥有几十家店的公司,餐饮的买方是只有几家店的公司。
药店的买方,只统计了能确认“总部所在的都道府县内确实有门店”的法人。仅仅公司名称对得上的,很可能是同名的另一家法人,所以没有计入。
卖方的数字请只当作参考。卖方和买方的中位数并不是同一批交易的配对,而是各自在名册上能确认的公司的中位数。
不动产中介(宅建业)没有放进这张表。日本国土交通省的宅建业者名册(不动产中介持证企业名录)里有员工人数和资本金两栏,但在133,600行数据里,员工人数的取值只有13种,其中“2”占了54.9%。少数几个数值被大量复制,不能当作每家公司的实际数字来用。
作为买方,你要和多大规模的对手竞争,会因行业而变。
这张表有一个明确的限制。因合并而消失的公司,也会从许可名册上消失。所以卖方的规模,多数情况下查不到。
| 行业 | 卖方仍留在名册上的比例 |
|---|---|
| 运输 | 14.0%(99/709) |
| 介护 | 10.1%(35/346) |
| 餐饮 | 6.8%(30/443) |
| 不动产中介 | 3.0%(21/708) |
| 药店 | 1.8%(10/555) |
| 建筑(仅与东京都的名册比对) | 0.6%(4/660) |
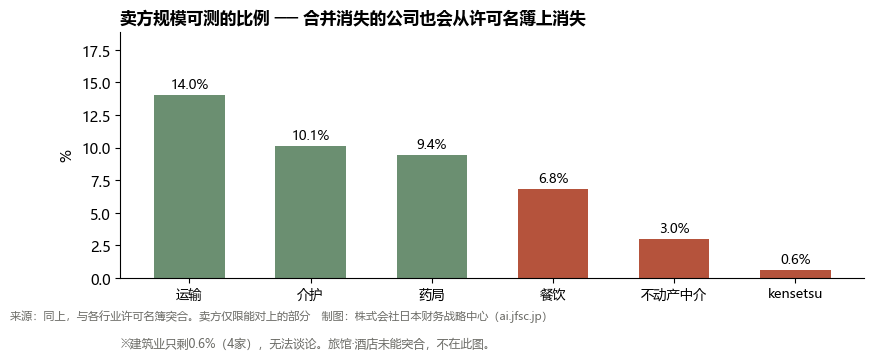
这张表的分母是全部合并,包含集团内部重组。上面那张规模表只算第三方承继,所以件数对不上。
药店如果只看公司名称唯一对得上的,有52家。但那很可能是同名的另一家法人,所以收窄为总部所在的都道府县内有门店的10家。
能在一定程度上谈卖方规模的,只有运输和介护。餐饮是12个法人,仅供参考;药店无法测得;建筑只剩4家,所以不谈。旅馆、酒店在卖方一侧完全无法比对,因此不在这张表里。不动产中介即使留在名册上,规模那几栏也不能用。买方的规模,药店、介护、餐饮、运输都能给出。
规模之后是距离。排除集团内部重组,看“第三方承继”中买方与卖方位于同一市区町村(日本最基层的行政区,相当于市、区、镇、村)的比例。
| 行业 | 第三方承继 | 其中同一市区町村 |
|---|---|---|
| 建筑 | 340件 | 44.7% |
| 介护 | 241件 | 40.2% |
| 汽车修理 | 68件 | 35.3% |
| 餐饮 | 185件 | 34.1% |
| 产业废弃物 | 36件 | 33.3% |
| 不动产中介 | 242件 | 32.6% |
| 旅馆、酒店 | 151件 | 29.1% |
| 运输 | 276件 | 21.7% |
| 药店 | 450件 | 10.9% |
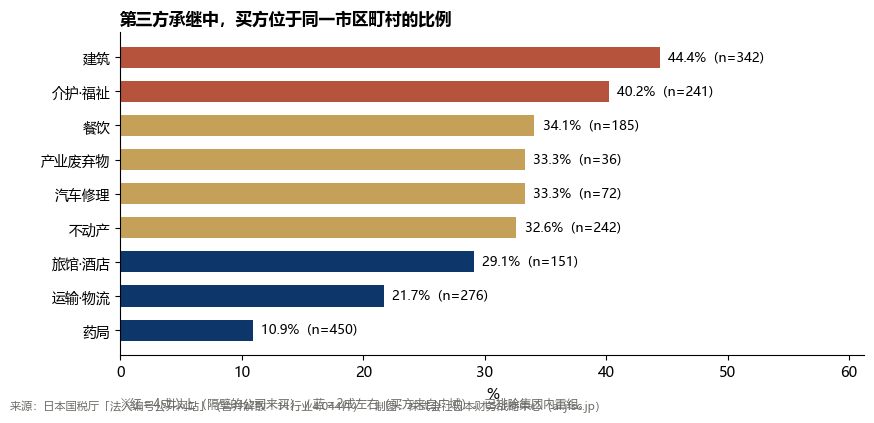
建筑和介护,有四成是交给同一市区町村的对象。隔壁的公司来买。
药店只有10.9%。九成的买方来自别的市区町村。是全国连锁在广域范围内收拢的市场。
对于从外面进来的买方,这个差别就是竞争对手的差别。在就近型的市场里,卖方常常把生意交给“认识的人”。没有当地人脉的买方,这里就是一堵墙。
旅馆、酒店是29.1%,也就是说七成的买方来自外地。这不是一个依赖本地引荐的市场。
到这里为止,买方是日本人还是外国人都一样。从这里开始不一样了。
外国人买下日本的公司并自己经营,光有资金是不够的。按经营的顺序,有四个制约。
有些行业,现场的沟通只能用日语。
介护、物流、大楼清洁管理。都是劳动密集,工作靠现场的对话推进:交接服务对象的状况、临时调整车辆调度、改变清扫的顺序。中间隔一个翻译,速度就掉下来;速度掉下来,就转不动了。
另一方面,也有客人本身就是外国人的行业。在那里,不会日语不构成减分。
问题不只是许可能不能承继,而是承继之后保不保得住。
日本的介护保险定点资格(日文称“指定”)与人员配置标准挂钩。持证人员达到一定人数是取得资格的条件,所以这些人走掉几个,资格本身就危险了。经营者更换时人员流失,是常有的事。
运输的营业所需要运行管理者(日本法定的车辆运行安全负责人,须持国家资格)。这也是挂在人身上的资格。
相对地,旅馆业的许可主要看设施的构造设备:客房面积、换气、沐浴设备。这些不会因为人换了而改变。是一个对人员进出有耐受力的许可。
买方的母语和母国的人脉,能不能直接变成营业额。
介护的服务对象是日本的老年人。建筑的发包方是日本的企业。在这里母语不是武器。
住宿业不同。相当一部分客人来自海外。买方如果是中文或英文的使用者,那就不是弱点,而是强项。
这里如实写。只有这一个轴,我们没能拿出按行业区分的数字。
带建筑物的行业,取得金额大,买下之后改装和设备更新还会持续。住宿业是典型。餐饮和零售则是以单店为单位,可以从小额开始。
我们试着按行业量化,但没有找到可用的一手资料。日本国税厅的公司抽样调查(会社標本調査),行业分类是“料理饮食旅馆业”,把餐饮店和旅馆合在一起。在这个分类里,资本金2,000万日元以下的占95.8%——但这个数字是被大量的小餐饮店拉下来的,并不是住宿业单独的样子。
能参考的只有规模感。按厚生劳动省的卫生行政报告例,旅馆、酒店营业的许可设施为52,946处,客房1,782,232间(2024年度末),平均每处33.7间。取得一栋33间客房的建筑需要多少资金,留给读者判断。
这第四个制约,只作定性的描述。没有数字支撑,这样写才是准确的。
在用实测数据检验这四个制约之前,有一件事得先分开。
“外国人在日本做生意”里面,有三个完全不同的层。混在一起,数字就失去意义。
日本银行的统计,2025年末余额,单位为亿日元。
| 国家、地区 | 余额 | 第一大行业 |
|---|---|---|
| 美国 | 87,650 | ― |
| 新加坡 | 53,971 | 金融·保险 69.8% |
| 香港 | 28,594 | 化学·医药 36.5% |
| 台湾 | 17,031 | 电气机械 36.2% |
| 中国大陆 | 4,832 | 电气机械9.6%/化学医药8.0%/服务6.5%/不动产4.1% |
| (全地区合计) | 340,053 | ― |
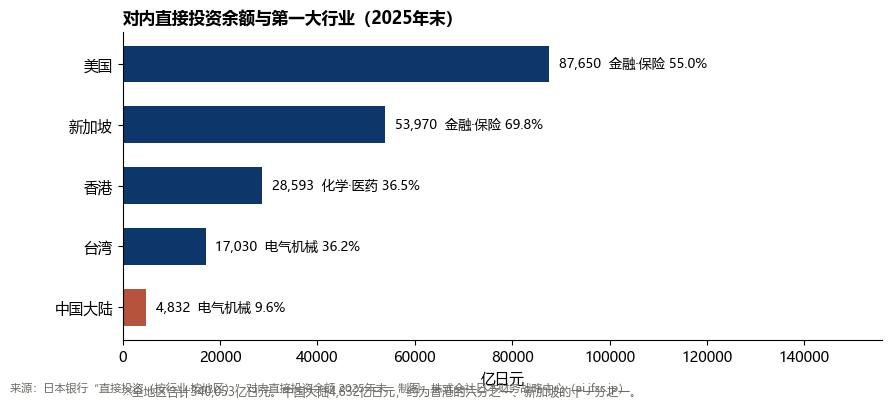
“中国系在买日本”这种说法常常听到,但里面的内容完全不同。香港集中在医药,台湾在电气机械,新加坡在金融。而中国大陆在金额上并不突出——是香港的六分之一、新加坡的十一分之一。
中国大陆在行业的偏向上也和其他不同。非制造业所占的比例,按年排列:
| 2023年 | 2024年 | 2025年 | 余额 | |
|---|---|---|---|---|
| 中国大陆 | 82% | 80% | 76% | 75% |
| 香港 | 61% | 79% | 34% | 54% |
| 台湾 | 44% | 71% | 61% | 63% |
香港和台湾逐年大幅摆动——一件大案子进来,比例就会动。只有中国大陆每年都稳定在八成左右。
2025年的流量中,非制造业的内容为不动产业77.1亿日元、服务业75.0亿日元、批发零售业32.8亿日元;而通信业为−22.1亿日元、金融保险业为−11.5亿日元,为净流出(撤资)。
能写到的就到这里。来自中国大陆的对日直接投资,近年仍以非制造业为主;至少不是“只有对制造业的大型投资”这样的格局。
但这个统计说不出投资的主体是谁。非制造业并不等于民间的钱。国有企业对服务业的投资、经由基金的投资、已在日本活动的中国系企业的再投资,都落在同一个框里。没有按主体区分的一手资料,就不能下这个判断。
2025年12月末为46,781人。
| 国籍、地区 | 人数 | 比例 |
|---|---|---|
| 中国 | 24,840 | 53.1% |
| 尼泊尔 | 3,158 | 6.8% |
| 巴基斯坦 | 3,014 | 6.4% |
| 越南 | 3,005 | 6.4% |
| 韩国 | 2,728 | 5.8% |
| 斯里兰卡 | 2,617 | 5.6% |
| 台湾 | 1,416 | 3.0% |
| 美国 | 728 | 1.6% |
这张表里的“中国”24,840人,已把香港包含在内。第1层的表里中国大陆和香港是分开的两行,范围不同,请留意。
中国籍占53.1%。去向是东京7,496人(30.2%)、大阪6,829人(27.5%),东京都和大阪府两地合计57.7%。
第1层和第2层,排在前面的国家不一样。按金额看是美国和新加坡大,按人数看是中国和尼泊尔大。同样一句“外国的投资”,指的是不同的人。
日本政策金融公库综合研究所对619名外国人经营者的调查。
| 行业 | 比例 | 行业 | 比例 | |
|---|---|---|---|---|
| 批发业 | 39.3% | 建筑业 | 3.1% | |
| 信息通信业 | 13.7% | 生活相关服务业 | 3.1% | |
| 零售业 | 11.1% | 运输业 | 2.9% | |
| 制造业 | 10.7% | 住宿业 | 1.0% | |
| 专业、技术服务业 | 5.3% | |||
| 餐饮店 | 4.8% |
批发占四成。住宿业是1.0%。
这项调查是2020年10月实施的。当时新冠正冲击住宿业,之后的入境游复苏并不包含在内。它不是2026年的样子。请读作“在能拿到的调查里是1.0%”,而不是“现在也只有1%”。
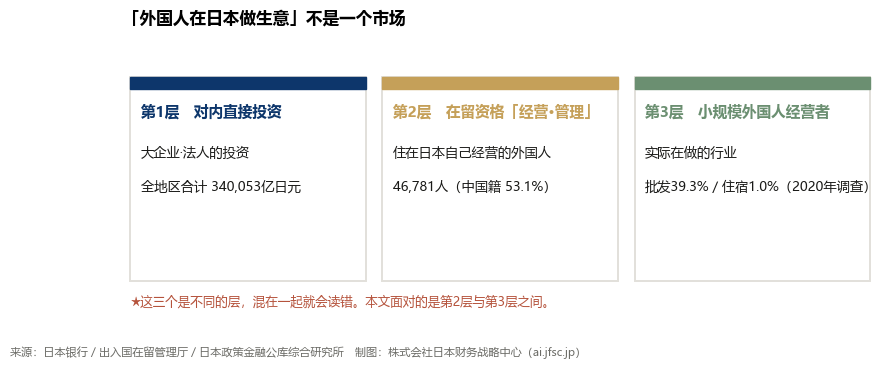
不是第1层的巨额投资。本文说的是住在海外的人,或者住在日本的外国人,取得日本的中小企业并自己经营的情形——第2层和第3层之间的人。
| 行业 | 对日语的依赖 | 许可挂在 | 能否面向本国客人 | 资金的重量 |
|---|---|---|---|---|
| 介护 | 高 | 人(人员配置标准) | 不能 | 中 |
| 物流、运输 | 高 | 人(运行管理者) | 不能 | 中 |
| 大楼清洁管理 | 高 | 人 | 不能 | 轻 |
| 餐饮 | 中 | 设施 | 部分可以 | 轻 |
| 住宿(酒店、旅馆) | 低 | 设施 | 可以 | 重 |
住宿业靠建筑物和运营赚钱,不是靠人数赚钱的行业。客人相当一部分来自海外,所以不会日语不构成减分。旅馆业的许可以设施的标准为主,对员工的更替有耐受力。
只有最后一列不利。
对外国人来说,住宿业在运营层面(语言、许可、客人)的适配性高,但在资金层面的门槛大。
不是“推荐给外国人”,也不是“最赚钱”。它有两面,在理解这两面的前提下,可以列入考虑。
乍看是矛盾的。条件这么合,应该有更多人在做才对。
但这两者量的不是同一样东西。四个制约问的是“买下之后能不能继续经营”。第3层的调查数的是“现在在经营哪个行业”。它并不是为了测“收购哪个行业才合理”而设计的。统计总体不同。
在这个前提下,1.0%偏低可能的原因:
所以与其说“明明合理却没人做”,不如说“进入的形式不限于收购,加上资金的墙,所以在这个统计里不显眼”。
住宿业随景气和旅游需求摆动,幅度比这里的其他行业大。
在合并数据中,旅馆、酒店的298件合并里,能查到承继方的有295件,其中集团内重组144件(48.8%),第三方承继151件。第三方承继中买方位于同一市区町村的占29.1%——七成来自外地。这不是一个外部买家进不来的市场。
不过,这些数字只涵盖以“合并”形式进行的交易。股权转让和业务转让(营业转让)不会出现在法人编号数据里。我们看到的是市场的一部分。
这是定了行业之后才起作用的话题,所以放在最后。
外国投资者收购日本公司时,有些行业需要事前申报。把件数放在主要国家里比较,日本很突出。
| 国家 | 强制事前申报件数 |
|---|---|
| 日本 | 2,903件 |
| 英国 | 753件 |
| 意大利 | 577件 |
| 美国 | 342件(含自愿申报) |
| 德国 | 261件 |
| 法国 | 135件 |
| 加拿大 | 6件 |
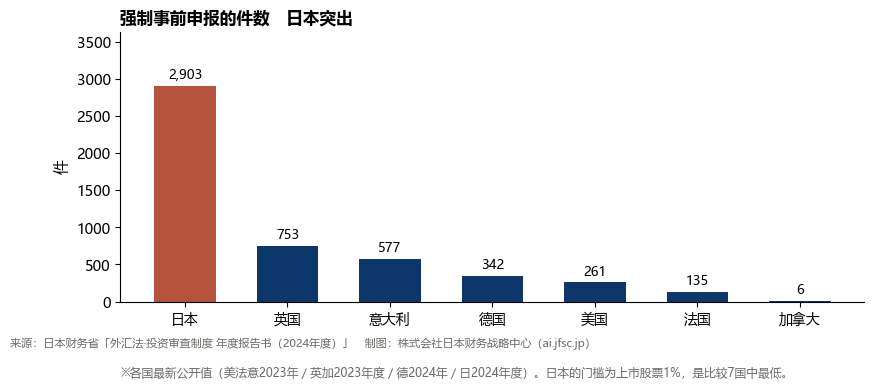
触发申报的持股比例,日本也是七国中最低的——上市公司1%。
不过这只限于“指定行业”:武器、飞机、核能、太空相关、通信、自来水、铁路、石油、供热、航空运输、海运、传染病相关医药品制造、高度管理医疗器械制造、电力、燃气、广播、旅客运输、保安业、农林水产业、皮革相关等。申报中有56%是网络安全相关行业(信息处理服务、软件、集成电路制造等)。
反过来说,只要不是指定行业,就不需要事前申报,取得之后报告即可。住宿业不是指定行业。
在留资格“经营·管理”(俗称经营管理签证)的要件在2025年10月16日变了:资本金等的金额3,000万日元以上,以及雇用1名以上全职员工。已经在留的人有到2028年10月16日为止的过渡措施。
这3,000万日元是按“资本金的金额”判定的,并不是说必须另外准备现金。详细内容我们在另一篇文章中从条文作了整理。
卖方是非居住者的不动产,买方会产生扣缴义务,税率含复兴特别所得税为10.21%。例外很窄:个人为自己或亲属居住之用购买,且对价在1亿日元以下。
收购住宿业时如果带着建筑物,这一点会影响交易的设计。
还有,取得不动产并不会得到在留资格。那是另一套制度。
以上是“看哪个行业”的一般论。实际能买哪一家公司,取决于个别的情况。
我们经手的,是日本中小企业的业主直接找上门来的案子——不是挂在平台上的标的,而是一件一件来的。
咨询请使用您所在语言的表单。表单为当地语言与英文对照,用哪种语言填写都可以。
我们的回复一律通过电子邮件发送。由于时差的关系,电话只限日本的营业时间,所以请以电子邮件往来。
Q. 外国人能买日本的公司吗?
在多数行业可以。如果标的属于日本财务省以告示指定的行业,需要事前申报与审查;除此之外,取得后报告即可。但“能买”和“买下之后能继续经营”是两回事。
Q. 不会日语就不能经营吗?
看行业。介护、物流、大楼清洁管理这类现场沟通靠日语运转的行业,不会日语很难做。而住宿业这种相当一部分客人来自海外的行业,不会日语不构成减分。
Q. 许可能承继吗?
不只要看能不能承继,还要看承继之后保不保得住。日本的介护保险定点资格与人员配置标准挂钩,持证人员流失,资格本身就有风险。旅馆业的许可以设施的构造设备为主,对人员更替有耐受力。
Q. 哪个行业最赚钱?
本文不回答这个问题。本文回答的是“买下之后最容易继续经营的是哪个行业”。把四个制约叠在一起看,住宿业在运营层面比其他行业更合适,但资金层面的门槛比其他行业大。
Q. 日本的中小企业大概是什么规模?
本文能测到的,是在合并中接手业务的一方的规模。中位数为药店24家店、介护13个服务网点、运输67辆、餐饮4处设施,行业不同,量级就不同。卖方一旦合并就会从许可名册上消失,所以规模几乎测不到。
Q. 没有当地人脉会吃亏吗?
看行业。建筑的第三方承继中44.7%、介护中40.2%是交给同一市区町村的对象。而药店是10.9%,旅馆、酒店是29.1%。也有对本地人脉依赖较少的市场。
Q. 想住在日本经营,需要什么?
在留资格“经营·管理”。2025年10月16日起,要件为资本金等3,000万日元以上、全职员工1名以上。已经在留的人有到2028年10月16日为止的过渡措施。
Q. 交易里带不动产时,要注意什么?
卖方是非居住者时,买方有10.21%的扣缴义务(个人为自己或亲属居住之用购买且对价1亿日元以下的除外)。另外,取得不动产不会得到在留资格。
合并的实测数据
投资统计
在留资格、外国人经营者
制度
本文依据日本国税厅法人编号公开数据、日本银行·财务省·出入国在留管理厅·国税厅·厚生劳动省的公开资料、日本政策金融公库综合研究所的调查,以及 e-Gov 法令检索的条文整理而成。本文不对个别交易的可否与结果作出判断或保证。
本文的统计仅限于以“合并”形式进行的交易,不包含股权转让与业务转让。卖方规模仅限能与许可名册对上的部分,部分行业样本很小,相关之处已在正文中注明。
许可的承继与在留资格的申请,在日本法下属于有资格者的业务。本文说明数据与框架,不代为制作文件或代理申请。
记载可能存在错误。如您发现问题,请通过咨询表单告知,我们会尽快核实处理。
横にスクロールして拡大部分を見られます。クリックで閉じる