想在日本開公司,或者想買下一家日本公司來經營。住在海外的人帶著這樣的打算來找我們時,接下來一定會問到錢。日本的金融機構會貸給外國人嗎。會不會看收購對象的獲利,把差額貸出來。自有資金要準備多少。
本文只用已經公開的資料來整理這個問題。金融機構的審查標準不對外公布,所以本文不去推測審查的內容,只把制度條文裡寫著的東西,和各機構公布過的實際數字,按順序擺出來。
標題裡說的「公庫的小額M&A貸款」指的是一件具體的事:日本政策金融公庫公布的、2019年度至2022年度「事業承繼·集約·活性化支援資金」(國民生活事業)當中,用於向第三方承繼的1,685件貸款的內部構成。它不是公庫M&A相關貸款的全部。
「能不能借到」這個問題本身得不出答案,因為裡面裝著三個不同的問題。能不能站到申請的入口;制度的上限是多少;實際貸出了多少。這是三個各自獨立的數字,而制度的介紹頁上通常只寫前兩個。本文一直看到第三個。
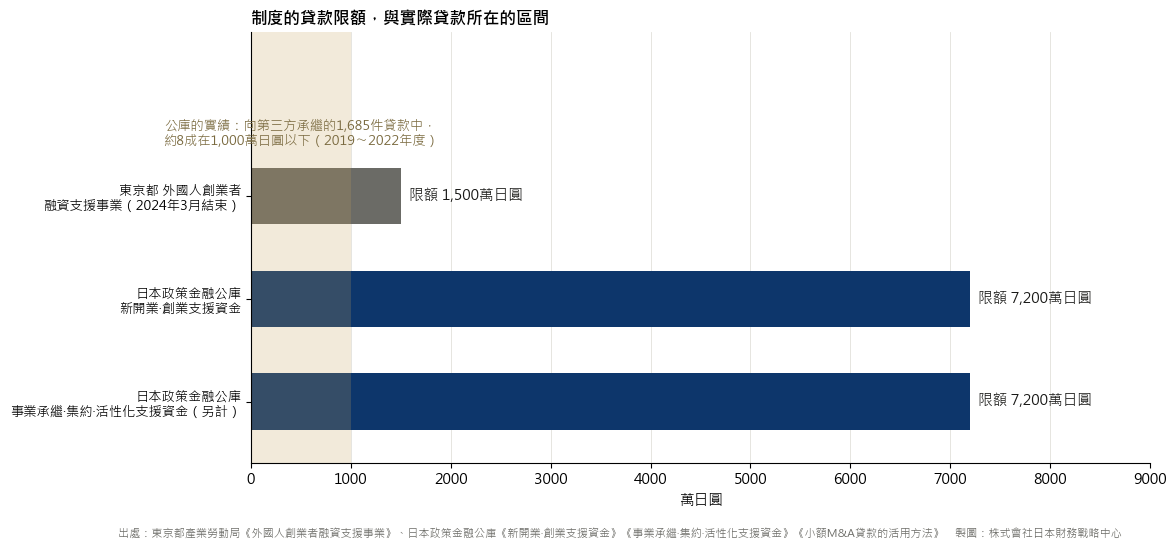
東京都曾經有一項「外國人創業者融資支援事業」。為了讓外國人更容易在東京創業,它把金融機構的貸款,和貸款前後的經營支援組合在一起。貸款條件如下。
| 項目 | 內容 |
|---|---|
| 貸款限額 | 1,500萬日圓以內(僅營運資金時為750萬日圓以內) |
| 還款期限 | 10年以內(其中寬限期3年以內) |
| 貸款利率 | 固定利率2.7%以內 |
| 保證人 | 原則上為法人代表 |
| 擔保 | 無擔保 |
| 承辦金融機構 | きらぼし銀行(Kiraboshi Bank)、第一勧業信用組合(Daiichi Kangyo Credit Cooperative) |
對象條件有四條。事業計畫須經東京都(新創企業·國際金融都市戰略室)認定;在日本國內創業未滿5年;持有不受事業活動限制的在留資格;以及是在東京都內設有總部或主要事務所的法人的代表。
這項貸款已於2024年3月結束。東京都的頁面上,用一行記下了實際成績。
外國人創業者融資支援事業的貸款實績:7件、6,050萬日圓
平均每件約860萬日圓。結束的理由,公開資料裡沒有寫。制度什麼時候開始的,這個頁面上也沒有寫。能說的只有一點:一項專門面向外國人創業者的貸款框架,通過兩家金融機構設立過,做了7件之後結束。
同一頁面的下方,作為參考並列了另外兩項:東京都面向女性·年輕人·年長者的創業支援制度,以及日本政策金融公庫的新開業資金。下一節就是公庫。
日本政策金融公庫(國民生活事業)的「新開業·創業支援資金」,貸款限額7,200萬日圓(其中營運資金4,800萬日圓),還款期限為設備資金20年以內、營運資金10年以內(均含寬限期5年以內)。享受特別利率A的對象中,列有「在外國人創業活動促進事業中被認定為特定外國人創業者、並新開始事業的人」。
這項制度的介紹頁上,沒有寫國籍或在留資格的要求。申請的介紹頁,以及《線上申請Q&A》(9頁),也都沒有關於在留和國籍的記載(2026年9月22日實測)。
另一方面,向公庫網站上的「事業資金諮詢」線上客服(聊天機器人)問到在留資格,會得到這樣的回答。
除持有不受活動範圍限制的「永住者」·「日本人的配偶者等」·「永住者的配偶者等」·「定住者」的人之外,持有受活動範圍限制的在留資格中的「經營·管理」的人也可以申請。申請請使用線上申請。另外,根據審查結果,可能無法滿足您的希望。
東京都的制度把條件劃在「不受事業活動限制的在留資格」上。公庫線上客服的回答,則把受限制的在留資格中的「經營·管理」也算進了可以申請的範圍。同樣是外國人,制度不同,入口的線劃在不同的位置。
這段回答先說「可以申請」,緊接著說根據審查結果可能無法滿足希望。在留資格是門口的條件,門後面還有對事業計畫、資金用途、還款前景的審查。「可以申請」和「能借到」,在公庫自己的措辭裡就是分開寫的。
還有一點。介紹頁上列為特別利率對象的「特定外國人創業者」,是在外國人創業活動促進事業之下做創業準備的人。線上客服回答中點名的那幾個在留資格裡,並沒有出現這個類別。兩者如何銜接,從手頭的公開資料讀不出來。
在日本開始事業,不只有自己開公司這一條路。買下已有的公司或事業、成為經營者也是一條路,公庫的制度把這兩條分開處理。
「事業承繼·集約·活性化支援資金」的對象中,包含進行事業承繼·集約的一方,以及被承繼的一方。貸款限額是另計的7,200萬日圓,還款期限為設備資金20年以內、營運資金10年以內(均含寬限期5年以內)。這裡的設備資金,包含從轉讓企業買下的股份、營業權和事業用資產。
公庫用四個案例說明這筆錢是怎麼用的。
其中只有前兩件是收購價款本身的貸款,後兩件是收購之後才需要的錢。買一家公司要用的錢不止收購價款,公庫排列案例的方式已經說明了這一點。
這是本文最想確認的地方。
制度的上限是7,200萬日圓。公庫從同一資金中抽出2019年度至2022年度向第三方承繼的1,685件貸款,公布了它們的內部構成。
| 切入點 | 構成 |
|---|---|
| 貸款金額 | 營運資金與設備資金均為:500萬日圓以下約6〜7成,1,000萬日圓以下約8成 |
| 從業人員規模 | 5人以下佔8成,20人以下約9成 |
| 行業 | 運輸業約3成最多,其次為批發零售、服務業、餐飲、住宿等 |
| 組織形態 | 個人企業(個人事業)佔7成,法人佔3成 |
| 協調融資 | 約2成為與民間金融機構的聯合貸款(協調融資) |
上限7,200萬日圓的制度,實際貸款的8成落在1,000萬日圓以下。這兩件事並不矛盾。貸款金額是根據事業規模、資金用途和事業計畫逐件決定的。只是,若把制度上限直接讀成能籌到的金額,和實際記錄就差了一個量級。
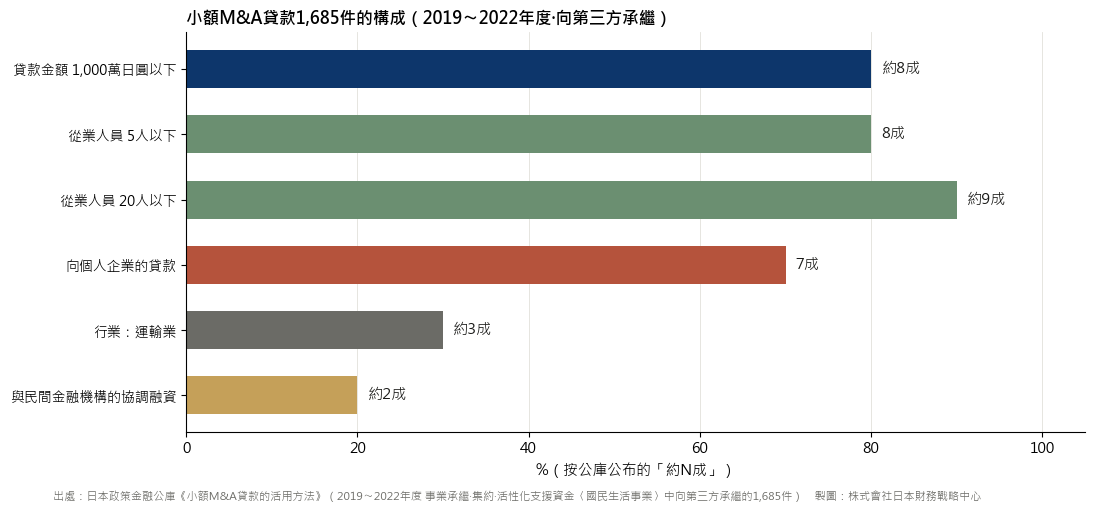
公庫自己也寫到,M&A資金金額較大時,會有多家金融機構共同貸款的情形,實際上約2成是與民間金融機構的協調融資。收購價款較大時不由公庫一家承擔、而由多家金融機構分擔的做法,在公布的實績裡就能看到。
這1,685件並不是只數外國人的數字。公庫沒有公布借款人的國籍構成,所以其中有多少件是外國買家,無從得知。能知道的是:公庫的小額M&A貸款這項制度,就是在這個量級上運轉的。
以上是從貸款這一側看的。現在把順序倒回去。要為了自己經營而住在日本,需要在留資格「經營·管理」——也就是公庫線上客服的回答中列為可申請對象的那一個。它的許可標準,在申請貸款之前的階段,就已經決定了資金的水平。
許可標準因2025年10月16日施行的修訂而改變。
| 項目 | 修訂前 | 修訂後 |
|---|---|---|
| 資本金·出資總額 | 500萬日圓 | 3,000萬日圓以上 |
| 經歷·學歷 | 無 | 經營·管理經驗3年以上,或經營管理等相關的碩士同等以上學位 |
| 僱用 | 無(作為資本金的替代要件為2人以上) | 僱用1名以上全職員工 |
| 日語能力 | 無 | 申請人或全職員工之一具備相當程度(CEFR B2相當以上) |
| 事業計畫 | 無 | 須經具備經營專業知識者(中小企業診斷士·公認會計士·稅理士)確認 |
修訂前就持有「經營·管理」在留的人,原則上從施行後滿3年之後的第一次在留期間更新起,被要求符合修訂後的標準。出入國在留管理廳的Q&A把「3年內湊不出3,000萬日圓就得回國」這種理解明確否定為「並非事實」,並說明即使在3年之後的更新時,也會綜合考慮經營狀況、納稅狀況,以及到下次更新為止能否達到標準的前景。
與資金計畫直接相關的有三點。
第一,3,000萬日圓指的是什麼。股份公司指已繳足資本的金額,合名公司、合資公司、合同公司指出資總額。個人事業者則不是資本金,而是看確保營業場所、職員一年份的工資、設備投資費用等、為經營事業而投入的總額。
第二,這3,000萬日圓能不能用借款來湊。關於借款能否充作資本金,公開資料中找不到一般性的說明。能找到的只有很窄的一條:對於發行新股認購權(新株予約權)所繳入的款項,滿足「屬於沒有償還義務的繳款」等條件的部分,可以計入3,000萬日圓。
第三,全職員工的範圍。能計入的只有日本人、特別永住者,以及持有入管法別表第二的在留資格(「永住者」「日本人的配偶者等」「永住者的配偶者等」「定住者」)的人。持工作類在留資格在日本的外國人,不計入這1名。關於營業場所,以自宅兼作事業所原則上不被認可。
需要分清一點:在留資格上的「資本金·出資總額」,與金融機構在貸款審查中所說的自有資金,並不是同一個概念。前者是通過登記事項證明書等確認的事業規模。後者沒有跨制度公布的定義,而且滿足在留資格的要件,並不等於在貸款審查中獲得同樣的評價。
既然在留資格這一側先要錢,問題就變成最初的這筆錢從哪裡來。路徑分成兩條。
從本國的金融機構籌措,再帶進日本。如果本來就有往來的銀行,對方手裡有日本的金融機構看不到的資訊:存款、借款履歷、資產、收入。可以用母語交談,也可以在來日本之前就推進。這種情況下,它與之後在日本新借的資金是不同的資金來源。
從日本的金融機構籌措。這是讓對方評估你在日本要做的事業、或者你要買的那家公司。公庫的創業貸款和M&A貸款屬於這一條。需要用日語說明事業計畫,也需要走文件往來。
這不是哪一條更好的問題。同樣叫「借款」,用的是誰的信用,是不一樣的。
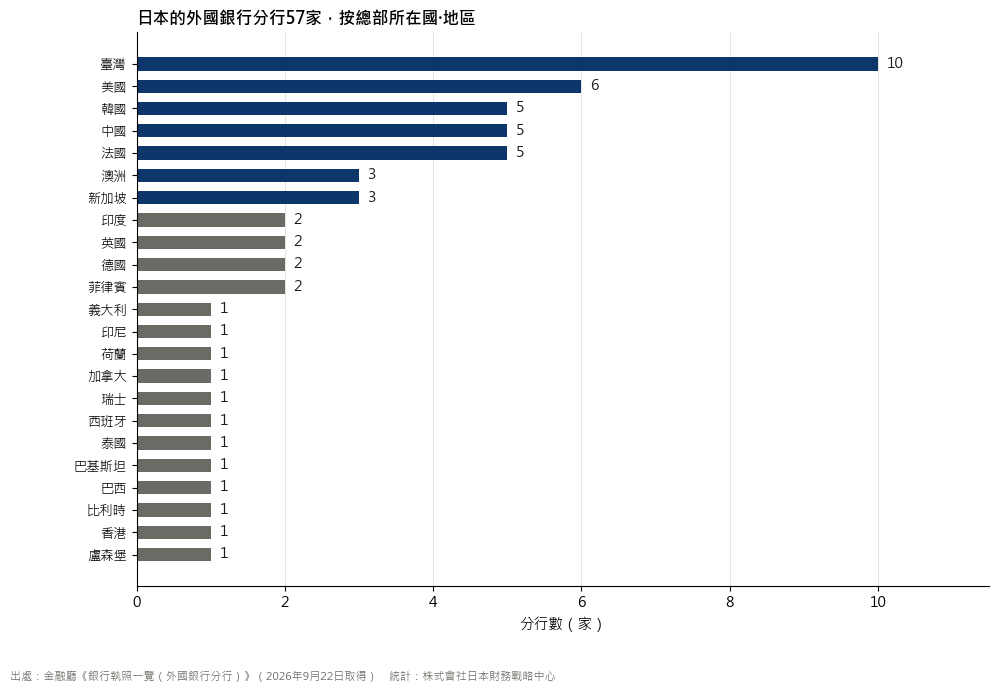
日本也有外國銀行的分行。按金融廳的《銀行執照一覽》(2026年9月22日取得)來數,外國銀行分行有57家。按總部所在國·地區分:臺灣10、美國6、中國5、韓國5、法國5、新加坡3、澳洲3等。不過,這是執照的一覽,不是創業貸款窗口的一覽。各行在日本分行的業務範圍各不相同,個人能否在那裡借到創業資金,從這份名單上讀不出來。
所收購的公司有獲利能力,在日本一側考慮貸款時可以成為材料。但僅憑這一點並不能決定。由誰來借(買家個人、買家的公司,還是被買的那家公司)、這筆錢用來做什麼(取得股份、取得營業權和設備,還是收購後的營運資金)、擔保和保證怎麼處理——這些都會改變結論。公庫那四個案例分開來寫,分的也正是這幾條線。
以上主要設想的是還沒來日本的人。屬性不同,前提就會變。
「外國人借不到」和「有制度所以借得到」,從公開資料裡都得不出來。制度是存在的,入口的條件因制度而異,實際能不能借到,回到個別情況。公開資料能說到的就是這裡,再往後,是把它對照自己的條件來判斷的事。
Q. 會看收購對象的獲利,把收購價款的差額貸給我嗎。
所收購的公司有獲利能力,在考慮時可以成為材料。但僅憑這一點並不能決定。公庫把M&A所需的資金,按取得股份、取得營業權和事業用資產、收購後的設備與營運資金等用途分開說明。把由誰來借、用來做什麼整理清楚之後,是逐件進行的審查。
Q. 自有資金需要多少。
收購價款能否全額用借款來解決,是逐件審查的事。公開資料中確認不到統一的標準。可以引用的數字是公庫公布的實績:向第三方承繼的貸款中,約8成在1,000萬日圓以下。
Q. 賣方分期收款的方式能用嗎。
這不是制度規定的東西,而是當事人之間的合同。關於使用頻率,找不到公開的統計。條件屬於個別交涉。
Q. 沒有在留資格也能申請嗎。
公庫線上客服的回答說,除永住者·日本人的配偶者等·永住者的配偶者等·定住者之外,持有「經營·管理」在留資格的人也可以申請。制度的介紹頁和申請Q&A裡沒有關於在留資格的記載。自己的在留資格如何處理,請直接向公庫確認。
Q. 借來的錢能作為資本金嗎。
顯示一般處理方式的公開資料沒有找到。關於發行新股認購權(新株予約權)所繳入的款項,出入國在留管理廳的資料中有這樣的說明:滿足「屬於沒有償還義務的繳款」等條件的部分,可以計入3,000萬日圓。
Q. 不會日語也能經營嗎。
根據2025年10月16日施行的修訂,「經營·管理」要求申請人或全職員工之一具備相當程度的日語能力。相當程度指《日語教育參照框架》的B2相當以上,通過日語能力試驗N2以上、BJT商務日語能力考試400分以上,或作為中長期在留者在日本居住20年以上、畢業於日本的大學等高等教育機構、完成日本義務教育並高中畢業等方式確認。申請人本人不滿足時,由全職員工滿足這一要件也可以。
本文整理的是東京都、日本政策金融公庫、出入國在留管理廳、金融廳在2026年9月22日時點公開的資料。本文不涉及金融機構的審查標準,不對個別貸款的可否作出判斷,也不推薦任何特定制度或金融機構。
制度會因修訂與終止而變化,最新情況請以各機構的公開資料為準。在留資格、稅務、法務的個別判斷,請諮詢相應的專業人士。
記載可能存在錯誤。如您發現問題,請透過諮詢表單告知,我們會盡快核實處理。
可橫向捲動查看放大部分。點擊關閉