合併で消えた約2,000社の「最後の決算」を官報で調べた
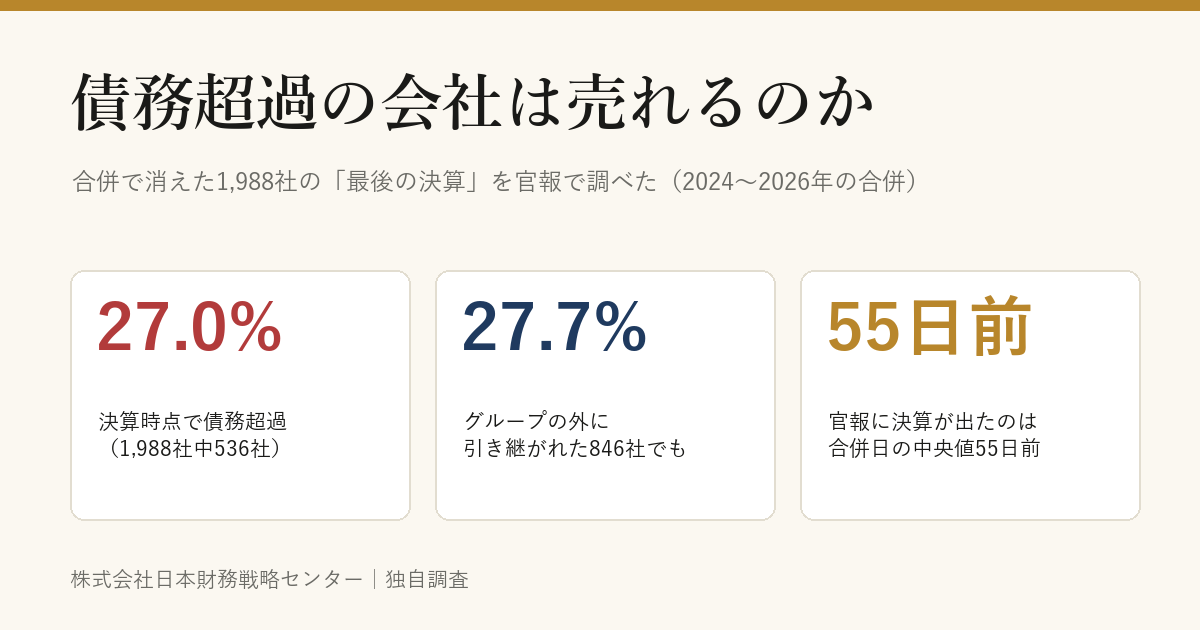
<a href="https://jfsc.jp/research/saimu-chouka-gappei-japan/">債務超過の会社は売れるのか ── 合併で消えた約2,000社の「最後の決算」を官報で調べた|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「債務超過の会社は売れるのか ── 合併で消えた約2,000社の「最後の決算」を官報で調べた」(2026年10月11日) https://jfsc.jp/research/saimu-chouka-gappei-japan/合併で消滅した会社のうち、合併前550日以内に官報で最後の貸借対照表を確認できた1,988社を調べると、536社(27.0%)がその決算時点で債務超過でした。 赤字だった会社は54.4%です。グループの外の会社に引き継がれた846社に絞っても、債務超過は27.7%でした。
債務超過の会社でも、合併の相手は現にいました。ただし、この調査から分かるのはそこまでです。債務超過の会社がそうでない会社より合併されやすいのか、されにくいのか、合併の対価がいくらだったのかは、この調査からは分かりません。
出発点は、国税庁の法人番号公表サイトの全件データです。2015年10月以降に「合併による解散等」で閉鎖した会社57,597社を、閉鎖日の新しい順に、法人番号で官報の掲載記録と照らしました。社名だけで当てると同じ名前の別会社が混ざるため、照合は法人番号で行っています。
| 段階 | 社数 | 割合 |
|---|---|---|
| 合併で閉鎖した会社(2015年10月〜) | 57,597 | — |
| うち照会済み(新しい順。2024年7月〜2026年4月の閉鎖) | 11,210 | 57,597社の19.5% |
| 官報に掲載の記録がある | 5,780 | 照会済みの51.6% |
| 貸借対照表を確認できる | 2,362 | 照会済みの21.1% |
| 最後の決算が合併前550日以内(主たる集計) | 1,988 | 照会済みの17.7% |
本記事の内容は、出典リンクつきでご自由に引用いただけます(CC BY 4.0・出典に「株式会社日本財務戦略センター(JFSC)」の名称を明記)。コピー用の引用タグは ページ冒頭の枠 にあります。
出典:国税庁 法人番号公表サイト(全件データ)、官報(内閣府 官報発行サイト)、官報AI 会社ページ経由 収集・分類・集計:株式会社日本財務戦略センター
照会は全体の約2割まで進んだ途中の段階です。照会が進んだら数字を更新し、更新日を記します。
官報で貸借対照表を確認できた会社が、確認できなかった会社と同じ財務の姿をしているかは分かりません。 本稿の数字は「官報で貸借対照表を確認できた、合併で消えた会社」という範囲の実測値です。
| 1,988社の最後の決算 | 社数 | 割合 |
|---|---|---|
| 債務超過(純資産がマイナス) | 536 | 27.0% |
| 赤字(当期純利益がマイナス) | 1,081 | 54.4% |
| 利益剰余金がマイナス | 776 | 39.0% |
区分ごとに見ても、債務超過の割合はほとんど変わりません。
| 区分 | 社数 | 債務超過 | 赤字 | 総資産の中央値 |
|---|---|---|---|---|
| グループ内(同じ番地) | 747 | 27.8% | 53.1% | 9,112万円 |
| グループ内(社名の語幹) | 355 | 24.5% | 54.6% | 2億1,339万円 |
| グループの外への承継 | 846 | 27.7% | 55.4% | 1億213万円 |
| 引き継いだ会社が不明 | 40 | 17.5% | 52.5% | 6,762万円 |
出典:官報(内閣府 官報発行サイト)、官報AI 会社ページ経由、国税庁 法人番号公表サイト 収集・分類・集計:株式会社日本財務戦略センター
グループの中の救済合併だけで債務超過の会社が消えているわけではありません。グループの外の会社に引き継がれた会社でも、4社に1社は最後の決算で債務超過でした。
最後の決算と合併の間には時間差があります。その間に財務が良くなっていれば、「合併の時点では債務超過ではなかった」会社も含まれます。この限界は消せませんが、時間差の長さで分けて比べることはできます。
| 決算から合併まで | 社数 | 債務超過 |
|---|---|---|
| 90日以内 | 48 | 20.8% |
| 91〜180日 | 225 | 30.2% |
| 181〜365日 | 789 | 31.2% |
| 366〜550日 | 926 | 22.9% |
| 全体 | 1,988 | 27.0% |
決算が古いほど債務超過が多い(あるいは少ない)という、一方向の傾きは見られませんでした。90日以内は48社と少なく、全体との差を強く読むことはできません。これは時間差の影響が無いことの証明ではなく、時間差の限界を具体的な数字で検討したものです。
官報で決算公告を出している会社45,204社(2024年4月以降の掲載・1社につき最新の1件)では、債務超過は10.5%(4,728社)でした。単純に比べると、合併で消えた会社は約2.6倍です。
ただ、合併で消えた会社は小さく若い会社が多く、決算公告を出している会社とは構成が違います。そこで、資本金(6区分)と会社の年齢(期の数・6区分)を掛け合わせた36の層をつくり、層ごとの債務超過率で比べ直しました(間接標準化)。
| 社数 | 債務超過(実数) | 見込み | 実数÷見込み | |
|---|---|---|---|---|
| 合併で消えた会社(層に入った分) | 1,726 | 457 | 275.4 | 1.66倍 |
| うちグループの外への承継 | 723 | 194 | 114 | 1.71倍 |
出典:官報(内閣府 官報発行サイト)、官報AI 決算公告データベース・会社ページ経由 収集・分類・集計:株式会社日本財務戦略センター。資本金か期の数が読めない262社は層に入らない。36層の内訳は APPENDIX
合併で消えた会社の側を2,000回抜き直して計算した95%区間は、1.53〜1.79倍でした。この区間には、比較対象側の率の推定誤差と、調査対象の選び方による偏りは含まれていません。
1.66倍は、この標準化の方法とこの対象範囲での比較値です。 資本金と年齢をそろえても差が残ることは示していますが、差がどこから来るのか、債務超過の会社が合併されやすいのかまでは示しません。
決算公告は、会社法440条ですべての株式会社に義務付けられています(会社法440条1項。怠れば100万円以下の過料=976条2号)。ただ、実際に官報で毎期の決算を目にする会社は限られます。決算公告を欠かさず出す会社には大企業の子会社などが多いとみられ、中小企業全体より健全な側に偏っている可能性が高いと考えられます。
そこで、母集団の違う調査の値を参考に並べます。
| 調査 | 年度 | 対象 | 債務超過 |
|---|---|---|---|
| 中小企業庁(中小企業実態基本調査を基に作成) | 2024年度 | 中小企業 約309万者(個人事業主を含む) | 約47万者 |
| CRD協会(中小企業白書2019年版 第1-3-7図) | 2016年度 | 借入のある中小法人が中心 | 33.4% |
| 東京商工リサーチ(2024年10月29日) | 2023年度 | 10期連続で財務データがある中小企業 | 12.9% |
| 本稿・官報の決算公告を出している会社 | 2024〜2026年掲載 | 45,204社 | 10.5% |
| 本稿・合併で消えた会社 | 2024〜2026年合併 | 1,988社 | 27.0% |
出典:中小企業庁「中小企業における事業再生支援のあり方検討会 報告書参考資料」(2026年3月)8頁、中小企業白書2019年版、東京商工リサーチ。中小企業庁の約47万者は図の値(万者単位)の合計
中小企業庁の約47万者は、割合としては公表されていません。母集団の約309万者で割ると約15%、法人の約170万社で割ると約28%ですが、分子に個人事業主が含まれるかが明記されていないため、どちらも目安です。
これらは対象も年度も違う数字を並べた参考の比較で、同じ母集団で比べた結果ではありません。そのうえで言えるのは、27.0%は決算公告を出している会社よりは高く、他の調査が示す中小企業の値の幅(およそ13〜33%)の中にある、ということです。
今回、合併で消えた会社の貸借対照表がこれだけ確認できたのには理由があります。
最後の決算が確認できた1,988社のうち、官報の掲載記録に決算公告がある1,821社を見ると、次のとおりでした。
会社法789条2項は、吸収合併で消える会社に、合併をする旨・相手の会社・「計算書類に関する事項として法務省令で定めるもの」・債権者が異議を述べられる旨を官報に公告するよう定めています。異議を述べられる期間は「一箇月を下ることができない」とされ、この手続が終わるまで合併の効力は生じません(750条6項)。
「計算書類に関する事項」の中身は、会社法施行規則188条が定めています。
つまり、ふだん官報で決算を見かけない会社でも、合併の公告の時期には貸借対照表を確認できることが多い、ということです。異議期間が1か月以上必要なので、合併日のおよそ1〜2か月前という掲載時期とも合っています。
ただし、官報の掲載記録の分類からは、ある会社が「1号で示すために直前に決算公告を出した」のか「7号の要旨として合併公告に載せた」のかは区別できません。本稿では区別せず、「合併公告の時期に貸借対照表を確認できる会社が多い」とだけ書きます。
この仕組みは、普段は見えにくい中小企業の決算が見える窓でもあります。一方で、特例有限会社(旧有限会社)は決算公告の義務が無く(会社法の施行に伴う関係法律の整備等に関する法律28条)、合併の公告にも貸借対照表が載らないため、本稿の数字には入っていません。
以下の表の割合は、いずれもこの調査の対象1,988社の中での割合です。日本の会社全体の年齢別・資本金別の債務超過率ではありません。比較の列(決算公告を出している会社)も母集団が違うため、参考値です。
| 期の数 | 合併で消えた会社 | うち債務超過 | 参考:決算公告を出している会社の債務超過 |
|---|---|---|---|
| 1〜5期 | 356 | 30.9% | 18.1% |
| 6〜10期 | 322 | 42.9% | 19.9% |
| 11〜20期 | 402 | 27.9% | 12.6% |
| 21〜30期 | 179 | 20.1% | 7.2% |
| 31〜50期 | 328 | 15.2% | 6.4% |
| 51期〜 | 240 | 15.4% | 4.3% |
最も高いのは、設立から6〜10期目の会社でした(42.9%)。立ち上げの赤字を積み上げた段階で合併に至った会社が多い、という読み方はできますが、本稿の数字だけでは確かめられません。
| 資本金 | 合併で消えた会社 | うち債務超過 | 参考:決算公告を出している会社の債務超過 |
|---|---|---|---|
| 1,000万円以下 | 1,216 | 32.6% | 19.2% |
| 1,000万円超〜3,000万円 | 330 | 19.1% | 8.9% |
| 3,000万円超〜5,000万円 | 141 | 14.2% | 7.4% |
| 5,000万円超〜1億円以下 | 129 | 18.6% | 7.3% |
| 1億円超〜5億円 | 51 | 5.9% | 4.2% |
| 5億円超 | 12 | 8.3% | 3.1% |
出典:官報(内閣府 官報発行サイト)、官報AI 決算公告データベース・会社ページ経由 収集・分類・集計:株式会社日本財務戦略センター
| 債務超過の会社 | 社数 | 純資産÷総資産(下位25%・中央値・上位25%) | 超過額の中央値 |
|---|---|---|---|
| 合併で消えた会社 | 536 | −2.70・−0.99・−0.25 | 3,200万円 |
| 決算公告を出している会社 | 4,728 | −1.95・−0.57・−0.15 | 6,200万円 |
合併で消えた債務超過の会社は、中央値で「総資産とほぼ同じ額だけ負債が上回る」状態でした。比率では決算公告を出している会社より深い一方、会社が小さいため、超過額の中央値は約半分です。
社名に業種を表す語が入っている会社だけを分類したため、1,988社の約8割(1,551社)は業種が分かりません。社数の少ない参考の表です。
| 業種(社名から推定) | 合併で消えた会社 | うち債務超過 |
|---|---|---|
| IT・情報 | 90 | 24.4% |
| 製造 | 60 | 20.0% |
| 卸売・商社 | 38 | 21.1% |
| 不動産 | 34 | 17.6% |
| 運送・物流 | 31 | 25.8% |
| 建設・工務店 | 29 | 17.2% |
| 飲食 | 26 | 46.2% |
| 薬局 | 25 | 8.0% |
決算時点で債務超過だった536社を引き継いだ会社の、2026年10月時点の状態です(国税庁の法人番号データ)。
| 引き継いだ会社の今 | 件数 |
|---|---|
| 存続している | 524 |
| さらに合併で消えた | 4 |
| 記録が無い・食い違い | 8 |
| うち2024年4月以降に破産手続が始まった | 1 |
出典:国税庁 法人番号公表サイト、官報(破産公告・2024年4月以降の開始分) 収集・分類・集計:株式会社日本財務戦略センター
ここには2つの注意があります。
参考までに、2015年10月以降に合併で消えた54,545社の全体でも、引き継いだ会社の存続は区分を問わず93%前後でした。
調査から言えるのは、次の範囲です。
会社の出口は、合併や譲渡だけではありません。破産した会社がその後どうなるかは「会社が破産すると、その後どうなるのか」で、倒産・破産・自主廃業の違いと件数は「倒産・破産・自主廃業の違いを件数で示す」で、それぞれ同じ官報と法人番号のデータから調べています。
ここからは調査結果とは別の、弊社の経験です。弊社でも、債務超過や赤字の会社の譲渡を支援した実績があります。決算上の債務超過や赤字だけで、譲渡の可能性が一律に決まるわけではありません。
Q. 債務超過の会社は売れますか?
本稿の調査で確認できたのは、合併で消滅した会社のうち、官報で最後の貸借対照表を確認できた1,988社の27.0%(536社)が、その決算時点で債務超過だったことです。グループの外の会社に引き継がれた846社でも27.7%でした。債務超過のまま相手が見つかった例は少なくありません。ただし、合併の対価や条件は官報に出ないため、「いくらで売れるか」はこの調査からは分かりません。
Q. 合併で消えた会社は、どれくらい赤字ですか?
1,988社の最後の決算では、54.4%が赤字(当期純利益がマイナス)、39.0%が利益剰余金がマイナスでした。
Q. なぜ合併で消えた会社の決算が官報で分かるのですか?
会社法789条2項と会社法施行規則188条により、吸収合併で消える会社は、債権者向けの官報公告に「計算書類に関する事項」を載せます。決算公告をしていない会社などは貸借対照表の要旨を載せるため、ふだん決算を出していない会社でも、合併の公告の時期には貸借対照表を確認できることが多くなります。本稿の対象では、決算が官報に載ったのは96%の会社で一度だけ、掲載は合併日の中央値55日前でした。
Q. 中小企業の債務超過の割合はどれくらいですか?
調査によって母集団が違い、値も幅があります。中小企業庁の資料(中小企業実態基本調査を基に作成)では2024年度に約47万者、CRD協会のデータ(中小企業白書2019年版)では2016年度に33.4%、東京商工リサーチの調査では2023年度に12.9%です。本稿で調べた、官報に決算公告を出している会社45,204社では10.5%でした。
Q. 債務超過の会社ほど合併されやすいのですか?
この調査からは分かりません。合併で消えた会社の債務超過率は、決算公告を出している会社より高く(資本金と年齢をそろえて1.66倍)、他の調査が示す中小企業の値の幅の中にありました。合併されなかった会社と比べた調査ではないため、合併されやすさの差は測れていません。
資本金6区分×期の数6区分。「全体」は官報で決算公告を出している会社(1社1件・最新)。見込み=合併で消えた会社の社数×全体の債務超過率。合併で消えた会社が1社も無い層(5億円超×11〜20期)は表に出していません。
| 資本金 | 期の数 | 合併で消えた会社 | うち債務超過 | 決算公告を出している会社 | その債務超過率 | 見込み |
|---|---|---|---|---|---|---|
| 1,000万円以下 | 1〜5期 | 252 | 93 | 2,595 | 28.7% | 72.4 |
| 1,000万円以下 | 6〜10期 | 238 | 106 | 2,089 | 27.2% | 64.8 |
| 1,000万円以下 | 11〜20期 | 276 | 84 | 2,680 | 19.1% | 52.7 |
| 1,000万円以下 | 21〜30期 | 95 | 22 | 1,361 | 10.7% | 10.2 |
| 1,000万円以下 | 31〜50期 | 155 | 33 | 2,057 | 11.1% | 17.2 |
| 1,000万円以下 | 51期〜 | 94 | 17 | 1,323 | 8.8% | 8.2 |
| 1,000万円超〜3,000万円 | 1〜5期 | 33 | 7 | 567 | 14.3% | 4.7 |
| 1,000万円超〜3,000万円 | 6〜10期 | 33 | 14 | 555 | 18.0% | 5.9 |
| 1,000万円超〜3,000万円 | 11〜20期 | 47 | 12 | 866 | 10.7% | 5.0 |
| 1,000万円超〜3,000万円 | 21〜30期 | 44 | 8 | 833 | 8.6% | 3.8 |
| 1,000万円超〜3,000万円 | 31〜50期 | 77 | 11 | 1,906 | 6.7% | 5.2 |
| 1,000万円超〜3,000万円 | 51期〜 | 69 | 6 | 1,715 | 5.4% | 3.7 |
| 3,000万円超〜5,000万円 | 1〜5期 | 13 | 3 | 446 | 10.8% | 1.4 |
| 3,000万円超〜5,000万円 | 6〜10期 | 12 | 3 | 482 | 13.7% | 1.6 |
| 3,000万円超〜5,000万円 | 11〜20期 | 26 | 3 | 727 | 9.1% | 2.4 |
| 3,000万円超〜5,000万円 | 21〜30期 | 15 | 2 | 722 | 6.5% | 1.0 |
| 3,000万円超〜5,000万円 | 31〜50期 | 41 | 3 | 1,182 | 5.9% | 2.4 |
| 3,000万円超〜5,000万円 | 51期〜 | 29 | 6 | 1,407 | 4.5% | 1.3 |
| 5,000万円超〜1億円以下 | 1〜5期 | 14 | 2 | 1,004 | 10.3% | 1.4 |
| 5,000万円超〜1億円以下 | 6〜10期 | 11 | 3 | 1,053 | 15.9% | 1.7 |
| 5,000万円超〜1億円以下 | 11〜20期 | 20 | 3 | 1,492 | 10.2% | 2.0 |
| 5,000万円超〜1億円以下 | 21〜30期 | 13 | 2 | 1,259 | 6.0% | 0.8 |
| 5,000万円超〜1億円以下 | 31〜50期 | 30 | 2 | 1,921 | 4.6% | 1.4 |
| 5,000万円超〜1億円以下 | 51期〜 | 29 | 8 | 2,603 | 3.5% | 1.0 |
| 1億円超〜5億円 | 1〜5期 | 7 | 1 | 420 | 5.9% | 0.4 |
| 1億円超〜5億円 | 6〜10期 | 7 | 0 | 460 | 14.6% | 1.0 |
| 1億円超〜5億円 | 11〜20期 | 4 | 0 | 659 | 5.0% | 0.2 |
| 1億円超〜5億円 | 21〜30期 | 7 | 1 | 737 | 3.7% | 0.3 |
| 1億円超〜5億円 | 31〜50期 | 13 | 1 | 976 | 2.2% | 0.3 |
| 1億円超〜5億円 | 51期〜 | 10 | 0 | 1,436 | 1.5% | 0.2 |
| 5億円超 | 1〜5期 | 2 | 0 | 250 | 4.0% | 0.1 |
| 5億円超 | 6〜10期 | 4 | 1 | 191 | 8.9% | 0.4 |
| 5億円超 | 21〜30期 | 1 | 0 | 336 | 2.4% | 0.0 |
| 5億円超 | 31〜50期 | 3 | 0 | 485 | 2.3% | 0.1 |
| 5億円超 | 51期〜 | 2 | 0 | 837 | 1.8% | 0.0 |
| 計 | — | 1,726 | 457 | — | — | 275.4(実数÷見込み=1.66倍) |
出典:官報(内閣府 官報発行サイト)、官報AI 決算公告データベース・会社ページ経由 収集・分類・集計:株式会社日本財務戦略センター

本稿は、官報に掲載された決算公告・合併公告と国税庁の法人番号データを機械的に照合・集計したものであり、個別の会社の評価や、特定の取引の勧誘を目的とするものではありません。
合併の対価や条件は官報に出ないため、本稿の数字は会社の売却価格や売却の可否を示すものではありません。
集計や記載に誤りがある可能性があります。お気づきの点がありましたら、お問い合わせよりご連絡ください。速やかに確認のうえ対応いたします。
横にスクロールして拡大部分を見られます。クリックで閉じる