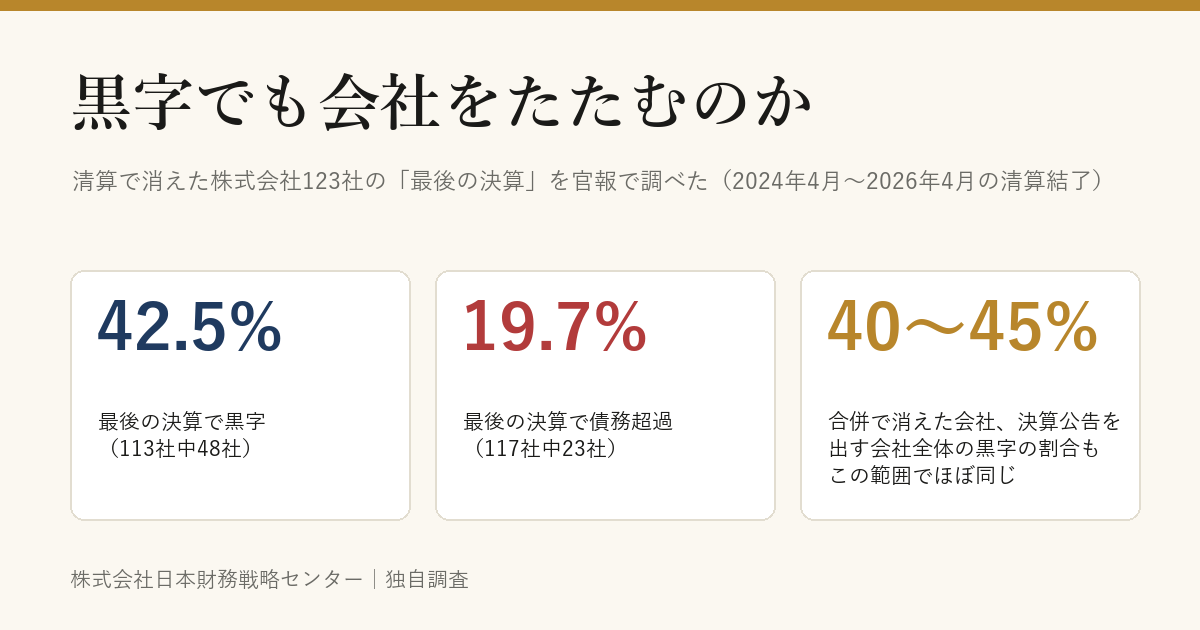
清算で消えた株式会社123社の「最後の決算」を官報で調べた
<a href="https://jfsc.jp/research/kuroji-haigyou-seisan-japan/">黒字でも会社をたたむのか ── 清算で消えた株式会社123社の「最後の決算」を官報で調べた|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「黒字でも会社をたたむのか ── 清算で消えた株式会社123社の「最後の決算」を官報で調べた」(2026年10月12日) https://jfsc.jp/research/kuroji-haigyou-seisan-japan/2024年4月以降に「清算の結了」で登記が閉じられた株式会社のうち、閉鎖前550日以内に官報で最後の決算公告を確認できた123社を調べました。
つまり、最後の決算が黒字だった割合は、清算でたたんだ会社も、合併で消えた会社も、決算公告を出している会社全体も、40〜45%でほとんど変わりません。「黒字なのにたたんだ」会社は、この123社では4割強ありましたが、それは清算した会社に特有のことではありませんでした。違いが出たのは債務超過の割合で、清算でたたんだ会社(19.7%)は、合併で消えた会社(28.5%)より低く、決算公告を出している会社全体(11.6%)より高い、という位置でした。
ただし、123社は2年間に清算結了した株式会社約5万1,000社の0.24%にすぎず、官報に決算公告を出す会社に偏っています(第7章)。42.5%は「官報で最後の決算を確認できた、清算結了した株式会社」の黒字率であり、清算した会社全体や、中小企業の「黒字廃業」の割合ではありません。
この調査で分かること・分からないこと。「廃業(清算)とM&A(売却)のどちらがよいか」という問いに、本稿は直接は答えられません。本稿が比べたのは、清算結了した会社・合併で消えた会社・決算公告を出している会社全体の、最後の決算の数字です。合併にはグループ内の再編が多く含まれ、第三者に株式を譲渡して会社が存続したケースは比較に入っていません。どちらの道が得かは会社ごとに、手取りの額と事業を引き継げる可能性を比べて判断することになります(第5章・まとめ)。
民間の信用調査会社2社が、毎年「休廃業・解散」の件数と、直前の決算が黒字だった割合を公表しています。
| 調査 | 2025年の件数 | 直前期が黒字 | 資産超過 | 資産超過かつ黒字 |
|---|---|---|---|---|
| 東京商工リサーチ(TSR) | 6万7,210件 | 52.8% | 公表なし | 公表なし |
| 帝国データバンク(TDB) | 6万7,949件 | 49.1% | 63.4% | 15.2% |
出典:東京商工リサーチ「2025年『休廃業・解散企業』動向調査」、帝国データバンク「全国企業『休廃業・解散』動向調査(2025年)」
TSRの調査では黒字率52.8%で、「2000年に調査を開始以降、黒字率は70%前後を維持していたが、コロナ禍の2021年に初めて60%を割り込み、2022年以降は50%台前半が常態化している」としています。TDBの調査では黒字が49.1%で、「遡及可能な2016年以降で初めて50%を下回った」としています。中小企業白書2026年版も、TDBの数字をもとに、休廃業・解散した企業のうち黒字の割合が2025年は半数を下回ったことを示しています(第1-1-42図)。
「休廃業・解散の約半数は黒字」という言い方は、この2社の調査からみて、おおむね正しいと言えます。ただし、次の点に注意が必要です。
本稿の123社は、これらの調査と対象が違います。法人番号データで「清算の結了」が登記された株式会社に限り、官報の決算公告で数字を確かめています。その代わり、個人事業主や、決算公告を出さない小さな会社はほとんど入っていません。本稿の黒字42.5%は2社の調査とおおむね同じ水準ですが、資産超過の割合(80.3%=94/117社)と「資産超過かつ黒字」の割合(38.9%)は、TDBの値(63.4%・15.2%)より高く出ています。対象の違い(規模が大きく、手続を最後まで終えた会社に限られる)によるものと考えられ、そのまま比べることはできません。
なお、倒産(負債1,000万円以上)は2025年に1万300件(TSR)で、休廃業・解散はその6倍以上あります。
| 最後の決算の状態(利益と純資産の両方が分かる108社) | 社数 | 割合 |
|---|---|---|
| 黒字・資産超過 | 42 | 38.9% |
| 赤字(利益ゼロを含む)・資産超過 | 43 | 39.8% |
| 赤字(利益ゼロを含む)・債務超過 | 20 | 18.5% |
| 黒字・債務超過 | 3 | 2.8% |
出典:国税庁 法人番号公表サイト(全件データ)、官報(内閣府 官報発行サイト)、官報AI 会社ページ経由 収集・分類・集計:株式会社日本財務戦略センター
本記事の内容は、出典リンクつきでご自由に引用いただけます(CC BY 4.0・出典に「株式会社日本財務戦略センター(JFSC)」の名称を明記)。コピー用の引用タグは ページ冒頭の枠 にあります。
利益か純資産のどちらかが官報の公告から読み取れなかった会社が15社あり、上の表の分母は108社です。片方だけ分かる会社も含めると、黒字は42.5%(48/113社)、債務超過は19.7%(23/117社)です。
黒字の額は、中央値で約1,713万円でした(48社。下位4分の1で約475万円、上位4分の1で約5,139万円)。100万円に届かない「ほぼトントン」の黒字は3社(6.2%)だけで、最後に確認できた決算で一定の利益を計上していた会社が多く含まれます。
資産超過だった94社の純資産は、中央値で約7,723万円、自己資本比率(純資産÷総資産)の中央値は66.4%でした。自己資本比率が50%以上の会社が61社(64.9%)あります。
「会社をたたむか、売るか」を考えるとき、本稿のデータで比べられるのは、清算結了した会社と合併で消えた会社です。合併には親会社と子会社、兄弟会社どうしといったグループ内の再編が多く含まれ、第三者への売却の代表的な標本ではありません。また、M&Aでよく使われる株式譲渡では会社が存続するため、法人番号データでは閉鎖されず、この比較には入っていません。以下は「清算か売却か、どちらが得か」の判定ではなく、二つの会社の終わり方で、最後の決算の数字がどう違ったかの実測です。
同じ数え方(値が分かる会社を分母にする・株式会社に限る)で、三つの集団を並べました。
| 集団 | 社数 | 黒字 | 債務超過 | 黒字かつ資産超過 | 総資産の中央値 |
|---|---|---|---|---|---|
| 清算で消えた株式会社(本稿) | 123 | 42.5%(48/113) | 19.7%(23/117) | 38.9%(42/108) | 1億6,994万円 |
| 合併で消えた株式会社 | 2,165 | 40.6%(820/2,022) | 28.5%(592/2,079) | 35.2%(690/1,963) | 1億865万円 |
| 官報に決算公告を出している株式会社(最新の公告) | 38,414 | 45.2%(16,390/36,289) | 11.6%(4,290/37,093) | 42.3%(14,876/35,146) | 8億8,862万円 |
出典:国税庁 法人番号公表サイト(全件データ)、官報(内閣府 官報発行サイト)、官報AI 会社ページ経由 収集・分類・集計:株式会社日本財務戦略センター
「合併で消えた株式会社」は、研究記事「債務超過の会社は売れるのか」の元データです。公開時の記事では1,988社・債務超過27.0%(536/1,988社)としていますが、ここでは公開後に照会が進んだ手元のデータ(2,176社・うち株式会社2,165社)を、本稿と同じ数え方(純資産が分かる会社を分母にする)で数え直しています。姉妹記事では、合併で消えた会社のうちグループの外の会社に引き継がれた会社(公開時846社)を「売却に近い側」として分けて示しており、その債務超過は27.7%でした。
最後の決算が黒字だった割合は、清算42.5%、合併40.6%、決算公告を出している会社全体45.2%で、ほとんど同じです。
会社の大きさの違いを除くため、資本金の帯ごとに「官報に決算公告を出している株式会社(38,414社)」の黒字率・債務超過率を当てはめ、清算組123社が同じ率なら何社になるか(見込み)を出しました。当てはめた率は決算公告を出している株式会社の率で、合併組の率ではありません。
| 資本金の帯 | 清算組の社数 | 黒字(実数/利益が分かる社) | 当てはめた黒字率 | 黒字の見込み | 債務超過(実数/純資産が分かる社) | 当てはめた債務超過率 | 債務超過の見込み |
|---|---|---|---|---|---|---|---|
| 1,000万円以下 | 50 | 22/46 | 39.9% | 18.3 | 9/47 | 20.5% | 9.6 |
| 1,000万円超〜3,000万円 | 13 | 3/13 | 44.9% | 5.8 | 4/13 | 9.4% | 1.2 |
| 3,000万円超〜5,000万円 | 19 | 9/18 | 44.6% | 8.0 | 4/18 | 7.9% | 1.4 |
| 5,000万円超〜1億円 | 23 | 6/22 | 43.6% | 9.6 | 4/22 | 7.7% | 1.7 |
| 1億円超〜5億円 | 14 | 7/11 | 51.4% | 5.7 | 2/14 | 4.8% | 0.7 |
| 5億円超 | 2 | 0/1 | 60.9% | 0.6 | 0/2 | 3.4% | 0.1 |
| 資本金が読み取れない | 2 | 1/2 | 67.8% | 1.4 | 0/1 | 11.5% | 0.1 |
| 合計 | 123 | 48/113 | — | 49.4 | 23/117 | — | 14.8 |
出典:国税庁 法人番号公表サイト(全件データ)、官報(内閣府 官報発行サイト)、官報AI 会社ページ経由 収集・分類・集計:株式会社日本財務戦略センター
清算組の黒字は48社で、見込みの49.4社とほぼ一致しました(0.97倍)。帯ごとの社数は少ないため、帯ごとの差は読みません。
このデータの範囲では、最後の決算が黒字か赤字かは、清算で消えるか合併で消えるかの分かれ目には見えません。合併で消えた会社の約6割は最後の決算で黒字ではありませんでしたし、清算でたたんだ会社の4割強は黒字でした。
違いが出たのは債務超過です。清算組は19.7%で、合併組の28.5%より低くなっています。上の表のとおり、資本金の帯ごとに決算公告を出している株式会社の率を当てはめると、清算組の債務超過は見込み14.8社に対して実数23社(1.55倍)でした。姉妹記事では、合併組を資本金と会社の年齢の両方でそろえて比べ、1.66倍としています(そろえ方が違うため、参考の並びです)。
清算の方が債務超過が少ないのは、手続の作りから説明がつきます(次章)。
通常の清算では、債務を全部弁済してからでないと、株主に財産を分配できません(会社法第502条)。清算の途中で、財産で債務を払い切れないことが明らかになった場合は、清算人は直ちに破産手続開始の申立てをしなければなりません(同第484条)。債務超過の疑いがあるときは、裁判所の監督の下で進める特別清算の対象にもなります(同第510条)。
つまり、債務超過のままでは、通常の清算を終えることはできません。ここで注意が要るのは、本稿の「債務超過」は最後の決算の時点の状態で、清算結了の時点の状態ではないことです。最後の決算で債務超過だった23社も、決算から清算結了までの間に何らかの形で債務超過の状態が解消されたか、通常の清算とは別の手続を経たと考えられますが、どの手段・手続によったかは、本稿では確認していません。なお、23社の最後の決算での純資産の中央値はマイナス約1億5,281万円、総資産の中央値は約5,194万円でした。
一方、合併では、消える会社の債務は、引き継ぐ側の会社が包括的に承継します。合併で消えた会社に債務超過が多い(28.5%)のは、この違いと整合します(因果関係を確かめたものではありません)。どちらが有利かは会社ごとの事情で決まり、手続の選択は弁護士・司法書士・税理士などの専門家と相談して決める事項です。
資産超過の会社を清算すると、債務を弁済した後に残った財産(残余財産)は、株主に分配されます(会社法第502条・第504条以下)。本稿の123社のうち、最後の決算で資産超過だったのは94社で、純資産の中央値は約7,723万円でした。
ただし、貸借対照表の純資産は、そのまま株主に分配できる現金の額ではありません。 資産を換金したときの価額、帳簿に載っていない費用や債務(清算の費用、従業員の退職金、契約の解消にかかる費用など)、清算中にかかる税金によって、実際に分配できる額は変わります。
ここからは一般論です。株主が個人の場合、一般に次のように扱われます。
株主が法人の場合(親会社が子会社を清算する場合など)は、受取配当等の益金不算入や、完全支配関係にある法人どうしの特例などがあり、扱いが異なります。どちらの道で手元にいくら残るかは会社と株主ごとに違い、個別の試算は税理士に相談して確かめる事項です。
123社を区分に分けると1区分あたりの社数が少なくなるため、ここでの数字は「この123社では」という観察にとどめます。
| 最後の決算の総資産 | 社数 | 黒字 | 債務超過 |
|---|---|---|---|
| 1,000万円未満 | 13 | 10%(1/10) | 42%(5/12) |
| 1,000万〜5,000万円 | 22 | 27%(6/22) | 27%(6/22) |
| 5,000万〜1億円 | 18 | 29%(5/17) | 17%(3/18) |
| 1億〜5億円 | 44 | 48%(19/40) | 15%(6/41) |
| 5億〜10億円 | 6 | 80%(4/5) | 0%(0/5) |
| 10億円以上 | 20 | 68%(13/19) | 16%(3/19) |
出典:国税庁 法人番号公表サイト(全件データ)、官報(内閣府 官報発行サイト)、官報AI 会社ページ経由 収集・分類・集計:株式会社日本財務戦略センター
総資産1億円未満の53社では黒字は24%(12/49社)、1億円以上の70社では56%(36/64社)でした。小さい会社ほど、赤字や債務超過のまま最後の期を迎えている傾向があります。
123社のうち79社(64.2%)が東京都の会社でした。東京都の79社の黒字は39.2%(29/74社)、債務超過は18.2%(14/77社)で、全体とほぼ同じです。東京以外は1県あたり1〜6社のため、都道府県ごとの比較はできません。東京への偏りは、官報に決算公告を出す会社が東京に多いことの反映と考えられます(第7章)。
最後の決算の基準日から清算結了の登記までは、中央値で361日でした(10%点213日、90%点520日)。会社法上、清算に入ると債権者に申出を求める公告を官報に出し、その期間は2か月を下ることができません(会社法第499条第1項)。この期間内は原則として債務を弁済できません(同第500条第1項)。決算を締めてから解散の決議、債権者への公告、弁済と分配、結了の登記までを合わせると、1年前後かかる会社が多いという結果です。なお、清算中の会社には決算公告の義務がありません(同第509条第1項第2号)。本稿の「最後の決算」が解散前の決算になっているのはそのためです。
Q. 廃業(清算)とM&A(売却)は、どちらがよいのですか。
A. 会社ごとに違い、本稿の調査ではどちらが得かは判定できません。本稿で分かったのは、最後の決算が黒字だった割合が、清算した会社(42.5%)と合併で消えた会社(40.6%)でほとんど同じだったことです(合併にはグループ内の再編を含み、株式譲渡は比べていません)。黒字か赤字かだけで道を決めるのではなく、清算した場合と譲渡した場合の手取りの額、事業や従業員を引き継げる可能性を、両方の道で試算して比べるのが確実です。
Q. 黒字で会社をたたむのは珍しいのですか。
A. 珍しくありません。官報で最後の決算を確認できた、清算結了した株式会社123社のうち、最後の決算で黒字だったのは42.5%(48/113社)でした(清算した会社全体の割合ではありません)。休廃業・解散全体についても、2025年の直前期の黒字率は東京商工リサーチの調査で52.8%、帝国データバンクの調査で49.1%と、約半数が黒字です。
Q. 債務超過の会社は清算できますか。
A. 債務超過のままでは、通常の清算を終えることはできません(会社法第502条・第484条)。債務を整理するか、特別清算や破産などの手続によることになります。手続の選択は弁護士などの専門家にご相談ください。
Q. 会社の清算にはどれくらいかかりますか。
A. 本稿の123社では、最後の決算の基準日から清算結了の登記まで、中央値で361日でした。債権者に申出を求める期間は法律で2か月以上と決まっています(会社法第499条)。
Q. 赤字や債務超過の会社でも、売れることはありますか。
A. 合併で消えた株式会社(グループ内の再編を含む)では、本稿の数え方で28.5%が債務超過、約6割が最後の決算で黒字ではありませんでした。グループの外の会社に引き継がれた会社に限っても、債務超過は27.7%でした(姉妹記事・公開時の値)。赤字や債務超過でも、引き継ぐ相手が現にいた会社はあります。ただし、引き継がれやすさや対価は、この調査からは分かりません。
本稿のデータの範囲では、最後の決算が黒字か赤字かは、会社の終わり方の分かれ目には見えませんでした。会社をたたむか、引き継ぐ相手を探すかを考えるときは、黒字・赤字だけでなく、次の二つを並べて比べることが判断の材料になります。
弊社では、清算した場合と譲渡した場合の手取りの比較、事業を引き継げる相手が見込めるかの確認から、ご相談をお受けしています。債務超過や赤字の会社の譲渡を支援した実績もあります。
<a href="https://jfsc.jp/research/kuroji-haigyou-seisan-japan/">黒字でも会社をたたむのか ── 清算で消えた株式会社123社の「最後の決算」を官報で調べた|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「黒字でも会社をたたむのか ── 清算で消えた株式会社123社の「最後の決算」を官報で調べた」(2026年10月12日) https://jfsc.jp/research/kuroji-haigyou-seisan-japan/
本稿は、官報に掲載された決算公告と国税庁の法人番号データを機械的に照合・集計したものであり、個別の会社の評価や、特定の取引の勧誘を目的とするものではありません。
清算と譲渡のどちらが有利かは会社と株主ごとに異なります。手続や税務の個別の判断は、弁護士・司法書士・税理士などの専門家にご相談ください。
集計や記載に誤りがある可能性があります。お気づきの点がありましたら、お問い合わせよりご連絡ください。速やかに確認のうえ対応いたします。