利回りと金利の差、融資の伸び、着工を一次統計で検算する
2026年10月、当社が取引している地方銀行(メガリージョナルバンクと呼ばれる大手の第一地方銀行)で、新規の不動産投資向けの融資は行わない方針だと聞きました。一つの銀行の、一つの話です。これが銀行全体の動きなのか、それとも一行の事情なのかを、公表されている統計で確かめました。
結論から言うと、銀行の不動産向けの融資は、量ではまだ増えています。しかし、伸びの勢いは他の業種に追いつかれ、いちばん勢いのあった不動産ファンド向けは減速が始まっています。そして、借りて不動産を買う人にとって肝心の「利回りと借入金利の差」は、2019年の3分の1ほどまで縮みました。
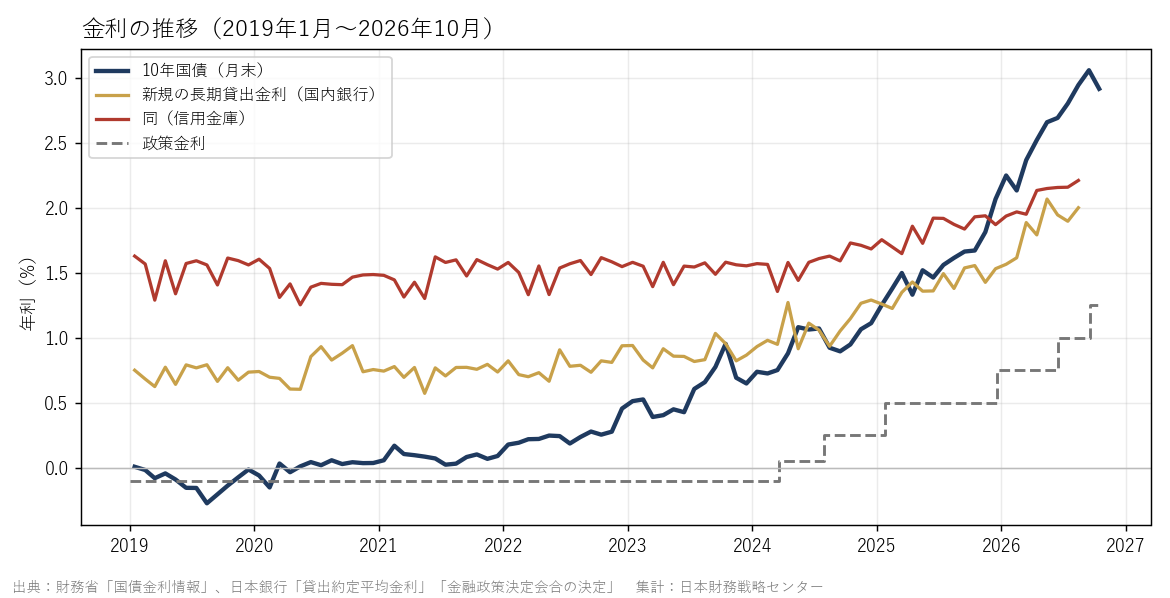
<a href="https://jfsc.jp/research/rising-rates-real-estate-lending-japan/">金利上昇局面における不動産の今後 ── 利回りと金利の差、融資の伸び、着工を一次統計で検算する|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「金利上昇局面における不動産の今後 ── 利回りと金利の差、融資の伸び、着工を一次統計で検算する」(2026年10月23日) https://jfsc.jp/research/rising-rates-real-estate-lending-japan/日本銀行は2024年3月にマイナス金利を解除し、その後5回の利上げで、政策金利(無担保コール翌日物の誘導目標)を1.25%(2026年9月)まで引き上げました。
| 2019年4月 | 2022年4月 | 2023年12月 | 2026年8〜9月 | |
|---|---|---|---|---|
| 10年国債(月末) | −0.05% | 0.22% | 0.65% | 3.06%(9月末) |
| 銀行の新規の長期貸出金利(国内銀行) | 0.77% | 0.73% | 0.87% | 2.00%(8月) |
| 同(信用金庫) | 1.59% | — | 1.55% | 2.21%(8月) |
不動産を買うときの借入金利は、2023年末から2026年夏までに、銀行で1.1ポイント上がりました。
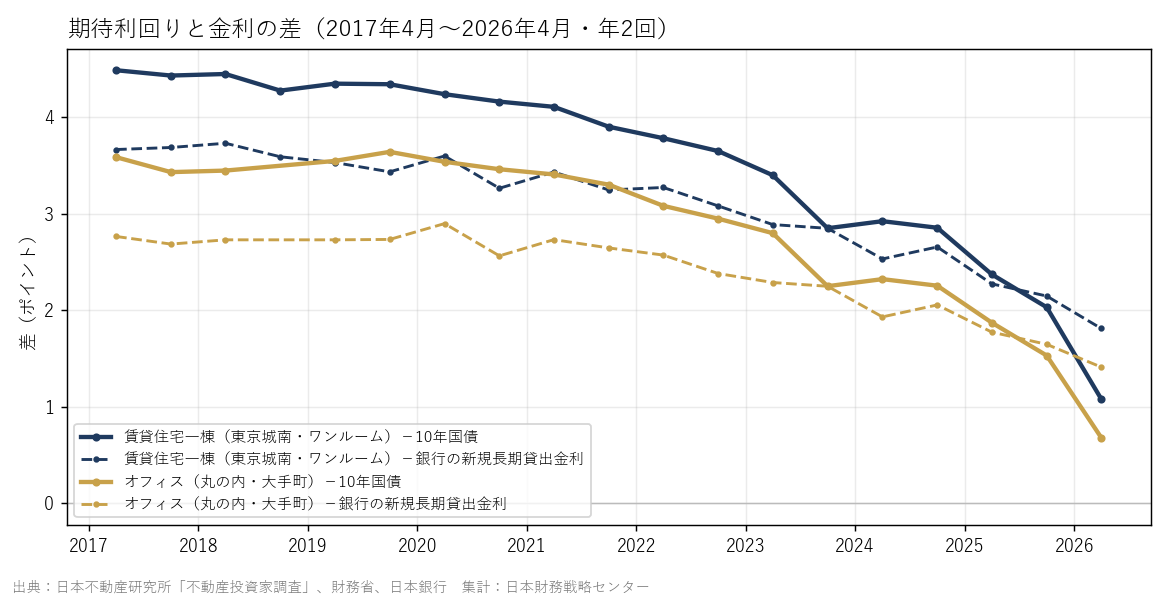
借りて不動産を買う投資が成り立つのは、物件の利回りが借入金利を上回っているからです。その差(イールドギャップ)を、日本不動産研究所の「不動産投資家調査」の期待利回りで見ました。期待利回りは、投資家が「この利回りなら買う」と答えた水準です。
| 差(ポイント) | 2019年4月 | 2022年4月 | 2026年4月 |
|---|---|---|---|
| 賃貸住宅一棟(東京城南・ワンルーム)-10年国債 | 4.35 | 3.78 | 1.08 |
| 同 -銀行の新規の長期貸出金利 | 3.53 | 3.27 | 1.81 |
| オフィス(丸の内・大手町)-10年国債 | 3.55 | 3.08 | 0.68 |
| 同 -銀行の新規の長期貸出金利 | 2.73 | 2.57 | 1.41 |
出典:日本不動産研究所「不動産投資家調査」、財務省「国債金利情報」、日本銀行「貸出約定平均金利」。差は調査月の金利を当てて当社が計算。
本記事の内容は、出典リンクつきでご自由に引用いただけます(CC BY 4.0・出典に「株式会社日本財務戦略センター(JFSC)」の名称を明記)。コピー用の引用タグは ページ冒頭の枠 にあります。
差が縮み始めたのは2022年の末からで、2025年から速くなりました。2022年4月から2026年4月までに、10年国債は2.30ポイント上がりました。同じ期間に、期待利回りは城南のワンルームで0.4ポイント、丸の内のオフィスで0.1ポイント下がっています。差が縮んだのは、主に金利が上がったためです。
どの金利と比べるかで、縮み方は変わります。10年国債と比べると、差は2019年の4分の1以下になりました。銀行の貸出金利と比べると、およそ半分です。それでも、どの比べ方でも差ははっきり縮んでいます。
なお、この差は市場全体の変化を見るための目安で、個別の物件の採算そのものではありません。期待利回りは投資家への調査の回答で、実際に取引された物件の利回りではありません。銀行の新規の長期貸出金利も、不動産投資向けの融資だけの平均ではありません。実際の採算は、物件ごとの借入金利・借入の割合・返済期間、空室や修繕などの費用、元本の返済、固定金利か変動金利か、借り換えの時期によって変わります。
個人が中古の収益物件を買う市場でも、同じことが起きています。不動産投資サイトの健美家に登録された物件の表面利回り(全国)は、一棟アパートで2019年の8.88%から2025年の8.08%、区分マンションで7.37%から6.66%に下がりました。売り出しの値段が上がり、利回りが下がる一方で、借入金利は上がっています。
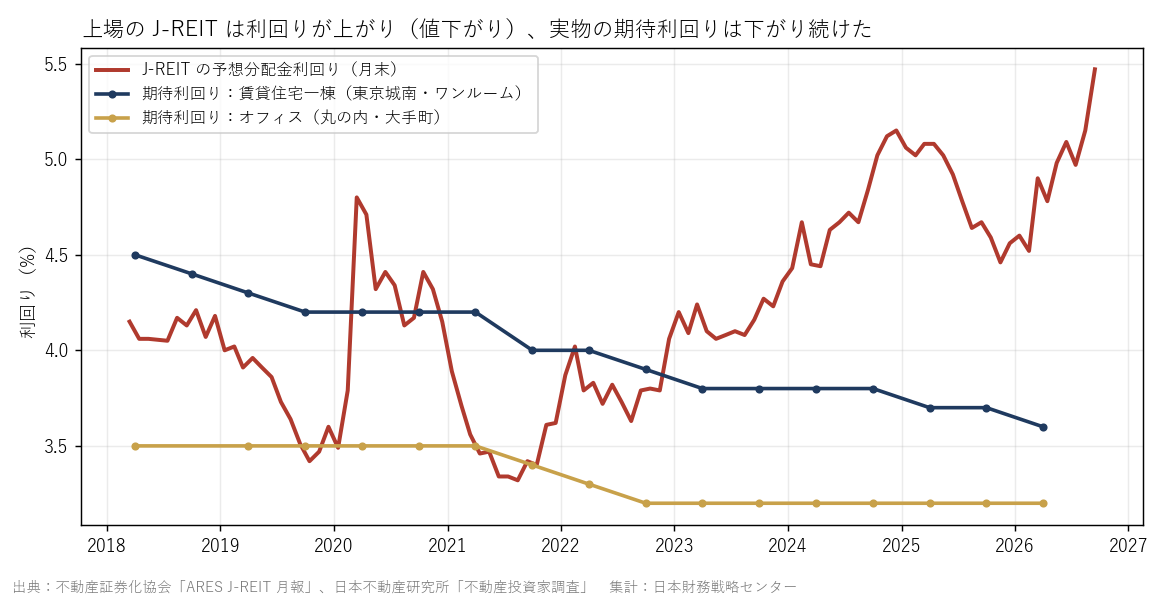
毎日値段が付く上場の J-REIT では、予想分配金利回りが2022年4月の3.83%から2026年9月の5.47%に上がりました。利回りが上がったということは、値段が下がったということです。
一方、相対で取引される収益不動産では、投資家の期待利回りが下がり続けています。J-REIT の分配金利回りと実物の期待利回りは、同じものを測った数字ではありません。前者は上場投資口の値段と予想分配金から、後者は投資家への調査から出した値です。そのうえで、両者が逆の方向に動いていることは、上場の市場が先に金利上昇を値段に織り込み、収益不動産の相対取引ではまだ織り込みが途中である可能性を示しています。これは観測そのものではなく、観測から立てた仮説です。確かめるには、実物の成約価格・取引量・実際の取引利回りの推移が要ります。
住宅の側では、値下がりがすでに始まっています。当社の別の調査「岐路に立つ日本の不動産ブーム」では、国土交通省の成約価格情報で、2026年1〜3月期までに173市区町村のうち62で、中古マンションの成約㎡単価が前年を下回りました。下落は郊外から出ています。
日本銀行の「貸出先別貸出金」で、国内銀行の貸出残高の前年同期比を業種別に並べました。
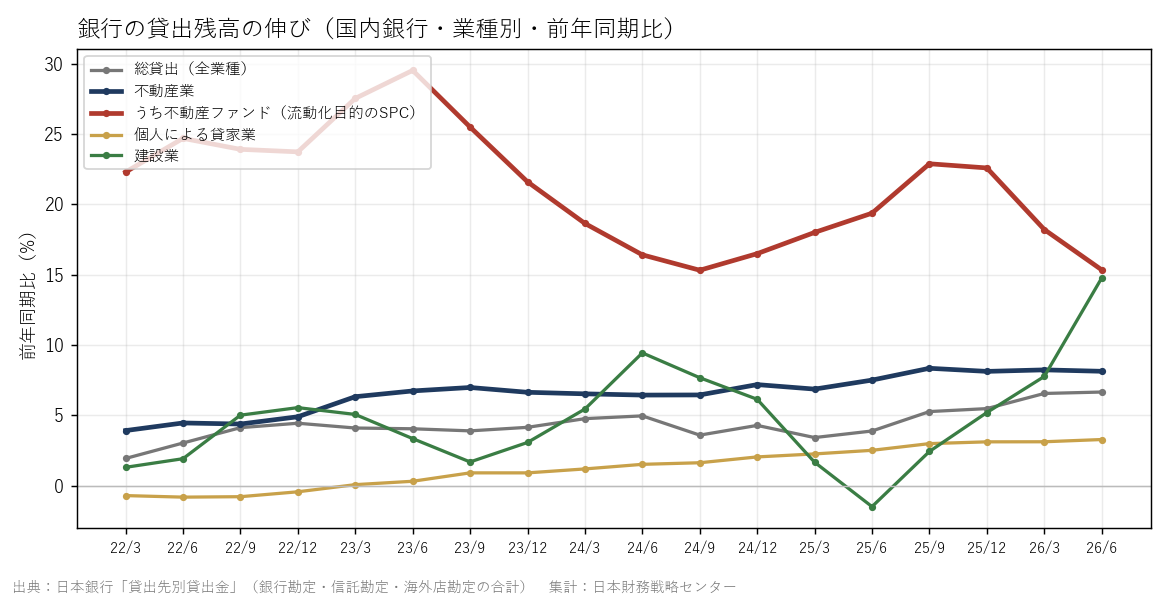
| 前年同期比 | 2025年3月 | 2025年9月 | 2025年12月 | 2026年3月 | 2026年6月 |
|---|---|---|---|---|---|
| 総貸出(全業種) | 3.4% | 5.3% | 5.5% | 6.6% | 6.7% |
| 不動産業 | 6.9% | 8.3% | 8.1% | 8.2% | 8.1% |
| うち不動産ファンド(流動化目的の SPC) | 18.0% | 22.9% | 22.6% | 18.2% | 15.3% |
| 個人による貸家業(アパートローン) | 2.3% | 3.0% | 3.1% | 3.1% | 3.3% |
| 建設業 | 1.7% | 2.4% | 5.2% | 7.8% | 14.8% |
読み取れることは三つあります。
個人のアパートローンは、もともと全業種の半分ほどの伸びです。信用金庫に限ると、アパートローンの残高は2019年から9.6%減りました。2026年上半期の新規も、前年同期より8.5%少なくなっています。
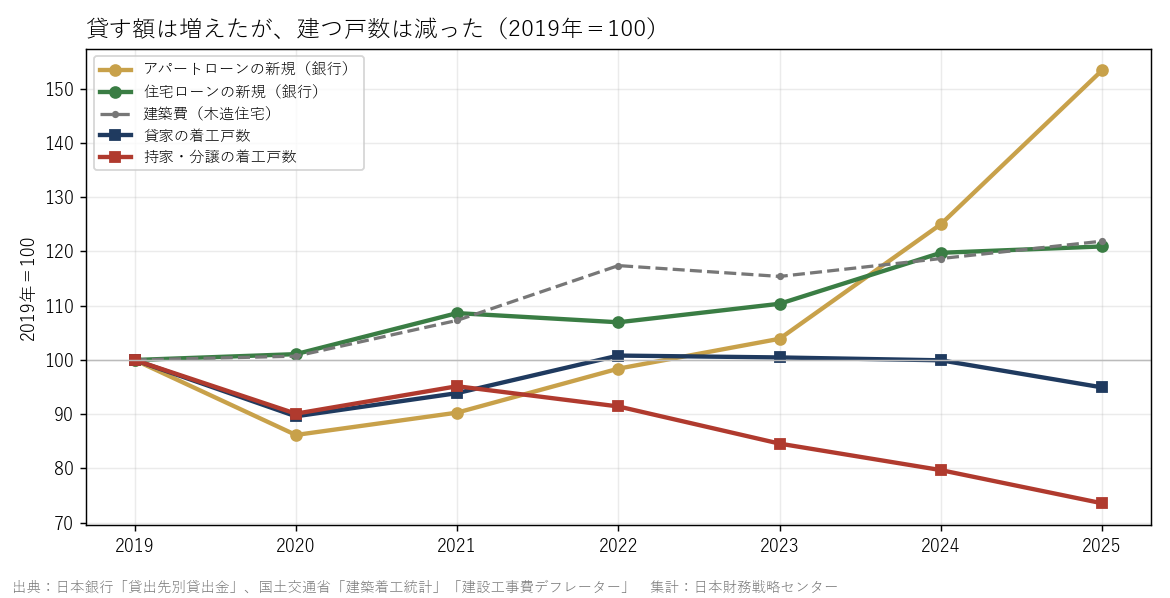
| 2019年→2025年 | 伸び |
|---|---|
| アパートローンの新規(銀行・設備資金) | 2.89兆円 → 4.43兆円(+53%) |
| 住宅ローンの新規(銀行) | 14.4兆円 → 17.5兆円(+21%) |
| 建築費(建設工事費デフレーター・木造住宅) | +22% |
| 貸家の着工戸数 | 34.2万戸 → 32.5万戸(-5%) |
| 持家・分譲の着工戸数 | 55.6万戸 → 40.9万戸(-26%) |
アパートローンの新規を貸家の着工戸数で割ると、1戸あたり844万円から1,364万円に増えました(+62%)。建築費の伸び(+22%)を大きく上回っています。この割り算は、中古の購入や借り換えに使われた分も含むので、目安にとどまります。融資の対象と着工の対象は一致しないため、1戸あたりの建築資金が62%増えたという意味ではありません。ここから言えるのは、融資額の伸びと新築の着工の動きが離れている、というところまでです。
戸数の減り方は、実需の住宅(持家・分譲)のほうがずっと大きいです。2025年の着工には、同年4月の建築基準法・建築物省エネ法の改正前後の駆け込みと反動も含まれます。
金融庁の2026事務年度の金融行政方針(2026年9月15日)は、重点的にモニタリングする項目に次の一文を入れました。
> 不動産等の信用リスク:国内不動産業向け貸出、大口与信、海外ファンド向け融資、データセンター向け与信を含むプロジェクトファイナンス等について、投融資方針、案件審査、期中管理及び集中リスク管理の実効性を確認する。
前年度(2025事務年度)の方針には、「不動産」という語が出てきません。また、2026年2月の地方銀行・第二地方銀行との意見交換の資料では、不動産業向けの貸出について、「一部の先では限度額を設定していない、あるいは経営体力に比して高い限度額が設定されている可能性がある」と指摘し、リスク管理の高度化を求めています。同じ趣旨の指摘は、4月の信用金庫、6月の信用組合との意見交換の資料にも入りました。
日本銀行の金融システムレポート(2026年10月号)は、不動産業向け貸出の対GDP比率について、「トレンドからやや上方に乖離しており、『緑』ではあるが『赤』点灯近傍で推移している」と書いています。一方で、上昇のペースは「1980年代後半のバブル期対比でみれば緩やか」としています。
1990年の不動産融資の総量規制は、1991年末に解除されました。現在の金融庁と日本銀行の文書は、貸出の量に上限を設けるものではありません。求めているのは、銀行ごとのリスク管理の高度化です。冒頭の地方銀行の方針も、規制ではなく、この流れの中での銀行の判断と考えられます。
中古の家や土地を買い取って、直すか建て直して売る会社(広い意味の買取再販)と、収益物件を扱う上場会社16社の決算説明資料・決算短信・有価証券報告書を読みました。
締まりにいちばん近い記述は、トーセイの2026年7月の決算説明です。不動産の融資環境を「安定的、およびアクティブ」としたうえで、「一部の金融機関様においてはアセットの評価について慎重という意見も聞いておる」と述べています。同社の平均借入金利は、1.32%(2024年11月末)から1.87%(2026年5月末)に上がりました。
上場会社が逆風として挙げているのは、融資の量ではなく、金利の上昇、高価格帯や海外投資家の需要の減速、仕入れ値の高止まりです。上場会社は大手の銀行から借りており、締まりが届くのは最後になります。冒頭のような地方銀行の動きは、調べた16社の公表資料には表れていませんでした。
ただし、この結果の射程は限られます。決算資料は会社が重要と判断したことを選んで書くもので、一部の案件で審査が厳しくなっていても、経営全体に響かなければ書かれない可能性があります。また、16社は資本市場からも資金を集められ、大手の銀行との取引も厚い会社が多く、融資の変化が最も表れにくい顔ぶれでもあります。ここで言えるのは、「調べた16社の公表資料では、融資の厳格化を明確に確認できなかった」ということまでです。
利回り5%の物件を1億円で、9,000万円借りて買った場合を考えます(元本の返済は除いた単純な計算です)。
| 借入金利1% | 借入金利2.5% | |
|---|---|---|
| 年間の手取り(家賃−経費) | 500万円 | 500万円 |
| 利息 | 90万円 | 225万円 |
| 手元に残る額 | 410万円 | 275万円 |
金利が1%から2.5%になると、手元に残る額は3割以上減ります。さらに、買い手が求める利回りが5%から5.5%に上がれば、同じ手取りの物件の値段は約9,100万円に下がります。900万円の値下がりは、自己資金1,000万円のほぼ全部にあたります。
実際には、家賃が物価とともに上がれば、手取りも増えて値下がりは和らぎます。収益不動産の値段が金利ほどには下がっていない理由の一つは、ここにあります。ただ、家賃の上昇が金利の上昇に追いつかなければ、まず売買が細り、次に値段が下がる、という順番が考えられます。
なお、この計算例は、元本の返済を除いた単純なものです。また、値下がりの計算は「買い手が求める利回りが5%から5.5%に上がる」という前提に立っています。借入を使った投資では、金利と求められる利回りの上昇が自己資金に大きく効く、という仕組みを示すもので、実際の値下がりの速さや幅を予測するものではありません。
ここからは、統計で確かめられた事実ではなく、それを不動産会社の経営に置き換えた当社の見立てです。
中古の家を買い取って直して売る会社や、収益物件を仕入れて投資家に売る会社は、仕入れてから売れるまでの間、物件を在庫として抱えます。その在庫は、多くの場合、銀行からの借入で賄われています。
金利が上がると、この商売には三つの方向から負担がかかります。
帝国データバンクの試算では、借入金利が今より0.25%上がると経常黒字から赤字に転落する企業の割合は、全業種の1.6%に対して、不動産業は3.6%で、業種別で最も高くなっています(同社の2026年度上半期の倒産集計レポート)。東京商工リサーチの集計では、不動産業の倒産は2025年に331件と、11年ぶりに300件台になりました。
一方、財閥系や大手のデベロッパー、自己資本の厚い上場会社は、同じ金利の上昇を受けても、効き方が違います。
第7章で見たように、調べた上場会社16社の資料に「融資が厳しくなった」という記述がなかったのは、この差の表れでもあると考えられます。オープンハウスグループのような大手の上場会社は、金利の上昇に耐えられるとしています。同社は、自己資本比率38.4%、借入の利息に対する事業利益の倍率(インタレスト・カバレッジ・レシオ)16.4倍を示したうえで、「金利上昇局面において十分な吸収余力を有する」と書いています(2026年9月期第3四半期の決算説明資料)。
地域の中小の不動産会社は、仕入れの情報網、物件を見る目、地元の顧客とのつながりでは、大手に負けていません。足りないのは、金利が上がり、銀行が融資を選ぶ局面で、在庫を抱え続けられる資本の厚さです。この先、仕入れや販売で競う相手は、資本の厚い大手になっていきます。
そうした中で、考えられる道は大きく三つあります。
資本の厚さの差が競争の条件を変える可能性と、M&A が有利な選択になるかどうかは、別の問題です。どの道を選ぶにしても、まず、会社が持つ在庫と借入の条件を、金利が上がった前提で見直すことが出発点になります。M&A を選ぶ場合は、在庫の評価が下がる前、決算の数字がまだ良いうちのほうが、条件を選びやすくなります。
本文で使った数字と、本文に入れなかった系列を、元の統計から並べました。表はすべて CSV で配布しています(CC BY 4.0)。
投資家が「この利回りなら投資する」と答えた水準。年2回(4月・10月)の調査。空欄は公表資料に値がないもの。
| 調査時点 | 賃貸住宅 ワンルーム 東京城南 | 賃貸住宅 ファミリー 東京城南 | ワンルーム 大阪 | ファミリー 大阪 | ワンルーム 名古屋 | ワンルーム 福岡 | ワンルーム 札幌 |
|---|---|---|---|---|---|---|---|
| 2017-04 | 4.5 | 5.2 | 5.4 | 5.5 | 6.0 | ||
| 2017-10 | 4.5 | 5.0 | 5.3 | 5.4 | 5.9 | ||
| 2018-04 | 4.5 | 5.0 | 5.2 | 5.3 | 5.7 | ||
| 2018-10 | 4.4 | 4.4 | |||||
| 2019-04 | 4.3 | 4.9 | 5.1 | 5.2 | 5.5 | ||
| 2019-10 | 4.2 | 4.9 | 5.0 | 5.1 | 5.5 | ||
| 2020-04 | 4.2 | 4.8 | 5.0 | 5.1 | 5.5 | ||
| 2020-10 | 4.2 | 4.8 | 5.0 | 5.0 | 5.5 | ||
| 2021-04 | 4.2 | 4.3 | 4.8 | 4.9 | 5.0 | 5.0 | 5.5 |
| 2021-10 | 4.0 | 4.2 | 4.6 | 4.7 | 4.8 | 5.0 | 5.3 |
| 2022-04 | 4.0 | 4.1 | 4.5 | 4.7 | 4.8 | 4.8 | 5.3 |
| 2022-10 | 3.9 | 4.0 | 4.5 | 4.5 | 4.7 | 4.7 | 5.0 |
| 2023-04 | 3.8 | 3.9 | 4.4 | 4.4 | 4.6 | 4.7 | 5.0 |
| 2023-10 | 3.8 | 3.8 | 4.4 | 4.4 | 4.5 | 4.6 | 5.0 |
| 2024-04 | 3.8 | 3.8 | 4.3 | 4.3 | 4.5 | 4.5 | 5.0 |
| 2024-10 | 3.8 | 3.8 | 4.3 | 4.3 | 4.5 | 4.5 | 5.0 |
| 2025-04 | 3.7 | 3.8 | 4.3 | 4.3 | 4.5 | 4.5 | 5.0 |
| 2025-10 | 3.7 | 3.8 | 4.3 | 4.3 | 4.5 | 4.5 | 5.0 |
| 2026-04 | 3.6 | 3.7 | 4.2 | 4.3 | 4.5 | 4.5 | 4.9 |
出典:日本不動産研究所「不動産投資家調査」第36〜54回 配布:a1_expected_yield_residential.csv
投資家が「この利回りなら投資する」と答えた水準。年2回(4月・10月)の調査。空欄は公表資料に値がないもの。
| 調査時点 | オフィス 丸の内・大手町 | オフィス 大阪御堂筋 | オフィス 名古屋 | オフィス 福岡 | オフィス 札幌 | 物流 東京江東 |
|---|---|---|---|---|---|---|
| 2017-04 | 3.6 | 5.0 | 5.3 | 5.5 | 6.0 | 4.7 |
| 2017-10 | 3.5 | 4.9 | 5.2 | 5.4 | 6.0 | 4.6 |
| 2018-04 | 3.5 | 4.8 | 5.1 | 5.2 | 5.9 | 4.5 |
| 2018-10 | ||||||
| 2019-04 | 3.5 | 4.7 | 5.0 | 5.0 | 5.5 | 4.5 |
| 2019-10 | 3.5 | 4.6 | 4.9 | 4.9 | 5.5 | 4.5 |
| 2020-04 | 3.5 | 4.5 | 4.8 | 4.9 | 5.4 | 4.5 |
| 2020-10 | 3.5 | 4.5 | 4.8 | 4.8 | 5.4 | 4.3 |
| 2021-04 | 3.5 | 4.5 | 4.8 | 4.8 | 5.3 | 4.2 |
| 2021-10 | 3.4 | 4.5 | 4.6 | 4.8 | 5.3 | 4.1 |
| 2022-04 | 3.3 | 4.4 | 4.6 | 4.6 | 5.2 | 4.0 |
| 2022-10 | 3.2 | 4.3 | 4.5 | 4.5 | 5.0 | 4.0 |
| 2023-04 | 3.2 | 4.3 | 4.5 | 4.5 | 5.0 | 3.9 |
| 2023-10 | 3.2 | 4.2 | 4.5 | 4.5 | 5.0 | 3.8 |
| 2024-04 | 3.2 | 4.2 | 4.4 | 4.5 | 4.9 | 3.8 |
| 2024-10 | 3.2 | 4.2 | 4.4 | 4.5 | 4.9 | 3.8 |
| 2025-04 | 3.2 | 4.1 | 4.4 | 4.5 | 4.9 | 3.8 |
| 2025-10 | 3.2 | 4.1 | 4.4 | 4.5 | 4.8 | 3.8 |
| 2026-04 | 3.2 | 4.1 | 4.3 | 4.5 | 4.8 | 3.8 |
出典:日本不動産研究所「不動産投資家調査」第36〜54回 配布:a2_expected_yield_office_logistics.csv
期待利回りから、調査月の月末の10年国債利回り、同じ月の新規の長期貸出金利(国内銀行・地方銀行・信用金庫)を引いた差。
| 系列 | 調査時点 | 期待利回り% | 差 対10年国債 | 差 対国内銀行 | 差 対地方銀行 | 差 対信用金庫 |
|---|---|---|---|---|---|---|
| 賃貸住宅 ワンルーム 東京城南 | 2019-04 | 4.3 | 4.345 | 3.528 | 3.428 | 2.709 |
| 賃貸住宅 ワンルーム 東京城南 | 2022-04 | 4.0 | 3.78 | 3.27 | 3.191 | 2.449 |
| 賃貸住宅 ワンルーム 東京城南 | 2026-04 | 3.6 | 1.08 | 1.81 | 1.879 | 1.468 |
| 賃貸住宅 ファミリー 東京城南 | 2022-04 | 4.1 | 3.88 | 3.37 | 3.291 | 2.549 |
| 賃貸住宅 ファミリー 東京城南 | 2026-04 | 3.7 | 1.18 | 1.91 | 1.979 | 1.568 |
| ワンルーム 大阪 | 2019-04 | 4.9 | 4.945 | 4.128 | 4.028 | 3.309 |
| ワンルーム 大阪 | 2022-04 | 4.5 | 4.28 | 3.77 | 3.691 | 2.949 |
| ワンルーム 大阪 | 2026-04 | 4.2 | 1.68 | 2.41 | 2.479 | 2.068 |
| ファミリー 大阪 | 2022-04 | 4.7 | 4.48 | 3.97 | 3.891 | 3.149 |
| ファミリー 大阪 | 2026-04 | 4.3 | 1.78 | 2.51 | 2.579 | 2.168 |
| ワンルーム 名古屋 | 2019-04 | 5.1 | 5.145 | 4.328 | 4.228 | 3.509 |
| ワンルーム 名古屋 | 2022-04 | 4.8 | 4.58 | 4.07 | 3.991 | 3.249 |
| ワンルーム 名古屋 | 2026-04 | 4.5 | 1.98 | 2.71 | 2.779 | 2.368 |
| ワンルーム 福岡 | 2019-04 | 5.2 | 5.245 | 4.428 | 4.328 | 3.609 |
| ワンルーム 福岡 | 2022-04 | 4.8 | 4.58 | 4.07 | 3.991 | 3.249 |
| ワンルーム 福岡 | 2026-04 | 4.5 | 1.98 | 2.71 | 2.779 | 2.368 |
| ワンルーム 札幌 | 2019-04 | 5.5 | 5.545 | 4.728 | 4.628 | 3.909 |
| ワンルーム 札幌 | 2022-04 | 5.3 | 5.08 | 4.57 | 4.491 | 3.749 |
| ワンルーム 札幌 | 2026-04 | 4.9 | 2.38 | 3.11 | 3.179 | 2.768 |
| オフィス 丸の内・大手町 | 2019-04 | 3.5 | 3.545 | 2.728 | 2.628 | 1.909 |
| オフィス 丸の内・大手町 | 2022-04 | 3.3 | 3.08 | 2.57 | 2.491 | 1.749 |
| オフィス 丸の内・大手町 | 2026-04 | 3.2 | 0.68 | 1.41 | 1.479 | 1.068 |
| オフィス 大阪御堂筋 | 2019-04 | 4.7 | 4.745 | 3.928 | 3.828 | 3.109 |
| オフィス 大阪御堂筋 | 2022-04 | 4.4 | 4.18 | 3.67 | 3.591 | 2.849 |
| オフィス 大阪御堂筋 | 2026-04 | 4.1 | 1.58 | 2.31 | 2.379 | 1.968 |
| オフィス 名古屋 | 2019-04 | 5.0 | 5.045 | 4.228 | 4.128 | 3.409 |
| オフィス 名古屋 | 2022-04 | 4.6 | 4.38 | 3.87 | 3.791 | 3.049 |
| オフィス 名古屋 | 2026-04 | 4.3 | 1.78 | 2.51 | 2.579 | 2.168 |
| オフィス 福岡 | 2019-04 | 5.0 | 5.045 | 4.228 | 4.128 | 3.409 |
| オフィス 福岡 | 2022-04 | 4.6 | 4.38 | 3.87 | 3.791 | 3.049 |
| オフィス 福岡 | 2026-04 | 4.5 | 1.98 | 2.71 | 2.779 | 2.368 |
| オフィス 札幌 | 2019-04 | 5.5 | 5.545 | 4.728 | 4.628 | 3.909 |
| オフィス 札幌 | 2022-04 | 5.2 | 4.98 | 4.47 | 4.391 | 3.649 |
| オフィス 札幌 | 2026-04 | 4.8 | 2.28 | 3.01 | 3.079 | 2.668 |
| 物流 東京江東 | 2019-04 | 4.5 | 4.545 | 3.728 | 3.628 | 2.909 |
| 物流 東京江東 | 2022-04 | 4.0 | 3.78 | 3.27 | 3.191 | 2.449 |
| 物流 東京江東 | 2026-04 | 3.8 | 1.28 | 2.01 | 2.079 | 1.668 |
出典:日本不動産研究所、財務省「国債金利情報」、日本銀行「貸出約定平均金利」から当社計算 配布:a3_yield_gap_all.csv
不動産投資サイト健美家に登録された売り出し物件の表面利回り。売り出し価格に対する利回りで、期待利回りとは水準を比べられない。
| 年 | 区分マンション | 一棟アパート | 一棟マンション |
|---|---|---|---|
| 2015 | 8.24 | 9.44 | 8.55 |
| 2016 | 7.87 | 9.19 | 8.15 |
| 2017 | 7.43 | 8.9 | 8.04 |
| 2018 | 7.74 | 8.85 | 8.05 |
| 2019 | 7.37 | 8.88 | 8.35 |
| 2020 | 7.68 | 8.72 | 8.3 |
| 2021 | 7.44 | 8.59 | 8.04 |
| 2022 | 7.41 | 8.29 | 7.84 |
| 2023 | 7.02 | 8.1 | 7.71 |
| 2024 | 6.76 | 8.19 | 7.74 |
| 2025 | 6.66 | 8.08 | 7.55 |
出典:健美家「収益物件 市場動向 年間レポート」 配布:a4_kenbiya_surface_yield.csv
同じく健美家の四半期レポート。
| 種類・地域 | 2024Q3 | 2024Q4 | 2025Q1 | 2025Q2 | 2025Q3 | 2025Q4 | 2026Q1 | 2026Q2 | 2026Q3 |
|---|---|---|---|---|---|---|---|---|---|
| 区分マンション・全国 | 6.61 | 6.67 | 6.7 | 6.62 | 6.67 | 6.58 | 6.65 | 6.61 | 6.65 |
| 区分マンション・一都三県 | 6.06 | 6.06 | 6.04 | 5.96 | 6.05 | 6.0 | 6.08 | 6.02 | 6.04 |
| 区分マンション・東京23区 | 5.33 | 5.3 | 5.28 | 5.23 | 5.18 | 5.15 | 5.22 | 5.18 | 5.15 |
| 一棟アパート・全国 | 8.19 | 8.24 | 8.12 | 7.99 | 8.16 | 7.98 | 8.06 | 8.01 | 7.91 |
| 一棟アパート・一都三県 | 7.35 | 7.37 | 7.25 | 7.15 | 6.96 | 6.9 | 6.89 | 6.82 | 6.81 |
| 一棟アパート・東京23区 | 6.02 | 6.01 | 5.91 | 5.81 | 5.71 | 5.73 | 5.65 | 5.57 | 5.57 |
| 一棟マンション・全国 | 7.7 | 7.8 | 7.69 | 7.51 | 7.56 | 7.4 | 7.42 | 7.39 | 7.44 |
| 一棟マンション・一都三県 | 6.55 | 6.57 | 6.4 | 6.3 | 6.24 | 6.22 | 6.1 | 6.14 | 6.15 |
| 一棟マンション・東京23区 | 5.27 | 5.19 | 5.13 | 5.13 | 5.16 | 5.12 | 4.95 | 5.02 | 5.06 |
出典:健美家「収益物件 市場動向 四半期レポート」 配布:a5_kenbiya_quarterly.csv
東証REIT指数の予想分配金利回り(不動産証券化協会の月報の値)。
| 月末 | 予想分配金利回り% | 10年国債% | 差 対10年国債 | 差 対国内銀行の新規長期貸出 |
|---|---|---|---|---|
| 2018-03 | 4.15 | |||
| 2018-09 | 4.13 | |||
| 2018-12 | 4.18 | |||
| 2019-03 | 3.91 | -0.082 | 3.992 | 3.287 |
| 2019-06 | 3.86 | -0.156 | 4.016 | 3.07 |
| 2019-09 | 3.51 | -0.206 | 3.716 | 2.847 |
| 2019-12 | 3.6 | -0.015 | 3.615 | 2.866 |
| 2020-03 | 4.8 | 0.031 | 4.769 | 4.114 |
| 2020-06 | 4.41 | 0.042 | 4.368 | 3.556 |
| 2020-09 | 4.17 | 0.027 | 4.143 | 3.29 |
| 2020-12 | 4.15 | 0.035 | 4.115 | 3.396 |
| 2021-03 | 3.56 | 0.104 | 3.456 | 2.866 |
| 2021-06 | 3.34 | 0.07 | 3.27 | 2.573 |
| 2021-09 | 3.42 | 0.081 | 3.339 | 2.649 |
| 2021-12 | 3.62 | 0.089 | 3.531 | 2.885 |
| 2022-03 | 3.79 | 0.218 | 3.572 | 3.091 |
| 2022-06 | 3.82 | 0.242 | 3.578 | 2.914 |
| 2022-09 | 3.79 | 0.277 | 3.513 | 3.057 |
| 2022-12 | 4.06 | 0.454 | 3.606 | 3.123 |
| 2023-03 | 4.24 | 0.389 | 3.851 | 3.473 |
| 2023-06 | 4.08 | 0.426 | 3.654 | 3.225 |
| 2023-09 | 4.16 | 0.774 | 3.386 | 3.128 |
| 2023-12 | 4.36 | 0.647 | 3.713 | 3.495 |
| 2024-03 | 4.45 | 0.75 | 3.7 | 3.502 |
| 2024-06 | 4.67 | 1.062 | 3.608 | 3.559 |
| 2024-09 | 4.84 | 0.894 | 3.946 | 3.789 |
| 2024-12 | 5.15 | 1.111 | 4.039 | 3.861 |
| 2025-03 | 5.08 | 1.497 | 3.583 | 3.732 |
| 2025-06 | 4.92 | 1.462 | 3.458 | 3.561 |
| 2025-09 | 4.67 | 1.662 | 3.008 | 3.134 |
| 2025-12 | 4.56 | 2.066 | 2.494 | 3.03 |
| 2026-03 | 4.9 | 2.366 | 2.534 | 3.015 |
| 2026-06 | 5.09 | 2.69 | 2.4 | 3.146 |
| 2026-09 | 5.47 | 3.057 | 2.413 | 3.471 |
出典:不動産証券化協会「ARES J-REIT 月報」、財務省、日本銀行 配布:a6_jreit_yield.csv
その月に新しく実行された貸出の平均金利。長期=期間1年以上。
| 月 | 国内銀行 | 地方銀行 | 信用金庫 | 国内銀行(総合) |
|---|---|---|---|---|
| 2015年12月 | 0.92 | 0.938 | 1.676 | 0.927 |
| 2016年12月 | 0.762 | 0.836 | 1.604 | 0.7 |
| 2017年12月 | 0.763 | 0.853 | 1.62 | 0.725 |
| 2018年12月 | 0.752 | 0.778 | 1.562 | 0.729 |
| 2019年12月 | 0.734 | 0.752 | 1.559 | 0.71 |
| 2020年12月 | 0.754 | 0.773 | 1.485 | 0.658 |
| 2021年12月 | 0.735 | 0.71 | 1.527 | 0.655 |
| 2022年12月 | 0.937 | 0.819 | 1.546 | 0.745 |
| 2023年12月 | 0.865 | 0.884 | 1.552 | 0.72 |
| 2024年12月 | 1.289 | 1.129 | 1.682 | 1.132 |
| 2025年12月 | 1.53 | 1.489 | 1.869 | 1.404 |
| 2026年3月 | 1.885 | 1.705 | 1.949 | 1.813 |
| 2026年6月 | 1.944 | 1.797 | 2.155 | 1.767 |
| 2026年8月 | 1.999 | 1.862 | 2.209 | 1.782 |
出典:日本銀行「貸出約定平均金利」 配布:a7_loan_rate_new.csv
無担保コール翌日物の誘導目標。
| 決定日 | 水準% |
|---|---|
| 2024-03-19 | 0〜0.1 |
| 2024-07-31 | 0.25 |
| 2025-01-24 | 0.5 |
| 2025-12-19 | 0.75 |
| 2026-06-16 | 1.0 |
| 2026-09-18 | 1.25 |
出典:日本銀行「金融政策決定会合の決定」 配布:a8_policy_rate.csv
銀行勘定・信託勘定・海外店勘定の合計。
| 時点 | 総貸出 | 製造業 | 建設業 | 不動産業 | うち不動産ファンド(SPC) | 個人による貸家業 | 物品賃貸業 |
|---|---|---|---|---|---|---|---|
| 2020年3月末 | 2.1 | 3.0 | 1.8 | 3.4 | 15.0 | 0.9 | 10.1 |
| 2020年6月末 | 6.1 | 21.0 | 10.3 | 4.3 | 19.4 | 0.3 | 17.1 |
| 2020年9月末 | 5.4 | 18.6 | 13.8 | 3.9 | 17.6 | 0.3 | 8.5 |
| 2020年12月末 | 5.3 | 15.6 | 17.0 | 3.6 | 15.1 | -0.1 | 15.0 |
| 2021年3月末 | 4.8 | 10.1 | 15.2 | 3.2 | 13.2 | -0.8 | 6.7 |
| 2021年6月末 | 0.6 | -9.7 | 7.7 | 2.1 | 12.2 | -0.4 | 1.2 |
| 2021年9月末 | 1.1 | -8.4 | 2.9 | 2.8 | 16.7 | -0.9 | 3.8 |
| 2021年12月末 | 1.3 | -8.2 | 1.5 | 3.5 | 23.0 | -0.9 | -7.6 |
| 2022年3月末 | 1.9 | -3.8 | 1.3 | 3.9 | 22.3 | -0.7 | -0.4 |
| 2022年6月末 | 3.0 | 0.8 | 1.9 | 4.5 | 24.7 | -0.8 | -1.4 |
| 2022年9月末 | 4.1 | 1.7 | 5.0 | 4.4 | 23.9 | -0.8 | 4.0 |
| 2022年12月末 | 4.4 | 5.4 | 5.6 | 4.9 | 23.7 | -0.4 | 5.8 |
| 2023年3月末 | 4.1 | 4.0 | 5.1 | 6.3 | 27.5 | 0.1 | 9.1 |
| 2023年6月末 | 4.0 | 3.5 | 3.4 | 6.7 | 29.5 | 0.3 | 10.9 |
| 2023年9月末 | 3.9 | 3.7 | 1.7 | 7.0 | 25.5 | 0.9 | 8.9 |
| 2023年12月末 | 4.2 | 2.8 | 3.1 | 6.6 | 21.6 | 0.9 | 8.3 |
| 2024年3月末 | 4.8 | 2.9 | 5.5 | 6.5 | 18.6 | 1.2 | 7.1 |
| 2024年6月末 | 5.0 | 2.3 | 9.4 | 6.4 | 16.4 | 1.5 | 7.7 |
| 2024年9月末 | 3.6 | 1.6 | 7.7 | 6.5 | 15.3 | 1.6 | 6.0 |
| 2024年12月末 | 4.3 | 0.8 | 6.1 | 7.2 | 16.5 | 2.0 | 9.0 |
| 2025年3月末 | 3.4 | 2.6 | 1.7 | 6.9 | 18.0 | 2.3 | 6.7 |
| 2025年6月末 | 3.9 | 5.4 | -1.5 | 7.5 | 19.4 | 2.5 | 11.1 |
| 2025年9月末 | 5.3 | 4.4 | 2.4 | 8.3 | 22.9 | 3.0 | 12.2 |
| 2025年12月末 | 5.5 | 8.0 | 5.2 | 8.1 | 22.6 | 3.1 | 14.2 |
| 2026年3月末 | 6.6 | 8.1 | 7.8 | 8.2 | 18.2 | 3.1 | 11.4 |
| 2026年6月末 | 6.7 | 6.9 | 14.8 | 8.1 | 15.3 | 3.3 | 10.3 |
出典:日本銀行「貸出先別貸出金」から当社計算 配布:a9_loan_yoy_by_industry.csv
国内銀行は3勘定の合計、信用金庫は銀行勘定。
| 時点 | 総貸出 | 製造業 | 建設業 | 不動産業 | うち不動産ファンド(SPC) | 個人による貸家業 | 物品賃貸業 | 信金 不動産業 残高 | 信金 貸家業 残高 |
|---|---|---|---|---|---|---|---|---|---|
| 2020年6月末 | 538.1 | 69.4 | 11.9 | 87.4 | 6.4 | 28.1 | 16.6 | 17.3 | 5.7 |
| 2021年6月末 | 541.3 | 62.7 | 12.8 | 89.2 | 7.2 | 28.0 | 16.8 | 17.3 | 5.5 |
| 2022年6月末 | 557.8 | 63.2 | 13.0 | 93.2 | 9.0 | 27.7 | 16.6 | 17.6 | 5.5 |
| 2023年6月末 | 580.4 | 65.4 | 13.5 | 99.5 | 11.7 | 27.8 | 18.4 | 18.2 | 5.4 |
| 2024年6月末 | 609.2 | 66.9 | 14.7 | 105.9 | 13.6 | 28.3 | 19.8 | 18.7 | 5.3 |
| 2025年6月末 | 632.9 | 70.6 | 14.5 | 113.8 | 16.2 | 29.0 | 22.0 | 19.3 | 5.3 |
| 2026年6月末 | 675.0 | 75.4 | 16.7 | 123.1 | 18.7 | 29.9 | 24.3 | 19.8 | 5.2 |
出典:日本銀行「貸出先別貸出金」 配布:a10_loan_balance.csv
設備資金新規貸出は、その年に新しく実行された設備資金の貸出額。1戸あたりは新規額を着工戸数で割った目安(中古の購入・借り換えを含みうる)。
| year | 銀行 貸家業 設備資金新規(億円) | 貸家着工戸数(全資金) | 新規÷着工戸数(万円/戸) | 信金 貸家業 新規(億円) | 信金÷着工戸数(万円/戸) | 銀行 住宅資金新規(億円) | 持家+分譲着工戸数 | 住宅資金新規÷(持家+分譲)(万円/戸) | 木造住宅デフレーター(2019=100) | アパート一棟PPI(2019=100) |
|---|---|---|---|---|---|---|---|---|---|---|
| 2019 | 28898.0 | 342289 | 844.3 | 5102.0 | 149.1 | 144373.0 | 556434 | 2594.6 | 100.0 | 100.0 |
| 2020 | 24904.0 | 306753 | 811.9 | 4117.0 | 134.2 | 145929.0 | 501356 | 2910.7 | 100.7 | 101.7 |
| 2021 | 26094.0 | 321376 | 811.9 | 3936.0 | 122.5 | 156847.0 | 529519 | 2962.1 | 107.3 | 108.0 |
| 2022 | 28437.0 | 345080 | 824.1 | 4450.0 | 129.0 | 154407.0 | 508774 | 3034.9 | 117.4 | 116.6 |
| 2023 | 30028.0 | 343894 | 873.2 | 4770.0 | 138.7 | 159335.0 | 470651 | 3385.4 | 115.4 | 120.4 |
| 2024 | 36130.0 | 342092 | 1056.1 | 5171.0 | 151.2 | 172897.0 | 443490 | 3898.6 | 118.7 | 125.2 |
| 2025 | 44332.0 | 324991 | 1364.1 | 5298.0 | 163.0 | 174589.0 | 409454 | 4263.9 | 121.9 | 130.5 |
出典:日本銀行「貸出先別貸出金」、国土交通省「建築着工統計」「建設工事費デフレーター」「不動産価格指数」 配布:a11_new_loans_vs_starts.csv
「緩い」と答えた企業の割合から「厳しい」の割合を引いた値。プラスは緩い超。
| 調査 | 全産業 全規模 | 全産業 中小 | 不動産 全規模 | 不動産 大企業 | 不動産 中小 |
|---|---|---|---|---|---|
| 2019年3月 | 24 | 21 | 16 | 23 | 13 |
| 2019年6月 | 23 | 20 | 14 | 19 | 11 |
| 2019年9月 | 23 | 20 | 13 | 14 | 12 |
| 2019年12月 | 23 | 19 | 16 | 14 | 16 |
| 2020年3月 | 20 | 18 | 14 | 16 | 12 |
| 2020年6月 | 19 | 19 | 12 | 11 | 13 |
| 2020年9月 | 19 | 20 | 13 | 15 | 14 |
| 2020年12月 | 18 | 19 | 13 | 15 | 13 |
| 2021年3月 | 18 | 19 | 12 | 10 | 11 |
| 2021年6月 | 18 | 19 | 12 | 9 | 11 |
| 2021年9月 | 18 | 18 | 6 | 15 | 2 |
| 2021年12月 | 18 | 18 | 10 | 13 | 8 |
| 2022年3月 | 17 | 17 | 8 | 9 | 6 |
| 2022年6月 | 18 | 18 | 9 | 9 | 7 |
| 2022年9月 | 17 | 17 | 11 | 11 | 10 |
| 2022年12月 | 16 | 16 | 10 | 10 | 10 |
| 2023年3月 | 16 | 15 | 10 | 10 | 8 |
| 2023年6月 | 16 | 15 | 8 | 8 | 7 |
| 2023年9月 | 16 | 14 | 8 | 8 | 8 |
| 2023年12月 | 15 | 14 | 8 | 12 | 10 |
| 2024年3月 | 15 | 14 | 12 | 14 | 14 |
| 2024年6月 | 15 | 14 | 10 | 13 | 10 |
| 2024年9月 | 15 | 14 | 6 | 11 | 6 |
| 2024年12月 | 14 | 13 | 7 | 11 | 9 |
| 2025年3月 | 14 | 13 | 7 | 12 | 8 |
| 2025年6月 | 14 | 13 | 6 | 10 | 7 |
| 2025年9月 | 14 | 12 | 11 | 16 | 9 |
| 2025年12月 | 14 | 12 | 8 | 16 | 8 |
| 2026年3月 | 13 | 12 | 8 | 13 | 7 |
| 2026年6月 | 13 | 12 | 7 | 13 | 5 |
| 2026年9月 | 13 | 12 | 7 | 15 | 6 |
出典:日本銀行「全国企業短期経済観測調査」 配布:a12_tankan_lending_attitude.csv
主要銀行が見た資金需要の増減。
| 調査 | 大企業 | 中堅企業 | 中小企業 |
|---|---|---|---|
| 2025-10 | 7 | 4 | 4 |
| 2026-01 | 12 | 3 | 4 |
| 2026-04 | 9 | 4 | 4 |
| 2026-07 | 1 | -10 | -3 |
| 2026-10 | 14 | 8 | 7 |
出典:日本銀行「主要銀行貸出動向アンケート調査」 配布:a13_loos_demand_DI.csv
CBRE の調査。公開版で取れた4期分。
| 系列 | 2025/9 | 2025/12 | 2026/3 | 2026/6 |
|---|---|---|---|---|
| オフィス 大手町 | 3.15 | 3.13 | 3.15 | 3.1 |
| オフィス 大阪 | 4.25 | 4.25 | 4.25 | 4.15 |
| オフィス 名古屋 | 4.45 | 4.45 | 4.45 | 4.45 |
| 賃貸住宅 東京城南・城西 | 3.65 | 3.65 | 3.65 | 3.65 |
| ワンルーム 東京5区 | 3.55 | 3.55 | 3.55 | 3.55 |
| 物流 東京ベイ | 3.65 | 3.65 | 3.66 | 3.65 |
出典:CBRE「Japan Cap Rate Survey」 配布:a14_cbre_cap_rate.csv
東京商工リサーチと帝国データバンクは定義が違うため、並べて比べない。
| 調査会社 | 期間 | 件数 |
|---|---|---|
| TSR | 2023 | 288 |
| TSR | 2024 | 280 |
| TSR | 2025 | 331 |
| TSR | 2026-01〜06 | 162 |
| TSR | 2026-04〜09(年度上半期) | 161 |
| TDB | 2024 | 284 |
| TDB | 2025 | 315 |
| TDB | 2025年度(4-3月) | 309 |
| TDB | 2025年度上半期(4-9月) | 155 |
| TDB | 2026年度上半期(4-9月) | 163 |
出典:東京商工リサーチ、帝国データバンクの公表値 配布:a15_fudosan_bankruptcy.csv
2025年〜2026年10月に公表された決算説明資料・決算短信・有価証券報告書の記述を分類。
| 分類 | 社数 | 会社 |
|---|---|---|
| 「融資が厳しくなった」と実績で書いた | 0 | - |
| 「調達環境は安定・良好」などと書いた | 10 | オープンハウスグループ、トーセイ、カチタス、スター・マイカHD、ムゲンエステート、ランドネット、サンフロンティア不動産、シーラHD、グローバル・リンク・マネジメント、霞ヶ関キャピタル |
| 融資の環境に触れていない | 6 | ケイアイスター不動産、飯田グループHD、AVANTIA、タマホーム、インテリックス、FJネクストHD |
出典:各社の決算説明資料・決算短信・有価証券報告書 配布:a16_listed_companies_stance.csv
Q. 不動産投資の融資は、2026年に厳しくなったのですか。
A. 銀行全体の貸出の量は、まだ増えています(不動産業向けは前年比8.1%増・2026年6月末)。ただし、伸びの勢いは全業種並みに近づき、不動産ファンド向けは減速し、信用金庫のアパートローンは残高が減っています。新規の不動産投資の融資を止めた地方銀行もあります。
Q. イールドギャップとは何ですか。
A. 不動産の利回りと金利の差のことです。本稿では、日本不動産研究所の期待利回りから、10年国債の利回りや銀行の新規の長期貸出金利を引いて計算しました。東京城南の賃貸住宅一棟では、銀行の貸出金利との差が2019年4月の3.53ポイントから2026年4月の1.81ポイントに縮みました。
Q. 金利が上がると、不動産の値段は下がりますか。
A. 理屈の上では、買い手が求める利回りが上がるため、家賃が変わらなければ値段は下がります。上場の J-REIT はすでに値下がりし、住宅では中古マンションの成約単価が前年を下回る地域が出ています。一方、収益不動産の期待利回りは2026年4月時点でまだ下がっており、値段への織り込みは途中である可能性があります。
Q. 総量規制のような融資の規制はありますか。
A. ありません。1990年の不動産融資の総量規制は1991年末に解除されました。金融庁は2026事務年度の金融行政方針で国内不動産業向け貸出を重点モニタリングの項目に挙げましたが、求めているのは銀行ごとのリスク管理の高度化です。
<a href="https://jfsc.jp/research/rising-rates-real-estate-lending-japan/">金利上昇局面における不動産の今後 ── 利回りと金利の差、融資の伸び、着工を一次統計で検算する|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「金利上昇局面における不動産の今後 ── 利回りと金利の差、融資の伸び、着工を一次統計で検算する」(2026年10月23日) https://jfsc.jp/research/rising-rates-real-estate-lending-japan/
本稿は、公表されている統計・当局の文書・上場会社の開示資料を集計したものであり、個別の金融機関や会社の評価、特定の取引の勧誘を目的とするものではありません。
融資や投資の判断は、取引先の金融機関や専門家にご相談ください。
集計や記載に誤りがある可能性があります。お気づきの点がありましたら、お問い合わせよりご連絡ください。速やかに確認のうえ対応いたします。