13.6万事業所で見る運営法人の顔ぶれと、指定の引き継ぎ方
<a href="https://jfsc.jp/research/shogai-fukushi-shoukei-japan/">障害福祉の事業所は、誰が運営しているのか ── 13.6万事業所で見る運営法人の顔ぶれと、指定の引き継ぎ方|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「障害福祉の事業所は、誰が運営しているのか ── 13.6万事業所で見る運営法人の顔ぶれと、指定の引き継ぎ方」(2026年10月14日) https://jfsc.jp/research/shogai-fukushi-shoukei-japan/福祉医療機構(WAM NET)が公表している障害福祉サービス等の事業所のオープンデータ(2026年3月末時点)を、全国分まとめて集計しました。事業所は135,712、運営法人は集計上56,192です(法人番号が記載されたデータを番号で集計できたのは51,816法人。法人番号が空欄の行は法人名で名寄せしています。数え方は第1章)。
福祉医療機構の「障害福祉サービス等事業所オープンデータ」(2026年3月末時点)を、サービス種別ごとのCSV 29本すべて取得して1つの表にまとめました。行の数は209,452です。1つの事業所が複数のサービスを提供している場合は、サービスごとに1行になります。
数える単位は3つあります。
| 単位 | 数 | 何を数えたか |
|---|---|---|
| 行(事業所×サービス) | 209,452 | サービスごとの事業所の数 |
| 事業所 | 135,712 | 事業所番号の数 |
| 運営法人(集計上) | 56,192 | 法人番号で数え、空の行は名前で寄せた数 |
出典:福祉医療機構 WAM NET「障害福祉サービス等事業所オープンデータ」(2026年3月末時点)を日本財務戦略センターが集計。
運営法人の数え方は次のとおりです。法人番号がある行は法人番号で数えました(51,816法人)。法人番号が空の行(14,370行)は、法人名の空白と全角・半角をそろえたうえで、法人番号のある法人と同じ名前が1つに決まる場合はその法人に寄せ、決まらない場合は名前ごとに1法人として数えました。また、元のデータでは45の事業所番号が2つ以上の法人に結びついていたため(法人番号の有無の混在や番号の誤記、運営法人の切り替わりの途中と見られるものなど)、1つの事業所は、その事業所の行で一番多い法人に寄せています。表記の違う同じ法人は別に、同じ名前の別の法人は1つに数えている可能性があるため、56,192は厳密な実数ではなく「集計上の数」です。
運営法人の種類を、法人の数で数えると次のとおりです。
| 法人の種類 | 法人の数 | 割合 |
|---|---|---|
| 株式会社 | 22,988 | 40.9% |
| 合同会社 | 8,837 | 15.7% |
| NPO法人 | 7,178 | 12.8% |
| 社会福祉法人 | 6,883 | 12.2% |
| 一般社団法人 | 3,851 | 6.9% |
| 有限会社 | 3,204 | 5.7% |
| そのほか(医療法人・地方公共団体など) | 3,251 | 5.8% |
出典:同上。法人ベース(集計上の運営法人56,192を分母)。
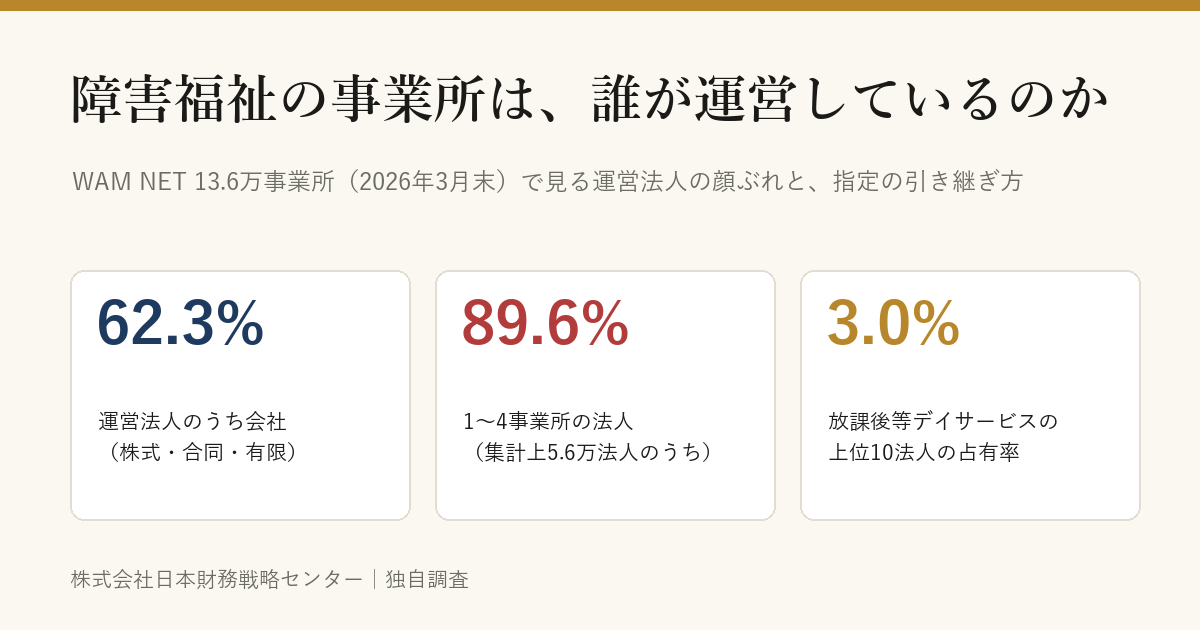
会社(株式会社・合同会社・有限会社)を合わせると62.3%です。ただし、これは法人の数での割合です。社会福祉法人は1法人で多くの事業所を運営していることが多いため、事業所の数で見ると、会社が運営する事業所は52.2%、社会福祉法人が運営する事業所は24.7%になります。
サービスごとに見ると、会社の割合は大きく違います(事業所×サービスの行を分母とした割合)。
| サービス | 事業所 | 会社 | 社会福祉法人 | NPO法人 | 上位10法人の占有率 |
|---|---|---|---|---|---|
| 居宅介護 | 25,386 | 75% | 13% | 6% | 10.3% |
| 放課後等デイサービス | 25,020 | 69% | 10% | 10% | 3.0% |
| 重度訪問介護 | 21,153 | 75% | 12% | 6% | 10.0% |
| 就労継続支援B型 | 20,783 | 40% | 28% | 20% | 1.4% |
| 児童発達支援 | 16,993 | 68% | 12% | 8% | 5.0% |
| 共同生活援助(グループホーム) | 16,022 | 42% | 33% | 13% | 4.3% |
| 生活介護 | 13,260 | 20% | 58% | 14% | 1.8% |
| 短期入所 | 9,145 | 27% | 55% | 7% | 7.1% |
| 就労継続支援A型 | 4,650 | 68% | 12% | 10% | 3.4% |
| 就労移行支援 | 3,396 | 53% | 24% | 11% | 15.2% |
出典:同上。上位10法人の占有率=サービスごとに、そのサービスの事業所数が多い順に10法人を並べ、その事業所数の合計を、そのサービスの事業所数で割ったもの。
本記事の内容は、出典リンクつきでご自由に引用いただけます(CC BY 4.0・出典に「株式会社日本財務戦略センター(JFSC)」の名称を明記)。コピー用の引用タグは ページ冒頭の枠 にあります。
訪問系(居宅介護・重度訪問介護)と子ども向けの通所(放課後等デイサービス・児童発達支援)は会社が7割前後、入所・日中活動系(生活介護・短期入所)は社会福祉法人が半分を超えます。就労継続支援B型とグループホームは、その中間です。
運営法人を、運営している事業所の数で分けました。
| 法人あたり事業所数 | 法人の数 | 割合 | その法人たちが運営する事業所 |
|---|---|---|---|
| 1 | 32,284 | 57.5% | 32,284 |
| 2〜4 | 18,047 | 32.1% | 47,056 |
| 5〜9 | 4,441 | 7.9% | 27,925 |
| 10〜49 | 1,364 | 2.4% | 20,869 |
| 50以上 | 56 | 0.1% | 7,578 |
| 計 | 56,192 | 100% | 135,712 |
出典:同上。
事業所を1つだけ運営する法人が57.5%、1〜4事業所の法人を合わせると89.6%です。放課後等デイサービスや就労継続支援B型では、上位10法人を足しても事業所の1〜3%にとどまりました。
この数字が示すのは、運営主体が多くの法人に分かれているということです。売上や従業員の規模はこのデータに無いので、事業所数が少ないことが、そのまま規模が小さいことを意味するわけではありません。また、運営主体が分かれていることから、再編が進むとか、売り手が多いといったことまでは言えません。
障害者総合支援法と児童福祉法には、合併・会社分割・事業譲渡・相続で事業者の指定を引き継ぐ規定がありません。指定はサービスの種類ごと・事業所ごとに、法人に対して出されるものです(障害者総合支援法第36条第1項)。
このため、運営法人が変わる形の引き継ぎでは、原則として、引き継ぐ法人が新規に指定を受け、元の法人は廃止の届出をします。厚生労働省とこども家庭庁は、2024年6月21日の事務連絡で、次のように整理しています(障害福祉サービス事業者等の吸収合併等に伴う事務の簡素化について)。
> A法人の事業所をB法人が引き継ぐ場合は、B法人の事業所として新規に申請・指定を行う必要がある。
> 一方で、その場合であっても、指定権者において、施設・事業所の職員に変更がない等、吸収合併の前後で事業所が実質的に継続して運営されると認める場合は、事業所を運営する法人が自治体へ行う手続の簡素化や障害福祉サービス等報酬上の実績の通算など、柔軟な取扱いを行うこととする。
対象は、吸収合併・新設合併・吸収分割・新設分割・事業譲渡です。実質的に継続していると認められた場合の主な取扱いは、次の3つに分かれます。
これは国から自治体への取扱いの通知です。実質的に継続しているかどうかを判断するのは指定権者で、すべての案件で簡素化が当然に認められるわけではありません。国の委託調査の報告書(2026年3月)も、合併・事業譲渡の手続には「なお改善に向けた課題が残っている」とし、自治体ごとの運用の違いを指摘しています(令和7年度 障害者総合福祉推進事業 報告書)。
| 自治体 | 手引きの記述(要旨) |
|---|---|
| 東京都 | 別の法人に事業が移る場合、元の法人の事業所は「廃止」の取扱いとなり、廃止の届出をするとともに、別法人が新たに指定申請をする(変更に係る手続きと届出方法等) |
| 広島県 | 事業譲渡でも、譲渡する会社が廃止の手続をし、譲り受ける会社が新規指定の手続をする。事前協議は開所予定日の3か月前まで(指定申請の手引き) |
| 横浜市 | 吸収合併等は事前相談が必要。申込期限は希望月の4か月前の末日まで(日中活動系サービス) |
| 島根県 | 吸収合併や事業譲渡の詳細によって手続の簡素化の程度や報酬の扱いが異なるため、まず県に相談する(集団指導資料) |
事前協議の期限は自治体ごとに違います。どの自治体でも、取引の日程を決める前に、指定権者に相談するのが前提になります。
株式譲渡では、株主が変わっても運営法人は変わりません。指定は法人に対して出ているので、法人が変わる合併・事業譲渡とは区別されます。ただし、代表者・役員・管理者などが変われば、10日以内に変更の届出をします(障害者総合支援法第46条第1項)。「株式譲渡なら変更の届出で足りる」と明記した国の資料は見当たらず、ここは条文からの整理です。
また、法律は、申請者やその役員等が一定の事由(刑罰・指定の取消など)に当たる場合に、指定をしてはならないと定めています(同法第36条第3項)。この中には、申請者の親会社等など、株式の所有などを通じて事業を実質的に支配する関係にある「密接な関係を有する法人」が指定の取消を受けている場合も含まれます。この規定は6年ごとの指定の更新にも準用されます(同法第41条第4項。障害児の通所支援は児童福祉法第21条の5の15・第21条の5の16)。グループ会社であるというだけで当然に影響が及ぶわけではなく、どの法人・役員がどの関係にあるかで適用が決まるため、株式譲渡でも、新しい役員や買い手側のグループの事情を、条文の要件に沿って確かめる必要があります。
| 項目 | 株式譲渡 | 事業譲渡・合併・会社分割 |
|---|---|---|
| 運営法人 | 同じ | 引き継ぐ法人に変わる |
| 指定 | 続く(役員等の変更は届出) | 原則として新規指定+元の法人の廃止届。実質的継続なら簡素化・実績の通算 |
| 職員の雇用 | 雇用主は同じ法人 | 事業譲渡は個別に移す手続が要る(合併・分割は会社法の手続による) |
| 利用者との契約 | 契約の相手は同じ | 合併・分割は再締結不要とされる場合あり。事業譲渡は個別に確認 |
| 過去の請求・処分のリスク | 法人に残るので、買い手が引き受ける | 何が移るかは契約と法令による。すべて切り離せるとは限らない |
| 補助金で取得した財産 | 法人に残る | 有償で引き継ぐと国庫納付が必要になる場合がある(事務連絡 第4)。補助金の所管・財産処分の制限期間・引き継ぎの形によって手続と納付の要否が変わる |
出典:障害者総合支援法、2024年6月21日事務連絡ほか。一般的な整理で、個別の契約や自治体の運用によって異なります。
2026年度(令和8年度)の報酬改定では、2026年6月1日以降に新規に指定された事業所について、就労継続支援B型・共同生活援助(介護サービス包括型・日中サービス支援型)・児童発達支援・放課後等デイサービスについて、所定の単位数より低く算定する「応急的な報酬単価」の特例が設けられました(引き下げの幅はサービスごとに異なります)(令和8年度 障害福祉サービス等報酬改定の改定事項)。
M&Aで運営法人が変わると、原則として新規の指定になるため、この特例との関係が問題になります。国のQ&Aは、この点を次のように示しています(令和8年度報酬改定等に関するQ&A VOL.1 問12)。
> 問12 国事務連絡(令和6年6月21日)「障害福祉サービス事業者等の吸収合併等に伴う事務の簡素化について」に基づき、事業譲渡や吸収合併等により、指定手続の簡略化や報酬上の実績の通算等を行った場合、応急的な報酬単価の適用対象外と考えてよいか。
> (答)お見込みのとおり。
つまり、特例の対象外になるのは、前の章の事務連絡に基づいて、指定権者が実質的な継続を認め、手続の簡略化や実績の通算などを行った場合です。M&Aという形をとれば当然に対象外になる、ということではありません。職員が大きく入れ替わるなど、実質的な継続が認められない場合は、通常の新規指定として扱われる可能性があります。
生活介護・就労継続支援A型・就労継続支援B型と、児童発達支援・放課後等デイサービスについては、都道府県などの区域でのサービスの量が、障害福祉計画(障害児福祉計画)で定める必要な量に既に達しているか、その申請の指定によって超えることになると認めるとき、その他計画の達成に支障を生ずるおそれがあると認めるときに、指定権者が指定をしないことができる仕組みがあります(障害者総合支援法第36条第5項、児童福祉法第21条の5の15第5項)。「できる」規定なので、使うかどうか・どの区域で使うかは指定権者ごとに違います。2027年4月1日からは、共同生活援助もこの対象に加わります(指定のガイドライン)。
制度があることと、ある自治体が実際に指定を止めていることは別です。例えば大阪市は、就労継続支援B型の新規の指定を、2026年8月1日指定分から1年間行わないとしています(大阪市の発表)。国のガイドラインは、事業承継で実質的に体制が変わらない新規指定を例外にする自治体の例を挙げていますが、扱いは自治体ごとに決まります。
国の資料では、行政処分のあった障害福祉の事業所は令和6年度に262(うち共同生活援助61、放課後等デイサービス56)でした(社会保障審議会障害者部会 第156回 資料3)。2024年には、グループホームを運営する会社が不正請求等で指定の取消を受け、本社の組織的な関与があったとして、同じ種類の他の事業所の新規指定や更新を5年間受けられない扱い(いわゆる連座制)が適用されました(厚生労働省 報道発表)。この事案では、利用者が転居せずに済むよう、全事業所の一括譲渡の調整が国の指導のもとで進められました。
買い手は、対象の事業所と法人の処分歴や運営指導での指摘、返還の請求の有無に加えて、自分の側(法人・役員・グループ会社)に欠格の事由が無いかも確かめる必要があります。
サービス管理責任者・児童発達支援管理責任者には、研修の修了と実務経験の要件があり、その要件は個人に付くものです。事業所を引き継いでも、資格を持つ人が辞めれば、配置の基準を満たせなくなり、報酬の減算につながります。また、事務連絡は実質的な継続の例として「職員に変更がない等」を挙げているため、職員の大きな入れ替わりは、その判断にも影響しうると考えられます。
| 確かめること | 主な確認先 |
|---|---|
| 指定・変更届・廃止届、実質的継続の扱い、事前協議の期限 | 指定権者(都道府県・指定都市・中核市など) |
| 総量規制の対象区域か、承継が例外になるか | 指定権者 |
| 処分歴・運営指導の指摘・返還の請求、買い手側の欠格の事由 | 指定権者、対象法人の記録 |
| 報酬の請求の記録と実際のサービス、加算・減算の状況 | 対象法人の記録(財務・運営のデューデリジェンス) |
| サービス管理責任者等の在籍と、辞める予定の有無 | 対象法人 |
| 利用契約・雇用契約・建物の賃貸借の引き継ぎ | 利用者・家族、職員、貸主 |
| 補助金で取得した財産の処分手続 | 補助金を出した機関 |
どの手続も、引き継ぎの日にサービスが途切れないことが前提になります。事務連絡も、承継の前後でサービスが続けて提供されるよう、迅速で簡便な対応に配慮するよう求めています。
障害福祉サービスの総費用額(国民健康保険団体連合会のデータ)は、2024年度に約4.18兆円で、前の年度より12.1%増えました(障害福祉サービス等報酬改定検討チーム 第50回 資料2)。サービス別では、生活介護9,085億円、就労継続支援B型6,294億円(前年度比20.1%増)、放課後等デイサービス6,098億円(同14.9%増)、共同生活援助4,712億円(同13.2%増)です。
これは公的な報酬の費用の合計で、事業者の売上や利益そのものではありません。伸び率も、利用者の増加・事業所の増加・報酬改定が重なったもので、事業者の成長率ではありません。M&Aの件数や価格の水準を示すものでもありません。
Q. 障害福祉の事業所を事業譲渡すると、指定はどうなりますか?
A. 指定には法律上の承継の規定がないため、原則として譲り受ける法人が新規に指定を受け、譲り渡す法人は廃止の届出をします。ただし、2024年6月21日の国の事務連絡により、職員に変更がない等で事業所が実質的に継続していると指定権者が認める場合は、提出書類の簡素化や報酬上の実績の通算などの取扱いがあります。事前協議の期限は自治体ごとに違うため、早めに指定権者に相談してください。
Q. 株式譲渡なら、指定を取り直さなくてよいのですか?
A. 株式譲渡では運営法人が変わらないため、合併や事業譲渡とは区別され、指定は法人に対して続くと整理できます。代表者・役員・管理者などが変われば、10日以内に変更の届出が必要です。株式譲渡なら変更の届出で足りると明記した国の資料は見当たらないため、個別には指定権者に確認してください。
Q. M&Aで引き継げば、2026年度の新規事業所向けの報酬の引き下げは適用されませんか?
A. 国のQ&A(令和8年度報酬改定 VOL.1 問12)は、2024年6月21日の事務連絡に基づいて、事業譲渡や吸収合併等により指定手続の簡略化や報酬上の実績の通算等を行った場合は、応急的な報酬単価の対象外としています。指定権者が実質的な継続を認めることが前提で、M&Aであれば当然に対象外になるわけではありません。
Q. 障害福祉の事業所は、株式会社が多いのですか?
A. 2026年3月末時点の集計上の運営法人56,192のうち、株式会社が40.9%、合同会社が15.7%、有限会社が5.7%で、会社を合わせると62.3%でした。事業所の数で見ると会社が運営する事業所は52.2%で、社会福祉法人の事業所が24.7%です。サービスによって大きく違い、放課後等デイサービスは会社が69%、生活介護は社会福祉法人が58%でした。
Q. 障害福祉の事業所を買うとき、何を確かめるべきですか?
A. 指定権者との事前協議(実質的継続の扱い・期限)、総量規制の対象区域かどうか、対象の事業所と法人の処分歴や返還の請求、買い手側の欠格の事由、サービス管理責任者等の在籍、報酬の請求の記録、利用契約・雇用契約・賃貸借の引き継ぎ、補助金で取得した財産の扱いなどです。
全国13.6万の障害福祉の事業所は、集計上5.6万の法人が運営しており、その9割近くは1〜4事業所の法人でした。会社が運営する法人は6割を超えますが、サービスによって顔ぶれは大きく違います。指定は法人が変われば原則として新規になり、実質的な継続が認められれば手続の簡素化や実績の通算がある、という二段の仕組みです。引き継ぎの形を決める前に、指定権者への相談と、処分歴・人員・契約の確認から始めることになります。
<a href="https://jfsc.jp/research/shogai-fukushi-shoukei-japan/">障害福祉の事業所は、誰が運営しているのか ── 13.6万事業所で見る運営法人の顔ぶれと、指定の引き継ぎ方|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「障害福祉の事業所は、誰が運営しているのか ── 13.6万事業所で見る運営法人の顔ぶれと、指定の引き継ぎ方」(2026年10月14日) https://jfsc.jp/research/shogai-fukushi-shoukei-japan/
本稿は、福祉医療機構が公表している障害福祉サービス等事業所のオープンデータと、国・自治体の公表資料をもとにした集計と整理であり、個別の法人や事業所の評価、特定の取引の勧誘を目的とするものではありません。
指定の手続や実質的継続の扱いは指定権者(都道府県・指定都市・中核市など)に、契約・労務・税務の個別の判断は弁護士・社会保険労務士・税理士などの専門家にご相談ください。
集計や記載に誤りがある可能性があります。お気づきの点がありましたら、お問い合わせよりご連絡ください。速やかに確認のうえ対応いたします。