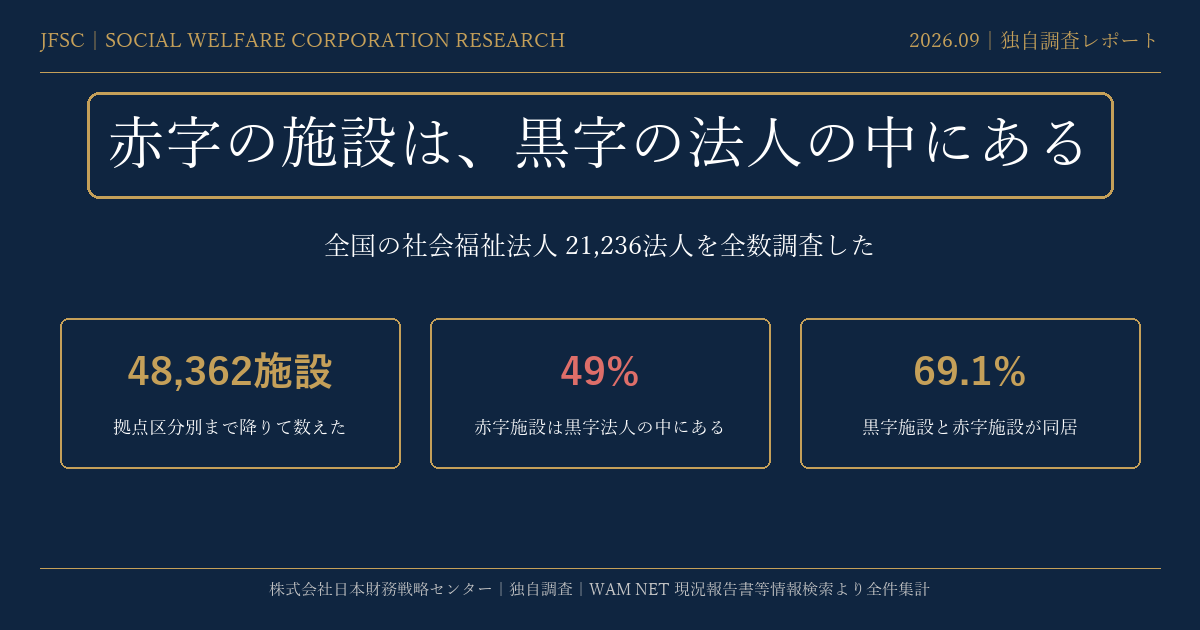
社会福祉法人が苦しい、という話はよく聞く。特別養護老人ホームの4割が赤字だという集計もある。ただ、それは融資先などの標本を集計したものであり、全国の社会福祉法人のうち何法人が赤字なのかを数えた統計は、公表されていない。所轄庁に提出された計算書類は全法人ぶん公開されているのに、誰も全部は数えていない。だから数えた。21,236法人、64,469施設。結論から書く。赤字の施設のうち半分は、決算書の上では黒字とされている法人の中にある。
<a href="https://jfsc.jp/research/shafuku-japan/">赤字の施設は、黒字の法人の中にある ── 全国の社会福祉法人 21,236法人を全数調査した|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「赤字の施設は、黒字の法人の中にある ── 全国の社会福祉法人 21,236法人を全数調査した」(2026年9月10日) https://jfsc.jp/research/shafuku-japan/独立行政法人福祉医療機構が運営する WAM NET の「現況報告書等情報検索」には、全国の社会福祉法人が所轄庁に提出した計算書類が、法人ごとに公開されている。ここから全法人の計算書類を取得した。利用条件は公共データ利用規約(第1.0版)で、出典を示せば再利用できる。
取得と集計の段階ごとの件数は次のとおりである。
| 段階 | 件数 |
|---|---|
| WAM NET 掲載法人(全数) | 21,236 |
| 計算書類を取得できた法人 | 21,138 |
| 貸借が検算できた法人(集計対象) | 20,845 |
| うち社会福祉協議会を除く | 18,993 |
| 施設(拠点区分)別まで取得できた法人 | 18,619 |
| 施設(拠点区分)数 | 64,469 |
「貸借が検算できた」とは、貸借対照表の「資産の部合計=負債の部合計+純資産の部合計」が成立していることを機械的に確認した、という意味である。抽出の誤りを自分で検出するために全件で行い、成立しない法人は集計から外した。
赤字の定義は、事業活動計算書の経常増減差額がマイナスであること。減価償却費と国庫補助金等特別積立金取崩額を含んだ、会計上の損益である。報告年度は各法人の最新年度で、大半が2025年度決算にあたる。
社会福祉協議会は分けて数えた。 社会福祉協議会も社会福祉法人だが、市町村からの受託事業と補助金で運営される性格が強く、施設を経営する法人と同じ物差しで並べると全体の数字が動く。実際、社会福祉協議会1,852法人の赤字率は66.4%あり、混ぜると全体の赤字率は33.3%から36.3%へ3ポイント上がる。以降、断りのない限り社会福祉協議会を除いた数字を使う。
まず法人単位で数える。
| 区分 | 法人数 | 経常赤字率 | 債務超過率 |
|---|---|---|---|
| 全体 | 20,845 | 36.3% | 0.8%(162法人) |
| 社会福祉協議会を除く | 18,993 | 33.3% | 0.8%(151法人) |
| 社会福祉協議会のみ | 1,852 | 66.4% | 0.6%(11法人) |
3法人に1法人が経常赤字である。ここまでは、業界で言われてきたことと大きく違わない。
意外なのは債務超過の少なさである。18,993法人のうち債務超過は151法人、0.8%しかない。 3分の1が赤字なのに、債務を返せない状態の法人はほとんどない。これは経営が健全だからというより、社会福祉法人の貸借対照表の作りによる。施設の建物は国庫補助金や寄付で取得されており、それらは基本金および国庫補助金等特別積立金として純資産に積まれる。毎期の赤字はこの厚みを少しずつ削るが、削り切るには時間がかかる。
言い換えると、社会福祉法人の赤字は、すぐに倒産には結びつかない。だから赤字のまま何年も続く。2年続けて赤字の施設が25.1%あるのは、その帰結である。
規模で見ると、小さいほど苦しい。
| サービス活動収益 | 法人数 | 経常赤字率 |
|---|---|---|
| 1億円未満 | 2,009 | 54.6% |
| 1〜3億円 | 7,086 | 30.3% |
| 3〜5億円 | 3,431 | 32.8% |
| 5〜10億円 | 3,714 | 34.1% |
| 10〜30億円 | 2,304 | 26.4% |
| 30億円以上 | 447 | 19.0% |
収益1億円未満の法人は54.6%が赤字で、30億円以上の19.0%とは35ポイント違う。1億円未満の法人が2,009あり、その多くは施設を1つだけ持つ単独運営である。
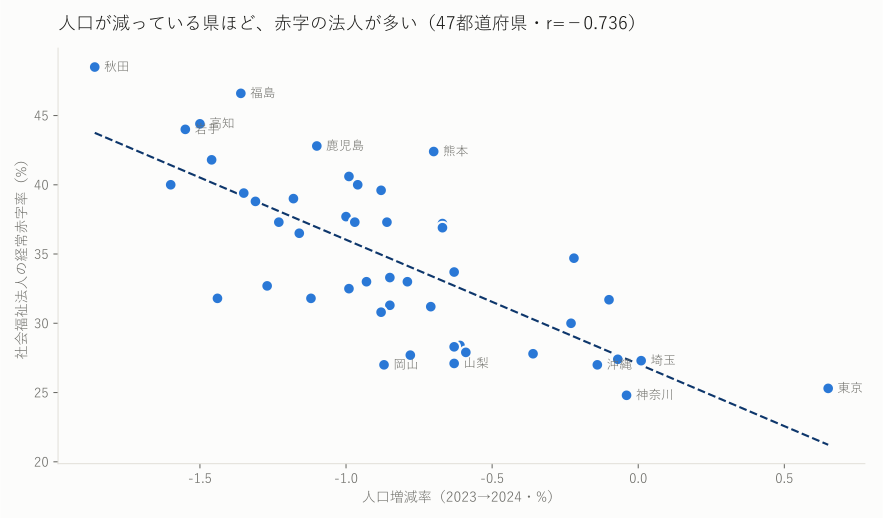
地域差もある。県別で最も低いのは神奈川県の24.8%、最も高いのは秋田県の48.5%で、倍近い開きがある。低いほうには神奈川・東京・沖縄・岡山・山梨が並び、高いほうには秋田・福島・高知・岩手・鹿児島が並ぶ。
この並びが人口の動きと対応しているかを、総務省統計局の人口推計と突き合わせて確かめた。47都道府県の全数である。
| 組み合わせ | 相関係数(ピアソン) | 順位相関(スピアマン) |
|---|---|---|
| 県別赤字率 × 人口増減率(2023→2024) | −0.736 | −0.753 |
| 県別赤字率 × 高齢化率(65歳以上人口の割合) | +0.761 | +0.757 |
| 県別赤字率 × 総人口 | −0.493 | ― |
人口が減っている県ほど赤字率が高く、高齢化率が高い県ほど赤字率が高い。どちらもn=47で、相関としてははっきりしている。
ただし、この2つは独立した指標ではない。人口増減率と高齢化率の相関は−0.945で、ほぼ同じものを別の角度から見ている。つまり「地方の人口構造」というひとつの要因が、2通りに現れているとみるべきである。また相関は関係の強さであって、人口減少が赤字の原因だと示したものではない。単価が全国一律の制度のもとで、人件費や利用者の確保のしやすさが地域で違うことなど、間に入る要因は特定していない。
なお、高齢化率が高い県ほど赤字が多い、という向きには注意が必要である。高齢者が多い=利用者が多いのだから収入も増えるはずだ、と考えると逆に見える。このデータからは、需要の多寡だけでは説明しにくく、単価や人手など別の要因を考える必要がある、というところまでしか言えない。
ここからが本題である。
社会福祉法人の計算書類には、法人全体の事業活動計算書のほかに、拠点区分別の事業活動計算書が付いている。拠点区分とは、おおむね施設や事業所の単位である。この内訳を全法人ぶん取り出して、施設ごとに黒字か赤字かを判定した。18,619法人、64,469施設ぶんが取得できた。
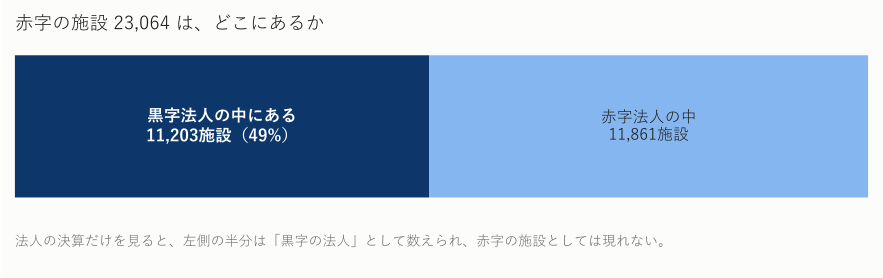
施設単位で見た経常赤字は35.3%、そのうち前年度も赤字だった「2年連続赤字」は25.1%である。法人単位の33.3%と大きくは変わらない。変わるのは、その赤字がどこにあるかである。
本記事の内容は、出典リンクつきでご自由に引用いただけます(CC BY 4.0)。コピー用の引用タグは ページ冒頭の枠 にあります。
赤字の施設は23,064ある。このうち11,203、48.6%は、法人としては黒字と判定される法人の中にある。決算書を法人単位で読むかぎり、この11,203施設は「赤字の施設」としては現れない。黒字の施設が生んだ利益と相殺され、法人全体としては黒字の決算になるからである。
同じことを法人の側から数えると、こうなる。
| 指標 | 値 |
|---|---|
| 施設を2つ以上持つ法人 | 11,244 |
| 黒字の施設と赤字の施設が同居する法人 | 7,745(68.9%) |
| 法人としては黒字だが、赤字施設を抱える法人 | 5,060(45.0%) |
| 複数の事業区分の施設を持つ法人 | 34.2% |
複数施設を持つ法人の7割で、黒字と赤字が同居している。そして半分近い法人が、黒字決算の裏で赤字の施設を抱えている。
これは不正でも粉飾でもない。社会福祉法人の会計では、拠点区分をまたぐ繰入は制度上認められており、内訳表として公開もされている。ただ、法人単位の数字だけを見て「この法人は黒字だから問題ない」と判断すると、実態の半分を見落とすことになる。
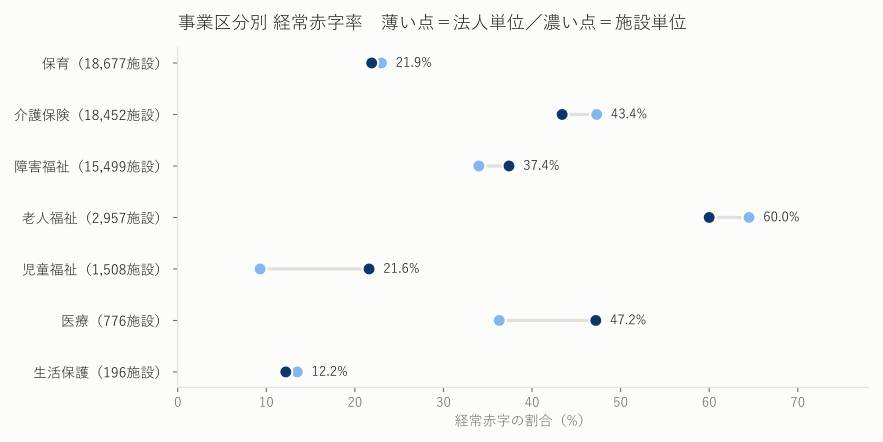
事業区分別に、法人単位と施設単位の赤字率を並べるとこうなる。
| 事業区分 | 法人数 | 法人単位 | 施設数 | 施設単位 | 2年連続 |
|---|---|---|---|---|---|
| 保育 | 8,420 | 23.0% | 18,677 | 21.9% | 11.9% |
| 介護保険 | 5,963 | 47.3% | 18,452 | 43.4% | 33.5% |
| 障害福祉 | 3,516 | 34.0% | 15,499 | 37.4% | 26.3% |
| 児童福祉 | 386 | 9.3% | 1,508 | 21.6% | 12.5% |
| 老人福祉 | 256 | 64.5% | 2,957 | 60.0% | 50.4% |
| 医療 | 113 | 36.3% | 776 | 47.2% | 37.8% |
| 生活保護 | 52 | 13.5% | 196 | 12.2% | 7.7% |
| 就労支援 | 49 | 40.8% | 406 | 43.8% | 30.8% |
全体では33.3%と35.3%でほぼ一致するのに、区分ごとには両方向に動く。医療は法人単位36.3%に対し施設単位47.2%で10.9ポイント高く、児童福祉は9.3%に対し21.6%で12.3ポイント高い。逆に介護保険は47.3%に対し43.4%で、施設単位のほうが低い。
理由は分類の仕方にある。法人単位の集計では、その法人で最も収益の大きい事業区分を法人の分類として使う。ところが施設の29%は、その法人の主たる事業とは別の事業区分である。複数の事業区分の施設を持つ法人が34.2%あるからだ。社会福祉法人が持つ医療施設は数が少なく、多くは介護や障害福祉を主とする法人の中にあり、法人全体の収益では埋もれる。法人単位で数えると、その医療施設の赤字は介護の法人の数字に混ざってしまう。
つまり、業種別の赤字率を語るときは、法人単位か施設単位かを必ず断らなければならない。同じデータから、どちらとも言える数字が出る。
事業区分は大きすぎる。WAM NET の事業所名簿150,605件を使い、法人ごとに最も多いサービス種別を判定して施設に付与した。拠点区分の名称からの推測ではなく、届け出られたサービス種類に基づく分類である。
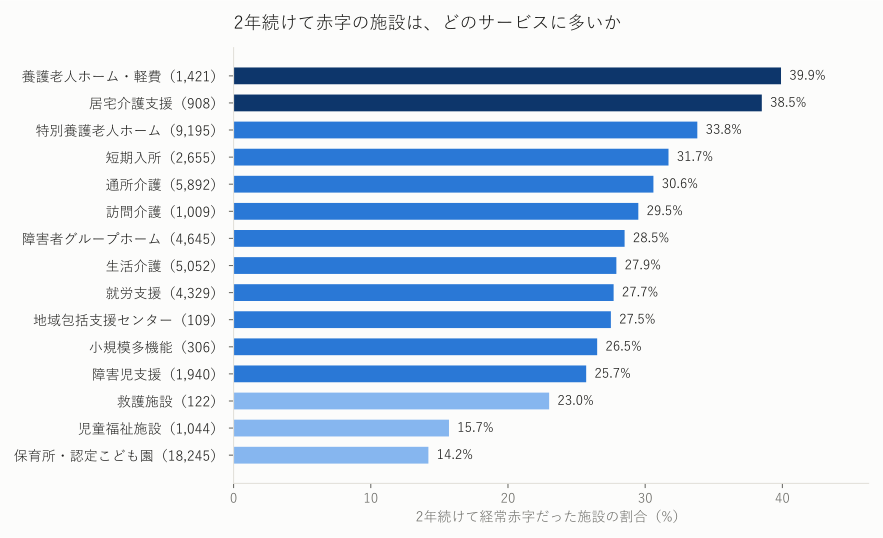
| 主サービス | 施設数 | 前年度赤字 | 当年度赤字 | 2年連続 | 人件費率 |
|---|---|---|---|---|---|
| 居宅介護支援 | 908 | 48.7% | 48.7% | 38.5% | 0.671 |
| 養護老人ホーム・軽費 | 1,421 | 51.2% | 48.8% | 39.9% | 0.62 |
| 特別養護老人ホーム(本調査の分類) | 9,195 | 44.4% | 42.9% | 33.8% | 0.658 |
| 訪問介護 | 1,009 | 38.3% | 39.7% | 29.5% | 0.692 |
| 短期入所 | 2,655 | 41.0% | 40.2% | 31.7% | 0.657 |
| 通所介護 | 5,892 | 40.9% | 38.9% | 30.6% | 0.671 |
| 生活介護 | 5,052 | 37.5% | 37.4% | 27.9% | 0.682 |
| 障害者グループホーム | 4,645 | 38.4% | 38.3% | 28.5% | 0.667 |
| 就労支援 | 4,329 | 37.4% | 38.5% | 27.7% | 0.636 |
| 障害児支援 | 1,940 | 35.3% | 35.4% | 25.7% | 0.705 |
| 児童福祉施設 | 1,044 | 24.6% | 24.4% | 15.7% | 0.694 |
| 保育所・認定こども園 | 18,245 | 25.9% | 24.5% | 14.2% | 0.729 |
居宅介護支援がいちばん悪い。 48.7%が赤字で、2年続けての赤字も38.5%ある。ケアマネジャーを置く事業所が単体では成り立ちにくいことは実務では知られてきたが、全国の実数で示されたことはなかった。同じ法人の他の事業に支えられて存続している、という構図がそのまま数字に出ている。
次に悪いのが養護老人ホームと軽費老人ホームで、48.8%が赤字、2年連続も39.9%。措置費と利用料で運営され、単価の上げようがない施設群である。
対照的に保育所・認定こども園は24.5%で最も低く、しかも前年度より1.4ポイント改善している。
社会福祉法人の事業は、ほぼすべてが公定価格である。介護保険は介護報酬、障害福祉は障害福祉サービス等報酬、保育は公定価格で単価が決まる。自分の判断で値上げすることはできない。したがって、収入の増減はほぼ制度改定で決まる。
2024年4月の改定は次のとおりだった。介護報酬は全体で+1.59%(うち処遇改善+0.98%、その他+0.61%)。ただし収支差率が高いとされた訪問介護など4サービスは基本報酬が引き下げられ、最大24.5%の処遇改善加算で補う設計になった。障害福祉サービス等報酬は+1.12%で、3種類の処遇改善加算が一本化された。保育の公定価格は人事院勧告に伴う人件費改定が行われた。
本稿のデータは、この改定の1年目(前年度)と2年目(当年度)の決算である。改定前との比較ではなく、改定が定着していく過程の1年ぶんの変化として読んでほしい。
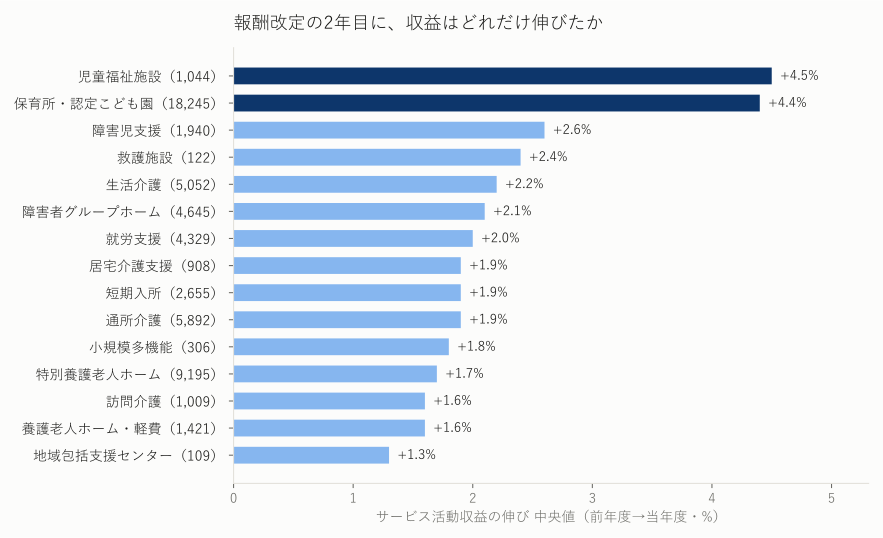
収益の伸びの中央値は、全体で+2.7%だった。ただし内訳は割れている。
保育系が4%台で伸びる一方、介護系は2%を切る水準に固まっている。同じ社会福祉法人という器の中で、どの制度に乗っているかによって、収入の伸びが3ポイント違う。
人件費との関係を見ると、障害福祉だけが人件費の伸び(+3.1%)が収益の伸び(+1.9%)を上回った。改定率が介護より低く、処遇改善加算の一本化で人件費が先に動いたことと整合する。実際、障害福祉は事業区分の中で唯一、赤字施設の比率が前年より増えている(33.8%→35.2%)。
訪問介護は、基本報酬引き下げの影響が数字に出た。収益の伸びは+1.6%と全サービス中で最も低い部類で、赤字施設の比率は38.5%から40.2%へ1.7ポイント増えた。加算で補う設計は、平均で見れば機能しているが、施設単位で見ると埋まっていないところがある。
全体では、前年度より経常増減差額が悪化した施設が47.4%ある。改定2年目に、およそ半分の施設が前年より悪くなった。
ここまでで「法人の中に赤字施設が隠れている」ことは分かった。次の問いは、その赤字が法人ごとに揃っているかである。揃っているなら経営の問題、ばらけているなら施設ごとの事情ということになる。
施設を2つ以上持つ法人10,355について、法人の中で赤字施設が占める割合を数えた。
| 法人の中で赤字施設が占める割合 | 法人数 | 割合 |
|---|---|---|
| 全部黒字 | 2,672 | 25.8% |
| 25%未満が赤字 | 1,386 | 13.4% |
| 25〜50% | 4,130 | 39.9% |
| 50〜75% | 1,323 | 12.8% |
| 75%以上 | 117 | 1.1% |
| 全部赤字 | 727 | 7.0% |
混在が67.2%で、両端は32.8%しかない。最も多いのは「4施設のうち1つか2つが赤字」という状態である。
全施設が赤字の法人は727、7.0%しかない。 法人として赤字の3,156法人に限っても、全施設が赤字なのは22.9%で、残る75.8%は黒字施設を抱えている。
施設の経常利益率のばらつきを分解すると、法人間のちがいで説明できるのは13.9%で、残る86.1%は同じ法人の中のちがいだった(級内相関0.139)。赤字かどうかは、法人の属性ではほとんど決まらない。
施設数が増えるほど混在に寄る。施設2つの法人では全部赤字が15.1%あるが、6〜10施設では0.7%、11施設以上では0%である。大きい法人が赤字施設を抱えるのは経営の巧拙ではなく、施設を増やせばそうなるという話にすぎない。逆に言えば、「赤字施設がある」こと自体は問題の指標にならない。指標になるのは、施設2〜3で全施設が赤字という形のほうである。
事業区分で見ると性格が分かれる。保育は45.5%が全施設黒字で、法人内のばらつきも最も小さい。介護保険と障害福祉は混在が75.0%と80.8%で、全施設黒字は14%台しかない。老人福祉は23.7%が全施設赤字で、突出して高い。
ばらつきの出どころも区分で逆転する。保育の級内相関は0.015で、園の成績は法人ではなく園ごとに決まる。対して介護保険は0.502、老人福祉は0.612で、ばらつきの半分以上が法人間の差である。経営の巧拙が施設をまたいで効いているように見えるのは、介護保険と老人福祉である。
県別の施設赤字率は、事業区分で幅がまったく違う。
| 事業区分 | 県数 | 赤字率の幅 | 人口増減率との相関 |
|---|---|---|---|
| 老人福祉 | 37 | 25.6〜78.1%(52.5pt) | −0.444 |
| 保育 | 47 | 10.5〜40.7%(30.2pt) | −0.431 |
| 介護保険 | 47 | 33.2〜61.1%(27.9pt) | −0.396 |
| 障害福祉 | 47 | 21.7〜45.9%(24.2pt) | −0.130 |
障害福祉だけ、地域とほとんど関係がない。 報酬が全国一律で、利用者数が人口動態にすぐには連動しないためと考えられる。逆に老人福祉は52.5ポイントも開く。措置費と自治体の裁量が入る分だけ、県の姿勢が結果に出ている可能性がある。
介護保険はどの県でも3分の1以上が赤字で、最も低い神奈川でも33.2%である。地域を選べば楽になる、という構造にはなっていない。
では、地方の不利は何で説明できるのか。まず疑ったのは人件費である。人手が集まりにくい地域では、採用にも定着にもコストがかかるはずだからだ。
結果は、その通りにはならなかった。
| 事業区分 | 人件費 合計 | 常勤系 | 非常勤系 |
|---|---|---|---|
| 保育 | −0.409 | −0.492 | +0.288 |
| 介護保険 | −0.069 | −0.704 | +0.642 |
| 障害福祉 | +0.360 | −0.381 | +0.528 |
| 老人福祉 | −0.085 | −0.322 | +0.370 |
負の値は「人口が減っている県ほど重い」という意味である。常勤の給与はどの区分でも地方ほど重く、非常勤と派遣はどの区分でも都市ほど重い。ところが合計すると、介護保険と老人福祉はほぼ差がなく、障害福祉は逆転する。
実額でも同じである。人口減少が大きい5県と、増加または横ばいの5県で人件費率の中央値を比べると、保育は76.1%対70.7%で5.4ポイント地方が重いが、介護保険は68.4%対68.2%でほぼ同じ、障害福祉は64.3%対67.5%で地方のほうが軽い。
つまり、地方と都市で違うのは人件費の総額ではなく雇い方である。都市は非常勤と派遣で調整でき、地方は常勤で抱えるしかない。総額は同じところに着地する。労働市場の逼迫が総額に効いているのは保育だけだった。
なお、地方で重い費目は他にもある。水道光熱費、燃料費、車輌費、給食費である。障害福祉では車輌費が地方0.78%・都市0.41%と倍近い。ただしいずれも収益の1%前後で、赤字を左右する規模ではない。
そして、規模をそろえても地域差は消えない。
| 施設の収益規模 | 地方12県 | 都市12県 | 差 |
|---|---|---|---|
| 0.5億円未満 | 53.0% | 50.5% | +2.5pt |
| 0.5〜1億円 | 40.6% | 37.0% | +3.6pt |
| 1〜2億円 | 29.8% | 25.5% | +4.3pt |
| 2〜3億円 | 33.0% | 19.4% | +13.5pt |
| 3〜5億円 | 40.4% | 30.4% | +9.9pt |
| 5〜10億円 | 29.8% | 25.2% | +4.7pt |
ここまで人件費を追ってきたが、黒字施設と赤字施設の差を全項目で並べ直すと、順位が入れ替わる。
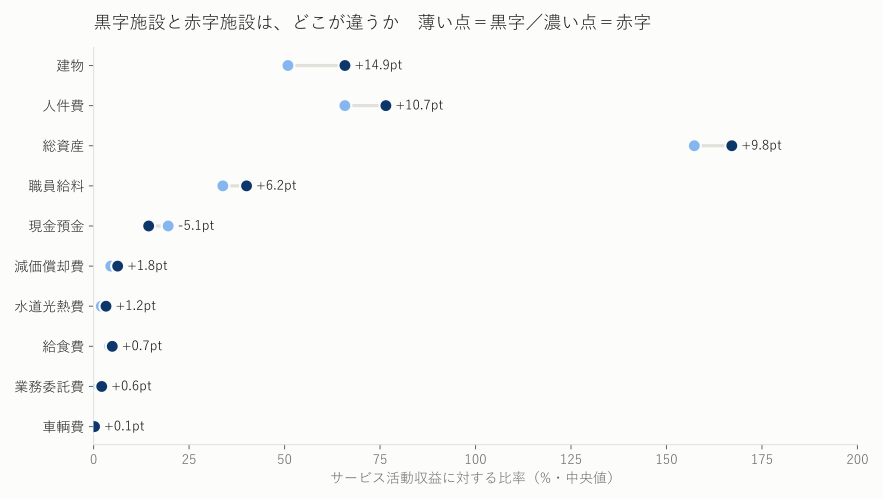
| 項目(収益に対する比率・中央値) | 黒字 | 赤字 | 差 |
|---|---|---|---|
| 建物(帳簿価額) | 54.11% | 68.92% | +14.80pt |
| 人件費 | 66.40% | 76.87% | +10.47pt |
| 総資産 | 158.15% | 168.42% | +10.27pt |
| 職員給料 | 34.15% | 40.41% | +6.25pt |
| 現金預金 | 19.34% | 14.29% | −5.05pt |
| 減価償却費 | 4.66% | 6.46% | +1.80pt |
| 水道光熱費 | 2.06% | 3.38% | +1.32pt |
| 給食費 | 4.37% | 5.19% | +0.83pt |
| 業務委託費 | 1.61% | 2.17% | +0.56pt |
| 車輌費 | 0.14% | 0.29% | +0.14pt |
差が最も大きいのは建物である。収益に対して建物が重い施設ほど赤字率が高く、現金は逆に薄い。ここで言えるのは差の大きさであって、建物が赤字を生んでいるという因果ではない。
建物の重さで並べると、そのまま赤字率が動く。
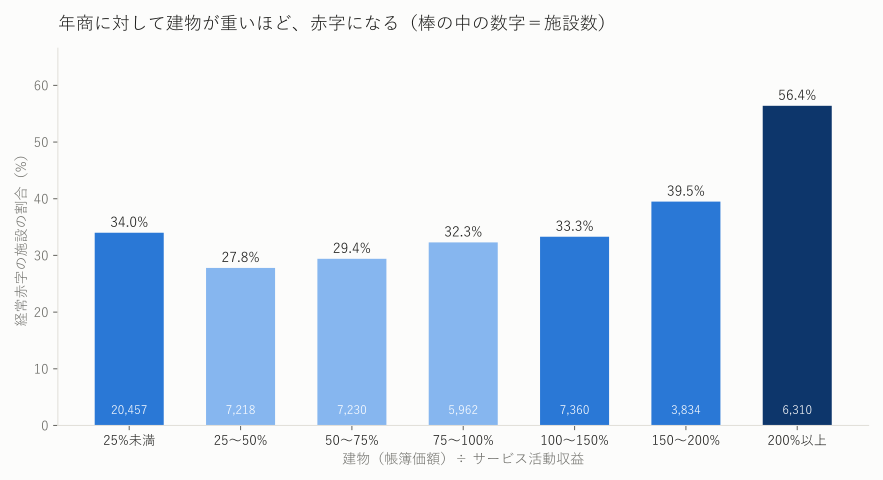
| 建物÷サービス活動収益 | 施設数 | 赤字率 | 自己負担分の償却 | 償却前も赤字 |
|---|---|---|---|---|
| 25%未満 | 20,785 | 34.0% | 0.81% | 30.6% |
| 25〜50% | 7,218 | 27.8% | 2.64% | 18.0% |
| 50〜75% | 7,230 | 29.4% | 3.27% | 17.1% |
| 75〜100% | 5,962 | 32.3% | 4.02% | 17.2% |
| 100〜150% | 7,360 | 33.3% | 4.73% | 17.2% |
| 150〜200% | 3,834 | 39.5% | 5.89% | 18.9% |
| 200%以上 | 6,310 | 56.4% | 9.58% | 29.9% |
年商の2倍を超える建物を持つ施設は、56.4%が赤字である。自己負担分の償却だけで収益の9.58%が消える。
ここで「自己負担分の償却」と書いたのには理由がある。社会福祉法人の施設は国庫補助金で建てられている部分が大きく、その分の減価償却は国庫補助金等特別積立金の取崩しで相殺される。損益に残るのは、補助を受けていない部分の償却だけである。
そこで両方を分けて数えた。
| 項目(収益比・中央値) | 黒字 | 赤字 | 差 |
|---|---|---|---|
| 減価償却費 | 4.65% | 6.45% | +1.80pt |
| 国庫補助金等特別積立金 取崩額 | 1.47% | 1.49% | +0.02pt |
| 差し引き(自己負担分) | 2.61% | 3.96% | +1.36pt |
| 国庫補助金等特別積立金の残高 | 20.10% | 16.62% | −3.47pt |
取崩額は黒字も赤字もほぼ同じ1.5%である。赤字施設の償却が重い分は、補助では相殺されず、そのまま自己負担として残っている。 しかも赤字施設ほど補助積立金の残高が薄い。補助の薄い建物ほど、赤字になっている。
減価償却は現金の支出を伴わない。だから「償却前でも回っていないのか、償却の重さだけで赤字なのか」を分けて数えた。経常増減差額に自己負担分の償却を足し戻したものを、ここでは償却前利益と呼ぶ。
赤字施設20,728のうち、償却前でもマイナスなのは65.8%(13,636施設)。残る34.2%は、償却を除けば回っている。 この34.2%は、日々の運営が失敗しているのではなく、建物の重さで赤字になっている。現在の収益水準と費用構造が続くかぎり、償却が終わるまでこの赤字は消えない。逆に言えば、稼働や単価が上がれば解消しうる。
償却前利益がマイナスの施設の割合は、老人福祉34.0%、障害福祉28.7%、介護保険26.0%、保育13.6%だった。
借入のある施設の債務償還年数(借入金÷償却前利益)の中央値は、全体で3.0年である。ただし区分で開き、老人福祉6.2年、介護保険5.6年に対し、保育1.9年、障害福祉2.6年だった。
そして、金利は動き始めている。設備資金借入金と支払利息が2期そろって取れた6,054施設で実効金利を計算すると、前年度1.09%から当年度1.30%へ0.21ポイント上昇していた。利息が前年より増えた施設は34.9%、そのうち借入残高が減っているのに利息が増えた施設が31.9%ある。元本を返しても払いが増える段階に入っている。
補助金で建てるとき、建設費の自己負担は小さく見える。だが償却は補助部分を除いた分がそのまま損益に残り、借入の返済は現金として出ていく。建てた時点の判断が、その後20年から40年の収支をほぼ決めてしまう。 本稿の数字は、それが全国の実数として現れていることを示している。
ここまでは費用の側から見てきた。だが、収益に対して建物が重いという状態は、分子が大きいだけでなく分母が小さいときにも起きる。建てすぎたのか、埋まっていないのか。それを分けるには稼働の実数が要る。
現況報告書には、事業所ごとに定員と、年間の延べ利用者数が記載されている。この2つを割れば、定員1人あたり年間何日利用されたかが出る。全国80,380施設で計算できた。
入所型の施設では、定員1人が365日埋まった状態が満床にあたる。特別養護老人ホームの中央値は347日、稼働率にして95.0%だった。障害者グループホーム92.0%、養護老人ホームは87.1%、障害者支援施設は73.0%である。通所型は営業日が上限になるため365日では割り切れないが、同じ業種の中での比較には使える。
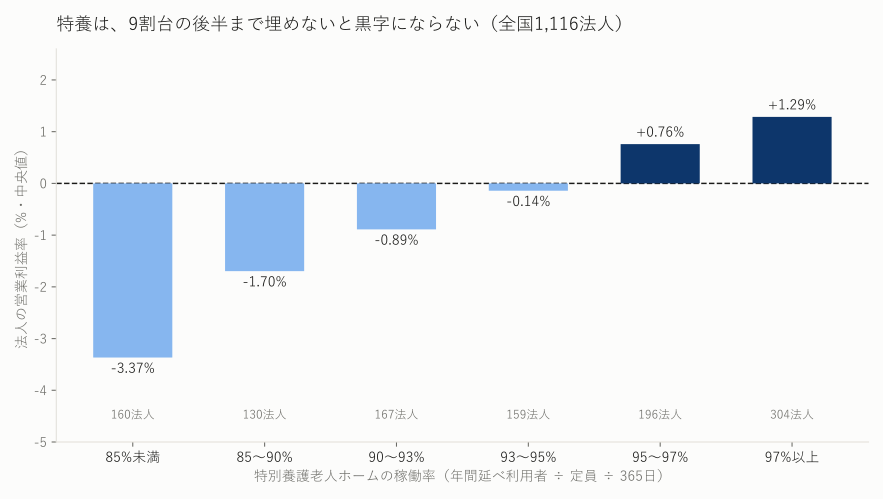
特別養護老人ホームを1つだけ持ち、法人全体でも施設が3つ以内という1,116法人について、その特養の稼働率と法人の営業利益率(サービス活動増減差額÷サービス活動収益)を並べた。1対1で対応が取れる法人に限った、という意味である。
| 特養の稼働率 | 法人数 | 営業利益率 中央値 | 営業赤字の法人 |
|---|---|---|---|
| 85%未満 | 160 | −3.37% | 65.0% |
| 85〜90% | 130 | −1.70% | 69.7% |
| 90〜93% | 167 | −0.89% | 52.1% |
| 93〜95% | 159 | −0.14% | 51.9% |
| 95〜97% | 196 | +0.76% | 46.2% |
| 97%以上 | 304 | +1.29% | 42.1% |
黒字と赤字が入れ替わるのは93〜95%のところである。 目安としては95%、と言っていい。そして稼働率の中央値は94.3%だった。業界の中位は、ちょうど分岐点の手前にいる。
定員55人の特養であれば、95%は空床2.8床にあたる。3床空くと median は赤字側に落ちる。
もっとも、これは中央値の話である。同じ稼働率帯の中にも黒字の法人と赤字の法人が混在しており、97%以上まで埋めていても42.1%は営業赤字である。修繕や人員体制の変更といった単年度の支出でも損益は動く。95%は目標水準の目安であって、そこを超えれば黒字になるという意味ではない。
稼働と建物の重さは、同じ現象を分子と分母から見たものである。定員は建てた時点で決まり、後から減らせない。人口が減って利用者が集まらなくなっても、箱は同じ大きさで残る。収益に対して建物が重い施設が赤字だという先の結果は、建てすぎたからでもあり、埋まらなくなったからでもある。
なお、地域別に分岐点を出そうとしたが、この標本では読み取れなかった。1つの稼働率帯に20〜130法人しか入らず、中央値が1〜2ポイント揺れるためである。地域別の表はAPPENDIXに参考として掲げるが、そこから地域差を読むことはできない。
「特養の45.2%が赤字」という既存の集計との関係。 福祉医療機構が公表している特別養護老人ホームの経営分析では、従来型45.2%、ユニット型31.5%が赤字とされている。本稿で「特別養護老人ホーム」に分類した施設は42.5%で、近い水準にある。ただし両者は母集団が違う。福祉医療機構の集計は融資先5,456施設を対象とした標本であり、本稿は全国の社会福祉法人が提出した拠点区分別の計算書類の全数である。また本稿の「特別養護老人ホーム」は、その法人で最も多いサービス種別による分類であり、施設種別そのものではない。本稿の数値を引用する際は「本調査の特別養護老人ホーム分類では42.5%」のように、分類の出どころを添えていただきたい。数字が近いことは相互の妥当性を示すが、同じものを測ってはいない。
施設単位のカバー率。 拠点区分別の様式まで取得できたのは18,619法人で、集計対象20,845法人の89%である。取得できなかったのは、計算書類の様式が画像化されているなどで機械的に読めなかった法人である。なお取得が2,126法人だった段階でも「赤字施設の49%が黒字法人の中」という比率はほぼ同じで、母数を9倍にしても結論は動かなかった。
年度のばらつき。 各法人の最新年度を採ったため、直近年度の届出がない法人については古い年度の計算書類が混ざっている。大半は2025年度決算である。
注記から拾える情報は限られる。 計算書類に対する注記からは、継続事業の前提に関する記載、重要な後発事象、合併・事業譲渡の記載を拾える。集計できた範囲では、継続事業の前提に何らかの記載がある法人が305、重要な後発事象が346、合併・事業譲渡が203、担保提供が2,780だった。ただし注記のファイル形式が法人によりPDF・Excel・Word・画像PDFと分かれており、判定できない法人が1万前後ある。上の件数は「判定できた法人の中で」の数であり、全国の件数ではない。
建物の重さと赤字の関係には、交絡がありうる。 本稿が示したのは、建物が重い施設ほど赤字率が高いという対応であって、建物が赤字を生んでいるという因果ではない。間に入りうるものとして、少なくとも次が考えられる。新しく建てた施設ほど帳簿価額が大きく、同時に稼働が定員に届いていない可能性。大型の施設ほど建物が重く、同時に特定のサービスに偏っている可能性。逆に古い施設は帳簿価額が小さく出るため「建物が軽い」側に入り、老朽化の負担が数字に現れない可能性。これらを切り分けるには、建設年と定員と稼働率が要る。現況報告書には施設ごとの建設年月日・延床面積・定員が記載されているため、次の調査で接続する。
建物の帳簿価額は、建てた時期に左右される。 建物は減価償却後の帳簿価額で見ているため、新しい施設ほど大きく、古い施設ほど小さく出る。「建物が重い施設ほど赤字」という結果には、新しく建てた施設が含まれやすい。土地についても、都市部の施設は公有地の貸与などで土地を貸借対照表に計上していないことが多く(保育で都市63%・地方48%)、地価の高低をそのまま比べることはできない。
稼働率と損益の対応も、1対1ではない。 稼働率は現況報告書の事業所単位、損益は計算書類の拠点区分単位で、両者の名称が一致するのは63.3%にとどまる。そのため本稿では、特養を1つだけ持ち法人全体でも施設が3つ以内という法人に限って対応させた。それでも他の小規模な事業が損益に混ざる余地は残る。
因果は主張しない。 報酬改定と赤字率の対応は時系列の並びであって、改定が赤字の原因だと証明したものではない。物価と賃金の上昇、利用者数の変化、地域の人口動態が同時に効いている。
赤字施設の半分が黒字法人の中にあるという事実は、二つのことを示している。
ひとつは、統計の問題である。法人単位で公表される経営指標は、法人内部の相殺を通ったあとの数字である。行政が経営状況を把握するときも、事業者が自らを他と比べるときも、この相殺後の数字を見ている。施設ごとの損益は公開されているのに、集計されてこなかった。
もうひとつは、経営の選択肢の問題である。黒字の施設が赤字の施設を支える構造は、支える側に余力があるうちは続く。余力が細れば、どこかで整理の判断が要る。社会福祉法人にとってその選択肢は、施設の廃止のほかに、合併と事業譲渡がある。
ただし引き受け手は制度で決まっている。特別養護老人ホームと養護老人ホームは、社会福祉法人か自治体しか経営できない。一方、保育所・認定こども園、障害福祉サービス、訪問介護・通所介護は株式会社でも経営できる。そして本稿で最も赤字率が高かった居宅介護支援と養護老人ホーム・軽費は、この二つの側に分かれて位置している。また国庫補助金で取得した施設を譲渡する場合、補助金等に係る予算の執行の適正化に関する法律に基づく財産処分の手続が必要になる。
厚生労働省は2022年に社会福祉連携推進法人制度を施行し、法人間の連携と大規模化を促してきた。本稿の数字は、その方向と矛盾しない。収益30億円以上の法人の赤字率は19.0%で、1億円未満の54.6%とは35ポイント違う。ただし、それは大きくなれば黒字になるという意味ではなく、支える側の余力が増えるという意味である。相殺の器が大きくなるだけかもしれない、という留保はつけておきたい。
事業活動計算書の「経常増減差額」がマイナスであることを指します。サービス活動増減差額に、借入金利息や補助金等の事業活動外の収支を加えたもので、減価償却費と国庫補助金等特別積立金取崩額を含みます。特別損益は含みません。
社会福祉協議会も社会福祉法人ですが、市町村からの受託事業と補助金で運営される性格が強く、施設を経営する法人とは収益構造が異なるためです。混ぜると全体の赤字率は33.3%から36.3%へ3ポイント動きます。なお社会福祉協議会だけの赤字率は66.4%です。
社会福祉法人の施設は、国庫補助金や寄付によって取得されている部分が大きく、それらは基本金および国庫補助金等特別積立金として純資産に計上されます。この厚みがあるため、毎期の赤字がただちに債務超過には至りません。逆に言えば、赤字が長期間続いても表面化しにくい構造です。
施設(拠点区分)ごとの経常増減差額がマイナスである施設は23,064あります。そのうち11,203は、法人全体の経常増減差額がプラスである法人に属しています。法人単位の決算だけを見ると、これらは赤字の施設として現れません。
おおむね施設や事業所の単位ですが、法人によって区分の切り方は異なります。複数の事業所をひとつの拠点区分にまとめている法人もあります。本稿では拠点区分をそのまま「施設」と呼んでいます。
集計表とCSVを別ページに掲載しています。個々の法人の財務数値は掲載していません。元データは福祉医療機構の WAM NET で法人ごとに公開されています。
事業譲渡や合併は法律上可能ですが、引き受け手は施設の種類で決まります。特別養護老人ホームと養護老人ホームは社会福祉法人か自治体に限られ、保育所、障害福祉サービス、訪問介護や通所介護は株式会社でも引き受けられます。また国庫補助金を受けて取得した施設については、財産処分の手続が必要です。個別の事情によって扱いが変わるため、実行にあたっては所轄庁への確認が必要です。
現況報告書の「事業所単位での定員」と「年間(4月〜3月)利用者延べ総数」から算出した。入所型は365日が満床にあたる。通所型は営業日数が上限になるため、365日を100とした比率は低く出る。
| サービス種別 | 施設数 | 年間利用日数 | 365日比 | 下位25% | 上位25% | 定員 中央値 |
|---|---|---|---|---|---|---|
| 救護施設 | 159 | 356 | 97.5% | 324 | 373 | 80 |
| 特別養護老人ホーム | 10,269 | 347 | 95.0% | 329 | 356 | 55 |
| 軽費老人ホーム | 2,124 | 340 | 93.2% | 274 | 358 | 40 |
| 障害者グループホーム | 8,991 | 336 | 92.0% | 286 | 356 | 10 |
| 養護老人ホーム | 802 | 318 | 87.1% | 216 | 348 | 50 |
| 障害児入所 | 316 | 281 | 77.1% | 102 | 332 | 32 |
| 障害者支援施設 | 5,182 | 267 | 73.0% | 221 | 341 | 40 |
| 児童養護施設 | 733 | 250 | 68.5% | 11 | 326 | 33 |
| 短期入所 | 9,835 | 249 | 68.3% | 119 | 320 | 10 |
| 生活介護 | 5,328 | 219 | 60.0% | 175 | 257 | 20 |
| 小規模多機能 | 1,457 | 214 | 58.8% | 62 | 304 | 29 |
| 就労継続支援B | 4,869 | 211 | 57.9% | 168 | 247 | 20 |
| 通所介護 | 11,868 | 206 | 56.3% | 160 | 244 | 25 |
| 就労継続支援A | 498 | 188 | 51.5% | 130 | 237 | 15 |
| 障害児通所 | 1,499 | 162 | 44.3% | 79 | 215 | 10 |
| 就労移行支援 | 583 | 120 | 33.0% | 47 | 189 | 6 |
保育所・認定こども園は、延べ利用者数の記載が他の業種と単位が揃っておらず、算出できなかったため除いている。
各施設の年間利用日数が、その業種の中央値に対して何%かを求め、法人ごとの中央値を取った。
| 業種内での稼働の位置 | 法人数 | 経常赤字率 |
|---|---|---|
| 70%未満 | 2,115 | 43.9% |
| 70〜85% | 2,098 | 38.2% |
| 85〜95% | 3,474 | 30.4% |
| 95〜105% | 4,605 | 35.1% |
| 105〜120% | 2,288 | 32.2% |
| 120%以上 | 3,345 | 23.8% |
業種別に、稼働が下位25%の施設を持つ法人と、上位25%の施設を持つ法人の経常赤字率を比べると次のとおりである。
| 業種 | 稼働 下位25% | 稼働 上位25% | 差 |
|---|---|---|---|
| 特別養護老人ホーム | 52.1% | 36.5% | +15.6pt |
| 通所介護 | 43.7% | 32.8% | +10.9pt |
| 生活介護 | 34.7% | 27.7% | +7.0pt |
| 保育所・認定こども園 | 25.9% | 19.0% | +6.8pt |
| 就労継続支援B | 35.0% | 30.1% | +4.9pt |
| 障害者グループホーム | 36.4% | 32.3% | +4.1pt |
この表から地域差を読むことはできない。 1つの区分に20〜130法人しか入らず、中央値が1〜2ポイント揺れるためである。3つの地域の線は何度も交差する。参考として掲げる。
| 特養の稼働率 | 人口減少が大きい16県 | 中間の15県 | 人口が保たれている16都府県 |
|---|---|---|---|
| 85%未満 | −4.26%(46法人) | −3.41%(37法人) | −3.09%(77法人) |
| 85〜90% | −1.92%(29法人) | −1.48%(26法人) | −1.89%(77法人) |
| 90〜93% | −2.87%(35法人) | −1.50%(43法人) | +0.20%(87法人) |
| 93〜95% | +0.13%(39法人) | −0.29%(37法人) | −0.42%(84法人) |
| 95〜97% | +1.38%(34法人) | −0.94%(56法人) | +1.35%(105法人) |
| 97%以上 | −0.21%(85法人) | +1.41%(88法人) | +1.88%(131法人) |
現況報告書の「事業所単位での事業開始年月日」から算出した。建物の築年数ではない。 同じ場所で建て替えた場合も、事業開始年月日は古いままである。したがって建替えの必要性を直接示す指標ではない。
| 開設からの年数 | 施設数 | 割合 | 定員 中央値 |
|---|---|---|---|
| 10年未満 | 29,136 | 20.1% | 20 |
| 10〜19年 | 45,232 | 31.2% | 20 |
| 20〜29年 | 41,198 | 28.4% | 25 |
| 30〜39年 | 12,758 | 8.8% | 30 |
| 40〜49年 | 7,617 | 5.3% | 50 |
| 50年以上 | 9,126 | 6.3% | 55 |
古い事業所ほど定員が大きい。1施設あたりの規模は、この20年で小さくなっている。
本稿で使った集計表16本と、そのCSVは、この下の「集計データ」にすべて掲載している。個々の法人の財務数値は掲載していない。
以下は本稿の集計表です。個々の法人の財務数値は掲載していません。それぞれの表の下にある「CSV」を開くと、そのまま貼り付けて使える形で取り出せます。
WAM NET に掲載されている社会福祉法人の全件から、計算書類・施設別の内訳をどこまで取得できたかを示す。以降の集計はこの範囲での実数である。
| 段階 | 件数 |
|---|---|
| WAM 掲載法人(全数) | 21236 |
| 計算書類を取得できた法人 | 21138 |
| 貸借が検算できた法人(集計対象) | 20845 |
| うち社会福祉協議会を除く | 18993 |
| 施設(拠点)別まで取得できた法人 | 18619 |
| 施設(拠点)数 | 64469 |
| 事業所名簿の事業所数 | 150605 |
段階,件数

WAM 掲載法人(全数),21236

計算書類を取得できた法人,21138

貸借が検算できた法人(集計対象),20845

うち社会福祉協議会を除く,18993

施設(拠点)別まで取得できた法人,18619

施設(拠点)数,64469

事業所名簿の事業所数,150605
経常赤字=事業活動計算書の経常増減差額がマイナス。債務超過=貸借対照表の純資産の部合計がマイナス。社会福祉協議会は市町村からの受託と補助で運営される性格が異なるため、内訳を分けて示す。
| 区分 | 法人数 | 経常赤字率% | 債務超過率% | 債務超過法人数 |
|---|---|---|---|---|
| 全体 | 20845 | 36.3 | 0.78 | 162 |
| 社会福祉協議会を除く | 18993 | 33.3 | 0.8 | 151 |
| 社会福祉協議会のみ | 1852 | 66.4 | 0.59 | 11 |
区分,法人数,経常赤字率%,債務超過率%,債務超過法人数

全体,20845,36.3,0.78,162

社会福祉協議会を除く,18993,33.3,0.8,151

社会福祉協議会のみ,1852,66.4,0.59,11
所轄庁の所在地ではなく、法人の主たる事務所の所在地で集計した。
| 都道府県 | 法人数 | 経常赤字率% | 債務超過法人数 | サービス活動収益 中央値(千円) |
|---|---|---|---|---|
| 大阪府 | 1096.0 | 27.4 | 9.0 | 377025.0 |
| 福岡県 | 1064.0 | 34.7 | 3.0 | 266742.0 |
| 東京都 | 999.0 | 25.3 | 2.0 | 520792.0 |
| 埼玉県 | 821.0 | 27.3 | 5.0 | 383312.0 |
| 兵庫県 | 742.0 | 28.4 | 6.0 | 344888.0 |
| 神奈川県 | 726.0 | 24.8 | 5.0 | 533788.0 |
| 北海道 | 717.0 | 40.0 | 9.0 | 417225.0 |
| 千葉県 | 631.0 | 31.7 | 4.0 | 431635.0 |
| 熊本県 | 618.0 | 42.4 | 3.0 | 214241.0 |
| 愛知県 | 590.0 | 30.0 | 6.0 | 387002.0 |
| 鹿児島県 | 558.0 | 42.8 | 2.0 | 219427.0 |
| 長崎県 | 516.0 | 39.0 | 1.0 | 202366.0 |
| 青森県 | 477.0 | 40.0 | 2.0 | 191118.0 |
| 茨城県 | 471.0 | 37.2 | 6.0 | 346487.0 |
| 群馬県 | 460.0 | 28.3 | 0.0 | 267007.0 |
| 沖縄県 | 441.0 | 27.0 | 1.0 | 209299.0 |
| 静岡県 | 433.0 | 33.0 | 2.0 | 336216.0 |
| 京都府 | 423.0 | 27.9 | 3.0 | 334137.0 |
| 広島県 | 422.0 | 30.8 | 3.0 | 360206.0 |
| 新潟県 | 404.0 | 32.7 | 11.0 | 275421.0 |
| 宮崎県 | 351.0 | 37.3 | 1.0 | 226500.0 |
| 岡山県 | 344.0 | 27.0 | 2.0 | 348319.0 |
| 大分県 | 324.0 | 37.7 | 2.0 | 205285.0 |
| 栃木県 | 323.0 | 33.7 | 4.0 | 320233.0 |
| 岩手県 | 300.0 | 44.0 | 4.0 | 279811.0 |
| 三重県 | 291.0 | 33.0 | 2.0 | 339488.0 |
| 石川県 | 289.0 | 32.5 | 3.0 | 244820.0 |
| 山口県 | 278.0 | 38.8 | 1.0 | 290521.0 |
| 長野県 | 268.0 | 31.3 | 4.0 | 357102.0 |
| 岐阜県 | 253.0 | 27.7 | 1.0 | 402710.0 |
| 滋賀県 | 245.0 | 27.8 | 0.0 | 302747.0 |
| 島根県 | 244.0 | 37.3 | 2.0 | 228354.0 |
| 福島県 | 238.0 | 46.6 | 8.0 | 405572.0 |
| 宮城県 | 231.0 | 31.2 | 6.0 | 454127.0 |
| 佐賀県 | 230.0 | 39.6 | 2.0 | 188722.0 |
| 山梨県 | 218.0 | 27.1 | 3.0 | 222159.0 |
| 山形県 | 213.0 | 41.8 | 5.0 | 351099.0 |
| 福井県 | 206.0 | 36.9 | 1.0 | 265335.0 |
| 愛媛県 | 197.0 | 36.5 | 4.0 | 303016.0 |
| 秋田県 | 196.0 | 48.5 | 2.0 | 389435.0 |
| 和歌山県 | 193.0 | 39.4 | 0.0 | 322894.0 |
| 奈良県 | 192.0 | 33.3 | 4.0 | 425727.0 |
| 富山県 | 187.0 | 40.6 | 2.0 | 361334.0 |
| 香川県 | 177.0 | 37.3 | 2.0 | 308063.0 |
| 高知県 | 160.0 | 44.4 | 0.0 | 201824.0 |
| 徳島県 | 151.0 | 31.8 | 1.0 | 261105.0 |
| 鳥取県 | 85.0 | 31.8 | 2.0 | 289705.0 |
都道府県,法人数,経常赤字率%,債務超過法人数,サービス活動収益 中央値(千円)

大阪府,1096.0,27.4,9.0,377025.0

福岡県,1064.0,34.7,3.0,266742.0

東京都,999.0,25.3,2.0,520792.0

埼玉県,821.0,27.3,5.0,383312.0

兵庫県,742.0,28.4,6.0,344888.0

神奈川県,726.0,24.8,5.0,533788.0

北海道,717.0,40.0,9.0,417225.0

千葉県,631.0,31.7,4.0,431635.0

熊本県,618.0,42.4,3.0,214241.0

愛知県,590.0,30.0,6.0,387002.0

鹿児島県,558.0,42.8,2.0,219427.0

長崎県,516.0,39.0,1.0,202366.0

青森県,477.0,40.0,2.0,191118.0

茨城県,471.0,37.2,6.0,346487.0

群馬県,460.0,28.3,0.0,267007.0

沖縄県,441.0,27.0,1.0,209299.0

静岡県,433.0,33.0,2.0,336216.0

京都府,423.0,27.9,3.0,334137.0

広島県,422.0,30.8,3.0,360206.0

新潟県,404.0,32.7,11.0,275421.0

宮崎県,351.0,37.3,1.0,226500.0

岡山県,344.0,27.0,2.0,348319.0

大分県,324.0,37.7,2.0,205285.0

栃木県,323.0,33.7,4.0,320233.0

岩手県,300.0,44.0,4.0,279811.0

三重県,291.0,33.0,2.0,339488.0

石川県,289.0,32.5,3.0,244820.0

山口県,278.0,38.8,1.0,290521.0

長野県,268.0,31.3,4.0,357102.0

岐阜県,253.0,27.7,1.0,402710.0

滋賀県,245.0,27.8,0.0,302747.0

島根県,244.0,37.3,2.0,228354.0

福島県,238.0,46.6,8.0,405572.0

宮城県,231.0,31.2,6.0,454127.0

佐賀県,230.0,39.6,2.0,188722.0

山梨県,218.0,27.1,3.0,222159.0

山形県,213.0,41.8,5.0,351099.0

福井県,206.0,36.9,1.0,265335.0

愛媛県,197.0,36.5,4.0,303016.0

秋田県,196.0,48.5,2.0,389435.0

和歌山県,193.0,39.4,0.0,322894.0

奈良県,192.0,33.3,4.0,425727.0

富山県,187.0,40.6,2.0,361334.0

香川県,177.0,37.3,2.0,308063.0

高知県,160.0,44.4,0.0,201824.0

徳島県,151.0,31.8,1.0,261105.0

鳥取県,85.0,31.8,2.0,289705.0
法人単位は、その法人で最も収益の大きい事業区分に分類したうえで法人全体の損益で判定している。施設単位は拠点区分ごとの事業活動計算書で判定している。同じ事業区分でも両者は一致しない。
| 事業区分 | 法人数 | 法人_経常赤字率% | 施設数 | 施設_経常赤字率% | 施設_2期連続赤字率% |
|---|---|---|---|---|---|
| 保育 | 8420.0 | 23.0 | 18677.0 | 21.9 | 11.9 |
| 介護保険 | 5963.0 | 47.3 | 18452.0 | 43.4 | 33.5 |
| 障害福祉 | 3516.0 | 34.0 | 15499.0 | 37.4 | 26.3 |
| 児童福祉 | 386.0 | 9.3 | 1508.0 | 21.6 | 12.5 |
| 老人福祉 | 256.0 | 64.5 | 2957.0 | 60.0 | 50.4 |
| 医療 | 113.0 | 36.3 | 776.0 | 47.2 | 37.8 |
| 生活保護 | 52.0 | 13.5 | 196.0 | 12.2 | 7.7 |
| 就労支援 | 49.0 | 40.8 | 406.0 | 43.8 | 30.8 |
| その他の | 52.0 | 32.7 | 21.2 | ||
| 不明 | 5946.0 | 41.8 | 31.2 |
事業区分,法人数,法人_経常赤字率%,施設数,施設_経常赤字率%,施設_2期連続赤字率%

保育,8420.0,23.0,18677.0,21.9,11.9

介護保険,5963.0,47.3,18452.0,43.4,33.5

障害福祉,3516.0,34.0,15499.0,37.4,26.3

児童福祉,386.0,9.3,1508.0,21.6,12.5

老人福祉,256.0,64.5,2957.0,60.0,50.4

医療,113.0,36.3,776.0,47.2,37.8

生活保護,52.0,13.5,196.0,12.2,7.7

就労支援,49.0,40.8,406.0,43.8,30.8

その他の,,,52.0,32.7,21.2

不明,,,5946.0,41.8,31.2
施設を2つ以上持つ法人について、法人全体の損益と施設ごとの損益を突き合わせた。
| 指標 | 値 | 単位 |
|---|---|---|
| 施設を2つ以上持つ法人 | 11244 | 法人 |
| 黒字施設と赤字施設が同居する法人 | 7745 | 法人(68.9%) |
| 法人としては黒字だが赤字施設を抱える法人 | 5060 | 法人(45.0%) |
| 赤字施設の総数 | 23064 | 施設 |
| うち黒字法人の中にある赤字施設 | 11203 | 施設(48.6%) |
| 複数の事業区分の施設を持つ法人 | 6368 | 法人(34.2%) |
指標,値,単位

施設を2つ以上持つ法人,11244,法人

黒字施設と赤字施設が同居する法人,7745,法人(68.9%)

法人としては黒字だが赤字施設を抱える法人,5060,法人(45.0%)

赤字施設の総数,23064,施設

うち黒字法人の中にある赤字施設,11203,施設(48.6%)

複数の事業区分の施設を持つ法人,6368,法人(34.2%)
サービス種別は、WAM NET の事業所名簿 150,605件から法人ごとの最頻サービスを判定して付与した。拠点区分の名称からの推定ではない。収益の伸びは前年度決算から当年度決算への変化の中央値。
| 主サービス | 施設数 | 収益伸び 中央値% | 人件費率 中央値 | 前年度 赤字率% | 当年度 赤字率% | 2期連続 赤字率% | 前年より悪化した施設% |
|---|---|---|---|---|---|---|---|
| 保育所・認定こども園 | 18245.0 | 4.4 | 0.729 | 25.9 | 24.5 | 14.2 | 44.2 |
| 特別養護老人ホーム | 9195.0 | 1.7 | 0.658 | 44.4 | 42.9 | 33.8 | 47.7 |
| 通所介護 | 5892.0 | 1.9 | 0.671 | 40.9 | 38.9 | 30.6 | 46.8 |
| 生活介護 | 5052.0 | 2.2 | 0.682 | 37.5 | 37.4 | 27.9 | 50.8 |
| 障害者グループホーム | 4645.0 | 2.1 | 0.667 | 38.4 | 38.3 | 28.5 | 50.8 |
| 就労支援 | 4329.0 | 2.0 | 0.636 | 37.4 | 38.5 | 27.7 | 52.3 |
| 短期入所 | 2655.0 | 1.9 | 0.657 | 41.0 | 40.2 | 31.7 | 49.0 |
| 障害児支援 | 1940.0 | 2.6 | 0.705 | 35.3 | 35.4 | 25.7 | 48.2 |
| 養護老人ホーム・軽費 | 1421.0 | 1.6 | 0.62 | 51.2 | 48.8 | 39.9 | 48.8 |
| 児童福祉施設 | 1044.0 | 4.5 | 0.694 | 24.6 | 24.4 | 15.7 | 49.0 |
| 訪問介護 | 1009.0 | 1.6 | 0.692 | 38.3 | 39.7 | 29.5 | 50.0 |
| 居宅介護支援 | 908.0 | 1.9 | 0.671 | 48.7 | 48.7 | 38.5 | 48.6 |
| 小規模多機能 | 306.0 | 1.8 | 0.644 | 34.6 | 34.3 | 26.5 | 50.7 |
| 救護施設 | 122.0 | 2.4 | 0.59 | 31.1 | 32.0 | 23.0 | 41.0 |
| 地域包括支援センター | 109.0 | 1.3 | 0.679 | 32.1 | 35.8 | 27.5 | 57.8 |
| 介護老人保健施設 | 45.0 | 1.9 | 0.64 | 48.9 | 44.4 | 37.8 | 42.2 |
主サービス,施設数,収益伸び 中央値%,人件費率 中央値,前年度 赤字率%,当年度 赤字率%,2期連続 赤字率%,前年より悪化した施設%

保育所・認定こども園,18245.0,4.4,0.729,25.9,24.5,14.2,44.2

特別養護老人ホーム,9195.0,1.7,0.658,44.4,42.9,33.8,47.7

通所介護,5892.0,1.9,0.671,40.9,38.9,30.6,46.8

生活介護,5052.0,2.2,0.682,37.5,37.4,27.9,50.8

障害者グループホーム,4645.0,2.1,0.667,38.4,38.3,28.5,50.8

就労支援,4329.0,2.0,0.636,37.4,38.5,27.7,52.3

短期入所,2655.0,1.9,0.657,41.0,40.2,31.7,49.0

障害児支援,1940.0,2.6,0.705,35.3,35.4,25.7,48.2

養護老人ホーム・軽費,1421.0,1.6,0.62,51.2,48.8,39.9,48.8

児童福祉施設,1044.0,4.5,0.694,24.6,24.4,15.7,49.0

訪問介護,1009.0,1.6,0.692,38.3,39.7,29.5,50.0

居宅介護支援,908.0,1.9,0.671,48.7,48.7,38.5,48.6

小規模多機能,306.0,1.8,0.644,34.6,34.3,26.5,50.7

救護施設,122.0,2.4,0.59,31.1,32.0,23.0,41.0

地域包括支援センター,109.0,1.3,0.679,32.1,35.8,27.5,57.8

介護老人保健施設,45.0,1.9,0.64,48.9,44.4,37.8,42.2
サービス活動収益の規模で区切った。
| 収益帯 | 法人数 | 経常赤字率% | 債務超過法人数 |
|---|---|---|---|
| 1億円未満 | 2009.0 | 54.6 | 28.0 |
| 1〜3億円 | 7086.0 | 30.3 | 47.0 |
| 3〜5億円 | 3431.0 | 32.8 | 36.0 |
| 5〜10億円 | 3714.0 | 34.1 | 26.0 |
| 10〜30億円 | 2304.0 | 26.4 | 12.0 |
| 30億円以上 | 447.0 | 19.0 | 1.0 |
収益帯,法人数,経常赤字率%,債務超過法人数

1億円未満,2009.0,54.6,28.0

1〜3億円,7086.0,30.3,47.0

3〜5億円,3431.0,32.8,36.0

5〜10億円,3714.0,34.1,26.0

10〜30億円,2304.0,26.4,12.0

30億円以上,447.0,19.0,1.0
拠点区分別の事業活動計算書と貸借対照表から、主要な項目をサービス活動収益で割った。建物は減価償却後の帳簿価額。
| 項目 | 黒字% | 赤字% |
|---|---|---|
| 建物 | 50.89 | 65.81 |
| 人件費 | 65.8 | 76.53 |
| 総資産 | 157.28 | 167.1 |
| 職員給料 | 33.84 | 40.05 |
| 現金預金 | 19.53 | 14.42 |
| 減価償却費 | 4.5 | 6.3 |
| 水道光熱費 | 2.01 | 3.25 |
| 給食費 | 4.21 | 4.89 |
| 業務委託費 | 1.55 | 2.13 |
| 車輌費 | 0.13 | 0.25 |
項目,黒字%,赤字%

建物,50.89,65.81

人件費,65.8,76.53

総資産,157.28,167.1

職員給料,33.84,40.05

現金預金,19.53,14.42

減価償却費,4.5,6.3

水道光熱費,2.01,3.25

給食費,4.21,4.89

業務委託費,1.55,2.13

車輌費,0.13,0.25
建物(帳簿価額)をサービス活動収益で割った値で施設を区切った。「自己負担償却」は減価償却費から国庫補助金等特別積立金取崩額を差し引いたもの。「償却前も赤字」は経常増減差額に自己負担償却を足し戻してもマイナスの施設。
| 帯 | 施設数 | 赤字率% | 自己負担償却% | 償却前も赤字% |
|---|---|---|---|---|
| 25%未満 | 20457.0 | 34.0 | 0.81 | 30.5 |
| 25〜50% | 7218.0 | 27.8 | 2.64 | 18.0 |
| 50〜75% | 7230.0 | 29.4 | 3.27 | 17.1 |
| 75〜100% | 5962.0 | 32.3 | 4.02 | 17.2 |
| 100〜150% | 7360.0 | 33.3 | 4.73 | 17.2 |
| 150〜200% | 3834.0 | 39.5 | 5.89 | 18.9 |
| 200%以上 | 6310.0 | 56.4 | 9.58 | 29.9 |
帯,施設数,赤字率%,自己負担償却%,償却前も赤字%

25%未満,20457.0,34.0,0.81,30.5

25〜50%,7218.0,27.8,2.64,18.0

50〜75%,7230.0,29.4,3.27,17.1

75〜100%,5962.0,32.3,4.02,17.2

100〜150%,7360.0,33.3,4.73,17.2

150〜200%,3834.0,39.5,5.89,18.9

200%以上,6310.0,56.4,9.58,29.9
現況報告書の「事業所単位での定員」と「年間(4月〜3月)利用者延べ総数」から算出。入所型は365日が満床。通所型は営業日数が上限のため365日比は低く出る。保育所は延べ利用者数の記載単位が揃わず除外。
| サービス種別 | 施設数 | 定員1人あたり年間利用日数 中央値 | 365日を100とした比率% | 下位25% | 上位25% | 定員 中央値 |
|---|---|---|---|---|---|---|
| 救護施設 | 159 | 356 | 97.5 | 324 | 373 | 80 |
| 特別養護老人ホーム | 10269 | 347 | 95.0 | 329 | 356 | 55 |
| 軽費老人ホーム | 2124 | 340 | 93.2 | 274 | 358 | 40 |
| 障害者グループホーム | 8991 | 336 | 92.0 | 286 | 356 | 10 |
| 養護老人ホーム | 802 | 318 | 87.1 | 216 | 348 | 50 |
| 障害児入所 | 316 | 281 | 77.1 | 102 | 332 | 32 |
| 障害者支援施設 | 5182 | 267 | 73.0 | 221 | 341 | 40 |
| 児童養護施設 | 733 | 250 | 68.5 | 11 | 326 | 33 |
| 短期入所 | 9835 | 249 | 68.3 | 119 | 320 | 10 |
| 生活介護 | 5328 | 219 | 60.0 | 175 | 257 | 20 |
| 小規模多機能 | 1457 | 214 | 58.8 | 62 | 304 | 29 |
| 就労継続支援B | 4869 | 211 | 57.9 | 168 | 247 | 20 |
| 通所介護 | 11868 | 206 | 56.3 | 160 | 244 | 25 |
| 就労継続支援A | 498 | 188 | 51.5 | 130 | 237 | 15 |
| 障害児通所 | 1499 | 162 | 44.3 | 79 | 215 | 10 |
| 就労移行支援 | 583 | 120 | 33.0 | 47 | 189 | 6 |
サービス種別,施設数,定員1人あたり年間利用日数 中央値,365日を100とした比率%,下位25%,上位25%,定員 中央値

救護施設,159,356,97.5,324,373,80

特別養護老人ホーム,10269,347,95.0,329,356,55

軽費老人ホーム,2124,340,93.2,274,358,40

障害者グループホーム,8991,336,92.0,286,356,10

養護老人ホーム,802,318,87.1,216,348,50

障害児入所,316,281,77.1,102,332,32

障害者支援施設,5182,267,73.0,221,341,40

児童養護施設,733,250,68.5,11,326,33

短期入所,9835,249,68.3,119,320,10

生活介護,5328,219,60.0,175,257,20

小規模多機能,1457,214,58.8,62,304,29

就労継続支援B,4869,211,57.9,168,247,20

通所介護,11868,206,56.3,160,244,25

就労継続支援A,498,188,51.5,130,237,15

障害児通所,1499,162,44.3,79,215,10

就労移行支援,583,120,33.0,47,189,6
特別養護老人ホームを1つだけ持ち、法人全体でも施設が3つ以内の1,116法人。営業利益率=サービス活動増減差額÷サービス活動収益。
| 稼働率 | 法人数 | 営業利益率 中央値% | 営業赤字の法人% |
|---|---|---|---|
| 85%未満 | 160.0 | -3.39 | 65.0 |
| 85〜90% | 132.0 | -1.72 | 69.7 |
| 90〜93% | 165.0 | -0.89 | 52.1 |
| 93〜95% | 160.0 | -0.11 | 51.9 |
| 95〜97% | 195.0 | 0.66 | 46.2 |
| 97%以上 | 304.0 | 1.27 | 42.1 |
稼働率,法人数,営業利益率 中央値%,営業赤字の法人%

85%未満,160.0,-3.39,65.0

85〜90%,132.0,-1.72,69.7

90〜93%,165.0,-0.89,52.1

93〜95%,160.0,-0.11,51.9

95〜97%,195.0,0.66,46.2

97%以上,304.0,1.27,42.1
1区分に20〜130法人しか入らず中央値が1〜2ポイント揺れるため、この表から地域差は読めない。参考として掲げる。
| 特養の稼働率 | 人口減少が大きい16県 | 中間の15県 | 人口が保たれている16都府県 |
|---|---|---|---|
| 85%未満 | -4.26%(46法人) | -3.41%(37法人) | -3.09%(77法人) |
| 85〜90% | -1.92%(29法人) | -1.48%(26法人) | -1.89%(77法人) |
| 90〜93% | -2.87%(35法人) | -1.50%(43法人) | +0.20%(87法人) |
| 93〜95% | +0.13%(39法人) | -0.29%(37法人) | -0.42%(84法人) |
| 95〜97% | +1.38%(34法人) | -0.94%(56法人) | +1.35%(105法人) |
| 97%以上 | -0.21%(85法人) | +1.41%(88法人) | +1.88%(131法人) |
特養の稼働率,人口減少が大きい16県,中間の15県,人口が保たれている16都府県

85%未満,-4.26%(46法人),-3.41%(37法人),-3.09%(77法人)

85〜90%,-1.92%(29法人),-1.48%(26法人),-1.89%(77法人)

90〜93%,-2.87%(35法人),-1.50%(43法人),+0.20%(87法人)

93〜95%,+0.13%(39法人),-0.29%(37法人),-0.42%(84法人)

95〜97%,+1.38%(34法人),-0.94%(56法人),+1.35%(105法人)

97%以上,-0.21%(85法人),+1.41%(88法人),+1.88%(131法人)
現況報告書の「事業所単位での事業開始年月日」から算出。建物の築年数ではなく、同じ場所で建て替えた場合も事業開始年月日は古いまま残る。
| 開設からの年数 | 施設数 | 全体に占める割合% | 定員 中央値 |
|---|---|---|---|
| 10年未満 | 37795 | 19.6 | 20 |
| 10〜19年 | 55832 | 28.9 | 21 |
| 20〜29年 | 53541 | 27.7 | 29 |
| 30〜39年 | 17183 | 8.9 | 30 |
| 40〜49年 | 12289 | 6.4 | 60 |
| 50年以上 | 16615 | 8.6 | 80 |
開設からの年数,施設数,全体に占める割合%,定員 中央値

10年未満,37795,19.6,20

10〜19年,55832,28.9,21

20〜29年,53541,27.7,29

30〜39年,17183,8.9,30

40〜49年,12289,6.4,60

50年以上,16615,8.6,80
注記は法人により PDF・Excel・Word・画像PDF と形式がまちまちで、機械的に判定できない法人がある。判定できた法人のみを分母にした比率を併記する。
| 項目 | 該当 | 該当なし | 判定できず | 判定できた中での比率% |
|---|---|---|---|---|
| 継続事業の前提に関する注記に記載あり | 403 | 6349 | 14221 | 6.0 |
| 重要な後発事象の記載あり | 461 | 7636 | 12876 | 5.7 |
| 合併・事業譲渡の記載あり | 266 | 5940 | 14767 | 4.3 |
| 担保に供している資産の記載あり | 3779 | 4349 | 12845 | 46.5 |
項目,該当,該当なし,判定できず,判定できた中での比率%

継続事業の前提に関する注記に記載あり,403,6349,14221,6.0

重要な後発事象の記載あり,461,7636,12876,5.7

合併・事業譲渡の記載あり,266,5940,14767,4.3

担保に供している資産の記載あり,3779,4349,12845,46.5
人口は総務省統計局「人口推計」2024年10月1日現在および2023年10月1日現在(単位:千人)。相関はピアソン。赤字率×人口増減率 −0.736、赤字率×高齢化率 +0.761、人口増減率×高齢化率 −0.945(この2指標は独立ではない)。相関は関係の強さであり、因果を示すものではない。
| 都道府県 | 経常赤字率% | 人口増減率%(2023→2024) | 高齢化率%(65歳以上) | 総人口(千人・2024) |
|---|---|---|---|---|
| 秋田県 | 48.5 | -1.86 | 39.5 | 897 |
| 福島県 | 46.6 | -1.36 | 33.7 | 1743 |
| 高知県 | 44.4 | -1.5 | 36.6 | 656 |
| 岩手県 | 44.0 | -1.55 | 35.4 | 1145 |
| 鹿児島県 | 42.8 | -1.1 | 34.2 | 1532 |
| 熊本県 | 42.4 | -0.7 | 32.6 | 1697 |
| 山形県 | 41.8 | -1.46 | 35.6 | 1011 |
| 富山県 | 40.6 | -0.99 | 33.2 | 997 |
| 北海道 | 40.0 | -0.96 | 33.3 | 5043 |
| 青森県 | 40.0 | -1.6 | 35.7 | 1165 |
| 佐賀県 | 39.6 | -0.88 | 32.0 | 788 |
| 和歌山県 | 39.4 | -1.35 | 34.4 | 880 |
| 長崎県 | 39.0 | -1.18 | 34.7 | 1252 |
| 山口県 | 38.8 | -1.31 | 35.5 | 1281 |
| 大分県 | 37.7 | -1.0 | 34.4 | 1085 |
| 宮崎県 | 37.3 | -0.86 | 34.0 | 1033 |
| 島根県 | 37.3 | -1.23 | 35.2 | 642 |
| 香川県 | 37.3 | -0.97 | 32.8 | 917 |
| 茨城県 | 37.2 | -0.67 | 30.9 | 2806 |
| 福井県 | 36.9 | -0.67 | 31.8 | 739 |
| 愛媛県 | 36.5 | -1.16 | 34.5 | 1276 |
| 福岡県 | 34.7 | -0.22 | 28.6 | 5092 |
| 栃木県 | 33.7 | -0.63 | 30.5 | 1885 |
| 奈良県 | 33.3 | -0.85 | 32.9 | 1285 |
| 静岡県 | 33.0 | -0.79 | 31.2 | 3527 |
| 三重県 | 33.0 | -0.93 | 30.9 | 1711 |
| 新潟県 | 32.7 | -1.27 | 34.2 | 2099 |
| 石川県 | 32.5 | -0.99 | 30.7 | 1098 |
| 徳島県 | 31.8 | -1.44 | 35.8 | 685 |
| 鳥取県 | 31.8 | -1.12 | 33.7 | 531 |
| 千葉県 | 31.7 | -0.1 | 28.1 | 6251 |
| 長野県 | 31.3 | -0.85 | 32.9 | 1987 |
| 宮城県 | 31.2 | -0.71 | 29.6 | 2248 |
| 広島県 | 30.8 | -0.88 | 30.4 | 2714 |
| 愛知県 | 30.0 | -0.23 | 25.8 | 7460 |
| 兵庫県 | 28.4 | -0.61 | 30.2 | 5337 |
| 群馬県 | 28.3 | -0.63 | 31.1 | 1890 |
| 京都府 | 27.9 | -0.59 | 29.8 | 2520 |
| 滋賀県 | 27.8 | -0.36 | 27.2 | 1402 |
| 岐阜県 | 27.7 | -0.78 | 31.4 | 1916 |
| 大阪府 | 27.4 | -0.07 | 27.6 | 8757 |
| 埼玉県 | 27.3 | 0.01 | 27.5 | 7332 |
| 山梨県 | 27.1 | -0.63 | 32.0 | 791 |
| 沖縄県 | 27.0 | -0.14 | 24.2 | 1466 |
| 岡山県 | 27.0 | -0.87 | 31.2 | 1831 |
| 東京都 | 25.3 | 0.65 | 22.7 | 14178 |
| 神奈川県 | 24.8 | -0.04 | 26.0 | 9225 |
都道府県,経常赤字率%,人口増減率%(2023→2024),高齢化率%(65歳以上),総人口(千人・2024)

秋田県,48.5,-1.86,39.5,897

福島県,46.6,-1.36,33.7,1743

高知県,44.4,-1.5,36.6,656

岩手県,44.0,-1.55,35.4,1145

鹿児島県,42.8,-1.1,34.2,1532

熊本県,42.4,-0.7,32.6,1697

山形県,41.8,-1.46,35.6,1011

富山県,40.6,-0.99,33.2,997

北海道,40.0,-0.96,33.3,5043

青森県,40.0,-1.6,35.7,1165

佐賀県,39.6,-0.88,32.0,788

和歌山県,39.4,-1.35,34.4,880

長崎県,39.0,-1.18,34.7,1252

山口県,38.8,-1.31,35.5,1281

大分県,37.7,-1.0,34.4,1085

宮崎県,37.3,-0.86,34.0,1033

島根県,37.3,-1.23,35.2,642

香川県,37.3,-0.97,32.8,917

茨城県,37.2,-0.67,30.9,2806

福井県,36.9,-0.67,31.8,739

愛媛県,36.5,-1.16,34.5,1276

福岡県,34.7,-0.22,28.6,5092

栃木県,33.7,-0.63,30.5,1885

奈良県,33.3,-0.85,32.9,1285

静岡県,33.0,-0.79,31.2,3527

三重県,33.0,-0.93,30.9,1711

新潟県,32.7,-1.27,34.2,2099

石川県,32.5,-0.99,30.7,1098

徳島県,31.8,-1.44,35.8,685

鳥取県,31.8,-1.12,33.7,531

千葉県,31.7,-0.1,28.1,6251

長野県,31.3,-0.85,32.9,1987

宮城県,31.2,-0.71,29.6,2248

広島県,30.8,-0.88,30.4,2714

愛知県,30.0,-0.23,25.8,7460

兵庫県,28.4,-0.61,30.2,5337

群馬県,28.3,-0.63,31.1,1890

京都府,27.9,-0.59,29.8,2520

滋賀県,27.8,-0.36,27.2,1402

岐阜県,27.7,-0.78,31.4,1916

大阪府,27.4,-0.07,27.6,8757

埼玉県,27.3,0.01,27.5,7332

山梨県,27.1,-0.63,32.0,791

沖縄県,27.0,-0.14,24.2,1466

岡山県,27.0,-0.87,31.2,1831

東京都,25.3,0.65,22.7,14178

神奈川県,24.8,-0.04,26.0,9225
上の「判定できず」の理由。画像PDFは文字情報を持たないため、OCRを行わない限り機械判定できない。
| ファイル形式 | 法人数 |
|---|---|
| 16741 | |
| zip | 1981 |
| xlsx | 1695 |
| xls | 270 |
| docx | 230 |
| doc | 42 |
| xlsm | 11 |
| docm | 1 |
| xlsb | 1 |
| url | 1 |
| うち画像PDF(文字が取れない) | 8164 |
ファイル形式,法人数

pdf,16741

zip,1981

xlsx,1695

xls,270

docx,230

doc,42

xlsm,11

docm,1

xlsb,1

url,1

うち画像PDF(文字が取れない),8164
<a href="https://jfsc.jp/research/shafuku-japan/">赤字の施設は、黒字の法人の中にある ── 全国の社会福祉法人 21,236法人を全数調査した|株式会社日本財務戦略センター</a>文章での出典表記:株式会社日本財務戦略センター「赤字の施設は、黒字の法人の中にある ── 全国の社会福祉法人 21,236法人を全数調査した」(2026年9月10日) https://jfsc.jp/research/shafuku-japan/公開 2026-09-10/出典 独立行政法人福祉医療機構 WAM NET「現況報告書等情報検索」(公共データ利用規約 第1.0版)を当社が全件取得し集計
WAM NET に掲載されている社会福祉法人の全件から、計算書類・施設別の内訳をどこまで取得できたかを示す。以降の集計はこの範囲での実数である。
| 段階 | 件数 |
|---|---|
| WAM 掲載法人(全数) | 21236 |
| 計算書類を取得できた法人 | 21138 |
| 貸借が検算できた法人(集計対象) | 20845 |
| うち社会福祉協議会を除く | 18993 |
| 施設(拠点)別まで取得できた法人 | 18619 |
| 施設(拠点)数 | 64469 |
| 事業所名簿の事業所数 | 150605 |
段階,件数

WAM 掲載法人(全数),21236

計算書類を取得できた法人,21138

貸借が検算できた法人(集計対象),20845

うち社会福祉協議会を除く,18993

施設(拠点)別まで取得できた法人,18619

施設(拠点)数,64469

事業所名簿の事業所数,150605
経常赤字=事業活動計算書の経常増減差額がマイナス。債務超過=貸借対照表の純資産の部合計がマイナス。社会福祉協議会は市町村からの受託と補助で運営される性格が異なるため、内訳を分けて示す。
| 区分 | 法人数 | 経常赤字率% | 債務超過率% | 債務超過法人数 |
|---|---|---|---|---|
| 全体 | 20845 | 36.3 | 0.78 | 162 |
| 社会福祉協議会を除く | 18993 | 33.3 | 0.8 | 151 |
| 社会福祉協議会のみ | 1852 | 66.4 | 0.59 | 11 |
区分,法人数,経常赤字率%,債務超過率%,債務超過法人数

全体,20845,36.3,0.78,162

社会福祉協議会を除く,18993,33.3,0.8,151

社会福祉協議会のみ,1852,66.4,0.59,11
所轄庁の所在地ではなく、法人の主たる事務所の所在地で集計した。
| 都道府県 | 法人数 | 経常赤字率% | 債務超過法人数 | サービス活動収益 中央値(千円) |
|---|---|---|---|---|
| 大阪府 | 1096.0 | 27.4 | 9.0 | 377025.0 |
| 福岡県 | 1064.0 | 34.7 | 3.0 | 266742.0 |
| 東京都 | 999.0 | 25.3 | 2.0 | 520792.0 |
| 埼玉県 | 821.0 | 27.3 | 5.0 | 383312.0 |
| 兵庫県 | 742.0 | 28.4 | 6.0 | 344888.0 |
| 神奈川県 | 726.0 | 24.8 | 5.0 | 533788.0 |
| 北海道 | 717.0 | 40.0 | 9.0 | 417225.0 |
| 千葉県 | 631.0 | 31.7 | 4.0 | 431635.0 |
| 熊本県 | 618.0 | 42.4 | 3.0 | 214241.0 |
| 愛知県 | 590.0 | 30.0 | 6.0 | 387002.0 |
| 鹿児島県 | 558.0 | 42.8 | 2.0 | 219427.0 |
| 長崎県 | 516.0 | 39.0 | 1.0 | 202366.0 |
| 青森県 | 477.0 | 40.0 | 2.0 | 191118.0 |
| 茨城県 | 471.0 | 37.2 | 6.0 | 346487.0 |
| 群馬県 | 460.0 | 28.3 | 0.0 | 267007.0 |
| 沖縄県 | 441.0 | 27.0 | 1.0 | 209299.0 |
| 静岡県 | 433.0 | 33.0 | 2.0 | 336216.0 |
| 京都府 | 423.0 | 27.9 | 3.0 | 334137.0 |
| 広島県 | 422.0 | 30.8 | 3.0 | 360206.0 |
| 新潟県 | 404.0 | 32.7 | 11.0 | 275421.0 |
| 宮崎県 | 351.0 | 37.3 | 1.0 | 226500.0 |
| 岡山県 | 344.0 | 27.0 | 2.0 | 348319.0 |
| 大分県 | 324.0 | 37.7 | 2.0 | 205285.0 |
| 栃木県 | 323.0 | 33.7 | 4.0 | 320233.0 |
| 岩手県 | 300.0 | 44.0 | 4.0 | 279811.0 |
| 三重県 | 291.0 | 33.0 | 2.0 | 339488.0 |
| 石川県 | 289.0 | 32.5 | 3.0 | 244820.0 |
| 山口県 | 278.0 | 38.8 | 1.0 | 290521.0 |
| 長野県 | 268.0 | 31.3 | 4.0 | 357102.0 |
| 岐阜県 | 253.0 | 27.7 | 1.0 | 402710.0 |
| 滋賀県 | 245.0 | 27.8 | 0.0 | 302747.0 |
| 島根県 | 244.0 | 37.3 | 2.0 | 228354.0 |
| 福島県 | 238.0 | 46.6 | 8.0 | 405572.0 |
| 宮城県 | 231.0 | 31.2 | 6.0 | 454127.0 |
| 佐賀県 | 230.0 | 39.6 | 2.0 | 188722.0 |
| 山梨県 | 218.0 | 27.1 | 3.0 | 222159.0 |
| 山形県 | 213.0 | 41.8 | 5.0 | 351099.0 |
| 福井県 | 206.0 | 36.9 | 1.0 | 265335.0 |
| 愛媛県 | 197.0 | 36.5 | 4.0 | 303016.0 |
| 秋田県 | 196.0 | 48.5 | 2.0 | 389435.0 |
| 和歌山県 | 193.0 | 39.4 | 0.0 | 322894.0 |
| 奈良県 | 192.0 | 33.3 | 4.0 | 425727.0 |
| 富山県 | 187.0 | 40.6 | 2.0 | 361334.0 |
| 香川県 | 177.0 | 37.3 | 2.0 | 308063.0 |
| 高知県 | 160.0 | 44.4 | 0.0 | 201824.0 |
| 徳島県 | 151.0 | 31.8 | 1.0 | 261105.0 |
| 鳥取県 | 85.0 | 31.8 | 2.0 | 289705.0 |
都道府県,法人数,経常赤字率%,債務超過法人数,サービス活動収益 中央値(千円)

大阪府,1096.0,27.4,9.0,377025.0

福岡県,1064.0,34.7,3.0,266742.0

東京都,999.0,25.3,2.0,520792.0

埼玉県,821.0,27.3,5.0,383312.0

兵庫県,742.0,28.4,6.0,344888.0

神奈川県,726.0,24.8,5.0,533788.0

北海道,717.0,40.0,9.0,417225.0

千葉県,631.0,31.7,4.0,431635.0

熊本県,618.0,42.4,3.0,214241.0

愛知県,590.0,30.0,6.0,387002.0

鹿児島県,558.0,42.8,2.0,219427.0

長崎県,516.0,39.0,1.0,202366.0

青森県,477.0,40.0,2.0,191118.0

茨城県,471.0,37.2,6.0,346487.0

群馬県,460.0,28.3,0.0,267007.0

沖縄県,441.0,27.0,1.0,209299.0

静岡県,433.0,33.0,2.0,336216.0

京都府,423.0,27.9,3.0,334137.0

広島県,422.0,30.8,3.0,360206.0

新潟県,404.0,32.7,11.0,275421.0

宮崎県,351.0,37.3,1.0,226500.0

岡山県,344.0,27.0,2.0,348319.0

大分県,324.0,37.7,2.0,205285.0

栃木県,323.0,33.7,4.0,320233.0

岩手県,300.0,44.0,4.0,279811.0

三重県,291.0,33.0,2.0,339488.0

石川県,289.0,32.5,3.0,244820.0

山口県,278.0,38.8,1.0,290521.0

長野県,268.0,31.3,4.0,357102.0

岐阜県,253.0,27.7,1.0,402710.0

滋賀県,245.0,27.8,0.0,302747.0

島根県,244.0,37.3,2.0,228354.0

福島県,238.0,46.6,8.0,405572.0

宮城県,231.0,31.2,6.0,454127.0

佐賀県,230.0,39.6,2.0,188722.0

山梨県,218.0,27.1,3.0,222159.0

山形県,213.0,41.8,5.0,351099.0

福井県,206.0,36.9,1.0,265335.0

愛媛県,197.0,36.5,4.0,303016.0

秋田県,196.0,48.5,2.0,389435.0

和歌山県,193.0,39.4,0.0,322894.0

奈良県,192.0,33.3,4.0,425727.0

富山県,187.0,40.6,2.0,361334.0

香川県,177.0,37.3,2.0,308063.0

高知県,160.0,44.4,0.0,201824.0

徳島県,151.0,31.8,1.0,261105.0

鳥取県,85.0,31.8,2.0,289705.0
法人単位は、その法人で最も収益の大きい事業区分に分類したうえで法人全体の損益で判定している。施設単位は拠点区分ごとの事業活動計算書で判定している。同じ事業区分でも両者は一致しない。
| 事業区分 | 法人数 | 法人_経常赤字率% | 施設数 | 施設_経常赤字率% | 施設_2期連続赤字率% |
|---|---|---|---|---|---|
| 保育 | 8420.0 | 23.0 | 18677.0 | 21.9 | 11.9 |
| 介護保険 | 5963.0 | 47.3 | 18452.0 | 43.4 | 33.5 |
| 障害福祉 | 3516.0 | 34.0 | 15499.0 | 37.4 | 26.3 |
| 児童福祉 | 386.0 | 9.3 | 1508.0 | 21.6 | 12.5 |
| 老人福祉 | 256.0 | 64.5 | 2957.0 | 60.0 | 50.4 |
| 医療 | 113.0 | 36.3 | 776.0 | 47.2 | 37.8 |
| 生活保護 | 52.0 | 13.5 | 196.0 | 12.2 | 7.7 |
| 就労支援 | 49.0 | 40.8 | 406.0 | 43.8 | 30.8 |
| その他の | 52.0 | 32.7 | 21.2 | ||
| 不明 | 5946.0 | 41.8 | 31.2 |
事業区分,法人数,法人_経常赤字率%,施設数,施設_経常赤字率%,施設_2期連続赤字率%

保育,8420.0,23.0,18677.0,21.9,11.9

介護保険,5963.0,47.3,18452.0,43.4,33.5

障害福祉,3516.0,34.0,15499.0,37.4,26.3

児童福祉,386.0,9.3,1508.0,21.6,12.5

老人福祉,256.0,64.5,2957.0,60.0,50.4

医療,113.0,36.3,776.0,47.2,37.8

生活保護,52.0,13.5,196.0,12.2,7.7

就労支援,49.0,40.8,406.0,43.8,30.8

その他の,,,52.0,32.7,21.2

不明,,,5946.0,41.8,31.2
施設を2つ以上持つ法人について、法人全体の損益と施設ごとの損益を突き合わせた。
| 指標 | 値 | 単位 |
|---|---|---|
| 施設を2つ以上持つ法人 | 11244 | 法人 |
| 黒字施設と赤字施設が同居する法人 | 7745 | 法人(68.9%) |
| 法人としては黒字だが赤字施設を抱える法人 | 5060 | 法人(45.0%) |
| 赤字施設の総数 | 23064 | 施設 |
| うち黒字法人の中にある赤字施設 | 11203 | 施設(48.6%) |
| 複数の事業区分の施設を持つ法人 | 6368 | 法人(34.2%) |
指標,値,単位

施設を2つ以上持つ法人,11244,法人

黒字施設と赤字施設が同居する法人,7745,法人(68.9%)

法人としては黒字だが赤字施設を抱える法人,5060,法人(45.0%)

赤字施設の総数,23064,施設

うち黒字法人の中にある赤字施設,11203,施設(48.6%)

複数の事業区分の施設を持つ法人,6368,法人(34.2%)
サービス種別は、WAM NET の事業所名簿 150,605件から法人ごとの最頻サービスを判定して付与した。拠点区分の名称からの推定ではない。収益の伸びは前年度決算から当年度決算への変化の中央値。
| 主サービス | 施設数 | 収益伸び 中央値% | 人件費率 中央値 | 前年度 赤字率% | 当年度 赤字率% | 2期連続 赤字率% | 前年より悪化した施設% |
|---|---|---|---|---|---|---|---|
| 保育所・認定こども園 | 18245.0 | 4.4 | 0.729 | 25.9 | 24.5 | 14.2 | 44.2 |
| 特別養護老人ホーム | 9195.0 | 1.7 | 0.658 | 44.4 | 42.9 | 33.8 | 47.7 |
| 通所介護 | 5892.0 | 1.9 | 0.671 | 40.9 | 38.9 | 30.6 | 46.8 |
| 生活介護 | 5052.0 | 2.2 | 0.682 | 37.5 | 37.4 | 27.9 | 50.8 |
| 障害者グループホーム | 4645.0 | 2.1 | 0.667 | 38.4 | 38.3 | 28.5 | 50.8 |
| 就労支援 | 4329.0 | 2.0 | 0.636 | 37.4 | 38.5 | 27.7 | 52.3 |
| 短期入所 | 2655.0 | 1.9 | 0.657 | 41.0 | 40.2 | 31.7 | 49.0 |
| 障害児支援 | 1940.0 | 2.6 | 0.705 | 35.3 | 35.4 | 25.7 | 48.2 |
| 養護老人ホーム・軽費 | 1421.0 | 1.6 | 0.62 | 51.2 | 48.8 | 39.9 | 48.8 |
| 児童福祉施設 | 1044.0 | 4.5 | 0.694 | 24.6 | 24.4 | 15.7 | 49.0 |
| 訪問介護 | 1009.0 | 1.6 | 0.692 | 38.3 | 39.7 | 29.5 | 50.0 |
| 居宅介護支援 | 908.0 | 1.9 | 0.671 | 48.7 | 48.7 | 38.5 | 48.6 |
| 小規模多機能 | 306.0 | 1.8 | 0.644 | 34.6 | 34.3 | 26.5 | 50.7 |
| 救護施設 | 122.0 | 2.4 | 0.59 | 31.1 | 32.0 | 23.0 | 41.0 |
| 地域包括支援センター | 109.0 | 1.3 | 0.679 | 32.1 | 35.8 | 27.5 | 57.8 |
| 介護老人保健施設 | 45.0 | 1.9 | 0.64 | 48.9 | 44.4 | 37.8 | 42.2 |
主サービス,施設数,収益伸び 中央値%,人件費率 中央値,前年度 赤字率%,当年度 赤字率%,2期連続 赤字率%,前年より悪化した施設%

保育所・認定こども園,18245.0,4.4,0.729,25.9,24.5,14.2,44.2

特別養護老人ホーム,9195.0,1.7,0.658,44.4,42.9,33.8,47.7

通所介護,5892.0,1.9,0.671,40.9,38.9,30.6,46.8

生活介護,5052.0,2.2,0.682,37.5,37.4,27.9,50.8

障害者グループホーム,4645.0,2.1,0.667,38.4,38.3,28.5,50.8

就労支援,4329.0,2.0,0.636,37.4,38.5,27.7,52.3

短期入所,2655.0,1.9,0.657,41.0,40.2,31.7,49.0

障害児支援,1940.0,2.6,0.705,35.3,35.4,25.7,48.2

養護老人ホーム・軽費,1421.0,1.6,0.62,51.2,48.8,39.9,48.8

児童福祉施設,1044.0,4.5,0.694,24.6,24.4,15.7,49.0

訪問介護,1009.0,1.6,0.692,38.3,39.7,29.5,50.0

居宅介護支援,908.0,1.9,0.671,48.7,48.7,38.5,48.6

小規模多機能,306.0,1.8,0.644,34.6,34.3,26.5,50.7

救護施設,122.0,2.4,0.59,31.1,32.0,23.0,41.0

地域包括支援センター,109.0,1.3,0.679,32.1,35.8,27.5,57.8

介護老人保健施設,45.0,1.9,0.64,48.9,44.4,37.8,42.2
サービス活動収益の規模で区切った。
| 収益帯 | 法人数 | 経常赤字率% | 債務超過法人数 |
|---|---|---|---|
| 1億円未満 | 2009.0 | 54.6 | 28.0 |
| 1〜3億円 | 7086.0 | 30.3 | 47.0 |
| 3〜5億円 | 3431.0 | 32.8 | 36.0 |
| 5〜10億円 | 3714.0 | 34.1 | 26.0 |
| 10〜30億円 | 2304.0 | 26.4 | 12.0 |
| 30億円以上 | 447.0 | 19.0 | 1.0 |
収益帯,法人数,経常赤字率%,債務超過法人数

1億円未満,2009.0,54.6,28.0

1〜3億円,7086.0,30.3,47.0

3〜5億円,3431.0,32.8,36.0

5〜10億円,3714.0,34.1,26.0

10〜30億円,2304.0,26.4,12.0

30億円以上,447.0,19.0,1.0
拠点区分別の事業活動計算書と貸借対照表から、主要な項目をサービス活動収益で割った。建物は減価償却後の帳簿価額。
| 項目 | 黒字% | 赤字% |
|---|---|---|
| 建物 | 50.89 | 65.81 |
| 人件費 | 65.8 | 76.53 |
| 総資産 | 157.28 | 167.1 |
| 職員給料 | 33.84 | 40.05 |
| 現金預金 | 19.53 | 14.42 |
| 減価償却費 | 4.5 | 6.3 |
| 水道光熱費 | 2.01 | 3.25 |
| 給食費 | 4.21 | 4.89 |
| 業務委託費 | 1.55 | 2.13 |
| 車輌費 | 0.13 | 0.25 |
項目,黒字%,赤字%

建物,50.89,65.81

人件費,65.8,76.53

総資産,157.28,167.1

職員給料,33.84,40.05

現金預金,19.53,14.42

減価償却費,4.5,6.3

水道光熱費,2.01,3.25

給食費,4.21,4.89

業務委託費,1.55,2.13

車輌費,0.13,0.25
建物(帳簿価額)をサービス活動収益で割った値で施設を区切った。「自己負担償却」は減価償却費から国庫補助金等特別積立金取崩額を差し引いたもの。「償却前も赤字」は経常増減差額に自己負担償却を足し戻してもマイナスの施設。
| 帯 | 施設数 | 赤字率% | 自己負担償却% | 償却前も赤字% |
|---|---|---|---|---|
| 25%未満 | 20457.0 | 34.0 | 0.81 | 30.5 |
| 25〜50% | 7218.0 | 27.8 | 2.64 | 18.0 |
| 50〜75% | 7230.0 | 29.4 | 3.27 | 17.1 |
| 75〜100% | 5962.0 | 32.3 | 4.02 | 17.2 |
| 100〜150% | 7360.0 | 33.3 | 4.73 | 17.2 |
| 150〜200% | 3834.0 | 39.5 | 5.89 | 18.9 |
| 200%以上 | 6310.0 | 56.4 | 9.58 | 29.9 |
帯,施設数,赤字率%,自己負担償却%,償却前も赤字%

25%未満,20457.0,34.0,0.81,30.5

25〜50%,7218.0,27.8,2.64,18.0

50〜75%,7230.0,29.4,3.27,17.1

75〜100%,5962.0,32.3,4.02,17.2

100〜150%,7360.0,33.3,4.73,17.2

150〜200%,3834.0,39.5,5.89,18.9

200%以上,6310.0,56.4,9.58,29.9
現況報告書の「事業所単位での定員」と「年間(4月〜3月)利用者延べ総数」から算出。入所型は365日が満床。通所型は営業日数が上限のため365日比は低く出る。保育所は延べ利用者数の記載単位が揃わず除外。
| サービス種別 | 施設数 | 定員1人あたり年間利用日数 中央値 | 365日を100とした比率% | 下位25% | 上位25% | 定員 中央値 |
|---|---|---|---|---|---|---|
| 救護施設 | 159 | 356 | 97.5 | 324 | 373 | 80 |
| 特別養護老人ホーム | 10269 | 347 | 95.0 | 329 | 356 | 55 |
| 軽費老人ホーム | 2124 | 340 | 93.2 | 274 | 358 | 40 |
| 障害者グループホーム | 8991 | 336 | 92.0 | 286 | 356 | 10 |
| 養護老人ホーム | 802 | 318 | 87.1 | 216 | 348 | 50 |
| 障害児入所 | 316 | 281 | 77.1 | 102 | 332 | 32 |
| 障害者支援施設 | 5182 | 267 | 73.0 | 221 | 341 | 40 |
| 児童養護施設 | 733 | 250 | 68.5 | 11 | 326 | 33 |
| 短期入所 | 9835 | 249 | 68.3 | 119 | 320 | 10 |
| 生活介護 | 5328 | 219 | 60.0 | 175 | 257 | 20 |
| 小規模多機能 | 1457 | 214 | 58.8 | 62 | 304 | 29 |
| 就労継続支援B | 4869 | 211 | 57.9 | 168 | 247 | 20 |
| 通所介護 | 11868 | 206 | 56.3 | 160 | 244 | 25 |
| 就労継続支援A | 498 | 188 | 51.5 | 130 | 237 | 15 |
| 障害児通所 | 1499 | 162 | 44.3 | 79 | 215 | 10 |
| 就労移行支援 | 583 | 120 | 33.0 | 47 | 189 | 6 |
サービス種別,施設数,定員1人あたり年間利用日数 中央値,365日を100とした比率%,下位25%,上位25%,定員 中央値

救護施設,159,356,97.5,324,373,80

特別養護老人ホーム,10269,347,95.0,329,356,55

軽費老人ホーム,2124,340,93.2,274,358,40

障害者グループホーム,8991,336,92.0,286,356,10

養護老人ホーム,802,318,87.1,216,348,50

障害児入所,316,281,77.1,102,332,32

障害者支援施設,5182,267,73.0,221,341,40

児童養護施設,733,250,68.5,11,326,33

短期入所,9835,249,68.3,119,320,10

生活介護,5328,219,60.0,175,257,20

小規模多機能,1457,214,58.8,62,304,29

就労継続支援B,4869,211,57.9,168,247,20

通所介護,11868,206,56.3,160,244,25

就労継続支援A,498,188,51.5,130,237,15

障害児通所,1499,162,44.3,79,215,10

就労移行支援,583,120,33.0,47,189,6
特別養護老人ホームを1つだけ持ち、法人全体でも施設が3つ以内の1,116法人。営業利益率=サービス活動増減差額÷サービス活動収益。
| 稼働率 | 法人数 | 営業利益率 中央値% | 営業赤字の法人% |
|---|---|---|---|
| 85%未満 | 160.0 | -3.39 | 65.0 |
| 85〜90% | 132.0 | -1.72 | 69.7 |
| 90〜93% | 165.0 | -0.89 | 52.1 |
| 93〜95% | 160.0 | -0.11 | 51.9 |
| 95〜97% | 195.0 | 0.66 | 46.2 |
| 97%以上 | 304.0 | 1.27 | 42.1 |
稼働率,法人数,営業利益率 中央値%,営業赤字の法人%

85%未満,160.0,-3.39,65.0

85〜90%,132.0,-1.72,69.7

90〜93%,165.0,-0.89,52.1

93〜95%,160.0,-0.11,51.9

95〜97%,195.0,0.66,46.2

97%以上,304.0,1.27,42.1
1区分に20〜130法人しか入らず中央値が1〜2ポイント揺れるため、この表から地域差は読めない。参考として掲げる。
| 特養の稼働率 | 人口減少が大きい16県 | 中間の15県 | 人口が保たれている16都府県 |
|---|---|---|---|
| 85%未満 | -4.26%(46法人) | -3.41%(37法人) | -3.09%(77法人) |
| 85〜90% | -1.92%(29法人) | -1.48%(26法人) | -1.89%(77法人) |
| 90〜93% | -2.87%(35法人) | -1.50%(43法人) | +0.20%(87法人) |
| 93〜95% | +0.13%(39法人) | -0.29%(37法人) | -0.42%(84法人) |
| 95〜97% | +1.38%(34法人) | -0.94%(56法人) | +1.35%(105法人) |
| 97%以上 | -0.21%(85法人) | +1.41%(88法人) | +1.88%(131法人) |
特養の稼働率,人口減少が大きい16県,中間の15県,人口が保たれている16都府県

85%未満,-4.26%(46法人),-3.41%(37法人),-3.09%(77法人)

85〜90%,-1.92%(29法人),-1.48%(26法人),-1.89%(77法人)

90〜93%,-2.87%(35法人),-1.50%(43法人),+0.20%(87法人)

93〜95%,+0.13%(39法人),-0.29%(37法人),-0.42%(84法人)

95〜97%,+1.38%(34法人),-0.94%(56法人),+1.35%(105法人)

97%以上,-0.21%(85法人),+1.41%(88法人),+1.88%(131法人)
現況報告書の「事業所単位での事業開始年月日」から算出。建物の築年数ではなく、同じ場所で建て替えた場合も事業開始年月日は古いまま残る。
| 開設からの年数 | 施設数 | 全体に占める割合% | 定員 中央値 |
|---|---|---|---|
| 10年未満 | 37795 | 19.6 | 20 |
| 10〜19年 | 55832 | 28.9 | 21 |
| 20〜29年 | 53541 | 27.7 | 29 |
| 30〜39年 | 17183 | 8.9 | 30 |
| 40〜49年 | 12289 | 6.4 | 60 |
| 50年以上 | 16615 | 8.6 | 80 |
開設からの年数,施設数,全体に占める割合%,定員 中央値

10年未満,37795,19.6,20

10〜19年,55832,28.9,21

20〜29年,53541,27.7,29

30〜39年,17183,8.9,30

40〜49年,12289,6.4,60

50年以上,16615,8.6,80
注記は法人により PDF・Excel・Word・画像PDF と形式がまちまちで、機械的に判定できない法人がある。判定できた法人のみを分母にした比率を併記する。
| 項目 | 該当 | 該当なし | 判定できず | 判定できた中での比率% |
|---|---|---|---|---|
| 継続事業の前提に関する注記に記載あり | 403 | 6349 | 14221 | 6.0 |
| 重要な後発事象の記載あり | 461 | 7636 | 12876 | 5.7 |
| 合併・事業譲渡の記載あり | 266 | 5940 | 14767 | 4.3 |
| 担保に供している資産の記載あり | 3779 | 4349 | 12845 | 46.5 |
項目,該当,該当なし,判定できず,判定できた中での比率%

継続事業の前提に関する注記に記載あり,403,6349,14221,6.0

重要な後発事象の記載あり,461,7636,12876,5.7

合併・事業譲渡の記載あり,266,5940,14767,4.3

担保に供している資産の記載あり,3779,4349,12845,46.5
人口は総務省統計局「人口推計」2024年10月1日現在および2023年10月1日現在(単位:千人)。相関はピアソン。赤字率×人口増減率 −0.736、赤字率×高齢化率 +0.761、人口増減率×高齢化率 −0.945(この2指標は独立ではない)。相関は関係の強さであり、因果を示すものではない。
| 都道府県 | 経常赤字率% | 人口増減率%(2023→2024) | 高齢化率%(65歳以上) | 総人口(千人・2024) |
|---|---|---|---|---|
| 秋田県 | 48.5 | -1.86 | 39.5 | 897 |
| 福島県 | 46.6 | -1.36 | 33.7 | 1743 |
| 高知県 | 44.4 | -1.5 | 36.6 | 656 |
| 岩手県 | 44.0 | -1.55 | 35.4 | 1145 |
| 鹿児島県 | 42.8 | -1.1 | 34.2 | 1532 |
| 熊本県 | 42.4 | -0.7 | 32.6 | 1697 |
| 山形県 | 41.8 | -1.46 | 35.6 | 1011 |
| 富山県 | 40.6 | -0.99 | 33.2 | 997 |
| 北海道 | 40.0 | -0.96 | 33.3 | 5043 |
| 青森県 | 40.0 | -1.6 | 35.7 | 1165 |
| 佐賀県 | 39.6 | -0.88 | 32.0 | 788 |
| 和歌山県 | 39.4 | -1.35 | 34.4 | 880 |
| 長崎県 | 39.0 | -1.18 | 34.7 | 1252 |
| 山口県 | 38.8 | -1.31 | 35.5 | 1281 |
| 大分県 | 37.7 | -1.0 | 34.4 | 1085 |
| 宮崎県 | 37.3 | -0.86 | 34.0 | 1033 |
| 島根県 | 37.3 | -1.23 | 35.2 | 642 |
| 香川県 | 37.3 | -0.97 | 32.8 | 917 |
| 茨城県 | 37.2 | -0.67 | 30.9 | 2806 |
| 福井県 | 36.9 | -0.67 | 31.8 | 739 |
| 愛媛県 | 36.5 | -1.16 | 34.5 | 1276 |
| 福岡県 | 34.7 | -0.22 | 28.6 | 5092 |
| 栃木県 | 33.7 | -0.63 | 30.5 | 1885 |
| 奈良県 | 33.3 | -0.85 | 32.9 | 1285 |
| 静岡県 | 33.0 | -0.79 | 31.2 | 3527 |
| 三重県 | 33.0 | -0.93 | 30.9 | 1711 |
| 新潟県 | 32.7 | -1.27 | 34.2 | 2099 |
| 石川県 | 32.5 | -0.99 | 30.7 | 1098 |
| 徳島県 | 31.8 | -1.44 | 35.8 | 685 |
| 鳥取県 | 31.8 | -1.12 | 33.7 | 531 |
| 千葉県 | 31.7 | -0.1 | 28.1 | 6251 |
| 長野県 | 31.3 | -0.85 | 32.9 | 1987 |
| 宮城県 | 31.2 | -0.71 | 29.6 | 2248 |
| 広島県 | 30.8 | -0.88 | 30.4 | 2714 |
| 愛知県 | 30.0 | -0.23 | 25.8 | 7460 |
| 兵庫県 | 28.4 | -0.61 | 30.2 | 5337 |
| 群馬県 | 28.3 | -0.63 | 31.1 | 1890 |
| 京都府 | 27.9 | -0.59 | 29.8 | 2520 |
| 滋賀県 | 27.8 | -0.36 | 27.2 | 1402 |
| 岐阜県 | 27.7 | -0.78 | 31.4 | 1916 |
| 大阪府 | 27.4 | -0.07 | 27.6 | 8757 |
| 埼玉県 | 27.3 | 0.01 | 27.5 | 7332 |
| 山梨県 | 27.1 | -0.63 | 32.0 | 791 |
| 沖縄県 | 27.0 | -0.14 | 24.2 | 1466 |
| 岡山県 | 27.0 | -0.87 | 31.2 | 1831 |
| 東京都 | 25.3 | 0.65 | 22.7 | 14178 |
| 神奈川県 | 24.8 | -0.04 | 26.0 | 9225 |
都道府県,経常赤字率%,人口増減率%(2023→2024),高齢化率%(65歳以上),総人口(千人・2024)

秋田県,48.5,-1.86,39.5,897

福島県,46.6,-1.36,33.7,1743

高知県,44.4,-1.5,36.6,656

岩手県,44.0,-1.55,35.4,1145

鹿児島県,42.8,-1.1,34.2,1532

熊本県,42.4,-0.7,32.6,1697

山形県,41.8,-1.46,35.6,1011

富山県,40.6,-0.99,33.2,997

北海道,40.0,-0.96,33.3,5043

青森県,40.0,-1.6,35.7,1165

佐賀県,39.6,-0.88,32.0,788

和歌山県,39.4,-1.35,34.4,880

長崎県,39.0,-1.18,34.7,1252

山口県,38.8,-1.31,35.5,1281

大分県,37.7,-1.0,34.4,1085

宮崎県,37.3,-0.86,34.0,1033

島根県,37.3,-1.23,35.2,642

香川県,37.3,-0.97,32.8,917

茨城県,37.2,-0.67,30.9,2806

福井県,36.9,-0.67,31.8,739

愛媛県,36.5,-1.16,34.5,1276

福岡県,34.7,-0.22,28.6,5092

栃木県,33.7,-0.63,30.5,1885

奈良県,33.3,-0.85,32.9,1285

静岡県,33.0,-0.79,31.2,3527

三重県,33.0,-0.93,30.9,1711

新潟県,32.7,-1.27,34.2,2099

石川県,32.5,-0.99,30.7,1098

徳島県,31.8,-1.44,35.8,685

鳥取県,31.8,-1.12,33.7,531

千葉県,31.7,-0.1,28.1,6251

長野県,31.3,-0.85,32.9,1987

宮城県,31.2,-0.71,29.6,2248

広島県,30.8,-0.88,30.4,2714

愛知県,30.0,-0.23,25.8,7460

兵庫県,28.4,-0.61,30.2,5337

群馬県,28.3,-0.63,31.1,1890

京都府,27.9,-0.59,29.8,2520

滋賀県,27.8,-0.36,27.2,1402

岐阜県,27.7,-0.78,31.4,1916

大阪府,27.4,-0.07,27.6,8757

埼玉県,27.3,0.01,27.5,7332

山梨県,27.1,-0.63,32.0,791

沖縄県,27.0,-0.14,24.2,1466

岡山県,27.0,-0.87,31.2,1831

東京都,25.3,0.65,22.7,14178

神奈川県,24.8,-0.04,26.0,9225
上の「判定できず」の理由。画像PDFは文字情報を持たないため、OCRを行わない限り機械判定できない。
| ファイル形式 | 法人数 |
|---|---|
| 16741 | |
| zip | 1981 |
| xlsx | 1695 |
| xls | 270 |
| docx | 230 |
| doc | 42 |
| xlsm | 11 |
| docm | 1 |
| xlsb | 1 |
| url | 1 |
| うち画像PDF(文字が取れない) | 8164 |
ファイル形式,法人数

pdf,16741

zip,1981

xlsx,1695

xls,270

docx,230

doc,42

xlsm,11

docm,1

xlsb,1

url,1

うち画像PDF(文字が取れない),8164
WAM NET の現況報告書等情報検索から、全21,236法人の計算書類(第二号第一様式 事業活動計算書、第三号第一様式 貸借対照表、および拠点区分別の第二号第四様式・第三号第四様式)を取得し、科目名を行頭一致で抽出した。 全件について「資産の部合計=負債の部合計+純資産の部合計」の検算を行い、一致しない法人は集計から除外している。報告年度は各法人の最新年度(多くは2025年度決算)。 施設単位の集計は拠点区分別の様式が取得できた法人に限られるため、法人単位の集計より母数が小さい。

本稿は公開情報(独立行政法人福祉医療機構 WAM NET で公開されている社会福祉法人の計算書類、厚生労働省・こども家庭庁の公表資料、社会福祉法人会計基準)を機械的に集計・分析したものであり、個別の法人に対する評価や助言ではありません。個々の法人の財務数値は掲載していません。数値の誤り・解釈の誤りにお気づきの点があれば、ご指摘いただけますと幸いです。