不動産会社のGoogle口コミは、何を映しているのか
― 全国68,788社・約59万件で解析した「口コミ寡占」の実像
消費者が不動産会社を選ぶとき、そしてM&Aで店舗型・地域密着型の企業を評価するとき、Google口コミはもはや欠かせない判断材料になりつつあります。しかし、その口コミが事業の実像をどこまで映しているのかを、全国規模で検証したデータはほとんどありません。本稿では、全国の宅地建物取引業者をGoogleマップ上で網羅的に収集し、業種を精査したうえで68,788社・約59万件の口コミを解析しました。浮かび上がってきたのは、「口コミは市場全体の声ではなく、ごく一部の事業者に極端に集中している」という現実です。あわせて、M&Aのデューデリジェンス(DD)で口コミを定量的に評価するための観点も整理します。
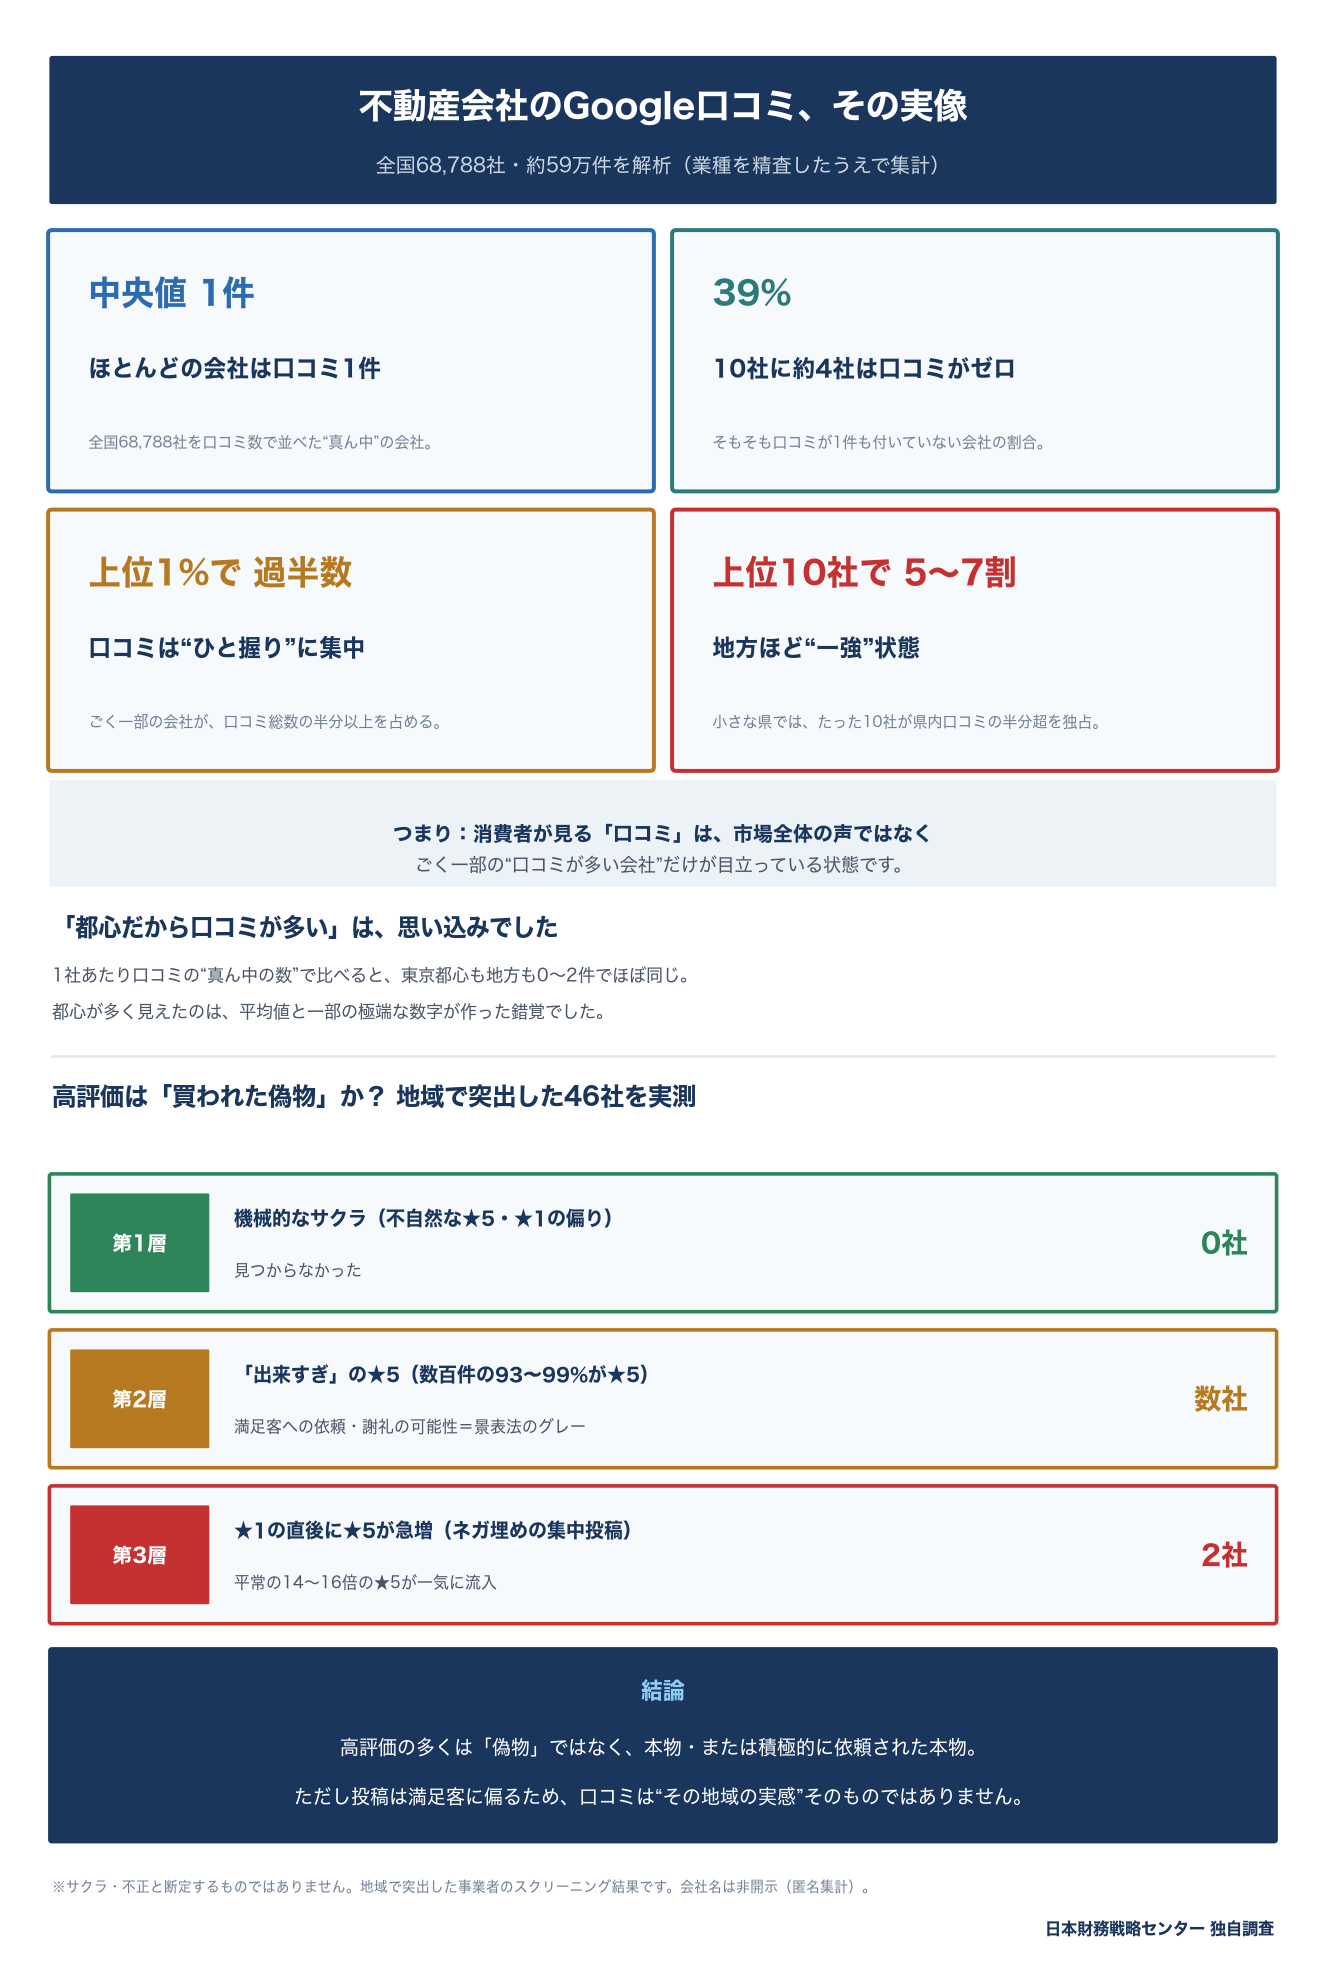
この調査の要点
- 全国の不動産会社68,788社のGoogleクチコミは、件数の中央値が1件、約39%が0件。大多数はほとんど口コミが付いていません(平均8.6件は一部の突出企業に引っ張られた数字です)。
- 口コミは一部の会社に極端に集中しています(集中度を示すジニ係数は全国で0.67〜0.90)。「都心だから口コミが多い」は俗説で、1社あたりの中央値で見ると都心も地方もほぼ同じ(0〜2件)です。
- 各都道府県で突出した46社を実測検証した結果、機械的なbot型サクラはゼロ。一方で一部に★5が93〜99%という「出来すぎ」の分布、2社で★1の直後に★5が平常の14〜16倍に急増する防衛的集中投稿の兆候を確認しました。
- M&Aのデューデリジェンス(DD)では、口コミは件数の多さではなく、分布の形・時系列・投稿者の属性で定量評価すべきです。高評価が「施策の産物」であれば、買収後ののれん毀損やコンプライアンス上のリスクになりえます。
発見①:不動産会社の口コミ件数の中央値は「1件」だった
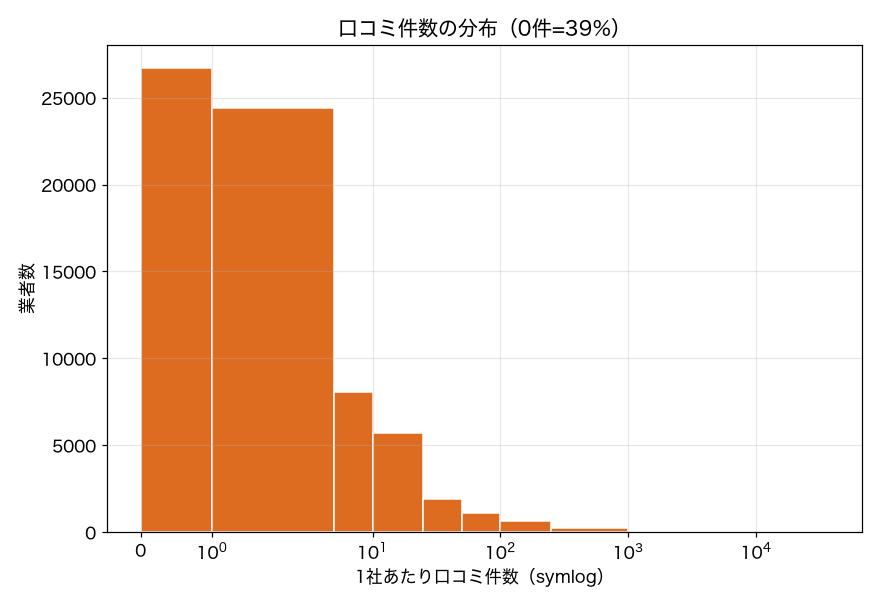
まず押さえておくべきは、口コミ件数の分布です。調査対象68,788社を集計した結果、口コミ件数の中央値は1件でした。同時に、約39%の事業者は口コミがゼロ件という状況です。
一方で平均値を計算すると8.6件になります。一見すると「それなりに分布している」と思えるかもしれませんが、この数字は実態を大きく覆い隠しています。平均値は、ごく一部の突出した事業者に強く引っ張られているためです。つまり大多数の事業者はGoogle上ほぼ不可視に近い状態にあり、少数の事業者が平均を押し上げているという構造が見えてきます。
言い換えれば、消費者が不動産会社を探す際に目にする口コミは、全国68,000社以上の市場のうち、ごく一部の事業者に関するものに限定されている可能性が高いと言えます。
発見②:口コミは全国どこでも一部に極端集中している
口コミ寡占(クチコミの偏在)とは:ある地域のGoogleクチコミの大半を、ごく少数の事業者が占めている状態。多数の事業者はほとんどクチコミを持たず、消費者が目にするのは一部の事業者の評価に偏る。
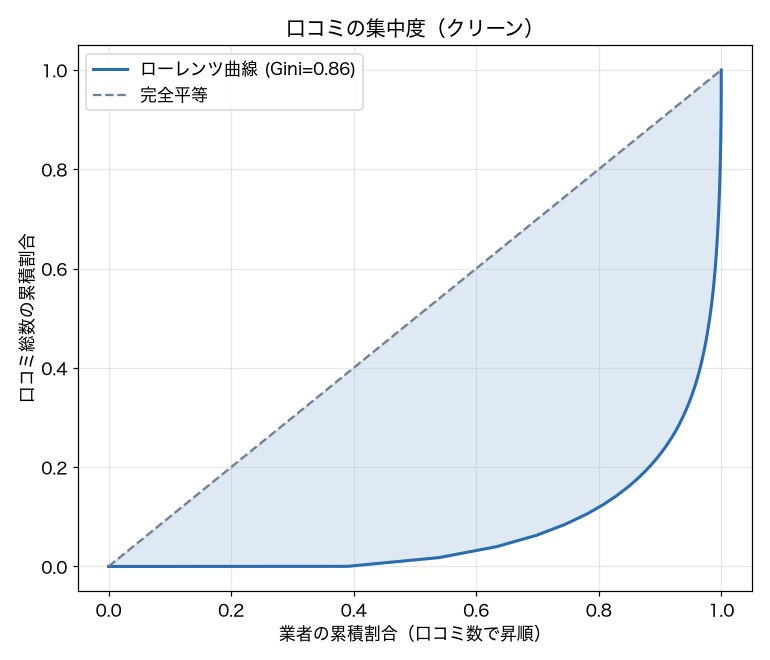
口コミの集中度を測る指標として、ジニ係数を用いて分析しました。これは「どれだけ一部に偏っているか」を0〜1で表す指標で、ざっくり言えば0なら全社が均等、1に近いほど一部の会社に集中していることを示します(仮にその地域の口コミを1社が独占すれば、1に近づきます。もともとは所得の格差を測るのに使われる指標です)。付録の図2(ローレンツ曲線)は、この曲線が対角線から大きく離れているほど集中が強いことを表しています。
全国の各都道府県で見たジニ係数は0.67〜0.90の範囲にあり、最も低い県でも0.67と、全体として非常に高い集中度を示しました。特に小規模な県ほど集中が激しく、特定の県では上位10社だけで県内の全口コミの50〜71%を占めている状況も観測されています。事業者数が多い東京都では上位10社のシェアは約31%に薄まりますが、それでも上位1%の事業者だけで全体の約54%を占めています。
大都市でも小規模県でも、本質は同じ「一部への極端な集中」です。これは、口コミが市場全体の声を代表するのではなく、市場の一部の声が増幅されて見えるメカニズムを示唆しています。
発見③:「都心だから口コミが多い」は俗説だった
直感的には、人口が密集する都心の方が口コミも多く充実していそうに思えます。しかし、頑健な指標で測定すると、この俗説は必ずしも当てはまりません。
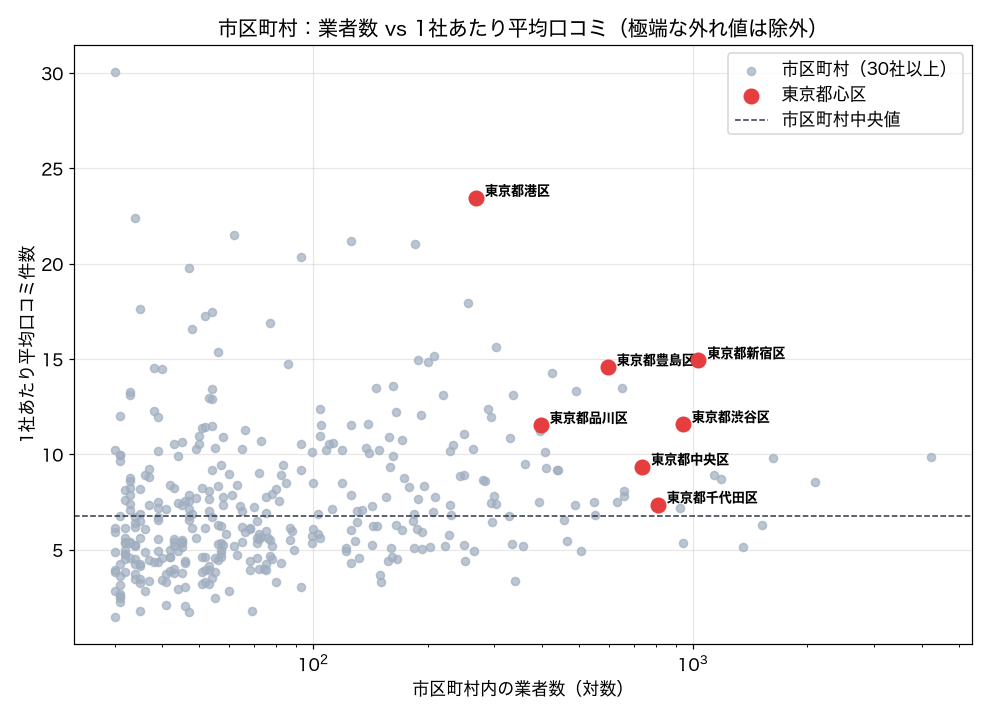
1社あたり口コミ件数の中央値で都心と地方を比較すると、東京都心の主要区はいずれも0〜2件で、全国中央値の1件とほぼ同じでした。千代田区にいたっては中央値0件です。
では、なぜ「都心は口コミが多い」という印象が生まれるのか。理由は二つあります。第一に、平均値という指標の性質です。都心には大手仲介チェーンの大型店や口コミ収集に積極的な事業者が複数あり、これらが平均を大きく押し上げます。第二に、ごく一部の極端な外れ値の存在です。実際、当初の集計では1件の誤マッチによる外れ値が都心の数字を大きく歪めていました。頑健な指標である中央値で見れば、都心と地方の差は消えてしまいます。見かけの格差は、平均値と外れ値が作り出した錯覚だったと考えられます。
発見④:Google口コミ上位に位置する事業者の正体
では、口コミが集中している上位の事業者とは、実際にどのような企業なのでしょうか。分析の結果、二つのパターンが見えてきました。
第一は、全国規模のフランチャイズが展開する地元加盟店です。賃貸仲介の大手ブランドがその典型で、すでに全国的な認知があるため、消費者が積極的に口コミを投稿する傾向が強いと考えられます。
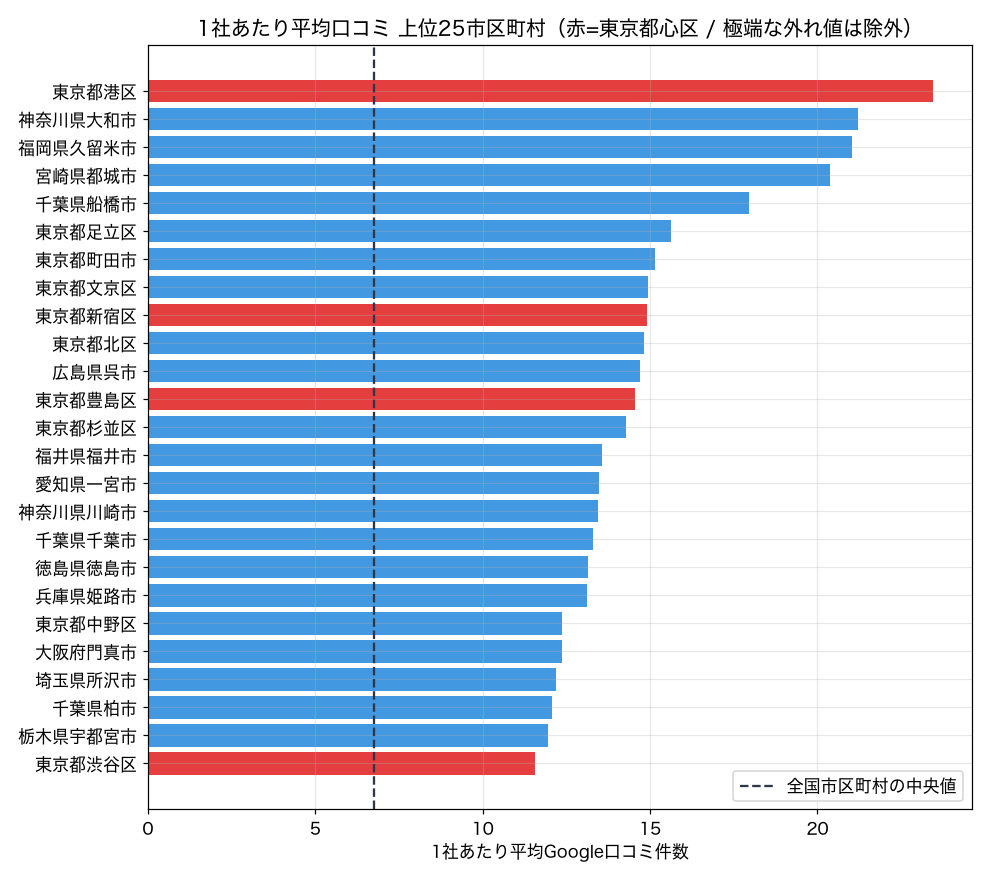
第二は、地域ごとの有力な地場事業者です。地方では特に顕著で、その市町村内で突出した知名度を持つ1社が、当該地域の口コミの大部分を占めるケースが見られます。全国チェーンが地方を直接寡占しているのではなく、地域ごとに少数の有力事業者が「口コミ上の存在感」を独占しているという構図です。
これらの観測は、消費者が口コミ上で目にする事業者像が、市場の平均的な事業者ではなく、マーケティングの資源や地域での優位性を持つ少数の事業者に偏っている可能性を示唆しています。
検証:その高評価は「買われた偽物」なのか
では、口コミ上位の事業者が持つ高い評価は、実際のところどうなっているのでしょうか。本調査では、各都道府県で「口コミ件数が突出して多く、地域で独占的な存在感を持つ事業者」を46社抽出し(東京は別途実施済みのため除外)、Googleマップの星分布と個別レビューを詳細に検証しました。投稿者の属性、投稿時期、レビュー本文を組み合わせ、3つの層から口コミの姿を測定したものです。
第1層:機械的なサクラ(bot型)は見つからなかった
まず確認したのは、「大量の機械的な偽レビューが投入されたのではないか」という疑問です。
機械的に投入された偽レビューでは、★5と★1の両極に偏り中間が空洞になる不自然な形(U字分布)になりがちです。一方、本物の顧客レビューは、★5に集中しながらも★4や★3がわずかに混じる自然な形(J字分布)になるのが一般的です。
46社すべてを調べた結果、このU字の「機械的なサクラ型」分布はゼロ件でした。いずれも★5中心の自然なJ字分布を示しており、機械的な偽レビューを大量投入した痕跡は見られませんでした。複数の対象社に同じ投稿者が繰り返しレビューを残す「サクラ農場」の跡も、ごく僅か(実数4名)に留まっています。なお、ここで確認したのはプログラムによる機械的な偽投稿に限られます。人間を介した投稿の働きかけの可能性については、第2層・第3層および追加検証で扱います。
第2層:一部に見られた「出来すぎ」の★5比率 ― 作られた満点か?
「出来すぎ」の★5とは:数百件のレビューの93〜99%が★5で、★4以下がほとんど存在しない分布。自然な顧客レビューでは起こりにくく、満足客への投稿依頼や謝礼など、積極的な働きかけの可能性を示唆する。
ただし、46社の中には「出来すぎている」と思える星分布を持つ事業者がいくつか存在しました。
数社について詳しく調べたところ、数百件のレビューのうち93〜99%が★5で、★4以下がほとんど無いというパターンが見られました。これは、健全な口コミの自然な積み上がりでは起こりにくい分布です。
背景にあるのは、おそらく「満足した顧客にだけ投稿を依頼する」「謝礼を伴う投稿の働きかけ」といった積極的な施策と考えられます。2023年10月1日、景品表示法の改正により、ステルスマーケティング(事業者が自らの表示であることを隠した口コミ等)が規制対象になりました。2025年3月には、ある医療機関が患者に割引やQUOカードを条件にGoogleマップへ★5の口コミ投稿を促したとして、消費者庁から措置命令を受けた事例があります。謝礼を伴う投稿の働きかけは、その態様によっては景品表示法に抵触する可能性があり、単なる「偽物」とは別の問題をはらみます。なお、不動産業界における同種の措置命令は、現時点では確認されていません。あわせて不動産業では、宅地建物取引業法が誇大広告等を禁じており(同法第32条)、口コミを含む表示の適正性は、景品表示法と業法の両面から見ておく必要があると考えられます。
第3層:★1の直後に★5が急増する「防衛的集中投稿」― 悪評隠しのブーストか?
防衛的集中投稿とは:ネガティブな評価(★1)が付いた直後に、★5が短期間で不自然に急増する現象。本調査では、★1の直後30日間に平常の14〜16倍の★5が流入し、その多くが投稿実績1件のみのアカウントだった事例を確認した。
最後に注目したのは、ネガティブな口コミが付いた直後の投稿パターンです。
46社の大多数では、★1のレビューが付いても、その後の★5の投稿ペースは一定で変わりませんでした。しかし2社において、明確な異常が観測されました。★1が付いた直後の30日間に、その事業者の平常ペースの14〜16倍にあたる★5(20件超)が急速に流入したのです。さらに、その★5の6割以上が「投稿実績が1件だけ」のアカウントによるものでした。
このパターンは、ネガティブな口コミを薄める目的での「防衛的な集中投稿」の兆候を示唆しています。大量の口コミを持つ有力事業者ほど投稿ペースが安定していたことから、こうした集中投稿は例外的な現象だと考えられます。
追加検証:口コミ件数は「実際の人数」と釣り合っているか ― 公的保険データとの突合(2026年7月追記)
公開後の追加分析として、口コミ件数を「事業者の実際の人的規模」と突き合わせました。用いたのは、日本年金機構「厚生年金保険・健康保険 適用事業所検索システム」で公開されている、事業所ごとの厚生年金被保険者数です。免許情報に記載される従業者数が自己申告であるのに対し、被保険者数は実際に社会保険へ加入している人数であり、外部から確認できる客観的な規模の指標といえます。
国土交通省の宅建業者名簿、国税庁の法人番号公表データ、被保険者数、Googleマップの口コミ件数の4つを突合できた21,353社を集計した結果、口コミ件数は被保険者数と明確に連動していました(順位相関係数0.36)。
| 被保険者数 | 社数 | 口コミ0件の割合 | 口コミ件数の中央値 |
|---|---|---|---|
| 1人 | 6,806 | 50.1% | 0件 |
| 2〜3人 | 6,007 | 36.7% | 1件 |
| 4〜5人 | 2,270 | 27.7% | 3件 |
| 6〜10人 | 1,957 | 22.4% | 4件 |
| 11〜20人 | 1,154 | 18.6% | 7件 |
| 21〜50人 | 661 | 15.3% | 8件 |
| 51人以上 | 539 | 8.5% | 12件 |
つまり、口コミ件数には人的規模に応じた「相場」が存在します。被保険者1人の事業者の過半は口コミ0件であり、中央値が2桁に乗るのは51人以上の規模になってからです。
相場から大きく外れる事業者を検証する
次に、この相場から大きく上に外れる「被保険者1〜2人なのに口コミが50件以上ある」事業者162社の個別レビューを、本文の検証と同じ手法で再取得し、対照群「被保険者6人以上かつ口コミ50件以上」の95社(無作為抽出)と比較しました。結果は二つです。
第一に、★1の直後に★5が急増する「防衛的集中投稿」の検出率は、外れ値群2%・対照群4%と差がありませんでした。人数の割に口コミが多いことは、ネガティブ評価を薄める型の集中投稿とは結びついていません。
第二に、★5比率が95%以上で★1がほとんど存在しない「出来すぎ」型の分布は、外れ値群で36%、対照群で9%と約4倍の開きが出ました(フィッシャー正確検定 p<0.001)。少人数で口コミが突出して多い事業者は、単に件数が多いだけでなく、評価分布そのものが統計的に異質だったことになります。
この外れ値の解釈には注意が必要です。まず、取引回転の速い賃貸仲介では、少人数でも成約数自体は多く、成約時の投稿依頼の積み重ねで件数を説明できるため、件数の多さ単独を異常とみなすことはできません。ただし、件数が説明可能であることは、偽投稿が存在しないことの証明ではありません。賃貸仲介のように投稿実績の少ないアカウントが多数を占める業態では、仮に偽投稿が混入していても本物の投稿と区別がつかず、本検証の手法では検出できません。
一方で、外れ値群をレビュー本文の語彙から取引の型で分類すると、「出来すぎ」型の比率は賃貸仲介型と売買仲介型でほぼ同率でした。年間の成約数が構造的に限られる少人数の売買仲介で、★1が皆無のまま数十件から百件超の口コミを持つ事例が一定数含まれており、この層は投稿依頼の積み重ねだけでは説明が困難です。これらの分布の異質性が、成約客への組織的な投稿依頼の純度によるものか、投稿実績の少ないアカウントによる緩やかな偽投稿の混入によるものかは、本検証の指標では識別できません。排除できたのは、ネガティブ評価に反応した集中的な投稿という型のみです。
また、評価の平均値には特徴的な集積が観測されました。人数規模に応じて自然に件数を積んだ事業者の平均は4.4前後に集まる一方、「出来すぎ」型の平均は4.9台後半(中央値4.96)に集まり、その中間帯はほぼ空白でした。取引量が増えるほど一定の不満が避けられないという自然な重力と、満点を目指しながらも消せない低評価が僅かに残るという人工的な均衡の、二つの集積と読めます。あわせて、在籍1人あたりの口コミ件数は業界全体で中央値0.5件、上位1%でも45件ですが、「出来すぎ」型では中央値66件・最大350件と、全体の極値のさらに外側に集団として位置していました。なお、持株会社化などにより被保険者が別法人に計上される場合や、フランチャイズ加盟店の場合など、データ上少人数に見える事業者がすべて実態も少人数とは限らない点には引き続き留意が必要です。
この点は、単純な確率計算でも確かめられます。仮に実際の利用者の不満率を3%という低い水準に置いても、300件の口コミがすべて実際の取引に基づくものであれば、★1が一件も付かない確率は約0.01%(0.97の300乗)にすぎません。件数の多さには「取引回転が速い」、高い平均には「件数が少なければ偶然もある」、少人数には「外注や業務委託で実働は多い」と、それぞれ単独では説明が成り立ちえます。しかし「少人数・多件数・平均4.9台・低評価が皆無」という組み合わせが同時に成立するには、長期間にわたり不満を持つ利用者だけを完全に除外し続けることが必要で、それは自然な投稿依頼の範囲を超えています。本追記が「分布の異質性」と呼ぶのは、個々の指標ではなく、この同時成立の不自然さを指しています。
この結果を踏まえて、どう読むべきか
第一に、口コミの件数と星の高さを、事業者の実力や人気の証明として扱わないことです。本検証が示した通り、件数は事業規模・業態・投稿収集の熱心さの産物であり、高い平均点は作ることのできる数字です。
第二に、「平均が4.9前後と極端に高く、件数も数十件を超える」組み合わせを、読み方を変える合図にすることです。検索結果に表示される平均と件数を見るだけで足ります。本調査のサンプルでは、自然に件数を積んだ事業者の平均が4.9以上に達した例はありませんでした。平均4.9以上かつ50件超の分布に僅かに残る★1〜★3は、評価の希釈や選別が仮に行われていたとしても消すことができなかった実際の取引の声であり、大量の★5より遥かに多くの実像を伝えます。その不満の型(対応・金銭・説明のいずれに関するものか)が、自身の取引にとって致命的かどうかを読むことをお勧めします。
M&Aや取引先評価の文脈では、口コミの件数・評価をのれんや営業力の根拠に算入しないこと、および人的規模に対して不自然に整った評価分布を持つ場合には、レビューを資産ではなく、景品表示法上のレピュテーションリスクの確認項目として扱うことを推奨します。
なお、報酬や割引と引き換えの投稿依頼は、景品表示法の問題とは別に、Googleのユーザー投稿コンテンツポリシーが「虚偽のエンゲージメント」として明確に禁止しており、違反は投稿の削除からアカウントの停止までの措置の対象となります。仮に買収後にレビューが一斉削除されれば、その事業者の集客基盤そのものが失われることになるため、人的規模に対して不自然に整った評価分布を持つ事業者の承継では、この点も確認項目に含めることを推奨します。
消費者にとっての含意
以上の検証を踏まえると、不動産事業者の高い評価は、必ずしも「買われた偽物」とは言えません。その大多数は、本物の顧客レビューか、あるいは積極的に依頼された本物のレビューと考えられます。
ただし注意したいのは、口コミは「その事業者の全利用者を代表しているわけではない」という点です。投稿する人は満足度の高い顧客に偏りがちで、不満を抱えたまま去った人や、投稿の手間をかけない大多数の利用者は表れません。高い評価と多い件数は「その事業者に一定の人気がある」ことは示しますが、「その地域の利用者全体の実感」そのものではないのです。
大切なのは、星の数や件数だけを見るのではなく、レビューの分布や、なぜその分布になっているのかを合わせて考えることです。「件数が多い=高品質」と鵜呑みにせず、件数の少なさや分布の形、投稿ペースの安定性も判断材料に加えることが、より確かな見極めにつながると考えられます。
M&Aデューデリジェンスにおける口コミの定量評価 ― 実務への示唆
ここまでは消費者の視点でしたが、M&Aの現場でも同じ論点が重要になります。店舗型・地域密着型の企業を評価する際、Google口コミは顧客満足や事業の継続性、いわゆる「のれん」を推し量る手がかりとして参照される場面が増えています。しかし本調査が示すとおり、口コミを件数や星の数だけで素朴に読むと、判断を誤りかねません。本調査の結果は、口コミを定量的なスクリーニング指標として扱うための、いくつかの観点を示しています。
第一に、件数の絶対値で優劣を判断しないことです。口コミ件数の中央値は1件、約39%が0件であり、分布は極端に集中しています。「競合より口コミが多いから優良」という見方は、同一商圏・同業種の水準と比べて初めて意味を持ちます。絶対数ではなく、相対的なベンチマークで読むべきだと考えられます。
第二に、星分布の形状を見ることです。★5に集中しつつ★4・★3がわずかに混じる自然な形(J字)か、両極に偏る不自然な形(U字)か。本調査では機械的なU字は見られませんでしたが、形状の確認はスクリーニングの基本になります。
第三に、★5比率が「出来すぎ」でないかを確認することです。数百件のうち93〜99%が★5という分布は、満足客への投稿依頼や謝礼を伴う施策の可能性を示唆します。その態様によっては景品表示法に抵触する可能性があり、対象会社のコンプライアンス上のリスク(表明保証や誓約事項で手当てすべき論点)として捉える視点が有用です。
第四に、時系列の不自然な集中を見ることです。本調査では、★1の直後に★5が平常の14〜16倍流入する「防衛的集中投稿」の兆候が一部に見られました。投稿ペースの急変や、投稿実績の乏しいアカウントの集中は、評価が施策によって作られた可能性を疑う材料になります。
第五に、その高評価が「実体の良さ」か「施策の産物」かを切り分けることです。後者であれば、買収後に同じ評価を維持できず、想定したのれんやブランド価値が毀損するおそれがあります。口コミ評価は、定性的な印象ではなく、上記のような定量スクリーニングとして検証することで、DDの判断材料として活用できると考えられます。
| 観点 | 見るポイント | 黄信号(注意したいサイン) |
|---|---|---|
| ① 件数の絶対値 | 同一商圏・同業の中央値と比べて多いか | 中央値は1件。絶対数だけで「多い=優良」と判断している |
| ② 星分布の形状 | ★5中心で★4・★3が自然に混じるか(J字) | ★5と★1の両極に偏り、中間が極端に少ない(U字) |
| ③ ★5比率 | 全体に占める★5の割合 | 数百件のうち93〜99%が★5(依頼・謝礼の可能性=景表法リスク) |
| ④ 投稿の時系列 | 投稿ペースの安定性 | ★1の直後に★5が急増、または短期間に不自然な集中 |
| ⑤ 投稿者の質 | 投稿実績・アカウント属性 | 「投稿実績1件のみ」のアカウントが集中している |
| 総合:実体か施策か | 買収後も維持できる評価か | 施策依存が強い=のれん毀損・コンプライアンス上のリスク |
方法論と限界
本調査は、2026年6月に取得したGoogleマップ上の公開情報を対象としています。投稿者個別の同定や追跡は行っておらず、プライバシーに配慮した匿名集計に徹しています。収集したデータのうち約4割は、観光施設や飲食店などの誤マッチ・非該当でした。これらの除外は、(1)収集した店舗名が宅地建物取引業者の名称と一致するか(名称照合)、(2)Googleマップ上の業種カテゴリが不動産・建設・住宅関連か、という2つの基準で機械的に判定し、いずれも満たすもののみを分析対象としています。
データの粒度には限界があります。古いレビューは相対日付が年単位に丸まるため、投稿の正確な時期を年以下の精度で把握することはできません。また、Googleマップの仕様変更により、件数や星分布が遡及的に変わる可能性も排除できません。
さらに、フォレンジック検証の対象とした46社は「各都道府県で口コミ件数が突出している事業者」という偏りを持ちます。口コミ件数の少ない中小・新規の事業者については、別の検証が必要になる可能性があります。これらの限界を踏まえたうえで、本調査の結果を解釈いただければ幸いです。
APPENDIX:データと散布図
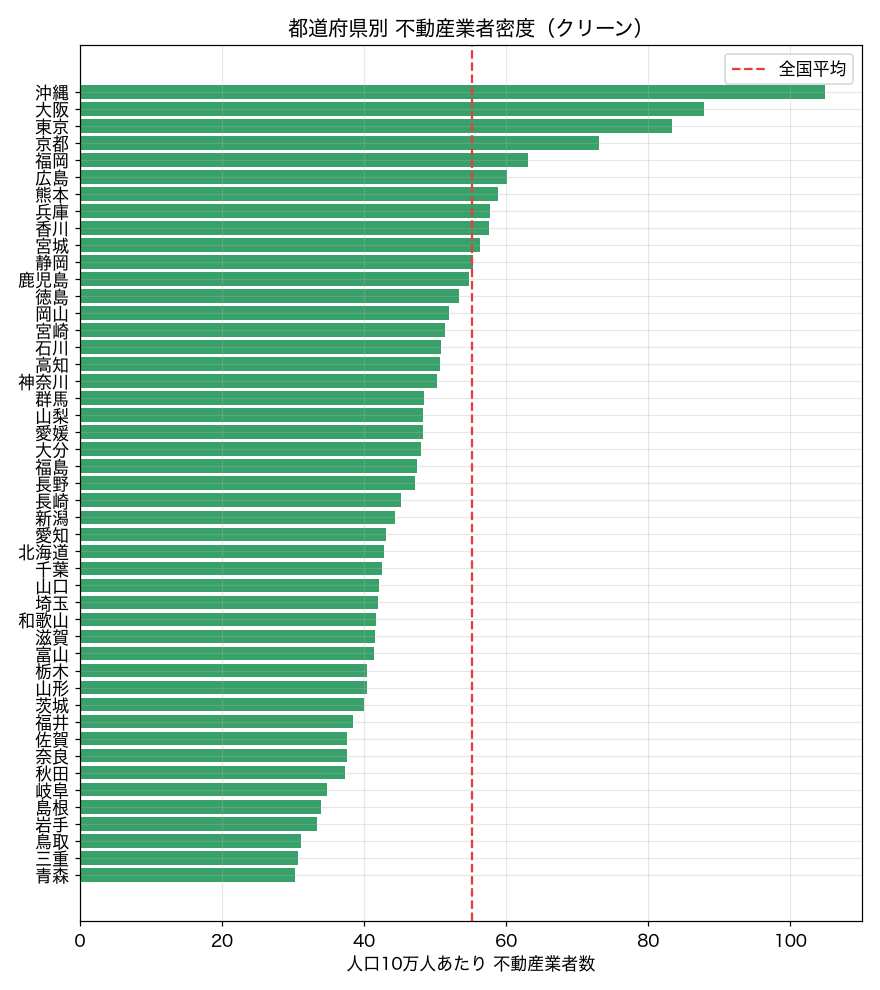
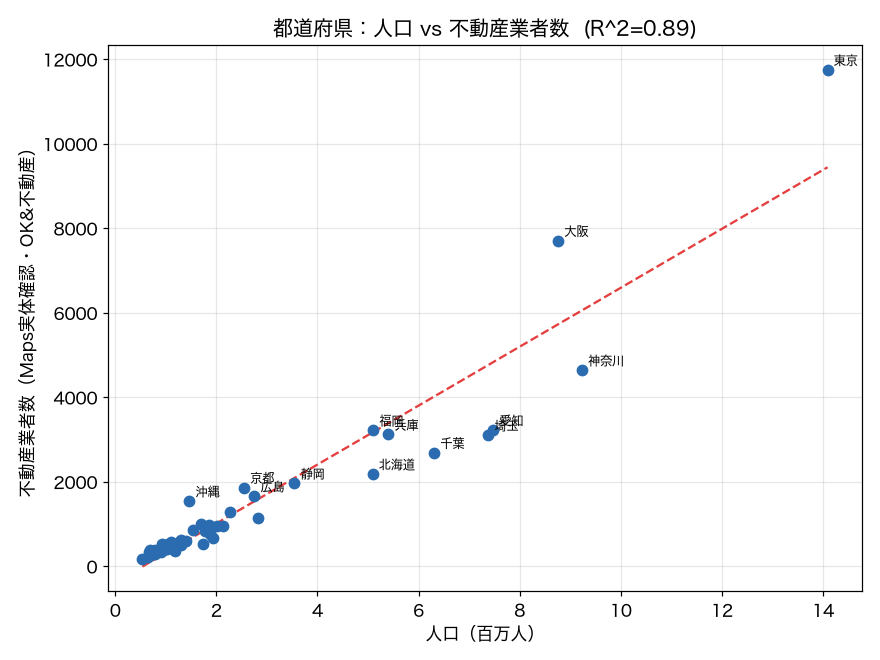
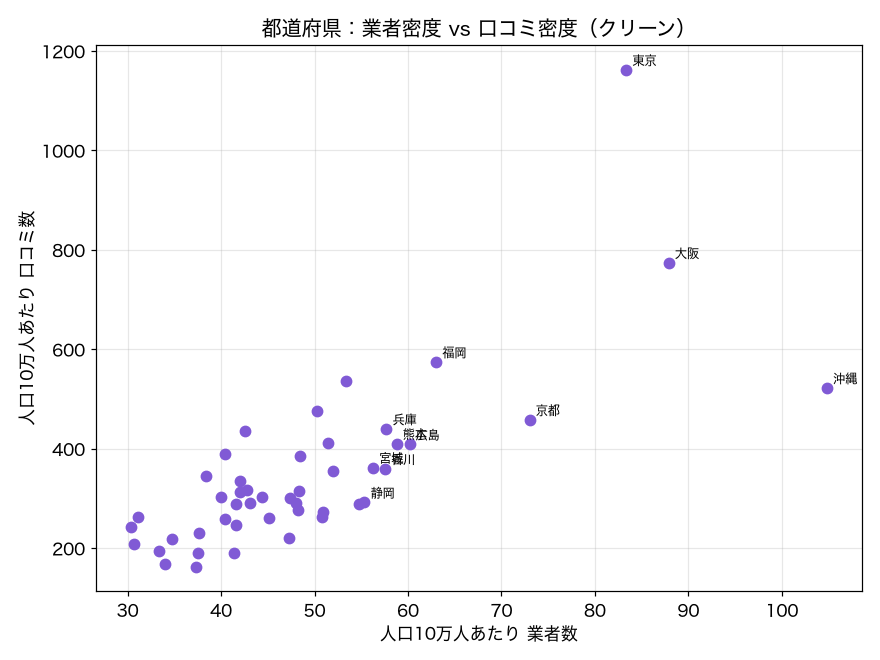
本文で用いた集計の根拠となる図を掲載します。事業者名・店舗名は一切開示していません(匿名集計)。
集計データ(匿名サマリー・CC BY 4.0):都道府県別CSV / 市区町村別CSV
追加検証(2026年7月)の方法と限界
被保険者数は日本年金機構「厚生年金保険・健康保険 適用事業所検索システム」(公開情報)から法人番号単位で取得しました。宅建業者名簿との紐付けは、会社名と所在地の複合キーで国税庁法人番号公表サイトのデータと突合し、同名別会社の混入を排除しています。外れ値群162社・対照群95社の個別レビュー再取得では、Googleマップ表示件数に対する取得網羅率の中央値は100%でした。「防衛的集中投稿」の判定基準は本文第3層と同一です。限界として、(1)持株会社・グループ経営では被保険者が別法人に計上される場合があること、(2)口コミの投稿依頼それ自体は違法ではなく、本検証は分布の異質性を示すものであって個別事業者の行為を認定するものではないこと、(3)被保険者数は取得時点(2026年7月)のスナップショットであること、を明記します。また、完全歩合の業務委託で稼働する営業員は雇用関係になく被保険者数に計上されないため、不動産仲介では在籍者数が実働より小さく見える場合があります。本追記も事業者名は一切開示していません(匿名集計)。
追加検証の補足:業態の分類はレビュー本文の語彙(賃貸系・売買系)に基づく機械分類です。評価平均の集積(自然層4.4前後/「出来すぎ」層4.96前後)および在籍1人あたり口コミ件数(全体中央値0.5件・上位1%で45件・「出来すぎ」層中央値66件)は、本調査で突合できたサンプルに基づく観測値であり、業界全体への一般化には追試が必要です。
よくある質問
不動産会社のGoogleクチコミは、平均でどのくらい付いているのですか?
件数の中央値は1件で、約39%の事業者は0件です。平均は8.6件ですが、これは一部の突出した事業者に強く引っ張られた数字であり、大多数はほとんどクチコミが付いていません。
都心の不動産会社はクチコミが多いのですか?
1社あたりクチコミ件数の中央値で見ると、東京都心の主要区も地方も0〜2件でほぼ同じです。「都心は多い」という印象は、平均値と一部の極端な外れ値が作った錯覚と考えられます。
不動産会社のクチコミにサクラ(やらせ)はありますか?
地域で突出した46社を検証した範囲では、機械的なbot型のサクラは確認されませんでした。ただし一部に、依頼や謝礼が疑われる★5が93〜99%という「出来すぎ」の分布や、★1の直後に★5が平常の14〜16倍に急増する「防衛的集中投稿」の兆候が見られました。いずれも不正と断定するものではありません。
M&Aのデューデリジェンスで、Googleクチコミはどう評価すべきですか?
件数の絶対値ではなく、(1)同業・同一商圏の中央値との比較、(2)星分布の形(J字かU字か)、(3)★5比率の偏り、(4)投稿の時系列の不自然な集中、(5)投稿者の属性、の5つの観点でスクリーニングすることが有用です。高評価が「実体」か「施策」かを切り分ける視点が重要になります。
クチコミの高評価は信用してよいのですか?
多くは本物のクチコミと考えられますが、投稿する人は満足度の高い顧客に偏りがちで、クチコミはその地域の利用者全体の実感そのものではありません。星の数や件数だけでなく、件数の少なさや分布の形も合わせて見ることが推奨されます。
本調査を引用・参照する場合の出典表記:株式会社日本財務戦略センター「不動産会社のGoogleクチコミ 全国調査(全国68,788社・約59万件、2026年6月)」。集計データ(匿名サマリー)はCC BY 4.0で公開しています。
実務でこの視点を使うには
買い手として対象会社のデューデリジェンス(DD)にご不安のある方、売り手として自社が市場からどう見られているかを気にされている方は、お気軽にご相談ください。本稿の口コミ定量評価の考え方を、個別のケースに当てはめてご一緒に検討します。

京都大学経済学部卒業。損害保険ジャパンを経て、東証上場のM&A仲介会社で実務に従事。2020年に日本財務戦略センターを設立。プロフェッショナルCFO/M&Aエキスパート。中小企業庁のM&A支援機関に登録、M&A支援機関協会の正会員として、中小M&Aガイドライン(第3版)を遵守した支援を行う。宅地建物取引業・建設業のM&Aを手がけるほか、幅広い業種で多数の成約・支援の実績があります。
本調査を行った動機:M&Aや不動産の現場で「口コミ評価」を判断材料にする場面が増える一方、その評価が市場の実像をどこまで映すのかに疑問を持ち、自ら全国データを集めて検証しました。
本記事は公開情報に基づく独自調査であり、特定の事業者を不正と断定するものではありません。記載した分布や時系列の特徴は、地域独占的な事業者を対象としたスクリーニングの結果であり、個別事案の違法性を判断するものではありません。数値は調査時点のものです。